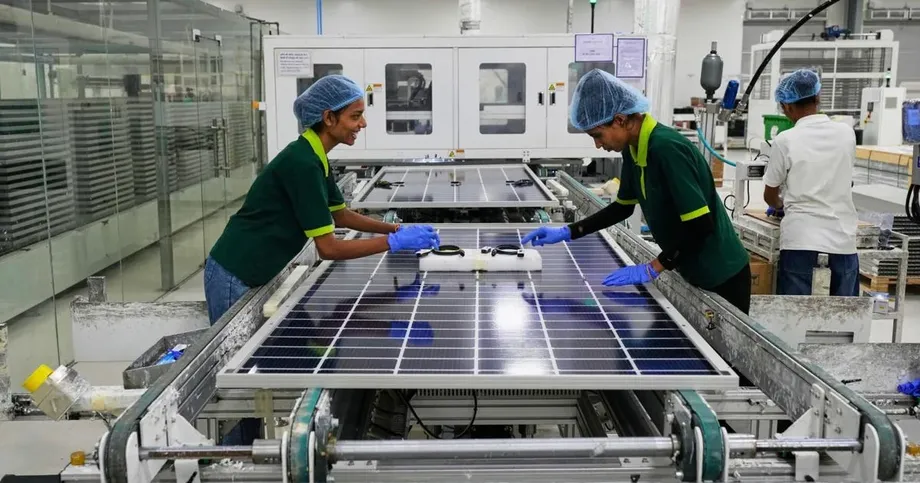
Temiz elektriği taşımak için 1,86 trilyon rupilik plan
Hindistan, 2035’e kadar 900 gigavat temiz elektrik kapasitesine ulaşma hedefini, bu enerjiyi iletmek için gereken şebekelere ve bataryalara yönelik büyük bir yatırımla ilişkilendirdi. Birlik Kabinesi, 30 Eylül 2026’da, 2032-33 mali yılına kadar 135 GW’a kadar yenilenebilir enerji üretim kapasitesini şebekeye bağlamayı ve 50 gigavatsaat batarya depolama kapasitesi kurmayı amaçlayan Yeşil Enerji Koridoru III. Aşama programını onayladı.
İçindekiler
- Temiz elektriği taşımak için 1,86 trilyon rupilik plan
- 900 GW hedefi neyi ölçüyor?
- Şebeke yatırımı nereye gidecek?
- Güneş elektriği neden kısıtlanıyor?
- Bataryalar güç ve süre bakımından ölçülmeli
- İkinci depolama programı çalışmaları genişletiyor
- Kömür planlaması farklı bir yöne işaret ediyor
- Ucuz öğleden sonralar, pahalı akşamlar ve alıcı bulamayan projeler
- Enerji güvenliği batarya hücrelerinin ötesine uzanıyor
- Öne Çıkan Noktalar
Kabinenin Yeşil Enerji Koridoru onayı, projenin toplam bütçesini yaklaşık 1,86 trilyon rupiye karşılık gelen 1,86,405 crore rupi olarak belirliyor. Merkezi mali destek 54,082 crore rupiyi karşılayacak. Hükümet, bu desteğin iletim ücretlerini düşürmesi ve tüketicilerin maliyetlerini sınırlamaya yardımcı olması gerektiğini belirtiyor.
Yeni ve Yenilenebilir Enerji Bakanlığı verilerine göre Hindistan, 31 Ağustos 2026 itibarıyla fosil yakıt dışındaki kaynaklardan 304,33 GW kapasiteye sahipti. 900 GW’a ulaşmak, bu tabanın neredeyse üç katına çıkarılması, yani yaklaşık 596 GW eklenmesi anlamına geliyor. Hedef güneş, rüzgâr, hidroelektrik ve nükleer enerjiyi kapsıyor.
Elektrik şebekeleri şimdiden bu büyümeye yetişmekte zorlanıyor. Üretim tesisleri ile bunlara bağlı iletim sistemleri farklı zamanlarda tamamlandığı için 2025-26’da yaklaşık 6.900 gigavatsaat yenilenebilir elektriğin iletimi kısıtlandı.
Berkeley Kaliforniya Üniversitesi Hindistan Enerji ve İklim Merkezi fakülte direktörü Nikit Abhyankar, şebekenin hedef açısından vazgeçilmez olduğunu söyledi:
Şebeke yetişemezse Hindistan’ın bu hedefe ulaşmasının imkânı yok.
Haneler ve işletmeler açısından pratik mesele, gün batımından sonra da ihtiyaç duyulduğunda uygun fiyatlı elektriğe erişebilmek. Hindistan’ın kapasite hedefini güvenilir enerjiye dönüştürebilmesi için üretimi, iletim şebekelerini ve depolamayı birlikte büyütmesi gerekiyor.
900 GW hedefi neyi ölçüyor?
Gigavat, bir enerji santralinin belirli bir anda üretebileceği elektrik gücünü ölçer. Kurulu kapasite, santrallerin beyan edilen üretim güçlerinin toplamıdır. Gerçek elektrik üretimi ise santrallerin ne kadar süre çalıştığına ve ne kadar enerji sağladığına bağlıdır.
Güneş panelleri gün ışığında elektrik üretirken rüzgâr türbinleri rüzgâr koşullarına bağlıdır. Nükleer santrallerin ve hidroelektrik tesislerinin çalışma düzenleri farklıdır. Bu teknolojileri bir araya getiren ulusal bir hedef, gün boyunca ve mevsimlere göre değişen katkıların planlanmasını gerektiriyor.
Hükümet verilerine göre temiz enerji, eylül itibarıyla kurulu kapasitenin yüzde 55’ini oluştururken önceki üç ayda elektriğin yaklaşık üçte birini sağladı. Santralleri daha uzun süre çalıştığı için ülkenin elektriğinin büyük bölümünü kömür sağladı.
Hindistan’ın mevcut hedefi, 2030’a kadar fosil yakıt dışındaki kaynaklardan 500 GW kapasiteye ulaşmak. 900 GW hedefi bu iddiaya 400 GW daha ekliyor; bu yüzde 80’lik artış için beş yıl daha süre tanıyor. Ağustos 2026 toplamı, 168,04 GW güneş ve 58,52 GW rüzgâr kapasitesini içeriyordu.
Başlıca planlama kilometre taşları şöyle:
- Ocak 2022: Yeşil Enerji Koridoru II. Aşama onaylandı; ilk tamamlanma hedefi 2025-26 mali yılıydı.
- Mart 2026: Merkezi Elektrik Kurumu, 2035-36’ya kadar fosil yakıt dışındaki kaynaklardan 900 GW’ı aşan kapasitenin şebekeye entegrasyonu için bir iletim planı yayımladı.
- 30 Eylül 2026: Kabine, Yeşil Enerji Koridoru III. Aşama’yı onayladı.
- 2030: Hindistan’ın mevcut 500 GW hedefinin son tarihi.
- 2032-33 mali yılı: III. Aşama’nın tamamlanması planlanıyor.
- 2035: Hindistan 900 GW’a ulaşmayı hedefliyor.
Şebeke yatırımı nereye gidecek?
Yeşil Enerji Koridoru III. Aşama, eyaletler ve Birlik Toprakları içindeki iletime odaklanıyor. Amaç, elektriği üretim tesislerinden alıp tüketicilere ulaştırabilecek şebekelere taşımak. Elektrik sektörü bu sürece “tahliye” adını veriyor.
Kabine, iletime 1,36,378 crore rupi, batarya depolamaya ise 50,000 crore rupi ayırdı. Açıklanan bu kalemlerin toplamı 1,86,378 crore rupi ediyor; bu, belirtilen toplam proje bütçesinden 27 crore rupi daha düşük. Duyuruda bu küçük fark açıklanmıyor.
Kabine, ilk duyuru haberlerinde belirtilen 2032’ye kadar 180 GW yerine, 2032-33 mali yılına kadar 135 GW’a kadar yenilenebilir enerji üretimini destekleyeceğini belirtiyor. Resmî kapsam, 900 GW hedefinin yüzde 15’ine karşılık geliyor. Dolayısıyla III. Aşama, daha geniş çaplı şebeke büyütme ihtiyacının bir parçası.
Uygulamayı Eyalet İletim Şirketleri denetleyecek. Yeni iletim projeleri için rekabet eden şirketler talep edecekleri tarifeler üzerinden teklif verecek, ardından varlıkları inşa edip sahiplenerek işletecek ve bakımını yapacak. Mevcut şebekelerin iyileştirilmesinde ise onaylanmış maliyetlerin ödeme esasını oluşturduğu farklı bir yöntem kullanılacak.
Merkezi mali destek, belirtilen proje bütçesinin yaklaşık yüzde 29’una karşılık geliyor. Hükümet, bu desteğin iletim ücretlerinin bir bölümünü karşılayacağını söylüyor. Bu nedenle toplam proje bütçesi ile merkezî katkı farklı tutarlar; program daha geniş bir finansman yapısına dayanıyor.
Güneş elektriği neden kısıtlanıyor?
Hindistan’ın yenilenebilir enerji büyümesi hem fiziksel şebeke sıkışıklığıyla hem de zamanlama sorunuyla karşı karşıya. Bir güneş santrali, elektriğini taşıyacak hatlar ve trafo merkezleri hazır olmadan devreye girebilir; bu durumda üretilen enerjinin bir kısmı tüketicilere ulaştırılamaz.
Enerji Bakanı Yardımcısı Shripad Yesso Naik, 29 Temmuz’da parlamentoya verdiği yazılı yanıtta sorunun boyutunu gösteren rakamları paylaştı. 25 Temmuz itibarıyla yaklaşık 21 GW değişken yenilenebilir enerji kapasitesi geçici şebeke erişimi kullanıyordu; bunun yaklaşık 12 GW’ı en yüksek güneş üretimi saatlerinde iletim kısıtlamalarıyla karşılaşıyordu.
Bilim ve Çevre Merkezi yenilenebilir enerji programı yöneticisi Binit Das, iletim projelerinin uzamasına arazi edinimi, geçiş hakkı izinleri, orman izinleri ve mahkeme davalarının yol açabildiğini belirtti. Güneş projelerinin yaklaşık 12 ila 18 ayda devreye alınabildiğini, iletim projelerinin ise 12 ila 24 ay veya daha uzun sürebildiğini söyledi.
II. Aşama, inşaat işinin ölçeğini gösteriyor. Yedi eyalette yaklaşık 10.750 devre kilometre iletim hattı ve 27.500 megavoltamper trafo merkezi kapasitesi eklemek üzere tasarlandı; yaklaşık 20 GW yenilenebilir üretimi destekleyecekti. İlk tamamlanma hedefinin ardından da uygulama çalışmaları sürdü.
Hükümet verileri ve Ember tahminleri, 16 ay boyunca yaklaşık 10 milyon hanenin elektrik ihtiyacına denk düşen güneş üretiminin kısıtlandığını da ortaya koyuyor. İlk rakam, aynı hane karşılaştırması için 12 aylık bir dönemi esas alıyordu. 2025-26’da ölçülen 6.900 GWh’lık kısıtlama, şebeke sıkışıklığını anlamak için daha belirli bir dönem ve miktar sunuyor.
Bataryalar güç ve süre bakımından ölçülmeli
Kabinenin 50 GWh’lık batarya hedefi depolanmış enerjiyi ölçüyor. Bir gigavatsaat, bir gigavat gücü bir saat boyunca sağlayabilecek enerji miktarıdır. Bataryanın GW değeri elektriği ne hızla verebildiğini, GWh değeri ise ne kadar enerji depolayabildiğini gösterir.
Örneğin 50 GWh, çalışma sınırları ve enerji kayıpları hesaba katılmadan teorik olarak 10 GW gücü beş saat sağlayabilir. Kabine duyurusu programın enerji depolama hedefini belirtiyor ancak toplam deşarj gücü için bir değer vermiyor.
Berkeley’in Hindistan’ın genel ihtiyaçlarına ilişkin aktarılan tahminleri, ilk tahminde 140 GW olan depolama ihtiyacının önümüzdeki on yılda 250 GW’a kadar çıkabileceğini gösteriyor. Abhyankar ve Berkeley’deki diğer fakülte direktörü Amol Phadke, 12 Kasım tarihli analizlerinde daha fazla iletim ve esnek elektrik talebinin yanı sıra ihtiyacı yaklaşık 200 GW olarak hesapladı. Bu tahminler depolama gücünü ölçerken III. Aşama, GWh cinsinden enerji kapasitesini belirtiyor.
Hindistan’ın faal batarya depolama kapasitesinin 2026 ortasında 8,5 ila 9,3 GWh olduğu tahmin ediliyordu. Buna karşılık, kümülatif ihale projeleri hattı 281 GWh düzeyindeydi. III. Aşama’nın planlanan 50 GWh’ı mevcut faal kapasitenin beş katından fazla; bu da gereken inşaat çabasını gösteriyor.
Depolamanın nerede yapılacağı da miktarı kadar önemli. Şebekede sıkışıklık yaşayan bir güneş santralinin yakınındaki bataryalar, öğle saatlerinde elektriği depolayıp iletim hattında boş kapasite olduğunda geri verebilir. Şebekenin gün boyunca sıkışık kaldığı yerlerde ise ek hatlar yine gerekebilir.
Avaada Group Yönetim Kurulu Başkanı ve kurucusu Vineet Mittal, programın güvenilir ve temiz elektrik için gereken üç işi bir araya getirdiğini söyledi:
İletim ve batarya depolamayı tek bir programda buluşturarak üretim, iletim ve kullanılabilirliğin birlikte ilerlemesi gerektiğini kabul ediyor.
İkinci depolama programı çalışmaları genişletiyor
Kabine, 2026 Kasım başında 92 GWh depolama kapasitesini desteklemek üzere 14.500 crore rupilik bir finansman programını da onayladı. Mali yardımın 2026-27 ile 2030-31 mali yılları arasında sağlanması planlanıyor; projelerin tahmini yatırım ihtiyacı 97.600 crore rupi.
Program, 30 GWh batarya, 60 GWh pompaj depolama ve 2 GWh yeni teknolojiyi kapsıyor. Pompaj depolamada elektrik, suyu bir rezervuara ulaşması için yokuş yukarı pompalamakta kullanılıyor; ihtiyaç olduğunda su türbinlerden geçirilerek elektrik üretiliyor.
Projeler, tarifeler üzerinden rekabetçi ihale yoluyla tahsis edilecek. Hem kamu hem de özel sektördeki elektrik dağıtım şirketleri mali destekten yararlanabilecek. Batarya geliştiricilerinin bileşenlerin en az yüzde 40’ını Hintli üreticilerden temin etmesi gerekiyor.
Finansman, fizibilite açığı desteği olarak tanımlanıyor: Kamu kaynakları, proje maliyetleri ile projeyi mali açıdan uygulanabilir kılacak gelir arasındaki farkın kapatılmasına yardımcı oluyor. Depolama karması da yalnızca bataryalara bağlı kalmak yerine yatırımı bataryalar, su rezervuarları ve yeni teknolojiler arasında dağıtıyor.
Kömür planlaması farklı bir yöne işaret ediyor
Enerji araştırma kuruluşu Ember’e atfedilen rakamlara göre kömür, 2025’te Hindistan elektriğinin yaklaşık yüzde 71’ini sağladı. Ember’e atfedilen ilk tahmin yaklaşık yüzde 75’ti. Her iki rakam da temiz enerji üretim kapasitesi genişlerken günlük elektrik arzının ne ölçüde kömüre bağlı kaldığını gösteriyor.
Merkezi Elektrik Kurumu Başkanı Ghanshyam Prasad, Hindistan’ın 2035’e kadar 150 GW’a kadar ek kömür kapasitesine ihtiyaç duyabileceğini söyledi. İlk açıklama aktarımında bu miktar 240 GW olarak verilmişti. Enerji planlamacıları, artan talep ve güneş ile rüzgâr üretimi düştüğünde arzın sürdürülmesi konusunda kaygılı.
Berkeley araştırmacıları ise farklı bir ekonomik sonuca ulaşıyor. Temiz enerji hedefi doğrultusunda, yapımı süren yaklaşık 35 GW’ın üzerindeki ilave kömür santrallerine ihtiyaç olmayacağını hesaplıyorlar. İlk tahminde yapımı süren kapasite yaklaşık 30 GW olarak verilmişti. Bu görüş, talebi güvenilir biçimde karşılamak için gereken temiz enerji üretiminin, depolamanın ve şebeke yatırımlarının yapılmasına bağlı.
Mevcut kömür santralleri başka bir işletme sorunu yaratıyor: Birçoğu, yenilenebilir elektrik arzı arttığında üretimini hızla azaltamıyor. Böylece güneş ve rüzgârın ucuz elektrik sağladığı saatlerde bile şebekede bu kaynaklara daha az yer kalıyor.
Abhyankar, Hindistan temiz enerji hedeflerine ulaşırsa yeni kömür santrallerinin atıl varlıklara dönüşebileceği uyarısında bulundu. Bu, maliyetli tesislerin yatırımlarını geri kazanacak kadar çalışamayabileceği anlamına geliyor. Dolayısıyla enerji şirketleri, yenilenebilir enerjiye ve depolamaya da yatırım yaparken yeni kömür santrallerinden ne kadar arz alacaklarına karar vermek zorunda.
Ucuz öğleden sonralar, pahalı akşamlar ve alıcı bulamayan projeler
Hindistan’ın elektrik piyasası, yalnızca daha fazla güneş kapasitesi kurmanın arz sıkıntılarını neden çözmeyeceğini şimdiden gösteriyor. Abhyankar ve Phadke, ihaleyle tahsis edilen yaklaşık 40 GW güneş projesinin hâlâ alıcı bulamadığını; şebekeye doğrudan erişim yoluyla müşterilere hizmet veren yaklaşık 8 GW güneş kapasitesinin ise 2025’te işletmeye başladığını tahmin ediyor.
Güneş üretimi, gündüz saatlerinde elektrik borsası fiyatlarını sıfıra yaklaştırabiliyor. Gün batımından sonra Hindistan Enerji Borsası’ndaki fiyatlar birçok kez birim başına 10 rupiye ulaşırken Tamil Nadu birim başına 37 rupiye kadar ödeme yaptı. Bir birim elektrik, bir kilovatsaat demektir.
Hindistan Güneş Enerjisi Kurumu’nun 1.000 megavat yenilenebilir enerji ve depolama ihalesi farklı bir alım modeli sunuyor. Kurum, güneş saatleri dışındaki yüksek kullanılabilirlik de dâhil olmak üzere geleneksel termik üretime benzeyecek biçimde tasarlanmış bir arz modeli için birim başına 5,25 ila 5,26 rupi fiyatla anlaşma sağladı. Bu fiyat 25 yıl boyunca sabit kalacak.
Abhyankar ve Phadke, en düşük toplam maliyete göre tasarlanmış temiz enerji yolunun enflasyona göre düzeltme yapıldıktan sonra ortalama elektrik tedarik maliyetini yaklaşık yüzde 15 azaltabileceğini ve 2035’e kadar yılda 2 lakh crore rupiden fazla tasarruf sağlayabileceğini tahmin ediyor. Bunlar analizlerindeki öngörülen tasarruflar; gerçekleşmeleri depolamaya, şebekelere ve talepteki değişikliklere bağlı.
Tüketiciler, su pompalama, araç şarjı, soğutma veya bazı fabrika faaliyetlerini güneş üretiminin yoğun olduğu saatlere kaydırarak gündüz üretilen ucuz elektriğin daha fazla kullanılmasına yardımcı olabilir. Gündüz tarifelerinin düşürülmesi, bu değişimi yapmaları için onlara mali bir gerekçe sunar.
Mumbai merkezli XKDR Forum’dan ekonomist Ajay Shah, doğrudan elektrik satışına getirilen kısıtlamaların ve diğer tüketicileri sübvanse etmek için kullanılan yüksek sanayi tarifelerinin yatırımları caydırabileceğini savunuyor. Önerileri arasında özel alıcılar ve yabancı yatırımcılar için erişimin kolaylaştırılması var. Hane faturalarında ise üretim maliyetlerinin yanı sıra şebeke ücretleri ve diğer kamu hizmeti maliyetleri yer almaya devam edecek.
Enerji güvenliği batarya hücrelerinin ötesine uzanıyor
Hindistan, ağırlıklı olarak Çin’den ithal ettiği batarya hücrelerine büyük ölçüde bağımlı. Bu nedenle depolama kapasitesini büyütmek, ithal fosil yakıt alımlarını yurt içinde üretilen elektrikle ikame etme fırsatının yanı sıra bir tedarik zinciri sorunu da doğuruyor.
Avaada Energy Üst Yöneticisi ve Direktörü Kishor Nair, Hindistan’ın ham petrol ihtiyacının yaklaşık yüzde 90’ını ithal ettiğini söylüyor. Yenilenebilir enerji üretimi ve depolamayla desteklenen ulaşım, binalar, tarım ve sanayi süreçlerinde daha kapsamlı elektrifikasyonu savunuyor.
Abhyankar ve Phadke, hücreler ithal edilse bile batarya projesinin yaşam boyu ekonomik değerinin yüzde 70’ten fazlasının Hindistan’da kalabileceğini hesaplıyor. Paket montajı, güç elektroniği, yazılım, inşaat, işletme, finansman ve mülkiyetin tümü yurt içinde gelir yaratabilir. Ayrıca değerli malzemeleri geri kazanmak için geri dönüşüm tesisleri kurulmasını ve yerli üretimin genişletilmesini öneriyorlar.
Hindistan’ın karşılaştığı zorluk artık yeterli sayıda panel ve türbin kurmaktan ibaret değil. Projelerin alıcı bulması, iletim hatlarının zamanında hazır olması, depolamanın fayda sağlayacağı yerlere kurulması ve enerji şirketlerinin uygun fiyatlarla güvenilir arz sağlaması gerekiyor. 2030 kapasite kilometre taşı ve III. Aşama’nın 2032-33 mali yılı için belirlenen son tarihi, 900 GW hedefinin vadesi gelmeden bu parçaların birlikte ilerleyip ilerlemediğini gösterecek.
Öne Çıkan Noktalar
- Hindistan, Ağustos 2026’da kaydedilen 304,33 GW kapasiteye karşılık, 2035’e kadar fosil yakıt dışındaki kaynaklardan 900 GW kapasiteye ulaşmayı hedefliyor.
- Yeşil Enerji Koridoru III. Aşama’nın açıklanan bütçesi 1,86,405 crore rupi; programın 2032-33 mali yılına kadar tamamlanması hedefleniyor.
- Program, 135 GW’a kadar yenilenebilir enerji üretimi için iletimi ve 50 GWh batarya depolama kapasitesinin kurulmasını destekliyor.
- Üretim ve iletim projelerinin tamamlanma zamanlarının örtüşmemesi nedeniyle 2025-26’da yaklaşık 6.900 GWh yenilenebilir elektriğin iletimi kısıtlandı.
- Başka bir finansman programı 92 GWh batarya, pompaj depolama ve yeni teknoloji kapasitesini destekliyor.
- Kömür kapasitesinin artırılması, elektrik alım kuralları, depolama yatırımları ve ithal batarya hücrelerine bağımlılık temel planlama sorunları olmaya devam ediyor.