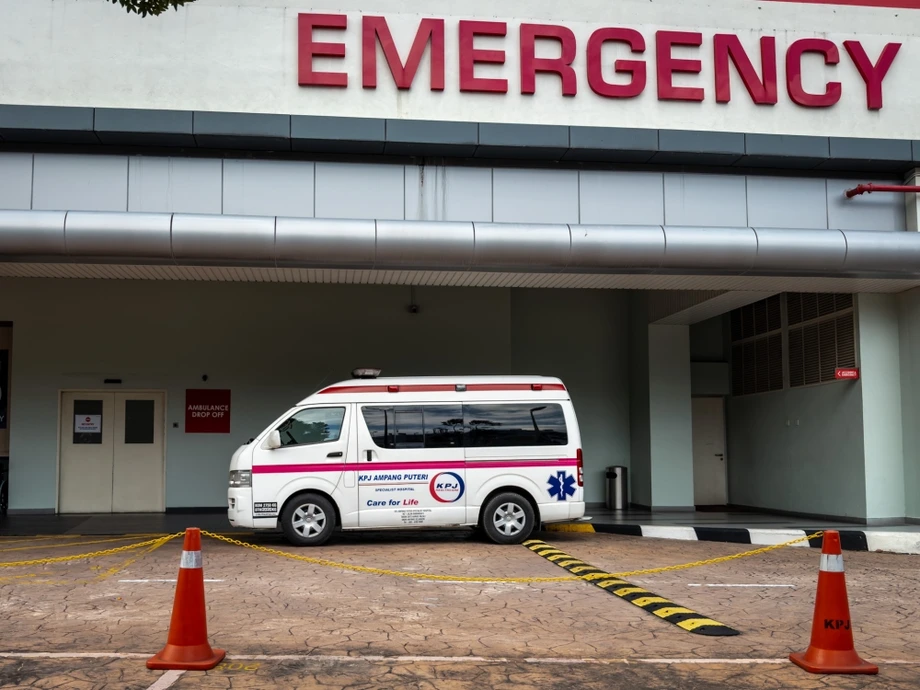
Hastaların masraflara yine katkıda bulunacağı, özel sağlık hizmetlerine daha uygun fiyatlı bir yol
Malezya, aylık RM60 ile RM550 arasında değişen gösterge niteliğindeki primlerle temel sağlık sigortası ve takaful sunacak MediAsas'ı Ocak 2027 sonuna kadar ülke genelinde uygulamaya koymayı planlıyor. 2027 Bütçesi kapsamındaki destek, uygun küçük işletme çalışanlarının ilk yıl primlerine RM200 katkıyı içeriyor ve bu destek için RM40 milyon ödenek ayrıldı.
İçindekiler
- Hastaların masraflara yine katkıda bulunacağı, özel sağlık hizmetlerine daha uygun fiyatlı bir yol
- Teras ve Fleksi neleri kapsayacak?
- Hastalar masrafların ne kadarını kendileri ödeyecek?
- Gerçek maliyeti hastane erişimi belirleyebilir
- Mevcut müşteriler başka bir plana geçebilecek
- RM40 milyonluk sübvansiyon neyi karşılıyor?
- Hastane ödemeleri nasıl değişecek?
- Pilot uygulamada neler denendi, sırada ne var?
- MediAsas, daha geniş kapsamlı bir maliyet reformunun parçası
- Öne Çıkan Noktalar
Haneler için temel tercih, aylık fiyatın ötesine geçiyor. Önerilen Standart plan, daha yaşlı poliçe sahipleri için daha yüksek bir limit olmak üzere yıllık RM100.000 teminat sağlıyor; ancak hastalar tedavi masraflarının ilk bölümünü yine kendileri karşılayacak. Katılımcı ağ dışındaki bir hastaneyi kullanmak, hastalık başına RM3.000 ile sınırlı olmak üzere ek yüzde 20 ödeme gerektirebilir.
Bank Negara Malaysia (BNM), MediAsas tanıtımında planı, standartlaştırılmış teminat ve koşullara sahip, isteğe bağlı ve her yıl yenilenebilir bir ürün olarak tanımlıyor. Planın, sağlık güvencesi bulunmayan kişilere ve prim artışlarının ya da mali durumlarındaki değişikliklerin ardından daha uygun fiyatlı bir seçenek arayan mevcut poliçe sahiplerine yönelik olduğu belirtiliyor.
Başbakan Yardımcısı ve Maliye Bakan Yardımcısı Liew Chin Tong, Dewan Rakyat'ta yaptığı açıklamada MediAsas'ın, kamu sağlık hizmetleri Malezyalılara hizmet vermeyi sürdürürken özel hastanelere erişim için başka bir seçenek sunacağını söyledi. İşsizlerin teminat kapsamına girip giremeyeceğine ilişkin soruları yanıtlarken planın isteğe bağlı yapısını şöyle açıkladı:
MediAsas, bu aşamada ulusal bir sağlık sigortası planı değil. İsteğe bağlı bir sigorta planı.
Sigortasız bir çalışan için MediAsas, düzenli prim ödemeleriyle özel sağlık hizmetlerine erişim sağlayabilir. Hâlihazırda sigortalı olanların ise mevcut teminatlarını temel planın limitleri, istisnaları, hastane erişimi ve faturaların kendilerine düşen payıyla karşılaştırması gerekiyor. Daha düşük bir primin hane bütçesinde yönetilebilir sağlık harcamaları sağlayıp sağlamayacağını bu farklar belirleyecek.
Teras ve Fleksi neleri kapsayacak?
MediAsas'ın iki ürün seçeneği bulunuyor: Standart plan MediAsas Teras ve Standart Plus seçeneği MediAsas Fleksi. Her ikisi de yatırım ürünlerinden ayrı, bağımsız sağlık güvencesi sunuyor. Takaful, katılımcıların ortak bir fona katkıda bulunduğu ve İslam ilkeleriyle uyumlu bir düzenleme aracılığıyla koruma sağlıyor.
Teras'ın önerilen yıllık limiti RM100.000; bu tutar daha yaşlı poliçe sahipleri için RM150.000'e çıkıyor. Tüketicilere yönelik son bilgilendirmede bu artışın 61 yaşında başladığı belirtilirken pilot uygulama ve beyaz kitap açıklamalarında yaş sınırı 60 olarak veriliyor. Fleksi ise hastanın başlangıçta çok daha yüksek ödeme yapması karşılığında yıllık RM300.000 teminat sunacak.
BNM'ye göre planın yıllık limitleri, yaygın tedavilerin yüzde 99'una kadarını karşılayacak şekilde tasarlandı. Teminat; yatış öncesi bakımı, hastane tedavisini, taburculuk sonrası bakımı ve seçilmiş ayakta tedavi hizmetlerini kapsıyor. Önerilen teminatlar arasında hastane odası ve yemek, ameliyat, ilaçlar, hastane malzemeleri ve günübirlik cerrahi bulunuyor.
Değerlendirilen ayakta tedaviler arasında dang humması, A ve B tipi grip, bronşit, zatürre ve bronkopnömoni yer alıyor. Bireyler 70 yaşına kadar plana katılabilecek, yıllık yenileme koşuluyla teminat 85 yaşına kadar sürecek.
Yıllık limit, planın bir poliçe yılı içinde ödeyeceği azami tutardır. Bu nedenle hanelerin hem limitin büyüklüğünü hem de bu limit kapsamında hangi tedavilerin yer aldığını değerlendirmesi gerekiyor. Daha yüksek bir limit, ancak hastanın ihtiyaç duyduğu bakımı kapsayan koşullarla birlikte anlam taşıyor.
Hastalar masrafların ne kadarını kendileri ödeyecek?
Teras için hastalık başına RM500, 61 yaş ve üzerindekiler için ise RM1.000 muafiyet öneriliyor. Muafiyet, sigortanın uygun masraflara katkıda bulunmaya başlamasından önce hastanın ödediği ilk tutardır. İlgili tedavilerin bu amaçla nasıl gruplandırılacağını poliçedeki hastalık tanımı belirliyor.
Belirlenmiş katılımcı hastanelerde önerilen düzenleme ek bir yüzdelik ödeme öngörmüyor. Bu ağın dışındaki hastanelerde ise hastalar, muafiyete ek olarak, uygun masrafların yüzde 20'sini hastalık başına RM3.000'i aşmamak üzere ödeyecek.
Önerilen koşullar kapsamında, RM500 muafiyeti olan ve ek ödeme üst sınırına ulaşan bir hasta, uygun faturanın RM3.500'ünü karşılayacak. RM1.000 muafiyeti olan biri için bu toplam RM4.000 olacak. Poliçenin kapsamı dışında kalan masraflar ise hanelere ek yük getirecek.
Fleksi farklı bir yaklaşım benimsiyor ve RM10.000 ile RM15.000 arasında muafiyetler öngörüyor. Pilot uygulama açıklamalarında, ağ içindeki tedaviler için RM10.000, ağ dışındaki tedaviler için RM15.000 muafiyet belirtiliyor. Bu çok daha yüksek muafiyet, ilk faturanın daha büyük bölümünü hastalara veya diğer sağlık teminatlarına bırakarak primleri düşürmeye yardımcı oluyor.
Bu yapı, işverenlerinin sağladığı sağlık teminatının üzerine ek koruma arayan bazı çalışanlara uygun olabilir. Birikimi ya da başka bir sigortası olmayanların, tedavi gerektiğinde böylesine yüksek bir ilk masrafı karşılayıp karşılayamayacaklarını değerlendirmesi gerekir.
Gerçek maliyeti hastane erişimi belirleyebilir
Liew, Parlamento'da, ek ödeme düzenlemelerinin pilot uygulama kapsamında hâlâ gözden geçirildiğini söyledi. MediAsas'ın fiyatlandırma koşullarına uyan hastanelerde hastalar ek yüzdelik ödemeden muaf olabilir; başka yerlerde tedavi için bu ödeme gerekebilir.
Kuala Nerus milletvekili Datuk Dr Alias Razak, Terengganu ve doğu kıyısındaki diğer eyaletler açısından pratik bir kaygıyı gündeme getirdi: Bu bölgelerde yakınlarda plana katılan hastane sayısı daha az olabilir. Bu bölgelerde yaşayanların önerilen yüzde 20'lik ödemeden muaf tutulup tutulmayacağını sordu.
Liew, dört büyük hastane grubunun katılmaya ilgi gösterdiğini söyledi. Ancak katılımları henüz kesinleşmedi. Parlamento'ya verilen yanıtta bu eyaletlerdeki hastane sayısı doğrulanmadı ve coğrafi muafiyet konusunda bir karar açıklanmadı. Nihai teminatlar, fiyatlar, hastane katılımı ve uygunluğa ilişkin açıkta kalan ayrıntıların ülke çapındaki uygulama başlangıcı civarında netleştirilmesi bekleniyor.
Ücretlerin yanı sıra mesafe de önemli. Katılımcı bir hastaneye ulaşmak için daha uzağa gitmesi gereken bir hasta; ulaşım, konaklama ve işten uzak kalma masraflarıyla karşılaşabilir. BNM, anlaşmalı hastanelerin uygun tedaviler için nakitsiz yatış imkânı sunacağını belirtiyor. Bu nedenle nihai hastane ağı, ürünün değerinde önemli rol oynayacak.
Liew, ağı genişletmeye yönelik hükümet çabalarını anlatırken milletvekillerine şöyle dedi:
Bank Negara Malaysia ve hükümet, mümkün olduğunca çok hastanenin MediAsas planına katılmasını umuyor.
Mevcut müşteriler başka bir plana geçebilecek
Mevcut sağlık sigortası ve takaful müşterileri, yeniden sağlık değerlendirmesine tabi tutulmadan veya yeni bekleme süreleri uygulanmadan mevcut sigortacıları ya da takaful operatörleri üzerinden MediAsas'a geçebilecek. Sağlık değerlendirmesi, sigortacının başvuru sahibinin sağlık durumunu inceleyip teminat koşullarını belirlediği süreçtir.
BNM, MediAsas kullanıma sunulana kadar poliçe sahiplerine mevcut poliçelerini sürdürmelerini tavsiye etti. Böylece mevcut teminatlarını sonlandırmadan önce yeni ürünü karşılaştırabilecekler. Geçiş düzenlemesi aynı sağlayıcı bünyesinde geçerli.
Yeni başvuru sahipleri farklı bir süreçten geçecek. Pilot uygulama açıklamalarında sağlık beyanı ve sağlık değerlendirmesinin yanı sıra genel durumlar için 30 gün, belirtilen hastalıklar için 120 gün bekleme süresi yer alıyor. Ayrıca mevcut sağlık sorunları, doğuştan gelen rahatsızlıklar, ruh sağlığı tedavileri, gebelikle ilgili bakım, diş tedavileri ve yurt dışındaki tedaviler dâhil 35 istisna belirtiliyor.
Pilot uygulama açıklamalarında, kesintisiz yedi yıllık teminatın ardından, bilgilerin kasıtsız biçimde bildirilmemesi nedeniyle taleplerin reddedilmesine karşı koruma da yer alıyor; dolandırıcılık gibi istisnalar ise bu korumanın dışında tutuluyor. Başvuru sahiplerinin sağlıkla ilgili soruları eksiksiz yanıtlaması gerekiyor. Geçiş yapmayı düşünen müşteriler de mevcut rahatsızlıklarının ve istisnaların yeni planda nasıl ele alınacağını karşılaştırmalı.
Geçici prim önlemleri, planın başlayacağı tarihe kadar bir miktar rahatlama sağlıyor. BNM'ye göre 2024'ten 2026'ya kadar uygulamaya konan, sağlık sigortası hasar enflasyonundan kaynaklanan artışlar en az üç yıla yayılıyor. Bu nedenden kaynaklanan yıllık ayarlamalar poliçe sahiplerinin çok büyük çoğunluğu için yüzde 10'un altında kalıyor. Toplam prim değişiklikleri, daha yüksek bir yaş grubuna geçiş de dâhil olmak üzere başka etkenlerden de kaynaklanabilir.
RM40 milyonluk sübvansiyon neyi karşılıyor?
2027 Bütçesi, 75'ten az çalışanı olan küçük ve orta ölçekli işletmelerdeki uygun her çalışan için MediAsas primlerinin ilk yılına RM200 katkı sağlıyor. Şirket başına en fazla 50 çalışan için destek veriliyor; öncelik, mevcut sağlık sigortası veya takaful güvencesi sınırlı ya da hiç olmayan çalışanlara tanınıyor.
RM40 milyonluk ödenek, 200.000 çalışana ulaşma hedefiyle örtüşüyor: 200.000 ile RM200'ün çarpımı RM40 milyona eşit. Uygun 50 çalışanın tamamı için destek alan bir şirketin yararlanacağı sübvansiyon RM10.000 olacak.
Bir hane için RM200, ilk yıl boyunca ayda yaklaşık RM16,67'ye karşılık geliyor. BNM'nin gösterge niteliğindeki prim aralığına göre yıllık primler RM720 ile RM6.600 arasında değişecek. Çalışanın gerçek primine bağlı olarak sübvansiyon, düşük tutarın yaklaşık yüzde 28'ini, yüksek tutarın ise yüzde 3'ünü karşılayacak.
55 yaşın altındaki EPF üyelerinin primleri ödemek için Akaun Sejahtera'daki birikimlerini kullanmasına da izin verilecek. Bu, aylık bütçesi kısıtlı kişilere başka bir ödeme kaynağı sunarken hesaptaki birikimi ve çekilen fonların sağlayabileceği gelecekteki getiriyi azaltacak.
Maliye Bakanlığı, bireyler ve yakın aile üyeleri için ödenen primlerin veya takaful katkılarının gelir vergisi indiriminden yararlanacağını belirtiyor. Vergi indirimi, vergiye tabi geliri azaltıyor; dolayısıyla nakit karşılığı kişinin vergi durumuna bağlı. KOBİ sübvansiyonu, EPF'den para çekme ve vergi indirimi farklı biçimlerde işliyor: Biri kamu kaynaklarından katkı sağlıyor, biri kişisel birikimleri kullanıyor, diğeri ise uygun vergi yükümlülüğünü azaltıyor.
Hastane ödemeleri nasıl değişecek?
MediAsas, genellikle DRG olarak anılan Tanıya Dayalı Gruplar sistemine aşamalı olarak geçecek. Hastane, her hizmet için ayrı ücret almak yerine hastanın tanısı ve tedavi kategorisine bağlı bir ödeme alacak. Amaç, verimli bakımı ve daha öngörülebilir tedavi maliyetlerini teşvik etmek.
Ücretler, özel hastanelerin gönüllü olarak sunduğu yaklaşık RM5 milyar değerindeki hasar verisi kullanılarak geliştirildi; bu tutar toplam hasar değerinin yaklaşık yüzde 40'ını oluşturuyor. ProtectHealth, DRG ücretlerini 4 Kasım'da özel sağlık hizmeti sağlayıcılarıyla paylaştı. Şimdilik bu ücretler yalnızca MediAsas için uygulanacak; her hizmet için ayrı ücret alınan mevcut işler ise sürecek.
Sağlık Bakanlığı Sağlık Dönüşüm Ofisi Üst Yöneticisi Dr Yap Wei Aun, ücretlerin enflasyon, yeni teknoloji ve işletme maliyetleri doğrultusunda gözden geçirileceğini söyledi. Böylece hastaneler, maliyetler ve tedavi yöntemleri değiştikçe güncellenebilen bir fiyatlandırma çerçevesi içinde çalışacak.
Planlanan tek bir ulusal taban ücret, mevcut ücretleri daha düşük olan bazı küçük bölgesel hastaneler ve doğu kıyısındaki sağlık kuruluşları için görece avantajlı olabilir. Ticari etkiler, plana kaç hastanenin katılacağına ve hastaların plana ne hızla dâhil olacağına da bağlı olacak.
Sektörün ilk değerlendirmeleri, hastane faaliyetlerinde ani bir değişiklik yerine hasta sayısında kademeli artış öngörüyor. KPJ Healthcare'in bölgesel varlığı ve IHH Healthcare'in Pantai ağı, katılım için olası seçenekler olarak gösterildi. Bu ticari değerlendirmelerin yanı sıra hükümetin öncelikli görevi, eyaletler genelinde kullanılabilir bir hastane ağı oluşturmak.
Pilot uygulamada neler denendi, sırada ne var?
BNM, 60'tan fazla paydaş görüşmesi, tüketici odak grupları ve analizlerin ardından MediAsas'ı tasarladı. Klang Vadisi'ndeki pilot uygulamada altı sigorta ve takaful operatörü ile 10 hastane yer aldı. Daha geniş çaplı uygulamaya geçmeden önce sistemler, yatış işlemleri, müşteri anlayışı ve operasyonel hazırlık test edildi.
Maliye Bakanlığının 6 Temmuz tarihli açıklamasında pilot uygulama sağlayıcıları AIA, Allianz Life, Great Eastern Life, Prudential BSN Takaful, Etiqa Family Takaful ve Syarikat Takaful Malaysia Keluarga olarak sıralandı. Katılımcılar arasında seçilmiş yasal kuruluşların ve hükümetle bağlantılı şirketlerin çalışanlarının yanı sıra KOBİ çalışanları da vardı; sonraki parlamento güncellemelerinde platform çalışanları ve diğer grupların da katıldığı belirtildi.
- Aralık 2024: BNM, sağlık sigortası primlerindeki değişiklikleri hafifletmek için geçici önlemleri duyurdu.
- 6 Temmuz 2026: Hükümet, MediAsas markasını, ürün seçeneklerini ve pilot uygulama düzenlemelerini açıkladı.
- Temmuz sonu-Ekim 2026: Klang Vadisi'ndeki pilot uygulamada hayata geçirme süreci test edildi; pilot uygulama açıklamalarında başlangıç tarihi 29 Temmuz olarak belirtildi.
- 4 Kasım 2026: ProtectHealth, DRG ücretlerini özel sağlık hizmeti sağlayıcılarıyla paylaştı.
- 11 Kasım 2026: Liew, uygulamaya hazırlık çalışmaları ve hastaların ek ödemelerine ilişkin inceleme hakkında Parlamento'ya bilgi verdi.
- Ocak 2027 sonu: Ülke çapında uygulamaya geçilmesi hedefleniyor.
Liew, ilk geri bildirimlerin cesaret verici olduğunu söyledi ve planı geliştirmek için görüşmelerin süreceğini belirtti. BNM'nin resmî tanıtımında Ocak 2027 hedefleniyor; Parlamento'ya verilen güncellemede ise ayın sonu belirtiliyor.
MediAsas, daha geniş kapsamlı bir maliyet reformunun parçası
Maliye Bakanlığı, Sağlık Bakanlığı ve BNM, beş stratejik alanı ve 11 girişimi kapsayan RESET programı aracılığıyla MediAsas'ı geliştiriyor. 25 Haziran 2025'te kurulan Özel Sağlık Hizmetleri Maliyetleri Ortak Bakanlık Komitesi'ne Maliye Bakanı II Amir Hamzah Azizan ve Sağlık Bakanı Dzulkefly Ahmad eş başkanlık ediyor.
Komite, planın tümüyle uygulanmasının ardından MediAsas'ı denetleyecek Bağımsız Yönetişim Kurulu'nu oluşturuyor. Komitenin daha geniş kapsamlı çalışmaları arasında özel hastane faturalarının sunumunu iyileştirmek, 586 sayılı Kanun kapsamındaki ruhsat süreçlerini modernleştirmek ve tıbbi kayıtların güvenli biçimde paylaşılmasını sağlamak da bulunuyor.
Malezya Dijital Sağlık Sertifikasyon Ağı'nın, hastaların farklı sağlık hizmeti sağlayıcıları arasında kayıtlarına erişmesini ve bu kayıtları paylaşmasını sağlaması amaçlanıyor. MediAsas'a katılan özel hastanelerin bu ağa dâhil olması bekleniyor; böylece hastalar tesisler arasında geçiş yaptığında tanı işlemlerinin tekrarlanması azaltılabilecek. Hastane ücretlerinin sınıflandırılması ve sunulması için ortak bir çerçevenin de Ağustos 2026'ya kadar geliştirilmesi planlanmıştı.
Uygun fiyat kaygıları sigorta primlerinin ötesine uzanıyor. Sağlık ekonomisti Profesör Syed Aljunid, finansman yaklaşımı nedeniyle MediAsas'ın rafa kaldırılması gerektiğini savundu. Parlamento'daki sorular, hastaların katılımcı hastanelere ulaşıp ulaşamayacağına odaklanırken tüketicilerin kaygıları arasında yıllık teminat limitleri ve EPF birikimlerinin kullanılması da yer alıyor.
Planın pratikteki sınavı, hedeflediği kişiler için primlerin, kişisel ödemelerin ve hastane erişiminin bir arada işleyip işlemediği olacak. Standart teminatlar ürünleri karşılaştırmayı kolaylaştırabilir. Öngörülebilir hastane ücretleri hasar maliyetlerinin kontrolüne yardımcı olabilir. Ancak hanelerin hem tedavi için yeterli teminata hem de kendilerine düşen fatura payını karşılayacak paraya ihtiyacı var.
Öne Çıkan Noktalar
- MediAsas'ın ülke çapında Ocak 2027 sonuna kadar uygulamaya konması hedefleniyor; gösterge niteliğindeki aylık primler RM60 ile RM550 arasında.
- Teras, yaşlı müşteriler için RM150.000'e yükselen yıllık RM100.000 teminat öneriyor; Fleksi ise çok daha yüksek muafiyetlerle RM300.000 teminat sunmayı öngörüyor.
- Hastane ağı dışındaki tedaviler için önerilen ek ödeme, muafiyete ilave olarak hastalık başına RM3.000 ile sınırlı yüzde 20.
- Mevcut poliçe sahipleri, yeniden sağlık değerlendirmesine veya yeni bekleme sürelerine tabi olmadan mevcut sağlayıcıları üzerinden geçiş yapabilir.
- Uygun KOBİ çalışanları, 200.000'e kadar çalışana yönelik RM40 milyonluk destek kapsamında ilk yıl primlerine RM200 katkı alabilir.
- EPF üzerinden ödeme imkânı ve gelir vergisi indirimi ek destek sağlarken kamu sağlık hizmetleri Malezyalılara hizmet vermeyi sürdürüyor.
- Planın haneler açısından pratik değeri, nihai ürün koşullarına ve katılımcı hastane ağına bağlı olacak.