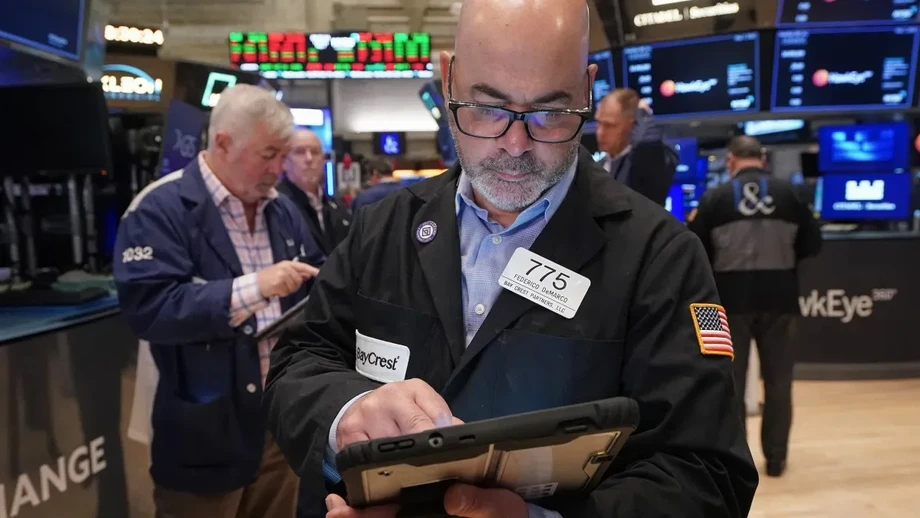
Kısa süreli toparlanmanın yerini sert satışlar aldı
Tayvan hisse senedi endeksi vadeli işlemleri, ABD'li çip ve yapay zeka hisselerindeki sert satışların teknoloji tedarik zincirine yayılmasıyla 5 Kasım'daki gece seansında 40.000'in altına indi ve bir ara 2.000 puandan fazla geriledi. Bu tersine dönüş, vadeli işlemleri 42.298'e taşıyan 400 puanı aşkın yükselişin ardından geldi.
İçindekiler
- Kısa süreli toparlanmanın yerini sert satışlar aldı
- Tersine dönüş nasıl gelişti?
- Eyalet seçimleri yapay zeka yatırımlarını neden etkiliyor?
- En sert darbeyi çip üreticileri ve depolama tedarikçileri aldı
- Qualcomm başka bir baskı noktasını ortaya koydu
- Borçlanma maliyetleri bulut sektöründeki kaygıları artırıyor
- Asya'daki kayıplar yaygın değil, belirli piyasalarda yoğunlaştı
- Petrol ve defansif hisseler farklı bir tablo çizdi
- Wall Street'te bir sonraki adım konusunda görüş ayrılığı
- Öne Çıkanlar
Dalgalanma, 2026 ABD ara seçimlerinde Demokratların zafer kazanmasının ardından yatırımcıların dikkatini veri merkezi inşaatına getirilebilecek olası kısıtlamalara çevirmesiyle yaşandı. Bu gelişme, yapay zeka yatırımlarının maliyeti ve getirisine ilişkin mevcut kaygılara eklendi. Demokratlar Kongrenin iki kanadında da kontrolü ele geçirirken, önemli eyalet seçimlerindeki zaferler inşaat izinleri ve elektrik politikalarına dair belirsizliği artırdı.
Taypey saatiyle 5 Kasım 23.34'te Philadelphia Yarı İletken Endeksi 791 puan, yani yüzde 7,7 düşmüştü. Nasdaq Bileşik Endeksi 982 puanla yüzde 3,8 gerilerken S&P 500 169 puan, yüzde 2,2; Dow Jones Sanayi Endeksi ise 595 puan, yüzde 1,1 düşüş kaydetti.
Taypey'de 6 Kasım'ın ilk saatlerinde satışlar hız kazandı. Nasdaq'ın gün içindeki kaybı yüzde 4,9'a, S&P 500'ün düşüşü yüzde 3,2'ye ulaştı; Dow 1.136 puan, yaklaşık yüzde 2,1 geriledi. Yarı iletken endeksi daha sonra yüzde 12'ye varan düşüş yaşarken, yılbaşından bu yana kazancı yaklaşık yüzde 25'e indi.
Nasdaq ayrıca önceki ay gördüğü rekor seviyenin yüzde 10'dan fazla altına gerileyerek yatırımcıların düzeltme olarak adlandırdığı bölgeye girdi. Tayvan üzerindeki yakın vadeli baskı hem vadeli işlemlerden hem de ABD seansında yaklaşık yüzde 10 düşen Taiwan Semiconductor Manufacturing Co.'nun Amerikan depo sertifikalarından kaynaklandı.
Tersine dönüş nasıl gelişti?
Piyasalar seçim sonuçlarının bazı yönlerini başlangıçta olumlu karşıladı. Yatırımcılar, Cumhuriyetçi Başkan Donald Trump'la karşı karşıya kalan Demokrat Kongrenin büyük politika değişikliklerini sınırlayabileceğini ve İran'la savaşın sona erdirilmesi yönündeki baskıyı artırabileceğini öngördü. Yapay zeka yatırımlarına yönelik kaygılar artarken teknoloji tedarikçileri ters yönde hareket etti.
- 4 Kasım, Asya işlemleri: Yatırımcılar seçim sonuçlarını değerlendirmeyi sürdürürken ve Kongrenin hiçbir kanadında kazanan resmen ilan edilmemişken Japonya'nın Nikkei endeksi yaklaşık yüzde 3,1 düştü.
- 4 Kasım, ABD işlemleri: Dow yüzde 3,03 yükseldi, S&P 500 yüzde 1,58 değer kazandı, Nasdaq ise yüzde 1,44 arttı. Buna karşın Philadelphia Yarı İletken Endeksi yüzde 3,1 geriledi.
- 5 Kasım, Asya işlemleri: Tayvan'ın TAIEX endeksi yüzde 3,20 düşerek 41.574,72'ye, Güney Kore'nin KOSPI endeksi ise yüzde 5,28 gerileyerek 5.383,81'e indi.
- 5 Kasım, Tayvan gece işlemleri: Endeks vadeli işlemleri 42.298'e yükseldikten sonra yön değiştirdi ve Amerikan teknoloji hisselerindeki sert düşüşle 40.000'in altına indi.
- 6 Kasım'ın ilk saatleri, Taypey saatiyle: Yarı iletken ve yapay zeka altyapısı şirketlerinin en büyük kayıpları yaşamasıyla Nasdaq'ın gün içindeki düşüşü yüzde 4,9'a çıktı.
Tersine dönüş, Wall Street perşembe günü açılmadan önce bile görülüyordu. ABD Doğu Saati'yle 03.03'te Nasdaq 100 vadeli işlemleri yüzde 1 düşerken S&P 500 vadeli işlemleri yüzde 0,2 geriledi, Dow vadeli işlemleri ise yüzde 0,3 yükseldi. Normal seans başladığında satışlar üç büyük endekse de yayıldı.
Eyalet seçimleri yapay zeka yatırımlarını neden etkiliyor?
Teksas valisi seçilen Gina Hinojosa, veri merkezi projelerine daha sıkı kısıtlamalar getirilmesini savunmuştu. Yeni projelere karşı çıkan Demokrat adaylar Georgia'daki önemli seçimleri de kazandı. Böylece yerel inşaat kararları, gelecekteki yapay zeka harcamalarına ilişkin piyasa değerlendirmesinde yer buldu.
Veri merkezleri, yapay zeka sistemlerini eğiten ve çalıştıran bilgisayarlara ev sahipliği yapıyor. Bu tesislerin yaygınlaşması işlemci, bellek, depolama, ağ ekipmanı ve elektrik talebini artırıyor. Dolayısıyla bir tesisin açılışındaki gecikme, çeşitli sektörlerde beklenen siparişleri etkileyebiliyor.
Capital Economics'in baş piyasa ekonomisti Jonas Goltermann, valiler ve eyalet meclislerinin inşaatı kısıtlamak için nispeten hızlı adım atabilmesi nedeniyle eyalet yönetimlerini en yakın siyasi risk olarak gösterdi. Macquarie Group analistleri de Hinojosa'nın zaferini, büyük projelerin planlandığı Teksas'ta kuralların sıkılaşabileceğine dair olası bir işaret olarak değerlendirdi.
Piyasa değerlendirmelerinde belirli bir yeni kısıtlama ya da uygulama tarihi belirtilmedi. Demokratların ocak ayında Kongrenin kontrolünü devralması beklenirken Trump'ın başkanlık vetosu, federal yasaları engellemesine olanak tanıyor. State Street Investment Management'ın baş sabit getirili menkul kıymetler stratejisti Masahiko Loo, yapay zeka yatırımları, enerji talebi ve tüketici maliyetleri etrafındaki belirsizlik artsa da bu yetkinin kapsamlı değişiklikleri sınırlayabileceğini söyledi.
En sert darbeyi çip üreticileri ve depolama tedarikçileri aldı
Sandisk yüzde 22'ye varan düşüş yaşarken önceki seansta kaydettiği yüzde 7'lik gerileme de derinleşti. AMD yüzde 17'ye, Micron ise gün içinde yaklaşık yüzde 16'ya varan kayıp yaşadı. Intel yaklaşık yüzde 10 gerilerken Nvidia ve Broadcom da satışlar sırasında yaklaşık yüzde 9 değer kaybetti.
Zayıflık, işlemcilerin çevresindeki ekipmanı sağlayan şirketlere de yayıldı. Seagate Technology ve Western Digital işlem sırasında bir ara yüzde 15'ten fazla düştü. Astera Labs yaklaşık yüzde 17, Lumentum yüzde 14'e yakın, MACOM Technology yüzde 15, SiTime yüzde 11, Wolfspeed yüzde 14 ve Veeco Instruments yüzde 7 geriledi. Bir çip hisseleri sepetini izleyen iShares Semiconductor ETF yaklaşık yüzde 11 düştü.
Son dönemdeki güçlü sonuçlar fazla koruma sağlamadı. Optik teknoloji tedarikçisi Coherent, veri merkezi bağlantılarına yönelik taleple desteklenen yüzde 50'lik çeyreklik gelir artışı açıklamasına rağmen yüzde 13 geriledi. Arm Holdings'in sonuçları ve öngörüleri piyasa beklentilerini aşsa da yatırımcılar daha güçlü bir büyüme beklediğinden hisse yaklaşık yüzde 13 düştü.
Bazı şirketler kendilerine özgü aksaklıklarla da karşılaştı. Micron, iş gücü anlaşmazlıkları nedeniyle Tayvan'da fabrika kurma planlarını durdurdu. Morningstar'ın baş ABD stratejisti Dave Sekera, Intel'in beklenenden zayıf gelir tahminlerinin perşembe günkü satışlardan önce de veri merkezi yatırımlarının daha yavaş genişleyebileceği kaygısını artırdığını söyledi.
Qualcomm başka bir baskı noktasını ortaya koydu
Qualcomm'un akıllı telefon işi, temkinli olmak için ayrı bir gerekçe sundu. Şirketin telefon çipi bölümünün geliri dördüncü çeyrekte yüzde 26 düşerek 5,14 milyar dolara indi ve 5,25 milyar dolarlık beklentinin altında kaldı. Açık 110 milyon dolar, yani beklenen tutarın yaklaşık yüzde 2,1'i kadardı.
Şirket hisseleri piyasa kapanışının ardından yüzde 8'den fazla düştü ve perşembe günü yaklaşık yüzde 13 aşağıda açıldı. Hayal kırıklığı yaratan kâr tahmini baskıyı artırarak veri merkezi işine ilişkin daha olumlu görünümü gölgede bıraktı.
Yapay zeka altyapısı talebiyle bağlantılı bellek fiyatlarındaki artış telefon maliyetlerini yükseltti ve telefon talebini zayıflattı. Counterpoint Research verilerine göre eylül çeyreğinde küresel akıllı telefon sevkiyatları beşte bir oranında düştü. Qualcomm Üst Yöneticisi Cristiano Amon, Android telefon satışlarının dip seviyeye indiğini ve toparlanmaya başladığını söyledi.
Bu ilişki, çip yatırımcıları için zor bir denge yaratıyor. Yapay zeka harcamaları bellek ve bilgi işlem ekipmanı talebini artırırken diğer elektronik üreticileri için bileşen maliyetlerini yükseltebiliyor. Qualcomm'un sonuçları, piyasaların yapay zeka yatırımlarının hızını yeniden değerlendirdiği sırada bu baskıyı gözler önüne serdi.
Borçlanma maliyetleri bulut sektöründeki kaygıları artırıyor
CoreWeave yaklaşık yüzde 14, Nebius yüzde 17, Iren ise yüzde 19 düştü. Bu şirketler, yapay zeka iş yüklerine odaklanarak bilgi işlem kapasitesi sağlayan ve genellikle yeni nesil bulut sağlayıcıları olarak adlandırılan bir grupta yer alıyor.
CoreWeave, Nebius ve Iren'in her biri ekim ayında zaten en az yüzde 30 değer kaybetmişti. JPMorgan'dan James Sullivan, yeni nesil bulut şirketlerinin borçlanma marjlarındaki genişlemeye dikkat çekti. Borçlanma marjı, kredi verenin gösterge faiz oranının üzerine eklediği faizdir; marjın genişlemesi yeni tesislerin finansmanını pahalılaştırır.
Büyük bulut işletmecilerinin yatırımlarını destekleyen, nakit üreten yerleşik işleri var. Borçlanmaya daha fazla bağımlı şirketlerin hesabı daha sıkışık: İnşaatı finanse etmeleri, tesisleri açmaları ve finansman maliyetlerini karşılayacak kadar gelir elde etmeleri gerekiyor. İzinlerdeki gecikmeler, bu gelirin elde edilmesine kadar geçen süreyi uzatabiliyor.
Büyük teknoloji şirketleri de perşembe günü geriledi, ancak düşüşleri genel olarak altyapı uzmanlarınınki kadar sert olmadı. Meta yüzde 4, Amazon yüzde 3, Microsoft yüzde 2 ve Alphabet yüzde 1 düştü. Oracle bir ara yaklaşık yüzde 9 gerilerken Tesla yaklaşık yüzde 10 değer kaybetti.
Tandem Investment Advisors portföy yöneticisi Jordan Watson, dalgalanmanın sürebileceği uyarısında bulunarak yapay zeka altyapısına ayrılan büyük kaynakların yatırımcıların beklediği getiriyi sağlayıp sağlamayacağını sorguladı. Bu kaygı, siyasi tartışmayı finansal sorunla ilişkilendiriyor: İnşaat harcamalarının sonunda müşteri bulması ve kârlı kullanım alanları yaratması gerekiyor.
Asya'daki kayıplar yaygın değil, belirli piyasalarda yoğunlaştı
Güney Kore'nin yarı iletkenlere olan yüksek maruziyeti ülkeyi özellikle savunmasız bıraktı. SK Hynix yüzde 8,5, Samsung Electronics ise yüzde 6,5 düştü. Gerileme sırasında KOSPI'de geçici işlem durdurma uygulandı; teknoloji ağırlıklı Kosdaq da yüzde 5,11 geriledi.
Tayvan'ın TAIEX endeksi yüzde 3,20 düşerek 41.574,72'ye indi ve haftalık kaybının yaklaşık yüzde 8'e ulaşması bekleniyordu. Foxconn yüzde 3'ten fazla düşerken TSMC'nin Tayvan'da işlem gören hisseleri Asya seansında yüzde 0,88 geriledi; Amerikan depo sertifikalarındaki çok daha sert düşüş ise daha sonra yaşandı.
Japonya'nın Nikkei endeksi perşembe günü yüzde 1,79 düşüşle 61.077,90'da kapanırken daha geniş kapsamlı Topix yüzde 1,16 artışla 3.940,39'a çıktı. Aradaki 2,95 puanlık fark, endekslerdeki şirket bileşimlerinin farklı olmasını yansıtıyordu. Toyota'nın güçlü kâr açıklaması ve görünümünü iyileştirmesinin ardından yüzde 16,7 yükselmesi Topix'i destekledi.
Japon yapay zeka tedarikçileri çarşamba günkü seansta zaten sert satışlarla karşılaşmıştı. Advantest yüzde 6,4, Tokyo Electron yüzde 5, SoftBank Group yaklaşık yüzde 7 ve Kioxia yüzde 10 düştü. Fiber kablo tedarikçileri Fujikura ve Furukawa Electric sırasıyla yüzde 8,2 ve yüzde 9 kayıp yaşadı. Nikkei'nin 225 bileşeninden 130'u düşerken 95'i yükseldi.
Diğer piyasalar perşembe günü yükseldi. Hong Kong'un Hang Seng endeksi yüzde 3,67, Avustralya'nın ASX 200 endeksi yüzde 2,61 arttı; Çin'in CSI 300 endeksi ise yüzde 0,29 yükseldi. Moore Threads, Biren Technology ve SMIC dahil Çinli çip şirketleri de değer kazandı. Avrupa'da ASML, Soitec ve Infineon gerilerken STOXX 600 öğle saatleri civarında yaklaşık yüzde 0,47 yükseldi.
Petrol ve defansif hisseler farklı bir tablo çizdi
ABD'de tüketim malları şirketlerinin hisseleri perşembe günü teknoloji hisselerindeki satışlar sırasında yüzde 1'den fazla yükselirken enerji ve kamu hizmetleri hisseleri de arttı. Chevron ve Johnson & Johnson, Dow'daki kayıpları sınırlamaya yardımcı oldu ancak yükselişleri genel satışları telafi etmeye yetmedi.
Petrol fiyatları sert biçimde iki yönde de hareket etti. Çarşamba günü Brent petrolün varil fiyatı 8,98 dolar, yüzde 8,7 düşüşle 94,62 dolara; West Texas Intermediate (WTI) ise 7,97 dolar, yüzde 8,3 kayıpla 88,12 dolara indi. Asya işlemlerinde fiyatlar daha da düştü, ardından perşembe günü ilerleyen saatlerde toparlandı. WTI yüzde 2'den fazla yükselerek 90 doların üzerine çıkarken Brent de yüzde 2'den fazla artışla yaklaşık 97 dolara ulaştı.
Yatırımcılar, Demokratların Kongre kontrolünü ele geçirmesinin Trump üzerinde İran'la savaşı sona erdirmek için müzakere baskısını artırabileceğini öngörmüştü. Yakıt maliyetlerindeki düşüş Asya'daki havayolu hisselerini destekledi: Singapore Airlines yüzde 3,2, Cathay Pacific yüzde 2,2 ve Japan Airlines yüzde 6,2 yükseldi. Petrolün önceki düşüşü sırasında enerji ve deniz taşımacılığı şirketleri gerilemişti.
Devlet tahvilleri de alıcı buldu. ABD'nin 10 yıl vadeli tahvillerinin getirisi yaklaşık yüzde 4,85'e, benzer vadeli Japon tahvillerinin getirisi ise 5,8 baz puan düşüşle yüzde 2,76'ya indi. Bir baz puan, yüzde puanının yüzde biridir.
İngiltere'de ise faiz cephesinde farklı bir gelişme yaşandı. İngiltere Merkez Bankası politika faizini çeyrek puan artırarak yüzde 4'e çıkardı. Sekiz politika yapıcı bu artışı desteklerken Catherine Mann daha büyük bir artıştan yana oldu. Enerji maliyetlerinin yarattığı baskıyla İngiltere'de enflasyon eylül ayında yüzde 3,5'e ulaşmış, bankanın yüzde 2'lik hedefini aşmıştı.
Wall Street'te bir sonraki adım konusunda görüş ayrılığı
Andrew Tyler'ın liderliğindeki JPMorgan ABD piyasa istihbaratı ekibi, yakın vadede toparlanma ihtimaline ilişkin olumlu görüşünü korudu. Ekip, kârları ekonomik faaliyetle birlikte yükselip düşme eğiliminde olan döngüsel şirketlerle teknoloji hisselerini birlikte tercih ederken bu bileşimde döngüsel şirketlerin payını artırdı.
JPMorgan, geliştiricilerin başka eyaletlerde inşaat yapabileceği ve daha sıkı kuralların da projelere alan bırakacağı gerekçesiyle Teksas'a ilişkin kaygıların aşırı olabileceğini savundu. Buna karşın ekip, satış baskısının sona ermesini, büyük bulut işletmecilerinin harcama planlarını doğrulamasını, yarı iletken ve bellek şirketlerinin daha güçlü sonuçlar açıklamasını ve sermaye piyasası faaliyetlerinin toparlanmasını bekliyordu.
Barclays'in küresel hisse senedi analizi başkanı Alex Altmann, seçimlerden çok yapay zeka finansmanına ve gelecekteki gelir artışına ağırlık verdi. Citadel Securities stratejisti Scott Rubner, dirençli şirket kârlarına ve yatırımcıların pozisyonlarını yeniden oluşturmak için sahip olduğu alana işaret ederek yıl sonuna doğru yükseliş için uygun koşullar bulunduğunu söyledi. JPMorgan'dan Craig Cohen de 1950'den bu yana ara seçimleri izleyen yılda ortalama yaklaşık yüzde 15 kazanç elde edildiğine dikkat çekti.
Rosenblatt Securities analisti Kevin Cassidy, belirsiz politika kararlarına piyasanın verdiği anlık tepkiyi şöyle tanımladı:
yatırımcılar belirsizlikten hoşlanmıyor.
Yorkville Ives analisti Daniel Ives, pratik yapay zeka uygulamalarını ve yatırım getirilerini gösterebilen şirketleri tercih ederek daha seçici davrandığını söyledi. OpenAI ise perşembe günü yayımladığı politika taslağında veri merkezi yatırımlarını savunarak bu tesislerin daha geniş kapsamlı sanayi gelişimini ve ekonomik faydaları desteklemesi gerektiğini belirtti.
Tayvanlı üreticiler ve yatırımcılar için önlerindeki somut sınamalar, bulut harcamalarına ilişkin taahhütler, çip şirketlerinin kârları ve inşaat izinleriyle ilgili fiili kararlar. Perşembe günkü işlemler, bu kararlara ilişkin beklentilerin Amerikan eyalet seçimlerinden Asya'daki fabrikalara, borsalara ve vadeli işlem sözleşmelerine ne kadar hızlı yansıyabildiğini gösterdi.
Öne Çıkanlar
- Tayvan gece seansı vadeli işlemleri, önce 42.298'e yükseldikten sonra 40.000'in altına indi.
- Nasdaq'ın gün içindeki kaybı yüzde 4,9'a ulaştı ve endeks yakın zamandaki zirvesinin yüzde 10'dan fazla altına geriledi.
- Philadelphia Yarı İletken Endeksi yüzde 12'ye varan düşüş yaşadı; Sandisk ve AMD özellikle sert kayıplar verdi.
- Demokratların seçim zaferleri veri merkezi izinlerine ilişkin kaygıları artırırken finansman maliyetleri ve şirket tahminleri de baskı yarattı.
- Tayvan'ın TAIEX endeksi yüzde 3,20, Güney Kore'nin KOSPI endeksi yüzde 5,28 düştü; diğer bazı Asya piyasaları ise yükseldi.
- Yatırımcılar yeni sinyaller için bulut yatırımı planlarını, yarı iletken şirketlerinin kârlarını ve inşaat politikalarını izliyor.