Rekor düşüş düzenleyiciler üzerindeki baskıyı artırdı
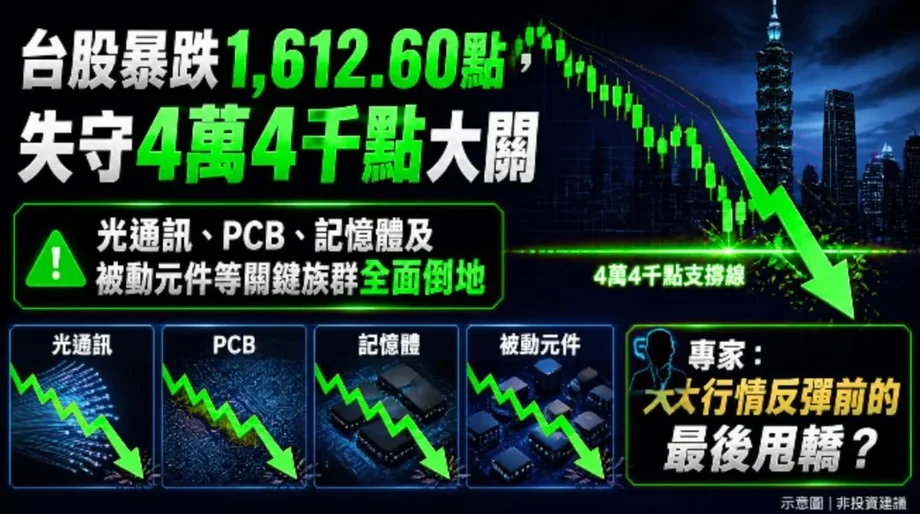
Tayvan'ın gösterge borsa endeksi, 6 Kasım'da işlemlerin erken saatlerinde 3.737,67 puana kadar gerileyerek 37.837,05'e düştü. Bunun üzerine Başbakan Cho Jung-tai, Finansal Denetim Komisyonu'na piyasayı istikrara kavuşturacak önlemler hazırlaması talimatını verdi. Düşüş, piyasa tarihindeki en büyük gün içi puan kaybı oldu.
İçindekiler
- Rekor düşüş düzenleyiciler üzerindeki baskıyı artırdı
- Satışları ne tetikliyor?
- 2025 paketi somut bir örnek sunuyor
- Ödünç alınan hisselere yönelik kısıtlamalar nasıl işliyor?
- Piyasa düşüşünde teminat esnekliği neden önem taşıyor?
- Yabancı yatırımcıların satışları neden önemini koruyor?
- Gümrük vergilerine verilen karşılık nasıl gelişti?
- Önceki müdahaleler ne sonuç verdi?
- Öğleden sonraki karar neyi değiştirecek?
- Öne Çıkanlar
Endeks en düşük seviyesinde yaklaşık yüzde 9 geriledikten sonra, öğle öncesinde kayıplarını önemli ölçüde azalttı. Satış dalgası, ABD hisselerindeki sert düşüşlerin ve yabancı yatırımcıların satışlarının sürmesinin ardından geldi. Yapay zekâ ve yarı iletkenlerle bağlantılı hisseler baskı altında kaldı.
Finansal Denetim Komisyonu Başkanı Peng Jin-long, Kaohsiung'daki Tayvan Haftası etkinliklerine katılmadan önce yaptığı açıklamada, komisyonun işlemleri değerlendirmek ve nasıl karşılık vereceğini belirlemek üzere öğleden sonra toplanacağını söyledi. Yatırımcılara sakin olmaları çağrısında bulunan Peng, uluslararası piyasalardaki sert dalgalanmalara rağmen Tayvan ekonomisinin temellerinin sağlam olduğunu belirtti.
Açığa satışa getirilecek kısıtlamalar dikkat çeken önlemler arasındaydı. Peng, daha önceki piyasa çalkantılarında komisyonun edindiği deneyime değindi ancak sabahki açıklaması sırasında yeni paketin içeriğini, yürürlük tarihini veya ne kadar süreceğini teyit etmedi. Öğleden sonra bir duyuru yapılması bekleniyordu.
Satışları ne tetikliyor?
6 Kasım'daki düşüş, ABD'deki ara seçim sonuçlarının ardından, yapay zekâ veri merkezlerini etkileyebilecek politikalara ilişkin belirsizlik sürerken ABD teknoloji hisselerinde yaşanan satışların ardından geldi. Yatırımcıların bu görünümü yeniden değerlendirmesiyle Tayvan'daki yapay zekâ ve yarı iletken hisseleri baskı gördü. Cho, Orta Doğu'daki belirsizliğe ve dünyanın büyük piyasalarındaki sert hareketlere de dikkat çekti.
Tayvan Borsası verilerine göre yabancı ve Çin ana karasından yatırımcılar 5 Kasım'da Tayvan hisselerinde net 102,461 milyar NT$ tutarında satış yaptı. Net satış, satışların alımları bu miktarda aştığı anlamına geliyor. Gösterge endeks, 6 Kasım sabahındaki düşüşten önce, 5 Kasım kapanışı itibarıyla 6 Ekim'deki 49.822,55 seviyesinden yüzde 16,55 gerilemişti.
Cho, hükümetin yurt içi ve uluslararası işlemleri yakından izleyeceğini ve koşullar değiştikçe karşılık vereceğini söyledi. Piyasa işlemlerinin piyasa tarafından belirlenmesi gerektiğini de belirten Cho, Tayvan sanayilerinin kârlılığına ve potansiyeline güvendiğini ifade etti.
Hükümetin acil görevi, yatırımcılar yurt dışındaki gelişmelere tepki verirken düzensiz işlemleri yönetmek. Önerilen araçlar, endekse taban koymak yerine hisselerin nasıl satıldığına ve yatırımcıların borç yükümlülüklerini nasıl karşıladığına odaklanıyor.
2025 paketi somut bir örnek sunuyor
Şimdi gündemdeki önlemler için en açık örnek, Finansal Denetim Komisyonu'nun Nisan 2025 duyurusu. 6 Nisan 2025'te yayımlanan duyuru, Qingming tatili nedeniyle piyasaların kapalı kalmasının ardından 7-11 Nisan tarihleri için üç geçici önlem getirdi.
Komisyon, ABD'nin karşılıklı gümrük vergisi politikalarının yurt dışı piyasalarda büyük düşüşlere yol açtığını, bu sırada Tayvan piyasasının tatil nedeniyle kapalı olduğunu belirtti. Bu nedenle işlemlere dönen yatırımcılar, ticaret politikası belirsizliğini korurken birkaç günlük uluslararası gelişmeye aynı anda tepki vermek durumunda kalacaktı.
Paket, ödünç alınan hisselerin satış emirlerine uygulanan günlük limiti düşürdü, başka bir açığa satış türü için asgari teminat şartını yükseltti ve belirli teminat yükümlülüklerini karşılamak için kullanılabilecek varlıkların kapsamını genişletti. İlk iki önlem, fiyat düşüşü üzerine pozisyon almayı zorlaştırdı veya maliyetini artırdı. Üçüncü önlem ise aracı kurumların ek teminat talep ettiği yatırımcılara daha fazla esneklik sağladı.
Kasım ayında görüşülen önlemler için bu kurallar örnek oluşturuyor. Peng'in sabahki açıklamaları, komisyonun aynı önlemleri tekrarlayıp tekrarlamayacağını, farklı bir bileşim seçip seçmeyeceğini ya da başka önlemler getirip getirmeyeceğini açık bırakmıştı.
Ödünç alınan hisselere yönelik kısıtlamalar nasıl işliyor?
Açığa satış yapanlar hisseleri ödünç alır, satar ve iade etmeden önce daha düşük fiyattan geri almayı umar. Potansiyel kazançları, ödünç alma maliyetleri ve diğer giderler düşüldükten sonra satış ve alış fiyatları arasındaki farktır. Fiyat yükselirse hisseleri geri almak daha pahalıya gelir.
Tayvan'ın 2025 paketi iki ödünç alma kanalını kapsıyordu. Menkul kıymet ödünç alma yoluyla yapılan satışlarda Finansal Denetim Komisyonu, gün içindeki emir limitini, ilgili menkul kıymetin önceki 30 iş günündeki ortalama günlük işlem hacminin yüzde 30'undan yüzde 3'üne indirdi.
Bu, söz konusu limit kapsamında izin verilen emir miktarında yüzde 90'lık bir düşüş anlamına geliyordu. Örneğin, bir hissenin 30 günlük ortalama günlük işlem hacmi 1 milyon hisseyse ilgili üst sınır 300.000 hisseden 30.000 hisseye düşecekti.
Teminatlı açığa satışlarda Finansal Denetim Komisyonu, borsada işlem gören ve tezgâh üstü işlem gören menkul kıymetler için asgari teminat oranını yüzde 90'dan yüzde 130'a çıkardı. Teminat, borç alan yatırımcının sağlaması gereken güvence niteliğindeki varlıklardır. Oranın yükselmesi, aynı miktarda açığa satış yapmak için daha fazla teminat bağlanması anlamına gelir.
Nisan duyurusu, belirli riskten korunma ve piyasa yapıcılığı faaliyetleri de dahil olmak üzere tanımlanmış faaliyetler için istisnaları korudu. Piyasa yapıcılar, diğer yatırımcıların işlem yapabilmesi için alış ve satış fiyatları sunar. Riskten korunma ise başka bir yatırımın veya finansal ürünün riskini azaltmak için dengeleyici bir pozisyon almaktır.
Piyasa düşüşünde teminat esnekliği neden önem taşıyor?
2025 paketinin üçüncü bölümü, ek teminat talebiyle karşılaşan yatırımcıları ele alıyordu. Borç para kullanarak hisse alan yatırımcılar, kredilerini karşılayacak yeterli teminatı bulundurmak zorunda. Hisselerin değerindeki sert düşüş, yatırımcıların para veya varlık eklemesini gerektiren bir teminat tamamlama çağrısına yol açabilir.
Bu talebi karşılayamayan bir yatırımcının hisseleri zorunlu olarak satılabilir. Piyasadaki genel düşüş sırasında birçok yatırımcı aynı anda teminat tamamlama çağrısıyla karşılaşabilir. Bu da alıcıların zaten temkinli olduğu bir dönemde satış baskısını artırabilir.
Finansal Denetim Komisyonu, yatırımcıların menkul kıymet şirketlerinin veya menkul kıymet finansman şirketlerinin onayıyla, piyasa likiditesi bulunan ve değeri nesnel biçimde belirlenebilen başka varlıkları, belirli teminat açıklarını karşılamak için kullanmasına izin verdi. Bu izin, teminatlı alım katkı payları ve açığa satış teminat farkları için geçerliydi.
Uygulamadaki fayda esneklik sağlamasıydı. Başka yerlerde uygun varlıkları bulunan bir yatırımcı, hemen nakit bulmak veya hisse satmak yerine bu varlıkları teminat olarak gösterebilirdi. Aracı kurumun onayı yine gerekliydi; ayrıca varlıkların makul biçimde değerlenebilir ve piyasada işlem görebilir olması gerekiyordu.
Yabancı yatırımcıların satışları neden önemini koruyor?
Yabancı ve Çin ana karasından yatırımcıların 5 Kasım'da gerçekleştirdiği 102,461 milyar NT$ tutarındaki net satış, açığa satış paketinin baskının yalnızca bir bölümünü neden ele alacağını açıklamaya yardımcı oluyor. Yatırımcılar ödünç almadan, hâlihazırda sahip oldukları hisseleri satabilir. Açığa satış kısıtlamaları bu satışları engellemez.
Önceki kısıtlamaların kapsamı, vadeli işlemleri de bu belirli kuralların dışında bırakmış ve tanımlanmış riskten korunma işlemlerine izin vermişti. Dolayısıyla yeni bir paketin etkisi, nasıl düzenlendiğine ve satışların ne kadarının kapsadığı kanallardan geldiğine bağlı olacak.
Finansal Denetim Komisyonu 5 Kasım'da, piyasanın makul bir gerekçe olmadan paniğe kapılması ve uluslararası piyasalarla kıyaslandığında aşırı düşüşler yaşanması hâlinde açığa satış kısıtlamalarını değerlendireceğini söylemişti. Bu yaklaşım, Tayvan'daki kayıpların yurt dışı borsalardaki kayıplara göre büyüklüğünü kararın bir parçası hâline getiriyor.
Yatırımcılar için temel soru, satışların pozisyonlardan geçici bir kaçışı mı, şirket kârlarına ilişkin beklentilerde değişimi mi, yoksa ikisini birden mi yansıttığı. Borçlanmaya ilişkin daha sıkı kurallar işlem koşullarını doğrudan değiştiriyor. Yapay zekâ yatırımlarına, yarı iletken talebine ve ABD politikalarına ilişkin beklentiler de hisse sahibi olma kararlarını şekillendirmeyi sürdürüyor.
Gümrük vergilerine verilen karşılık nasıl gelişti?
Tayvan'ın 2025'teki gümrük vergisi şokuna verdiği karşılık, ilk duyuruyla sona ermek yerine birkaç haftaya yayıldı. Süreç, işlem kısıtlamalarının, hükümetin alım kapasitesinin ve ABD politikalarındaki değişikliklerin kısa aralıklarla devreye girdiğini gösteriyor.
- 6 Nisan 2025: Finansal Denetim Komisyonu, açığa satış limitlerini sıkılaştırdığını, teminat şartlarını yükselttiğini ve teminat kullanımında esnekliği artırdığını duyurdu. Önlemler başlangıçta 7-11 Nisan tarihleri için geçerliydi.
- 8 Nisan 2025: Tayvan, o sırada yaklaşık 15 milyar ABD doları kapasitesi olduğu belirtilen hisse senedi istikrar fonunu devreye aldığını açıkladı.
- 9 Nisan 2025: Tayvan'ın gösterge endeksi 17.391,76 ile kapanış tabanına ulaştı. Aynı günün ilerleyen saatlerinde ABD Başkanı Donald Trump, karşılıklı gümrük vergilerine 90 günlük ara verildiğini açıkladı.
- 10 Nisan 2025: ABD'nin gümrük vergilerine verdiği ara sonrasında Tayvan hisseleri yüzde 9,25 yükseldi.
- 12 Nisan 2025: Finansal Denetim Komisyonu geçici kısıtlamaları bir hafta daha uzattı.
- 19 Nisan 2025: Kısıtlamalar, sabit bir sona erme tarihi olmaksızın sürdürüldü.
- 26 Mayıs 2025: İlgili işlem şartları olağan hâline döndü.
Finansal Denetim Komisyonu, 12 Nisan'daki uzatma kararını duyururken yatırımcı güveninin kademeli olarak toparlandığını, ancak gümrük vergisi politikaları ve diğer ülkelerin karşılıklarının belirsizliğini koruduğunu söyledi. Düzenleyici kurum, uluslararası piyasalardaki dalgalanmaların Tayvan'ı etkilemeyi sürdürmesinin muhtemel olduğunu belirtti.
Önceki müdahaleler ne sonuç verdi?
Finansal Denetim Komisyonu, Nisan 2025'teki kısıtlamaları uzatırken bu önlemleri olumlu değerlendirdi. Komisyon, açıklamasında önlemlerin spekülatif satışlar üzerindeki etkisini şöyle tanımladı:
spekülatif satışları etkili biçimde sınırlayarak beklenen sonucu verdi
Tayvan'ın gösterge endeksi daha sonra 23 Mayıs'ta 21.652,24 seviyesinden kapandı. Bu, 9 Nisan'daki 17.391,76 kapanış tabanına göre yüzde 24,50'lik bir artıştı. Aynı toparlanma döneminde yatırımcılar, gümrük vergilerine verilen araya ve Tayvan'ın istikrar fonunu devreye almasına da tepki veriyordu.
2008'den bu yana yaşanan beş büyük açığa satış kısıtlaması dönemini inceleyen bir değerlendirmede, dört olayda piyasanın yaklaşık üç hafta içinde kapanış tabanına ulaştığı saptandı. 2015 ve 2020'de ilgili kısıtlamaların yürürlükte olduğu ilk işlem günü, dönemin en düşük kapanış seviyesi oldu. 2022'de ise taban, ilk önlemlerin başlamasından yaklaşık üç hafta sonra, 25 Ekim'de görüldü.
İstisna, piyasanın düşmeye devam ettiği ve kapsamlı açığa satış yasağına rağmen yaklaşık yüzde 30 daha değer kaybettiği 2008 mali krizi oldu. Bu dönemlerin tümünde hükümetler ve merkez bankaları, istikrar fonu alımlarından ABD'nin parasal desteğine kadar başka adımlar da atıyordu.
Açığa satış kısıtlamalarının maliyetleri de var. Alessandro Beber ve Marco Pagano'nun 2013'te Journal of Finance dergisinde yayımlanan çalışması, 2008 krizi sırasında yaklaşık 30 ülkedeki kısıtlamaları inceledi. Çalışmada, likiditenin azaldığı, fiyatların yeni bilgilere uyum sağlamasının yavaşladığı ve ABD finans hisseleri için olası bir istisna dışında hisse fiyatlarını genel olarak destekleyen pek az kanıt bulunduğu sonucuna varıldı. Likiditenin azalması, yatırımcıların alım veya satım yaparken işlem yapmaya istekli karşı taraf bulmasını zorlaştırabilir.
Öğleden sonraki karar neyi değiştirecek?
Finansal Denetim Komisyonu'nun öğleden sonraki kararı, hangi yatırımcıların yeni şartlarla karşılaşacağını ve bu şartların ne kadar hızlı yürürlüğe gireceğini belirleyecek. Daha yüksek teminat oranı, açığa satış için gereken teminatı artırır. Menkul kıymet ödünç verme yoluyla yapılan satışlarda daha düşük bir üst sınır, izin verilen emir miktarını azaltır. Teminat kurallarının genişletilmesi ise uygun yatırımcılara aracı kurumlardan gelen çağrıları karşılamak için daha fazla seçenek sunar.
Süre ve istisnalar, duyurunun ana başlığı kadar önemli olacak. Tayvan'ın Nisan 2025 paketi kısa ve sabit bir süre için yürürlüğe girmiş, belirsizlik devam ettikçe uzatılmıştı. Piyasa yapıcılar ve belirli riskten korunma faaliyetlerine getirilen istisnalar, başka alanlarda kısıtlamalar uygulanırken bazı işlem işlevlerinin sürmesini sağlamıştı.
Hisse senedi istikrar fonunun devreye girmesi ise farklı bir mekanizma anlamına gelir: piyasayı alımlarla desteklemek için yetkilendirilmiş kaynakları kullanmak. Borçlanma kısıtlamaları yatırımcıların açığa satış koşullarını değiştirirken fon müdahalesi alım kapasitesini artırır.
Hisse veya fon sahibi haneler için takip edilmesi gereken yakın gelişmeler, öğleden sonraki duyuru ve piyasanın buna vereceği karşılıktı. Tayvan'ın Nisan 2025 deneyimi, yurt içi adımların ABD politikasındaki ani değişikliklerle aynı döneme denk gelebileceğini ve her ikisinin de yatırımcıların gördüğü fiyatları etkilediğini gösteriyor.
Öne Çıkanlar
- Tayvan'ın gösterge endeksi 6 Kasım'da 3.737,67 puana kadar gerileyerek 37.837,05'e düştü; öğle öncesinde kayıplar azaldı.
- Başbakan Cho Jung-tai, Finansal Denetim Komisyonu'na karşılık hazırlaması talimatını verdi. Duyurunun öğleden sonra yapılması bekleniyordu.
- Başkan Peng Jin-long, pakette açığa satış kısıtlamalarının bulunup bulunmayacağını teyit etmemişti.
- Nisan 2025 örneğinde menkul kıymet ödünç alma yoluyla yapılan satışlara uygulanan limit yüzde 30'dan yüzde 3'e düşürülmüş, açığa satış teminat şartı yüzde 90'dan yüzde 130'a çıkarılmış ve kabul edilebilir teminat kapsamı genişletilmişti.
- Yabancı ve Çin ana karasından yatırımcılar 5 Kasım'da Tayvan hisselerinde net 102,461 milyar NT$ tutarında satış yaptı.
- Ödünç alınan hisselerin satışına getirilen kısıtlamalar, yatırımcıların sahip oldukları hisseleri satmasına engel olmuyor. Yurt dışındaki teknoloji hisseleri ve ABD politikaları piyasa algısını belirlemeyi sürdürüyor.