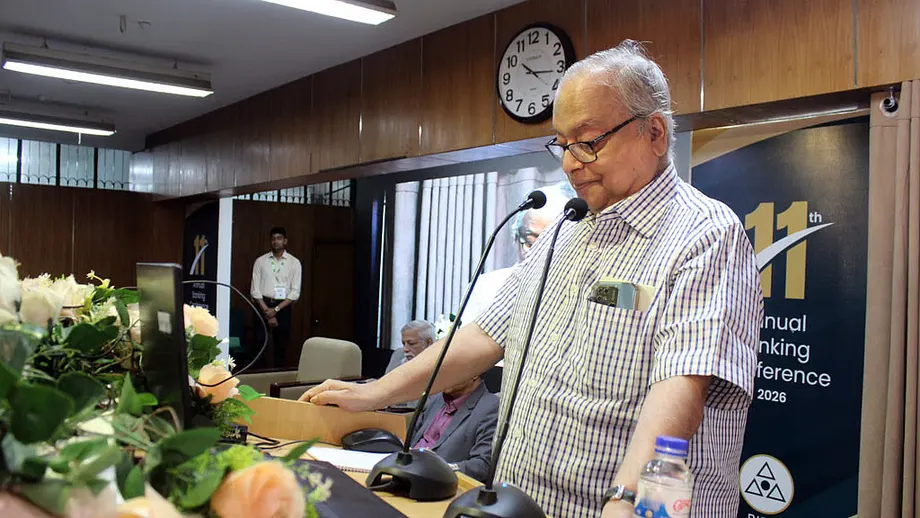
Bankalar, borçlular ve kamu güvenine ilişkin uyarı
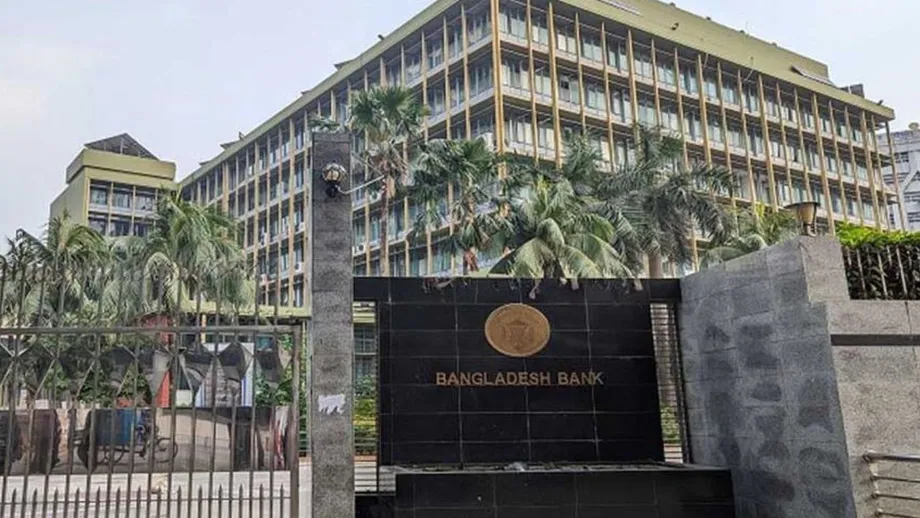
Bangladeş Bankacılık Yönetimi Enstitüsü (BIBM) Genel Müdürü Ejazul Islam, Haziran itibarıyla Bangladeş'teki banka kredilerinin neredeyse üçte birinin batık olarak sınıflandırıldığını söyledi. Islam, Ulusal Profesör Mahbub Ullah'ın birçok bankanın çöküşün eşiğinde olduğu uyarısında bulunduğu bir bankacılık konferansında konuştu.
İçindekiler
- Bankalar, borçlular ve kamu güvenine ilişkin uyarı
- Kredilerin neredeyse üçte birinin batık olması ne anlama geliyor?
- Bazı bankalarda nakit sıkıntısı yaşanırken diğerlerinde neden fazlalık var?
- Güven krizin merkezine nasıl yerleşti?
- Hükümetin borçlanması özel işletmeleri sıkıştırıyor
- Siyasi nüfuz ve yetersiz denetimin bedeli
- Politikaların uygulanması ve yapay zekâya önerilen rol
- Mahbub'a göre toparlanma neden siyasi değişim gerektiriyor?
- Öne Çıkan Noktalar
Mahbub, perşembe günü Dakka'nın Mirpur semtindeki BIBM'de yaptığı konuşmada bankacılık sektörünü "çok zayıf" ve "kırılgan" olarak nitelendirdi. Yetkililerin sorunlu kurumları çeşitli önlemlerle ayakta tuttuğunu, yaygın usulsüzlüklerin ise kamu güvenini sarstığını söyledi.
Konferansın ikinci ve son günündeki ilk oturumda yapılan tartışma, Dakka Üniversitesi'nde eski ekonomi profesörü Barkat-E-Khuda'nın açılış konuşmasının ardından gerçekleşti. Konuşmacılar, birbiriyle bağlantılı çeşitli sorunlarla karşı karşıya olan bir sektörü ele aldı: ödenmeyen krediler, bazı bankalarda nakde erişim sıkıntısı, yetersiz denetim ve hükümete kredi vermeye giderek artan bağımlılık.
Mahbub'un uyarısı banka yönetiminin ötesine uzanıyordu. Zararın, güçlü iş çevrelerinin siyasi korumadan yararlandığı yönetişim ve ekonomi yönetimindeki başarısızlıkları yansıttığını savundu. Bankaların toparlanması için hem ekonomi politikalarında hem de siyasi hesap verebilirlikte değişiklik gerektiğini söyledi.
Kredilerin neredeyse üçte birinin batık olması ne anlama geliyor?
Ejazul'un verdiği rakam, kredi sorununun boyutunu yalın biçimde ortaya koyuyor: Bankaların verdiği her üç takadan yaklaşık biri, haziran itibarıyla batık olarak sınıflandırılmıştı. Batık kredi, borçlunun gerekli ödeme takvimine ve geçerli sınıflandırma kurallarına göre geri ödeyemediği kredidir.
Bankalar, kendi yükümlülüklerini yerine getirebilmek ve yeniden kredi verebilmek için borçluların parayı geri ödemesine ihtiyaç duyar. Geri ödemeler durduğunda bankalar beklenen gelirlerini kaybeder ve zamanla zararları üstlenmek zorunda kalabilir. Bu, mali durumlarını baskı altına alır ve diğer borçlulara sunulabilecek kaynakları sınırlar.
Ejazul, yetersiz sermaye ve karşılıkların yanı sıra kara para aklama, zayıf yönetişim ve düşük verimliliğin de sektörü zayıflattığını belirtti. Sermaye, zararları karşılayan mali tampon işlevi görür. Karşılıklar, bankaların kredilerden doğabilecek olası zararlar için ayırdığı tutarlardır. Bunlardan herhangi biri yetersiz olduğunda, bankanın borçluların ödeme yapamamasına karşı koruması azalır.
Tartışmada, kredi kalitesine ilişkin haziran ayı görünümü ile perşembe günkü konferansta yapılan değerlendirme ele alındı:
- Ejazul'a göre haziran itibarıyla toplam banka kredilerinin neredeyse üçte biri batık olarak sınıflandırılmıştı.
- Konferansın son günü olan perşembe günü konuşmacılar, bu kredi sorunlarını likiditedeki dengesizlikler, düzenleyici kurumların başarısızlıkları ve özel sektöre verilen krediler üzerindeki baskıyla birlikte değerlendirdi.
Konferansın takvimdeki tarihi veya haziran verilerinin ait olduğu yıl belirtilmedi; konuşmacılar sektörün sağlığına kavuşması için bir takvim de sunmadı.
Bazı bankalarda nakit sıkıntısı yaşanırken diğerlerinde neden fazlalık var?
Barkat-E-Khuda, bankacılık sistemi içindeki karşıt baskılara dikkat çekti. Şeriat ilkelerine göre faaliyet gösteren bazı bankaların da aralarında bulunduğu zayıf bankalar ciddi likidite sıkıntısı yaşarken, sektörün genelinde kayda değer miktarda atıl likidite bulunuyordu.
Likidite, bankanın mevduat sahiplerine ödeme yapmak veya diğer acil yükümlülüklerini karşılamak için hemen kullanabileceği parayı ifade eder. Bir bankanın bilançosunda krediler ve başka varlıklar bulunabilir; ancak ödeme zamanı geldiğinde yeterli miktarda erişilebilir nakit bulmakta yine de zorlanabilir.
Dolayısıyla Bangladeş'in sorunu, bankacılık sisteminin genelinde ne kadar para bulunduğunun yanı sıra bu paranın nerede tutulduğunu da içeriyor. Bir kurumda mevcut olan nakit, ihtiyacı olan başka bir kuruma kendiliğinden aktarılamıyor. Müşteriler açısından kendi bankalarının durumu doğrudan önem taşıyor.
Ejazul da bazı bankalardaki sıkıntıya rağmen sektör genelinde yeterli miktarda atıl likidite bulunduğunu belirtti. Güvenin yeniden tesis edilmesi ve kaynakların verimli yatırımlara yönlendirilmesi çağrısında bulundu. İki değerlendirme birlikte ele alındığında, nakit ve mali zayıflığın eşit dağılmadığı bir bankacılık sistemine işaret ediyor.
Güven krizin merkezine nasıl yerleşti?
Mahbub, yaygın usulsüzlüklerin ardından kamu güveninin kaybolmasını temel sorunlardan biri olarak gösterdi. Olağan piyasa güçlerinin işlemesine izin verilseydi bankaların çoğunun varlığını sürdüremeyeceğini savundu ve kurumları ayakta tutmaya yönelik resmî çabaların ne kadar başarılı olacağını sorguladı.
Mevduat sahipleri, ihtiyaç duyduklarında paralarını çekebilecekleri beklentisiyle bankalara para yatırır. Bankalar da bu paranın büyük bölümünü kredi olarak kullandırır. Müşteriler genellikle tüm mevduatlarını aynı anda çekmeye çalışmadığı için bu düzenin işleyişinde güven önemli rol oynar. Bir bankanın durumuna ilişkin kaygılar, erişilebilir nakit üzerindeki baskıyı daha da artırabilir.
Mahbub buna karşın dört ya da beş bankanın iyi işlediğini ve örnek oluşturabileceğini söyledi. Değerlendirmesi, sorunlu bir sektörde kurumların performansının farklılaştığını ve bazı bankaların incelenmeye değer örnekler sunduğunu gösteriyordu.
Konferanstaki tartışma, güven konusunu pratik kararlarla ilişkilendirdi: Bankaların borçluları nasıl seçtiği, geri ödemelerin zorunlu kılınıp kılınmadığı, zararların nasıl kayda geçirildiği ve sorunlar ortaya çıktığında düzenleyici kurumların harekete geçip geçmediği. Müşteriler ve işletmeler, bu kararları almada söz sahibi olmasalar da sonuçlarından etkileniyor.
Hükümetin borçlanması özel işletmeleri sıkıştırıyor
Mahbub, hükümetin bütçe açığını finanse etmek için bankalardan borçlanmaya bel bağlamasının özel işletmelere sunulan kredileri azalttığı uyarısında bulundu. Bütçe açığı, hükümet harcamalarının gelirlerini aşması ve aradaki farkı kapatmak için borçlanma ya da başka finansman yollarının gerekmesi durumunda ortaya çıkar.
Bankaların "tamamen hükümet odaklı" hâle geldiğini söyledi. Mahbub, devlete kredi verilmesinin, özel sektördeki borçluların kullanabileceği kaynak ve ilgiyi kendine çekmesinden; aynı zamanda hükümetin geri ödeme yükünün artmasından kaygı duyduğunu belirtti.
Bu baskı, genellikle özel sektörün dışlanması olarak adlandırılır. Basitçe ifade etmek gerekirse hükümet, işletmelerin makine almak, malzeme satın almak ya da üretimi artırmak için kullanabileceği kredi kapasitesini tüketir. Mahbub, hükümetin kredileri ve faizleri geri ödemesinin de ciddi bir güçlük olacağı uyarısında bulundu.
Mahbub'a göre Bangladeş'te vergilerin gayrisafi yurt içi hasılaya oranının düşük olması sorunu ağırlaştırıyor. Bu oran, vergi gelirlerini ekonominin büyüklüğüyle karşılaştırıyor. Vergi gelirleri ekonomik faaliyete kıyasla düşük kaldığında hükümetin harcama yükümlülüklerini karşılamak için kullanabileceği kendi kaynakları azalıyor.
Mahbub, yurt içi gelirleri toplamadaki bu başarısızlığı doğrudan borçlanma baskısıyla ilişkilendirdi. Bunun hükümet için bir uyarı olması gerektiğini söyledi.
Siyasi nüfuz ve yetersiz denetimin bedeli
Barkat-E-Khuda, batık kredilerdeki artışı siyasi nüfuza, zayıf yönetişime, gevşek politikalara ve özel sektör kredilerindeki yavaş büyümeye bağladı. Bu değerlendirme, kredi kararlarının niteliğini bankaları çevreleyen kurallar ve teşviklerle ilişkilendiriyordu.
Mahbub, bankacılar, dürüst olmayan iş insanları ve kötü siyasetçiler arasında bir çıkar ilişkisi bulunduğunu söyledi. Bu ilişkinin kırılmasının zor olacağını savundu ve devletin küçük bir grup varlıklı, nüfuzlu iş insanının çıkar sağlamasına olanak tanıdığını öne sürdü.
Ulusal Profesör unvanıyla konuşan Mahbub, yöneticilerin kamu gücünü özel mülk gibi kullandığı yönündeki görüşünü anlatmak için özelleştirme kavramına başvurdu.
"Sanayinin özelleştirilmesinden, bankaların özelleştirilmesinden söz ediyoruz; peki devletin kendisinin özelleştirilebileceğini hiç düşünebilir miydiniz? Ne yazık ki devletimiz özelleştirildi," dedi.
Dakka Üniversitesi Maliye Bölümü Başkanı Mahmud Osman Imam, düzenleyici kurumların sorumluluğuna odaklandı. Risk yönetimini ele alırken, Şeriat bankalarından büyük miktarda paranın yetkililer bunu fark etmeden ya da önlemeden nasıl yağmalanabildiğini sorguladı.
Bu müdahale, tartışmanın merkezine denetimi yerleştirdi: Düzenleyici kurumların usulsüzlüklerden haberdar olup olmadığı, ne zaman haberdar olduğu ve paranın bankalardan çıkmasını engellemek için neden harekete geçmediği. Mevduat sahipleri açısından bunlar, birikimlerini tutan kurumları korumakla kimin sorumlu olduğuna ilişkin somut sorular.
Politikaların uygulanması ve yapay zekâya önerilen rol
Pubali Bank Genel Müdürü Mohammad Ali, politikaların uygulanmasının acil olduğunu söyledi. Kuralların yalnızca usulsüzlükler yaşandıktan sonra mı oluşturulması, yoksa sorunlar ortaya çıkmadan önce mi yürürlüğe konması gerektiğini sorguladı.
Mohammad Ali, kurallara uyumu denetlemek için yapay zekâ kullanılmasını da önerdi. Kurallara uyum, riskleri kontrol etmeyi ve usulsüzlükleri önlemeyi amaçlayan hükümler de dâhil olmak üzere bankacılığı düzenleyen kurallara riayet edilmesi anlamına geliyor.
Önerisi, sorunun izleme boyutuna odaklanıyordu: Kurumların mevzuatın gerektirdiği şekilde hareket edip etmediğini denetlemek. Konferanstaki tartışmada belirli bir yapay zekâ sistemi, bunun maliyeti veya nasıl devreye alınacağı hakkında ayrıntı verilmedi.
Konuşmacının sözleriyle diğerlerinin dile getirdiği kaygıları birleştiren ortak nokta, kuralların uygulanmasıydı. Kuralların hayata geçirilmesi için davranışları denetleyebilecek ve ihlaller karşısında harekete geçebilecek kurumlar gerekiyor. Mahbub'un siyasi korumaya ilişkin iddiaları ile Mahmud Osman Imam'ın düzenleyici kurumların hareketsizliğine yönelik soruları, bu süreçteki aksaklıklara işaret ediyordu.
Mahbub'a göre toparlanma neden siyasi değişim gerektiriyor?
Mahbub, bankacılığın idare, ticaret, eğitim ve sağlığı da etkileyen daha geniş çaplı bir krizin parçalarından biri olduğunu savundu. Ona göre bankacılık sistemindeki teknik düzeltmeler, gücün nasıl kullanıldığına ilişkin değişikliklerle birlikte yürütülmeliydi.
Pakistan dönemine kadar uzanan ve kabaca her 10 ila 15 yılda bir tekrarlanan ayaklanmalardan söz etti. Halkın fedakârlıklarına rağmen anlamlı toplumsal ve kültürel değişimin gerçekleşmediğini, bu nedenle hoşnutsuzluğun biriktiğini söyledi. Ayaklanmaların adanmış liderlere, ideolojik bir çerçeveye ve ülkenin yenilenmesi için açık bir programa ihtiyaç duyduğunu savundu.
Mahbub, demokrasinin ve hesap verebilirliğin işler hâle gelmesi çağrısında bulundu. Ekonominin güçlü iş insanları olmadan işleyemeyeceği varsayımıyla bu kişilere yeniden koruma sağlanmaması gerektiğini söyledi. Önerdiği yaklaşım, mali düzeltmeleri siyasi sorumlulukla bir araya getiriyordu.
Ulusal Profesör, toparlanmanın hemen gerçekleşmesini beklememek gerektiği konusunda da uyardı.
"Bir gecede çözüm bekleyemeyiz," dedi.
Konferansta mevduat sahipleri ve işletmeler açısından pratik öncelikler belirlendi: Ödeme yükümlülüklerini yerine getirebilen bankalar, ödenmeyen kredilere karşı güvenilir adımlar, usulsüzlükleri ortaya çıkaran denetim ve üretken faaliyetlere ulaşan krediler. Mahbub'a göre bu alanlarda kalıcı ilerleme, güçlü karar alıcıların hesap vermesine bağlı.
Öne Çıkan Noktalar
- BIBM Genel Müdürü Ejazul Islam, haziran itibarıyla banka kredilerinin neredeyse üçte birinin batık olarak sınıflandırıldığını söyledi.
- Mahbub Ullah, birçok bankanın çöküşün eşiğinde olduğu uyarısında bulundu ve bankaların zayıflığını güven kaybı ile yönetişimdeki başarısızlıklara bağladı.
- Sektör genelinde atıl likidite bulunmasına rağmen bazı zayıf bankalar ve Şeriat bankaları ciddi nakit sıkıntısı yaşadı.
- Konuşmacılar siyasi nüfuzu, yetersiz denetimi ve kuralların etkili biçimde uygulanmamasını temel sorunlar olarak gösterdi.
- Mahbub, hükümetin borçlanmasının özel sektöre verilen kredileri sıkıştırdığı uyarısında bulundu ve ekonomik düzeltmelerin siyasi değişimle birlikte yapılması çağrısı yaptı.