Artan enerji faturası rupiah üzerinde baskı yaratıyor
Endonezya'nın cari açığı, daha pahalı enerji ithalatının ülkenin dövize olan ihtiyacını artırmasıyla 2026'nın ikinci çeyreğinde 12,49 milyar ABD dolarına yükseldi. İlk çeyrekte açık 3,58 milyar dolardı. Açığın gayrisafi yurt içi hasılaya (GSYH) oranı, üç ay önceki yüzde 0,97'den yüzde 3,34'e çıktı.
İçindekiler
- Artan enerji faturası rupiah üzerinde baskı yaratıyor
- Açık ne kadar hızlı büyüdü?
- Petrol ve gaz, mal ticareti fazlasını eritiyor
- Hizmetler ve yatırım gelirleri faturayı artırıyor
- Yabancı yatırımlar açığın büyük bölümünü karşılıyor
- Rezervler tampon sağlıyor, borç yakından izlenmeli
- Bank Indonesia kur ve faiz baskısını yönetiyor
- Enerji ikamesi ve ihracat öne çıkıyor
- Tahminler arasındaki fark büyüyor
- Öne Çıkanlar
Bank Indonesia Başkanı Destry Damayanti, açığın başlıca nedenlerinden biri olarak yüksek enerji ithalatı ihtiyacını gösterdi. Baskı yalnızca petrolden kaynaklanmıyor: diğer mallardaki daha düşük fazla, hizmet ödemeleri ve yabancı yatırımcılara gönderilen kazançlar da Endonezya'nın dış hesaplarını olumsuz etkiledi.
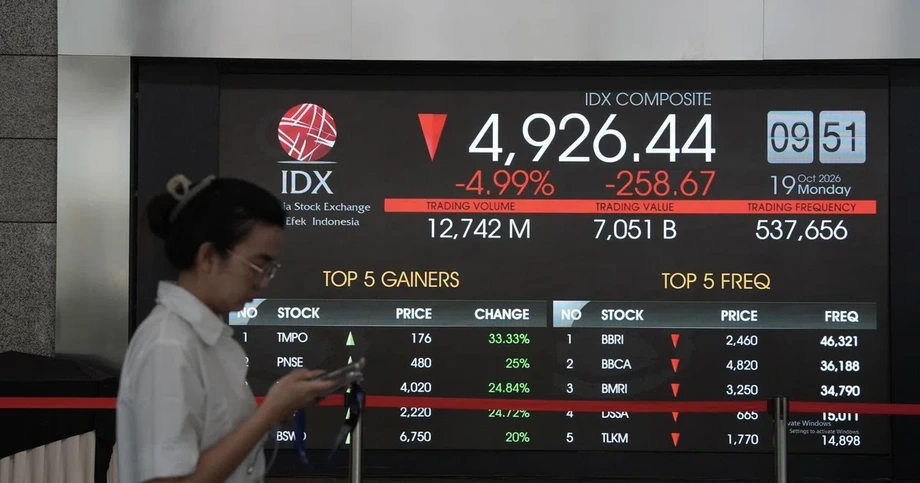
Rupiah, 26 Ekim Pazartesi günü dolar başına 18.110 seviyesinden kapandı. Bu, haziran başından bu yana görülen en zayıf kapanış düzeyiydi. Yükselen petrol fiyatları, Orta Doğu'daki gerilimler ve yabancı sermayenin yerel hisse senedi piyasasından çıkması dolar talebini artırdı.
Kapanış verilerine göre para birimi gün içinde yüzde 0,39 değer kaybetti. Gün içindeki bir piyasa güncellemesinde önceki kapanış 18.080 olarak alınmıştı; buna göre 18.110'luk kapanış yaklaşık yüzde 0,17'lik düşüşe işaret ediyor. Cakarta saatiyle 14.12'de rupiah 18.133 seviyesinden işlem gördükten sonra kayıplarının bir kısmını telafi etti.
Endonezya şimdi birbiriyle bağlantılı iki görevle karşı karşıya: enerji ve diğer ithalatı karşılamak için gereken dövizi azaltmak ve açığı finanse etmeye yetecek ölçüde istikrarlı yatırım çekmek. Bank Indonesia ani kur hareketlerini yönetebilir; ancak Destry'nin önerdiği ihracat ve üretim değişiklikleri, hükümetin ve sanayinin ortak adımlar atmasını gerektiriyor.
Açık ne kadar hızlı büyüdü?
Bank Indonesia'nın çeyrek dönem verilerine göre açık, ilk çeyrek ile ikinci çeyrek arasında 8,91 milyar dolar arttı ve yaklaşık 3,5 katına çıktı. Açığın GSYH'ye oranı 2,37 puan yükseldi.
Cari işlemler hesabı; mal ve hizmet ticaretini, sınır ötesi gelirleri ve yurt dışında çalışanların ülkelerine gönderdiği para gibi transferleri kapsar. Açık, bu kalemlerde yurt dışına yapılan ödemelerin yurt dışından elde edilen gelirleri aşması anlamına gelir. Aradaki farkın yatırım, borçlanma veya diğer dış kaynaklarla finanse edilmesi gerekir.
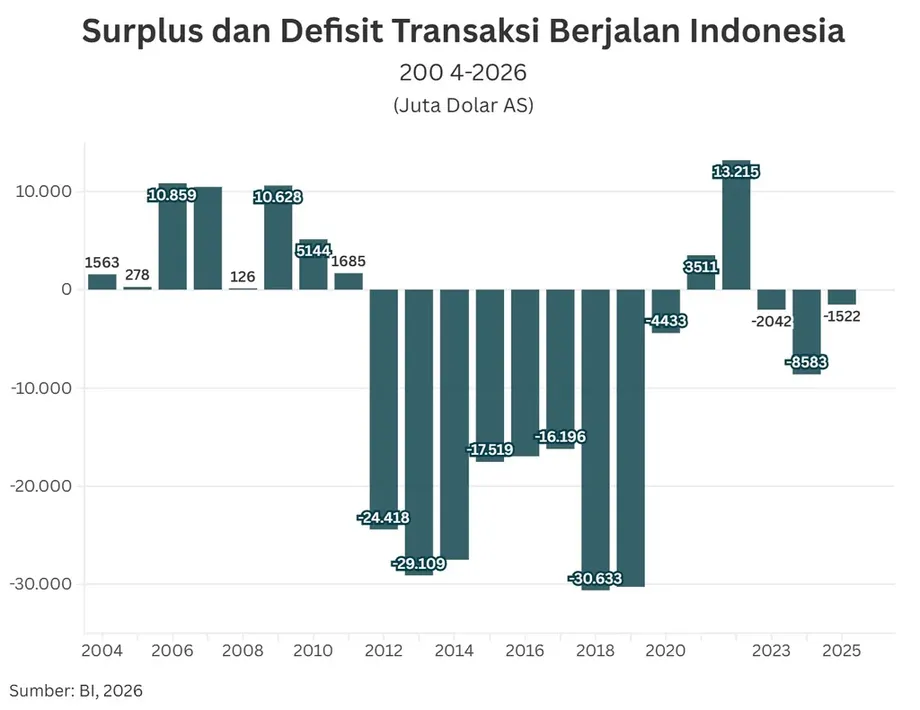
Bozulma, bir yıl öncesine kıyasla da belirgindi. 2025'in ikinci çeyreğinde açık yaklaşık 3 milyar dolar, yani GSYH'nin yüzde 0,8'i düzeyindeydi. 2025 yılının tamamında ise petrol ve gaz dışındaki mallarda güçlü fazla verilmesi dengeyi destekledi; yıllık açık yaklaşık 1,5 milyar dolar ya da GSYH'nin yüzde 0,1'i oldu.
Süreç, dış baskının merkez bankası yönetimi ve politikasındaki değişimlerle birlikte nasıl geliştiğini gösteriyor:
- 2026'nın ilk çeyreği: Cari açık 3,58 milyar dolar, yani GSYH'nin yüzde 0,97'si düzeyindeydi.
- 2026'nın ikinci çeyreği: Açık 12,49 milyar dolara, yani GSYH'nin yüzde 3,34'üne yükseldi.
- Haziran 2026: Döviz rezervleri 145,6 milyar dolar düzeyindeydi.
- 25 Temmuz 2026: Perry Warjiyo'nun kişisel nedenlerle istifa etmesinin ardından Destry vekâleten başkan oldu.
- Ağustos 2026: Bank Indonesia, mayıs ayından bu yana toplam 1 puanlık faiz artışının ardından faizleri üst üste ikinci ay sabit tuttu.
- 26 Ekim 2026: Rupiah dolar başına 18.110 seviyesinden kapandı.
Petrol ve gaz, mal ticareti fazlasını eritiyor
Bank Indonesia'nın ödemeler dengesi verilerine göre Endonezya'nın petrol ve gaz ticareti açığı ilk çeyrekteki 5,09 milyar dolardan ikinci çeyrekte 10,18 milyar dolara çıkarak ikiye katlandı. Küresel petrol fiyatlarının yükselmesi, ithal enerjiyi daha pahalı hâle getirdi.
Tüm mallardaki ticaret fazlası aynı dönemde 8,2 milyar dolardan 1,3 milyar dolara geriledi. Bu, 6,9 milyar dolarlık ya da yaklaşık yüzde 84'lük bir düşüş demek. Endonezya hâlâ mal ihracatından, mal ithalatına harcadığından daha fazla gelir elde etti; ancak bu tampon belirgin biçimde daraldı.
İç talebin ham madde, makine ve tüketim ürünleri alımlarını desteklemesiyle petrol ve gaz dışı ithalat da arttı. Bu alımlar farklı amaçlara hizmet ediyor: makineler gelecekteki üretim kapasitesini artırabilirken ham maddeler fabrikaların çalışmasını sağlar. Ancak hepsi yurt dışındaki tedarikçilere ödeme yapılmasını gerektiriyor.
Bank Indonesia, çeyrek dönemdeki bozulmanın pahalı petrol ve güçlü ithalat gibi geçici etkenlerden kaynaklandığını belirtti. Bank Permata Başekonomisti Josua Pardede ise bu büyümenin bileşimine ve yerli işletmelerin talebi karşılama kapasitesine odaklandı.
Josua, yerli üretimin yetersiz kaldığı durumlarda harcamalardaki artışın ithalata bağımlılığı neden yükseltebildiğini şöyle açıkladı:
"Bu, iç talep güçlendiğinde yerli üretim kapasitesinin ek talebi henüz tam olarak karşılayamadığı ve büyümenin bir bölümünün ithalata yöneldiği anlamına geliyor," dedi.
Hizmetler ve yatırım gelirleri faturayı artırıyor
Endonezya'nın hizmetler açığı, kısmen hac mevsiminin etkisiyle ikinci çeyrekte büyüdü. Yurt dışında satın alınan seyahat ve ilgili hizmetler, ülkeye fiziksel mal girişi olmasa bile döviz çıkışına yol açıyor.
Birincil gelir açığı da büyüdü. Bu kalem; yabancı hissedarlara ödenen temettüleri, yurt dışındaki kredi verenlere ödenen faizleri ve çok uluslu şirketlerin yurt dışına aktardığı kârları kapsıyor. Şirketlerin dönemsel temettü ödemeleri çeyreklik artışa katkıda bulundu.
Bu nedenle yabancı yatırım, zaman içinde hesaplara iki şekilde yansıyor. Yeni yatırımlar Endonezya'ya para girişi sağlarken yabancı yatırımcıların elde ettiği getiriler daha sonra yurt dışına ödeme yapılmasına yol açabiliyor. Mal ticaretindeki daha yüksek fazla, bu düzenli yükümlülüklerin karşılanmasına yardımcı oluyor.
Yurt dışında çalışan Endonezyalıların ülkelerine gönderdiği para, daha istikrarlı bir döviz geliri kaynağı sağladı. Bank Indonesia, işçi dövizleri ve diğer transferleri içeren ikincil gelir fazlasının ilk çeyreğe kıyasla görece istikrarlı kaldığını belirtti. Bu fazlanın en büyük bölümünü işçi dövizleri oluşturdu.
Yabancı yatırımlar açığın büyük bölümünü karşılıyor
Endonezya'nın sermaye ve finans hesabı, ikinci çeyrekte 11,95 milyar dolarlık fazla verdi. Bu hesap, yabancıların menkul kıymet alımları ve şirketlere yaptıkları yatırımlar da dâhil olmak üzere finansman akışlarını kaydediyor. Bu girişler cari işlemler açığının büyük bölümünü karşıladı.
Ödemeler dengesi açığı ilk çeyrekteki 9,1 milyar dolardan yaklaşık 0,9 milyar dolara geriledi. Bu daha geniş kapsamlı denge, cari hesabın yanı sıra finansman işlemlerini ve istatistiksel düzeltmeleri de içeriyor. Dolayısıyla cari işlemler hesabı kötüleşse de Endonezya'nın dış finansman pozisyonu çeyrek boyunca iyileşti.
Ülkeye giren paranın türü önem taşıyor. Portföy yatırımı girişleri 9,95 milyar dolara, doğrudan yatırımlar ise 2,78 milyar dolara ulaştı. Portföy yatırımı girişleri doğrudan yatırımların yaklaşık 3,6 katı oldu. Bu kalemler, başka işlemleri de kapsayan daha geniş bir finans hesabının içinde yer alıyor; bu nedenle toplamları hesabın toplam fazlasına eşit değil.
Portföy yatırımcıları tahvil ve hisse senedi gibi alınıp satılabilir varlıklar satın alıyor. Doğrudan yatırımcılar ise genellikle bir fabrika veya önemli bir ortaklık payı gibi kalıcı ticari varlıklar ediniyor. Menkul kıymetler çoğunlukla daha hızlı satılabildiğinden, bu tür finansman yatırımcıların duyarlılığındaki değişimlere daha açık.
Josua, getirileri nedeniyle ülkeye çekilen fonların küresel güvenin zayıflaması, ABD faizlerinin yükselmesi veya Endonezya'nın kamu maliyesine ilişkin kaygıların artması hâlinde çıkabileceği uyarısında bulundu. Bunun sonucunda rupiah zayıflayabilir, devletin borçlanma maliyetleri artabilir ve döviz rezervleri gerileyebilir.
Rezervler tampon sağlıyor, borç yakından izlenmeli
Endonezya'nın haziran ayındaki döviz rezervleri 145,6 milyar dolardı. Bu rezervler, piyasa baskısının arttığı dönemlerde dış ödemeler ve merkez bankası işlemleri için kaynak sağlıyor.
Dış borç, ikinci çeyrekte GSYH'nin yaklaşık yüzde 30,6'sı düzeyindeydi. Kalan vadeye göre hesaplanan kısa vadeli dış borç GSYH'nin yüzde 7,2'sine ulaştı. Kalan vade, başlangıçta daha uzun süreli olarak alınmış borçlar dâhil olmak üzere, bir yıl içinde vadesi dolacak borçları kapsıyor.
Kısa vadeli dış borcun rezervlere oranı, önceki çeyrekteki yüzde 55,8'den yüzde 72,8'e yükseldi; artış 17 puan oldu. Böylece rezervlerin daha büyük bir bölümünün karşısında, geri ödeme tarihi yaklaşan yükümlülükler yer aldı.
Andalas Üniversitesi Ekonomi ve İşletme Fakültesi öğretim üyesi Syafruddin Karimi, genişleyen açığın ihtiyatlı olmayı gerektirdiğini söyledi. Küresel finansman koşullarının sıkılaşması veya petrol fiyatlarının yeniden yükselmesinin hem rupiah üzerindeki baskıyı hem de Endonezya'nın finansman ihtiyacını artırabileceği uyarısında bulundu.
Bank Indonesia kur ve faiz baskısını yönetiyor
Destry, 26 Ekim'de Bank Indonesia'nın kur hareketlerini ve arz-talep dengesini izleyerek piyasada kalmayı sürdürdüğünü söyledi. Merkez bankası müdahale stratejisinde değişiklik yapmamıştı.
Bank Indonesia, para birimlerinin hemen hemen anında teslimini içeren spot işlemlerin yanı sıra yurt dışı teslimatsız vadeli işlem sözleşmeleri ve yurt içi teslimatsız vadeli işlemler kullanıyor. Bu sözleşmeler, tarafların daha sonraki bir nakit mutabakatıyla kur riskini yönetmesine imkân veriyor.
Merkez bankasının yurt içindeki finansman koşullarını da dikkate alması gerekiyor. Cumhurbaşkanı Prabowo Subianto'nun başkanlık için aday gösterdiği tek isim olarak ağustosta parlamentoda yapılan değerlendirmede Destry, Bank Indonesia Rupiah Securities (SRBI) faizlerinin gerilediğini söyledi. Dolaşımdaki SRBI miktarı, yaklaşık 1.100 trilyon rupiah düzeyindeki zirvesinden 1.050 trilyon rupiah dolayına düşmüştü.
Yaklaşık 50 trilyon rupiah tutarındaki bu azalış, likiditeyi artırmayı ve piyasa faizlerini merkez bankasının gecelik faiz oranına yaklaştırmayı amaçlıyordu. Likidite, kredi ve işlemler için hazır bulunan paradır. Likiditedeki ayarlamalar, finans kuruluşlarının birbirlerine uyguladığı faizleri ve zamanla ekonominin genelindeki borçlanma koşullarını etkiliyor.
Destry ayrıca, dış hesapların güçlenmesi gibi para birimine kalıcı destek sağlayan unsurlarla piyasa duyarlılığının etkilediği kısa süreli hareketleri birbirinden ayırdı. 26 Ekim'de ABD dolar endeksi hafif gerileyerek Cakarta saatiyle 15.00'te yüzde 0,01 düşüşle 101,802 oldu; buna karşın rupiah değer kaybetti.
Enerji ikamesi ve ihracat öne çıkıyor
Hükümet, B50 ve E50 dâhil yakıt karışımındaki değişikliklerle enerji ithalatını azaltmayı hedefliyor. Bu adlar genel olarak sırasıyla yüzde 50 biyodizel ve yüzde 50 etanol içeren karışımları ifade ediyor; kalanını petrol yakıtı oluşturuyor.
Bu yaklaşım, ithal petrol ihtiyacının bir bölümünü alternatif yakıt kaynaklarıyla karşılamayı amaçlıyor. Destry ayrıca ihracatın teşvik edilmesi ve ithal ikamesini cari açığa karşı başlıca önlemler olarak sıraladı. B50 ve E50 için uygulama tarihleri veya döviz tasarrufu tahminleri açıklanmadı.
İthal ikamesi, yurt dışından satın alınacak ürünlerin ülke içinde üretilmesi anlamına geliyor. Enerji alanında bu yaklaşım, önemli bir dolar talebi kaynağını hedefliyor. İmalat sanayisinde ham madde ve ekipmanın yerel tedarikinin artması, üretimin ek ithalat ihtiyacı daha düşük olacak şekilde genişlemesine imkân sağlayabilir.
Syafruddin, enerji ithalatının ikamesinin yanı sıra daha yüksek katma değerli imalat ürünlerinin ihracatının artırılması çağrısında bulundu. Malların yurt dışında satılmadan önce daha değerli ürünlere dönüştürülmesi ihracat gelirlerini artırabilir; enerji ithalatına bağımlılığın azaltılması ise önemli bir döviz ödeme kalemini düşürebilir.
Rupiahın zayıflaması, hanehalkı için ithal ürünlerin ve yabancı malzemelerle üretilen malların yerel para cinsinden maliyetini artırabilir. Tedarikçilerine dolar üzerinden ödeme yapan şirketler, aynı dolar tutarındaki faturayı karşılamak için daha fazla rupiah bulmak zorunda kalır. Dolardan gelir elde eden ihracatçı şirketler her dolar karşılığında daha fazla rupiah alırken ithal girdi kullananlar da artan maliyetlerle karşılaşır.
Tahminler arasındaki fark büyüyor
Permata Ekonomik Araştırmalar Enstitüsü, 2026 yılının tamamında cari açığın GSYH'nin yüzde 2,5'i ile yüzde 3'ü arasında olacağını öngördü. Çeyrek dönem verileriyle birlikte açıklanan Bank Indonesia yıllık tahmini ise daha düşüktü: GSYH'nin yüzde 0,5'i ile yüzde 1,3'ü arasında.
Yıl sonu sonucu; petrol maliyetleri, ihracat gelirleri, ithalat talebi ve gelir ödemeleri dâhil olmak üzere kalan çeyreklerdeki gelişmelere bağlı olacak. Endonezya'nın önceki yıllık dengeleri, emtia gelirlerinin sonucu ne ölçüde etkileyebildiğini gösteriyor: 2022'deki 13,2 milyar dolarlık cari fazla, küresel enerji ve tarım emtiası fiyatlarının olağan düzeylerine yaklaşmasıyla 2023'te 1,6 milyar dolarlık açığa dönüştü.
Hükümetin borçlanma ihtiyacı da yakından izlenmesi gereken bir diğer baskı unsuru. Bütçe açığı 2026'nın ilk yarısında GSYH'nin yüzde 0,76'sı düzeyindeydi; hükümetin yıl geneli tahmini ise yüzde 2,85'ti. Bütçe açığı, devlet harcamalarının gelirleri aşmasını; cari açık ise Endonezya'nın dünyanın geri kalanıyla yaptığı işlemleri ifade ediyor.
Her ikisinin de finanse edilmesi gerektiğinde, özellikle uluslararası yatırımcıların borç vermeye daha isteksiz hâle gelmesi durumunda, kamu ve özel sektör borçluları fonlar için daha güçlü bir rekabetle karşılaşabilir. Kur üzerindeki kısa vadeli baskıyı Bank Indonesia yönetirken, daha kalıcı bir iyileşme ihracat gelirlerine, enerji maliyetlerine, yerli üretime ve ülkeye giren yatırımların istikrarına bağlı.
Öne Çıkanlar
- Endonezya'nın cari açığı 2026'nın ikinci çeyreğinde 12,49 milyar dolara, yani GSYH'nin yüzde 3,34'üne yükseldi.
- Petrol ve gaz ticareti açığı ikiye katlanarak 10,18 milyar dolara çıkarken toplam mal ticareti fazlası 1,3 milyar dolara geriledi.
- Rupiah, 26 Ekim'de dolar başına 18.110 seviyesinden kapandı; bu, haziran başından bu yana en zayıf kapanış oldu.
- 9,95 milyar dolarlık portföy yatırımı girişi, 2,78 milyar dolarlık doğrudan yatırımı aştı.
- Haziran ayında döviz rezervleri 145,6 milyar dolar düzeyindeydi; geri ödeme tarihi yaklaşan borçların rezervlere oranı yükseldi.
- Bank Indonesia kur müdahalesini sürdürürken hükümet enerji ikamesi ve ihracatı artırma çalışmalarına devam etti.