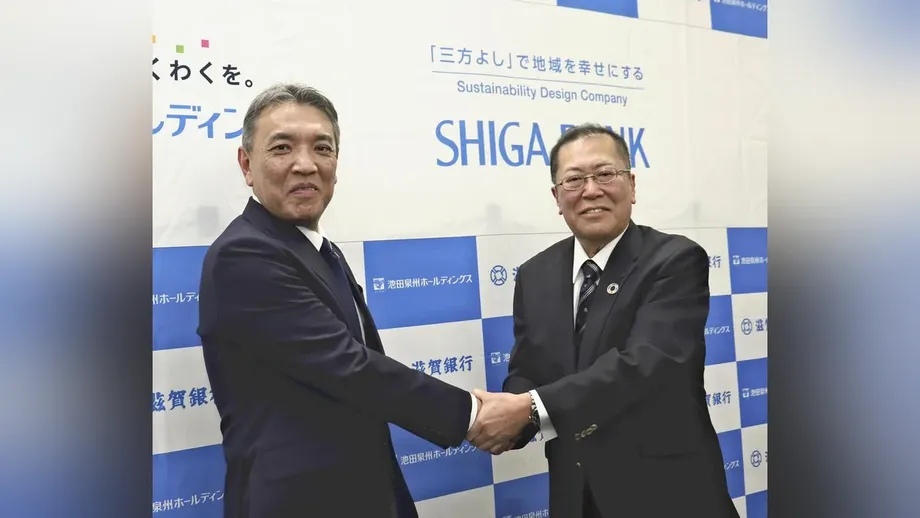
Varlıkları 14 Trilyon Yeni Aşan Önerilen Grup
Shiga Bank ve Osaka merkezli Ikeda Senshu Holdings, toplam varlıkları 14,2649 trilyon yeni bulan işletmeleri bir araya getirecek bir yönetim entegrasyonunu değerlendirdiklerini 23 Ekim’de doğruladı. İşlemin tamamlanması hâlinde, varlık büyüklüğü bakımından Japonya’nın Kansai bölgesindeki en büyük bölgesel bankacılık grubu kurulacak ve Kyoto Financial Group geride bırakılacak.
İçindekiler
- Varlıkları 14 Trilyon Yeni Aşan Önerilen Grup
- İlişki Bu Noktaya Nasıl Geldi?
- Nisan Anlaşmasında Neler Kararlaştırılmıştı?
- Birleşik İşletme Ne Kadar Büyük Olur?
- İki Bankayı Ana Banka Olarak Kullanan Şirketlerin Sayısı 20 Bine Yakın
- Mevduat ve Faaliyet Giderleri Neden Önemli?
- Kurumsal Müşteriler Neler Kazanabilir?
- Plan Bireysel Müşteriler İçin Ne Anlama Geliyor?
- Kredilerin Ötesinde Bölgesel Finansman
- Öne Çıkanlar
Şirketler, bankaları doğrudan birleştirmeyi planlamadan bir holding şirketi kurmayı değerlendiriyor. Bu yapı, bankacılık faaliyetlerini ortak mülkiyet altında toplarken bankaların ayrı tüzel kişiler olarak kalmasını sağlayacak. Amaç, müşteri tabanını genişletmek ve Shiga, Kyoto, Osaka ve Hyogo genelinde rekabet gücünü artırmak.
Resmî açıklama en erken 29 Ekim’de gelebilir. Her iki şirket de 23 Ekim’de entegrasyonun değerlendirildiğini, henüz belirli bir karar alınmadığını ve açıklanması gereken herhangi bir konu olması hâlinde bunu vakit kaybetmeden duyuracaklarını belirtti. Dolayısıyla olası açıklama tarihi, kesinleşmiş bir tamamlanma takviminden ziyade takip edilmesi gereken bir tarih niteliğinde.
Görüşmeler, 17 Nisan 2026’da kararlaştırılan sermaye ve iş birliği anlaşmasının ardından başladı. Anlaşma; kurumsal hizmetler, bireysel varlık yönetimi, bölgesel kalkınma, personel eğitimi ve dijital teknoloji alanlarında iş birliğini zaten öngörüyordu. Entegrasyon görüşmeleri, ilişkiyi ayrı gruplar arasındaki iş birliğinden ortak yönetime taşıyabilir.
İlişki Bu Noktaya Nasıl Geldi?
Shiga Bank ve Ikeda Senshu, karşılıklı ATM ücret muafiyetlerini uygulamaya koydukları 2017’den bu yana müşteri kolaylığını artırmak için iş birliği yapıyor. Nisan ayındaki anlaşma, bu ilişkiyi iki şirketin hisselerini ve bankacılık hizmetlerini kapsayan bir plana dönüştürdü.
Başlıca gelişmeler şöyle:
- 2017: Bankalar karşılıklı ATM ücret muafiyetlerini uygulamaya koydu.
- 17 Nisan 2026: Her iki şirketin yönetim kurulu, şirketlerin birbirlerinde yaklaşık yüzde 0,5 ila yüzde 1 oranında hisse edinmesini de içeren bir sermaye ve iş birliği anlaşmasını onayladı.
- 23 Ekim: Her iki şirket, yönetim entegrasyonunu değerlendirdiklerini doğruladı.
- 29 Ekim: En erken bu tarihte resmî bir açıklama yapılabilir.
Nisan ayındaki açıklamada Shiga Bank Başkanı Shinya Kubota ile Ikeda Senshu Holdings başkanı, gelecekte entegrasyon ihtimalinin dışlanmadığını ancak o sırada değerlendirilmediğini söylemişti. Öncelikleri, ittifakın sağlayacağı faydaları hayata geçirmekti. Ekim ayındaki açıklamalar, bu tutumda değişikliğe işaret ediyor.
Nisan Anlaşmasında Neler Kararlaştırılmıştı?
Shiga Bank’in nisan ayındaki ittifak duyurusunda, kalıcı bir iş birliği ilişkisini desteklemek amacıyla şirketlerin birbirlerinde hisse edineceği belirtildi. Dönemin hisse fiyatları temel alındığında, her bir alımın yaklaşık yüzde 0,5 ila yüzde 1 oranında olması bekleniyordu. Kesin hisse sayısı ve alım yöntemi, piyasa koşulları dikkate alınarak belirlenecekti.
Sermaye ittifakı, şirketlerin birbirlerinde hisse sahibi olarak iş ilişkilerini desteklemesi anlamına geliyor. Nisan ayında açıklanan oranlarda her şirket, iş ortağında küçük bir pay sahibi olacaktı. Holding şirketi yapısı ise bankacılık faaliyetlerini tek bir şirketler grubunun çatısı altında toplayarak daha ileri bir adım oluşturacak.
Ikeda Senshu Holdings’in ittifak açıklamasında ayrıca ortak bir danışma organının somut tedbirler geliştirip uygulayacağı belirtildi. Her iki şirket de ittifakın konsolide mali sonuçlar üzerindeki kısa vadeli etkisinin sınırlı olmasını bekliyordu.
Dolayısıyla nisan ayındaki belgeler, finansal faydalarının zaman içinde ortaya çıkacağı bir iş birliği programını tarif ediyordu. Yönetim entegrasyonunun koşulları ise belirlenmemişti. Ekim ayındaki açıklamalarda entegrasyonun tamamlanma tarihi, mülkiyet dağılımı veya yönetim yapısı hakkında bilgi verilmedi.
Birleşik İşletme Ne Kadar Büyük Olur?
Shiga Bank’in 31 Mart itibarıyla konsolide varlıkları 7,669 trilyon yen, Ikeda Senshu Holdings’in varlıkları ise 6,5959 trilyon yen düzeyindeydi. İki tutarın basit toplamı 14,2649 trilyon yen. Kyoto Financial Group’un varlıkları ise 11,8256 trilyon yen.
Bu rakamlara göre önerilen birleşik yapı, Kyoto Financial Group’u yaklaşık 2,4393 trilyon yen ya da yüzde 20,6 oranında geride bırakıyor. Grup, Kansai’de (Kinki olarak da bilinir) bölgesel bankacılık grupları arasında ilk sıraya, ülke genelinde ise sekizinci sıraya yerleşecek.
Varlıklar, bankanın sahip olduğu veya üzerinde hak iddia ettiği kalemleri kapsar. Bunlar arasında borçluların geri ödemesi gereken krediler ve yatırım amacıyla tutulan menkul kıymetler yer alır. Varlık toplamı, işletmenin büyüklüğünü gösterir. Kazançlar ise bankaların kredilerden, yatırımlardan ve hizmetlerden elde ettikleri gelirlerle mevduat, personel ve faaliyetler için yaptıkları harcamalara bağlıdır.
14,2649 trilyon yen rakamı, mevcut iki varlık toplamının basitçe toplanmasıyla elde edildi. Şirketler olası işlemin yapısını değerlendirirken bu rakam, önerilen grubun ölçeği hakkında fikir veriyor.
İki Bankayı Ana Banka Olarak Kullanan Şirketlerin Sayısı 20 Bine Yakın
Önerilen birleşmenin önemli bir kurumsal müşteri tabanı da bulunuyor. 2026 ana banka araştırmasında Shiga Bank için 10.799, Ikeda Senshu Bank için 9.085 şirket sayıldı; toplam sayı 19.884 oldu.
Ana banka, bir şirketin başlıca bankacılık ilişkisidir. İşletmeler düzenli finansman ve danışmanlığın yanı sıra günlük işlemleri için de çoğu zaman bu bankaya güvenir. Bu ilişkilerin tek bir grupta toplanması, önerilen kuruluşa kurumsal hizmetler açısından daha geniş bir taban sağlayabilir.
Araştırmadaki müşteri sayılarına göre finans grupları arasında Shiga Bank 27’nci, Ikeda Senshu 37’nci sırada yer aldı. Birlikte 17’nci sıraya çıkarak Yamaguchi Financial Group’u geride bırakacaklardı. Kansai merkezli finans grupları arasında ise Resona Holdings’in ardından ikinci sırada olacaklardı.
Resona’nın sayısı 86.095 şirketti. Önerilen birleşmenin 19.884 şirketlik toplamı, Resona’nın yaklaşık yüzde 23,1’ine karşılık geliyor. Bu karşılaştırma rekabetin boyutunu gösteriyor: Entegrasyon sonrasında bile iki banka, bu ölçüte göre çok daha büyük bir rakiple karşı karşıya olacak.
Araştırmada, mart sonundaki bilgiler kullanılarak 1.624.517 şirketlik bir veri tabanı incelendi. Bir şirket birden fazla ana banka bildirdiğinde, en üst sırada belirtilen banka sayıldı. Müşteri sayıları kurumsal bankacılık ilişkilerini ölçerken bölgesel varlık sıralaması bankaların bilançolarının büyüklüğünü ölçüyor.
Mevduat ve Faaliyet Giderleri Neden Önemli?
Nüfus azalması, değişen sektörler, dijital teknoloji ve karbonsuzlaşmaya uyum, nisan ayındaki açıklamalarda bölgesel bankalar üzerindeki baskılar arasında sayıldı. Şirketler, müşterilerin geleneksel kredi hizmetlerinin yanı sıra iş ve finans sorunlarını çözme konusunda da giderek daha fazla desteğe ihtiyaç duyduğunu belirtti.
Mevduat rekabeti de entegrasyon görüşmelerinin arkasındaki etkenlerden biri. Mevduatlar, bankalara kredi vermek için kullanabilecekleri kaynakları sağlar. Faiz oranları yükselirken bankalar kredilerden daha fazla gelir elde edebilir, ancak müşterilerin birikimlerini çekmek ve elde tutmak için daha iyi mevduat faizleri sunmaları da gerekebilir.
Shiga Bank, kendi vilayetinde Kansai Mirai Bank’in de aralarında bulunduğu bankalarla rekabet ediyor. Osaka’da ise büyük bankacılık grupları ve Resona’nın yanı sıra bölgesel kredi kuruluşları da faaliyet gösteriyor. Daha geniş bir müşteri tabanı, önerilen gruba komşu pazarlarda mevduat toplama ve kredi sağlama fırsatlarını artırabilir.
Personel giderleri ve temel bankacılık sistemlerini işletmenin maliyeti de artıyor. Bu sistemler bakiye, ödeme ve mevduat gibi temel kayıt ve işlemleri yönetiyor. Nisan ayındaki ittifak, bilgi paylaşımını ve daha verimli hizmetlerin incelenmesini de kapsıyordu. Bu da şirketlere söz konusu maliyetlerin bir bölümünü değerlendirmek için mevcut bir çerçeve sunuyor.
Kurumsal Müşteriler Neler Kazanabilir?
Shiga Bank, Shiga ve Kyoto’yu başlıca faaliyet bölgeleri olarak tanımlarken Ikeda Senshu Osaka ve Hyogo’ya odaklanıyor. Şirketlerin planında komşu bölgeler merkezi bir yer tutuyor: Her iki banka da birbirinin şubelerinden, iş bağlantılarından, çalışanlarından ve uzmanlık hizmetlerinden yararlanmak istiyor.
Nisan ayındaki anlaşma, şirketlerin büyümesi, işletme devri ve birleşme ve satın alma süreçlerine desteği kapsıyordu. İşletme devri, bir şirketin mevcut sahibinden yeni bir yöneticiye veya sahibe geçişinin düzenlenmesi anlamına gelir. Bu geçiş aile içinde, çalışanlara ya da satış yoluyla gerçekleşebilir.
Alıcı veya ortak arayan bir şirket için daha geniş bir ağa erişim, olası eşleşmelerin sayısını artırabilir. Kendi vilayetinin dışına açılan bir işletme de grubun diğer bölgelerdeki hizmet ve bağlantılarından yararlanabilir. Bunlar, müşteri tabanını genişletme hedefinin somut hizmetlere nasıl dönüşebileceğine dair örnekler.
Anlaşma, büyüyen sektörlerde iş birliğini ve grup şirketlerinin sunduğu hizmetlerden yararlanılmasını da kapsıyordu. Ticari amaç, yalnızca kredi hacmini artırmaya dayanmak yerine mevcut müşterilere daha geniş bir destek yelpazesi sunmak.
Plan Bireysel Müşteriler İçin Ne Anlama Geliyor?
Bireysel müşteriler, nisan ayındaki ittifakın başından beri kapsam dâhilindeydi. Şirketler birikim ve yatırımların oluşturulması, varlıkların gelecek kuşaklara aktarılması ve finansal danışmanlık hizmetleri konusunda iş birliği yapmayı kararlaştırdı.
Varlık yönetimi alanında çalışan personelin ortaklaşa yetiştirilmesi de planlandı. Bu kavram, kişinin parasını ve yatırımlarını yönetmesine yönelik danışmanlık ve hizmetleri, varlıkların nasıl devredileceğine ilişkin planlamayı da kapsıyor.
2017’de uygulamaya konulan karşılıklı ATM ücret muafiyetleri, müşterilerin yararlanabildiği mevcut iş birliği örneklerinden biri. Ekim ayındaki entegrasyon görüşmeleri, bankaların üstündeki mülkiyet ve yönetim yapısıyla ilgili. Açıklanan yaklaşımda bankaların ayrı işletmeler olarak faaliyet göstermeyi sürdürmesi öngörülüyor.
Daha geniş kapsamlı ittifak, personel değişimini, dijital teknolojiyi ve veriden yararlanmayı da içeriyor. Bu adımlar hizmet sunum biçiminde değişiklikleri destekleyebilir; ancak şirketler entegrasyon görüşmeleri kapsamında yeni bireysel bankacılık ürünlerinden oluşan bir paket açıklamadı.
Kredilerin Ötesinde Bölgesel Finansman
Nisan ayındaki anlaşma, sürdürülebilir finansmanı ve bölgesel sanayinin gelişimine yönelik iş birliğini de kapsıyordu. Sürdürülebilir finansman, işletmelerin çevresel veya toplumsal hedeflere ulaşmasına yardımcı olan kaynak sağlamayı ifade eder. Buna karbon salımını azaltmaya yönelik dönüşüm de dâhil.
Shiga Bank ve Ikeda Senshu, bu çalışmayı hizmet verdikleri sektör ve topluluklardaki değişimlerle ilişkilendirdi. Planları finansmanı danışmanlık, çalışanların gelişimi ve bilgi paylaşımıyla bir araya getiriyor; bankaların yerel işletmelerin uyum sağlamasına yardımcı olma rolünün genişlediğine işaret ediyor.
Takip edilmesi gereken yakın tarihli gelişme, 29 Ekim’de yapılabilecek resmî açıklama. Ayrıntılı bir entegrasyon önerisi, müşterilere, çalışanlara ve hissedarlara şirketlerin nisan ayındaki ittifakı tek bir gruba dönüştürmeyi nasıl planladığı konusunda daha net bir tablo sunabilir.
Öne Çıkanlar
- Shiga Bank ve Ikeda Senshu Holdings, yönetim entegrasyonunu değerlendirdiklerini 23 Ekim’de doğruladı.
- Önerilen yapıda bir holding şirketi kurulması, bankaların ise ayrı işletmeler olarak kalması öngörülüyor.
- 31 Mart itibarıyla toplam varlıklar 14,2649 trilyon yene ulaştı; bu tutar Kyoto Financial Group’un varlıklarından yaklaşık yüzde 20,6 daha fazla.
- 2026 araştırmasına göre iki bankanın toplam 19.884 ana banka kurumsal müşterisi bulunuyor.
- 17 Nisan’daki ittifak; karşılıklı hisse alımlarını, kurumsal hizmetleri, bireysel finansmanı, bölgesel desteği, personeli ve dijital teknolojiyi kapsıyordu.
- En erken 29 Ekim’de resmî açıklama gelebilir; ancak entegrasyona ilişkin belirli bir karar henüz açıklanmadı.