Yen hassas bir seviyeye yaklaşırken Tokyo’dan uyarı
Japonya’nın yeni, 12 Kasım Perşembe günü istikrar kazanmadan önce ABD doları karşısında 159,94’e kadar geriledi ve ülkenin en üst düzey döviz yetkilisinin son hareketlerin aşırı hızlı olduğu uyarısında bulunmasıyla 160 seviyesinin hemen altına geldi. Yen üzerindeki baskı, yaz aylarında gerçekleştirilen ve 31 Temmuz’da ABD ile koordineli bir operasyonu da içeren yaklaşık 15,4 trilyon yenlik müdahalenin ardından yeniden arttı.
İçindekiler
- Yen hassas bir seviyeye yaklaşırken Tokyo’dan uyarı
- 160 seviyesi neden bu kadar dikkat çekiyor?
- ABD enflasyonu doları yeniden yükseltti
- Japonya Merkez Bankası birbiriyle çelişen baskılarla karşı karşıya
- Müdahale nasıl yapılır ve Mimura bunu neden savunuyor?
- Piyasalarda bir yıl süren tekrarlı müdahaleler
- Washington’la iş birliği neden önemli?
- Zayıf yen hane halkını ve işletmeleri nasıl etkiliyor?
- Yatırımcılar sırada neyi izleyecek?
- Öne Çıkanlar
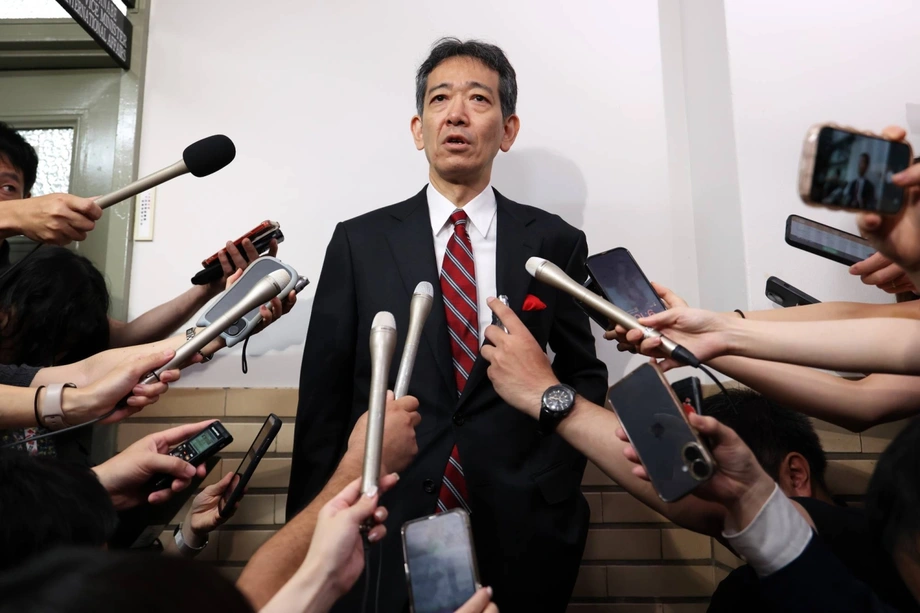
Uluslararası ilişkilerden sorumlu Maliye Bakan Yardımcısı Atsushi Mimura, belirli bir döviz kuru hedefi açıklamak yerine para birimindeki düşüşün hızına odaklandı. Perşembe sabahı gazetecilere konuşan Mimura şöyle dedi:
Mevcut döviz kuru seviyesi hakkında yorum yapmayacağım ancak son döviz hareketlerinin aşırı hızlı olduğunu düşünüyorum.
Mimura, hükümetin yakın zamanda yen satın almasına da atıfta bulunarak para birimine karşı yeni pozisyon almayı düşünen yatırımcılara uyarıda bulundu:
Bu yaz yaşananları unutmak için henüz çok erken.
ABD’de enflasyonun beklentilerin üzerinde gelmesi, Federal Reserve’ün (Fed) yeni faiz artırımlarına gideceği beklentilerini güçlendirince yen gece boyunca yüzde 0,8’e varan oranda değer kaybetti. Ardından dolar karşısında yüzde 0,1 yükselerek 159,63’e çıktı, ancak toparlanma kısa sürdü. İlerleyen saatlerde dolar yaklaşık 159,83 yenden işlem gördü ve Japon para birimi iki ayı aşkın sürenin en düşük seviyesine yakın kaldı.
160 seviyesi neden bu kadar dikkat çekiyor?
Japonya’nın dolar bu yılın başlarında bu seviyeyi aştıktan sonra müdahalede bulunması, 160 seviyesini önemli kılıyor. Yetkililer nisan sonu ve mayıs başındaki tatiller civarında yen satın almış, ardından para biriminin daha da zayıflaması üzerine yaz aylarında yeniden piyasaya dönmüştü.
Döviz kurunu takip eden okurlar için daha yüksek bir rakam, yenin daha zayıf olduğu anlamına geliyor: Bir dolar almak için daha fazla Japon para birimi gerekiyor. Dolayısıyla kurun 159’dan 160’a çıkması, yen tutan ve dolar üzerinden fiyatlandırılmış bir fatura ödeyen kişinin alım gücünün düşmesi demek.
Mimura, yeni bir müdahaleyi tetikleyecek döviz kurunu ya da takvimi açıklamadı. Mevcut seviyeye ilişkin yorum yapmaması, yatırımcıların sonraki hareketlerin hem büyüklüğünü hem de hızını izlemesine yol açıyor.
Matsui Securities’te piyasa analisti olan Sho Suzuki, 160 seviyesinin aşılmasının yatırımcıların resmî bir müdahale ihtimaline ilişkin kaygılarını artıracağını söyledi:
Dolar/yen 160’ın üzerine çıkarsa temkinliliğin bir kademe daha artacağını düşünüyorum.
Suzuki, kurda kalıcı bir yükseliş için Fed’in faiz artırımı beklentilerinin güçlenmesi ya da Japonya Merkez Bankası’nın (BoJ) faiz artırımı beklentilerinin zayıflaması gibi yeni bir ivme gerektiğini söyledi. Birbirine rakip bu faiz beklentileri, yenin kısa vadeli yönünü belirleyen başlıca unsurlar arasında.
ABD enflasyonu doları yeniden yükseltti
ABD’de ekim ayında tüketici enflasyonunun beklentilerin üzerinde gelmesi, yatırımcıları Fed’in aralık ayında bir faiz artırımı daha yapmasını beklemeye yöneltti. Fed yetkililerinin açıklamaları da bu değişimi destekledi. Yetkililer, enflasyonun kalıcılığına ilişkin kaygılarını dile getirirken 50 baz puanlık artırım olasılığını açık tuttu.
Bir baz puan, yüzde puanın yüzde biridir. Dolayısıyla 50 baz puanlık artış, politika faizini yarım yüzde puan yükseltir. Faizlerin yükselmesi genellikle borçlanmayı pahalılaştırır ve harcamalarla fiyat artışlarının yavaşlamasına yardımcı olabilir.
Goldman Sachs ve diğer büyük aracı kurumlar aralık ayında bir, gelecek yılın başlarında da bir faiz artırımı bekliyordu. ABD’de 10 yıl vadeli Hazine tahvilinin getirisi yüzde 5’e yaklaşarak dolar yatırımlarının cazibesini artırdı.
Doların değer kazancı Japonya’yla sınırlı kalmadı. Doları başlıca para birimlerinden oluşan bir sepet karşısında ölçen endeks yüzde 0,15 artışla 103,02’ye çıkarak Nisan 2025’ten bu yana en yüksek seviyesini gördü. Yatırımcılar ABD faiz beklentilerini genel olarak yeniden değerlendirirken yen de ülke içindeki baskılarla karşı karşıya kaldı.
Japonya’nın politika faizi yüzde 1,25 düzeyindeydi; bu oran ABD ve Avrupa’daki faizlerin altındaydı. Yatırımcılar başka yerlerde daha yüksek faiz getirisi elde edebildiğinde, yen satıp daha yüksek getiri sunan para birimlerini almak için teşvik edilmiş oluyor. Bu farkın açılabileceği beklentisi, son düşüşü hızlandırdı.
Japonya Merkez Bankası birbiriyle çelişen baskılarla karşı karşıya
Japonya’nın enflasyon verileri de daha sıkı para politikasına işaret etti. Toptan fiyatlar ekim ayında yıllık bazda yüzde 7,1 arttı; eylül ayındaki artış yüzde 6,8’di. Bu, işletmelerin birbirlerine uyguladığı fiyatlarda 0,3 yüzde puanlık hızlanma anlamına geliyor.
Birçok ekonomist, Japonya Merkez Bankası’nın faizleri aralık toplantısında artırmasını bekliyordu. Merkez bankası eylül ayında borçlanma maliyetlerini yüzde 1,25’e yükseltmiş, enflasyonun yüzde 2’lik hedefini aşma riskinin artması hâlinde yeni artırımların gelebileceği sinyalini vermişti.
Ancak Japonya Merkez Bankası yönetim kurulu üyesi Toichiro Asada, erken bir faiz artırımına karşı çıktı. Perşembe günü yaptığı konuşmada, faizleri zamanından önce yükseltmenin büyümeye zarar verebileceği ve politika yapıcıların geçici dalgalanmaların ötesine bakarak değerlendirmeye çalıştığı genel fiyat eğilimi olan çekirdek enflasyonu düşürebileceği uyarısında bulundu.
Asada, eylül ayındaki faiz artırımına karşı çıkan iki politika yapıcıdan biriydi. Açıklamaları, toptan enflasyonun harekete geçilmesi yönündeki gerekçeleri güçlendirmesine karşın bankada yeni bir adımın zamanlaması konusunda görüş ayrılığının sürdüğünü gösterdi.
Yen açısından bu farkın etkisi hemen görülüyor. Japonya’da faiz artışı, dolara dayalı yatırımlarla arasındaki getiri farkını daraltabilir. Özellikle Fed’in yeni artırımlarıyla birlikte bir erteleme ise para birimi üzerindeki baskıyı sürdürebilir. Bu nedenle her iki ülkede aralık ayında alınacak para politikası kararları önemli gelişmeler arasında; ancak iki merkez bankasının da kararı henüz kesinleşmiş değil.
Müdahale nasıl yapılır ve Mimura bunu neden savunuyor?
Japonya, dolar satarak ve kendi para birimini alarak müdahale yoluyla yeni destekliyor. Döviz politikasını Maliye Bakanlığı belirlerken piyasa işlemlerini Japonya Merkez Bankası yürütüyor. Yen satın alınması para birimine yönelik talep yaratıyor ve hızlı değer kaybını durdurabiliyor.
Mimura, müdahaleyi piyasa katılımcılarına "mesaj vermenin nihai yolu" olarak tanımlamıştı. Daha önce verdiği bir röportajda, ekonomik temellerden ayrışan döviz kuru hareketlerinin sürmesi hâlinde müdahaleye başvurulması gerektiğini söylemişti. Ekonomik temeller arasında faiz oranları ve ekonominin durumu gibi unsurlar yer alıyor.
Mimura ayrıca yenin değer kaybının, Japonya ile ABD arasındaki faiz farkının haklı gösterebileceği düzeyi aştığını ve yene karşı spekülatif pozisyonların biriktiğini savundu. Bu pozisyonlar, yatırımcıların para biriminin daha da düşmesinden kazanç sağlayabileceklerine yönelik bahisleri ifade ediyor.
1 Temmuz’da yayımlanan bir röportajda Japonya’nın ilkbahardaki müdahalesinin etkisini savundu:
Piyasanın sonrasında nasıl hareket ettiğine bakılırsa, bunun açıkça bir anlam taşıdığını düşünüyorum.
Kurun şimdi yeniden 160’a yaklaşması, faiz beklentilerinden kaynaklanan baskının sürdüğünü gösteriyor. Müdahale, yatırımcıları pozisyonlarını hızla yeniden değerlendirmeye zorlayabilir; ancak borçlanma maliyetleri ve beklenen yatırım getirileri her para birimine yönelik talebi etkilemeye devam ediyor.
Piyasalarda bir yıl süren tekrarlı müdahaleler
Japonya’nın son uyarısı, yen alımlarının gerçekleştiği iki önemli dönemin ardından geldi. Hükümet ve Japonya Merkez Bankası, 28 Nisan ile 27 Mayıs arasında toplam 11 trilyon yenden fazla müdahalede bulundu. Temmuz sonundan ağustos başına kadar yapılan yaz alımları ise yaklaşık 15,4 trilyon yene ulaştı.
Başlıca gelişmeler birkaç aya yayıldı:
- 28 Nisan-27 Mayıs: Japonya, nisan sonu ve mayıs başındaki tatiller civarındaki işlemler de dâhil olmak üzere 11 trilyon yenden fazla döviz müdahalesinde bulundu.
- 12 Mayıs: Japonya Maliye Bakanı Satsuki Katayama ile ABD Hazine Bakanı Scott Bessent, Tokyo’daki görüşmelerinde döviz konularında iş birliğini teyit etti.
- 31 Temmuz: Yenin yaz aylarında dolar karşısında 163’ün üzerine çıkmasının ardından Japonya ve ABD ortak müdahalede bulundu.
- Temmuz sonu-ağustos başı: Japonya’nın müdahalesi yaklaşık 15,4 trilyon yen tuttu.
- 11-12 Kasım: ABD’den gelen güçlü enflasyon verileri doları yükseltti, yen 160’a yaklaştı ve Mimura uyarısını yineledi.
- Aralık: Piyasalar hem Fed’den hem Japonya Merkez Bankası’ndan olası faiz artırımları bekliyordu.
Yen, 11 Kasım günü Tokyo saatiyle 17.00’de dolar karşısında 158,87-158,89 aralığında işlem görmüş, gece boyunca değer kaybetmişti. Kurun 159,94’e yükselmesi, para birimini daha bir gün dolmadan önceki resmî müdahalelerle ilişkilendirilen bir seviyeye yaklaştırdı.
Washington’la iş birliği neden önemli?
Japonya ve ABD, ağustos başında yaz aylarındaki koordinasyonlarını doğruladı. Ortak yen alımları, 1998’deki Asya mali krizinden bu yana gerçekleştirilen ilk koordineli müdahale olarak nitelendirildi.
Mimura, temmuz ayında verdiği röportajda Japonya’nın ilkbahardaki piyasa müdahalesine ABD’nin karşı çıkmadığını da belirtmişti. Bu, dönemin Japonya Maliye Bakanı Katsunobu Kato ile Bessent arasında önceki eylül ayında varılan ve müdahaleyi aşırı döviz dalgalanmalarını gidermenin bir yolu olarak kabul eden yazılı anlaşmanın ardından geldi.
Mimura, bu anlaşmayı ele aldığı daha sonraki bir röportajda kapsamını şöyle açıkladı:
Müdahalenin hem yenin değer kazanmasına hem de değer kaybetmesine karşı geçerli bir yöntem olabileceğini kâğıt üzerinde kabul ettiğimiz ilk seferdi.
Katayama ve Bessent, 12 Mayıs’taki görüşmelerinde iş birliğini yeniden teyit etti. Bu temaslar, Mimura’nın son açıklamasında yaz aylarındaki operasyona neden atıfta bulunduğuna ışık tutuyor: Japonya yalnızca tek taraflı alımlara bel bağlamak yerine Washington’la birlikte de harekete geçti.
Mimura, yetkililerin tercih etmesi hâlinde ham petrol vadeli işlemlerine müdahale etmelerini sağlayacak bir çerçevenin de bulunduğunu söyledi. Böyle bir operasyon açıklamadı. Japonya’nın büyük ölçüde ithal enerjiye bağımlı olması ve enerjinin önemli bölümünün dolar üzerinden fiyatlandırılması nedeniyle petrol fiyatları döviz tartışmalarında önem taşıyor.
Zayıf yen hane halkını ve işletmeleri nasıl etkiliyor?
Yen cinsinden ölçülen Japonya’nın ithalat fiyatları, başta petrol olmak üzere yıllık bazda yaklaşık yüzde 25 arttı. Para biriminin zayıflaması bu baskıyı artırıyor; çünkü ithalatçıların aynı dolar faturasını ödemek için daha fazla yen bulması gerekiyor.
Örneğin 100 dolarlık bir alışveriş, kur 159,94 iken 15.994 yen, kur 160 iken ise 16.000 yen tutuyor. Bu iki kur arasındaki küçük fark, yetkililerin yuvarlak sayıya gösterilen ilginin yanı sıra genel düşüşün hızına neden odaklandığını açıklamaya yardımcı oluyor.
Orta Doğu’daki gerilimin artırdığı enerji fiyatları da sorunu ağırlaştırıyor. Şirketlerin yakıt, nakliye ve ithal malzeme için daha yüksek maliyetlerle karşılaşması, bu giderleri üstlenip üstlenmeyeceklerine ya da müşterilere yansıtıp yansıtmayacaklarına karar vermelerini gerektiriyor. Bu durum hane halkı bütçeleri üzerindeki baskıyı daha da artırıyor.
Japonya’nın ithal kaynaklara bağımlılığı, bu baskıyı özellikle zorlayıcı kılıyor. Faizlerin yükselmesi para birimini destekleyebilir ancak işletmeler ve hane halkı için borçlanma maliyetlerini de artırır. Müdahale döviz kuruna daha doğrudan bir karşılık sunarken merkez bankasının enflasyonla daha zayıf büyüme riski arasında denge kurması gerekiyor.
Japonya’nın kamu maliyesine ilişkin piyasa kaygıları da baskıyı artırdı. Başbakan Sanae Takaichi’nin daha fazla kamu harcaması yapma girişimi, ABD ile süregelen faiz farkının yanı sıra yatırımcıların ülkenin mali durumuna ilişkin endişelerini besledi.
Yatırımcılar sırada neyi izleyecek?
Mimura’nın açıklamaları yen için yalnızca sınırlı bir rahatlama sağladı. Dolar Perşembe günü ilerleyen saatlerde yeniden yaklaşık 159,83 seviyesine çıktı; bu da uyarının piyasa yönünde kalıcı bir değişiklik yaratmadığını gösterdi.
New York Fed Başkanı John Williams’ın Perşembe günü ilerleyen saatlerde bir panelde konuşması planlanıyordu. Yatırımcılar, ekim enflasyon verilerinin ardından Fed’in yeni bir faiz artırımına yönelip yönelmeyeceğine dair ipuçlarını takip ediyordu.
Tokyo’nun kullandığı ifadeler de yakından izlenecek. Özellikle yenin bir kez daha hızla düşmesiyle birlikte daha sert bir uyarı, müdahale kaygılarını artırabilir. Aralık ayındaki merkez bankası toplantılarında ise faiz farkının daralmaya başlayıp başlamayacağı ya da satış baskısı kaynağı olmayı sürdürüp sürdürmeyeceği görülecek.
Öne Çıkanlar
- Yen dolar karşısında 159,94’e kadar geriledikten sonra sınırlı toparlandı ve önceki müdahalelerle ilişkilendirilen bir seviyeye yaklaştı.
- Döviz yetkilisi Atsushi Mimura son hareketleri aşırı hızlı olarak nitelendirdi ve yatırımcılara Japonya’nın yaz aylarındaki müdahalesini hatırlattı.
- Japonya temmuz sonundan ağustos başına kadar yaklaşık 15,4 trilyon yenlik müdahalede bulundu; bu kapsamda 31 Temmuz’da ABD ile ortak hareket etti.
- ABD enflasyonunun beklentilerin üzerinde gelmesi Fed’in faiz artırımı beklentilerini güçlendirerek doları destekledi.
- Japonya’nın politika faizi yüzde 1,25 düzeyindeydi. Merkez bankası içindeki görüş ayrılıklarına rağmen piyasalar aralık ayında olası bir artırım bekliyordu.
- İthalat maliyetleri ve enerji fiyatları, para birimindeki zayıflığı Japon işletmelerine ve hane halkına yansıtıyor.
- Mimura yeni bir müdahale için herhangi bir döviz kuru eşiği ya da takvim açıklamadı.