Yüksek fonlama maliyetleri hane halkının taksitlerine yansıyor
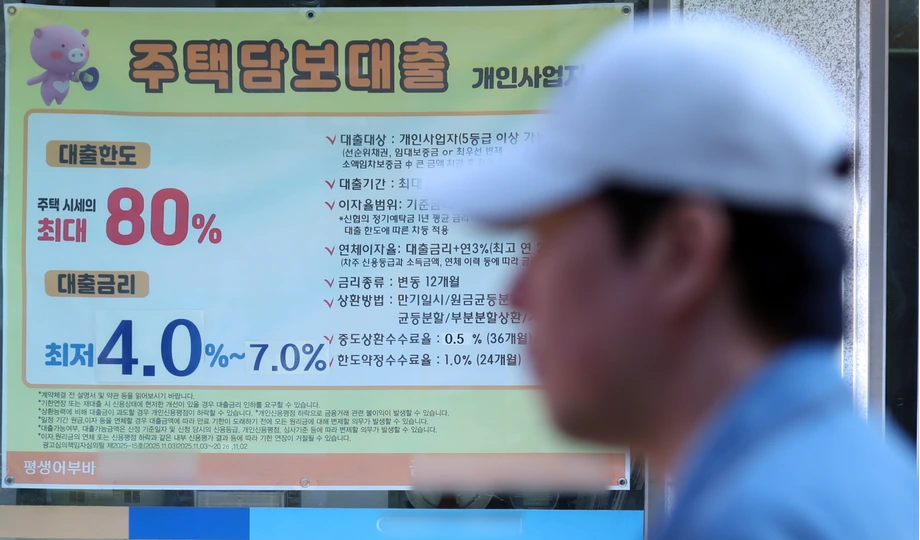
Eylül 2026 Fon Maliyeti Endeksi olarak bilinen COFIX'in yüzde 3,43'e yükselmesinin ardından Güney Kore'de konut kredisi kullananlar artan taksitlerle karşı karşıya. Bunun üzerine büyük bankalar 16 Ekim'den itibaren değişken faizli kredi oranlarını artırdı. NH NongHyup Bank'ta üst sınır yüzde 6,48'e ulaşırken KB Kookmin Bank ve Woori Bank'ın oranları da yüzde 6'yı aştı.
İçindekiler
- Yüksek fonlama maliyetleri hane halkının taksitlerine yansıyor
- Hangi bankaların faizleri yüzde 6'yı aştı?
- COFIX'te ne değişti?
- Mevduat faizleri kredi oranlarını neden yükseltiyor?
- Hane halkı ne kadar fazla ödeyecek?
- 165 trilyon wonluk kredinin faizi neden yeniden belirlenecek?
- Değişken faizli krediler yaygınlığını koruyor
- Daha uzun vadeli sabit faizler koruma sağlayabilir mi?
- Gelecek politika toplantılarında ne olabilir?
- Öne çıkanlar
Mali Denetim Hizmetinin Sosyal Demokrat Parti milletvekili Han Chang-min'e sunduğu verilere göre, dördüncü çeyrekte 165 trilyon wonluk banka konut kredisinin faiz oranı yeniden belirlenecek. Bu tutar, önceki çeyrekte yeniden faiz ayarlamasına girmesi planlanan 143,9 trilyon wonun 21,1 trilyon won üzerinde; artış yaklaşık yüzde 14,7.
Aileler açısından acil mesele, her ay banka hesaplarından çıkacak tutar. Anapara ve faizin eşit aylık taksitlerle ödendiği 30 yıllık, 400 milyon wonluk bir konut kredisi kullanan kişi, ocak ayında açıklanan yüzde 4,10'luk daha düşük faiz oranıyla yaklaşık 1,93 milyon won öderdi. Faiz yüzde 4,82 olduğunda aylık taksit 2,10 milyon wonu aşıyor.
İlk sabit faiz döneminin sonuna gelen borçlular başka bir baskıyla karşı karşıya. Ekim 2021'de 500 milyon wonluk konut kredisi kullanan 40'lı yaşlardaki bir kişinin faizi bu ay yüzde 3,6'dan yüzde 5,6'ya çıktı. Aylık taksit 2,27 milyon wondan 2,79 milyon wona yükselerek hane halkının aylık yükümlülüklerine 520 bin won ekledi.
Hangi bankaların faizleri yüzde 6'yı aştı?
16 Ekim tarihli ayrıntılı banka tarifelerinde, altı ayda bir faiz ayarlaması yapılan büyük bankaların konut kredileri için toplam aralık yüzde 4,36 ile yüzde 6,48 arasında. Başka bir banka verisi faiz aralığını yüzde 4,82 ile yüzde 6,25 olarak verirken, yüzde 6'nın üzerinde oran sunan dört banka bulunduğunu belirtiyor; ayrıntılı tarifelerde bu bankalardan üçü sıralanıyor: KB Kookmin, Woori ve NH NongHyup.
Woori, faiz aralığını yüzde 4,75-5,95'ten yüzde 5,00-6,20'ye çıkardı. KB Kookmin ise yüzde 4,39-5,79 olan aralığını yüzde 4,64-6,04'e yükseltti. Her iki banka da açıkladıkları aralıkların alt ve üst sınırlarını 0,25'er yüzde puan artırdı.
NH NongHyup, faiz aralığını yüzde 4,49-6,29'dan yüzde 4,68-6,48'e çıkardı; artış 0,19 yüzde puan oldu. Shinhan'ın açıkladığı aralık yüzde 4,36-5,77, Hana'nınki ise yaklaşık yüzde 4,64-5,84 oldu.
Bankalar konut kredilerinde farklı oranlar uyguluyor; çünkü kredi faizi, referans orana bankanın eklediği marj ve varsa indirimlerin birleşiminden oluşuyor. Hana'nın ilgili değişken faizli konut kredisinde COFIX yerine vadesi altı ay olan banka tahvillerinin getirisi kullanılıyor. Bu nedenle kredi faizi farklı bir göstergeyi izliyor.
COFIX'te ne değişti?
Kore Bankalar Federasyonu, eylül ayı COFIX verilerini 15 Ekim'de açıkladı. Yeni sağlanan fonlara dayalı endeks, ağustostaki yüzde 3,18'den yüzde 3,43'e yükseldi. Bu, Kasım 2022'de 0,36 yüzde puanlık artış kaydedilmesinden bu yana görülen en büyük aylık yükseliş oldu.
COFIX, sekiz yerli bankanın sağladığı fonların ağırlıklı ortalama maliyetini ölçüyor. Bu bankalar mevduat, tasarruf ürünleri ve banka tahvilleri yoluyla fon topluyor, ardından bu kaynakları kredi vermek için kullanıyor. Fon çekmek için daha fazla ödeme yapmak zorunda kaldıklarında endeks yükseliyor.
Yeni fonlara dayalı ölçüm, son ayda sağlanan fonları esas aldığı için değişimlere görece hızlı tepki veriyor. Bankaların bilançolarında hâlihazırda bulunan fonları da içeren ölçümler ise daha kademeli hareket ediyor. Eylülde bakiye bazlı endeks yüzde 3,05'ten yüzde 3,15'e yükselirken, yeni bakiye ölçümü yüzde 2,71'den yüzde 2,79'a çıktı.
Son dönemde baskının nasıl geliştiği şöyle:
- Eylül 2025: Yeni sağlanan fonlara dayalı COFIX yüzde 2,52 seviyesindeydi.
- Haziran 2026: Endeks yüzde 3,05'e ulaştı.
- Temmuz ve Ağustos 2026: Endeks yüzde 3,18 seviyesindeydi.
- Eylül 2026: Endeks yüzde 3,43'e yükseldi; bir yıldaki artış 0,91 yüzde puan oldu.
- 15 Ekim: Kore Bankalar Federasyonu eylül ayı verilerini açıkladı.
- 16 Ekim: KB Kookmin, Woori ve NH NongHyup, ilgili yeni konut kredilerine daha yüksek faiz oranları uyguladı.
Kısa vadeli COFIX ölçümü de 30 Eylül'deki yüzde 3,16'dan 8 Ekim'de yüzde 3,32'ye, 14 Ekim'de ise yüzde 3,43'e yükseldi. Bu göstergeler birlikte değerlendirildiğinde, bankacılık sisteminin çeşitli alanlarında fonlama maliyetlerinin arttığı görülüyor.
Mevduat faizleri kredi oranlarını neden yükseltiyor?
Eylül ayında şirketlerin vergi ödemeleri, şirket kaynaklarının bankacılık sisteminden çıkmasına yol açarken bankalar mevduat toplamak için rekabeti artırdı. Daha yüksek mevduat faizleri sunmak hane halkının tasarruflarını çekmeye yardımcı oldu, ancak kredi vermek için kullanılabilecek fonların maliyetini de artırdı.
Tanıtım amaçlı mevduat ürünleri ekim ayında da sunulmaya devam etti. Shinhan, 6 Ekim'de yüzde 4,0'a varan getiri sunan bir ürün, NH NongHyup ise 13 Ekim'de yüzde 3,9'a varan getiri sunan başka bir ürün çıkardı. Bu oranlardan yararlanma koşullarını karşılayan tasarruf sahipleri daha fazla faiz kazanabilirken, konut kredileri bankaların fonlama maliyetlerini izleyen borçluların taksitleri yukarı yönlü baskı altında kalıyor.
Banka tahvillerinin getirileri de yükseldi. AAA kredi notuna sahip, bir yıl vadeli banka tahvillerinin getirisi 27 Ağustos'taki yüzde 3,755'ten 18 Eylül'de yüzde 4,033'e çıktı. Getiri 15 Ekim'de yüzde 4,002'ye gerilese de ağustos seviyesinin 0,247 yüzde puan üzerinde kaldı.
Beş büyük bankada yeni kullandırılan ve anapara ile faizin düzenli taksitlerle ödendiği konut kredilerinin ortalama faizi temmuzdaki yüzde 4,66'dan ağustosta yüzde 4,94'e yükseldi. 0,28 yüzde puanlık bu artış, son COFIX ayarlamasından önce de borçlanma maliyetlerini artırdı.
Hane halkı ne kadar fazla ödeyecek?
Faiz oranındaki küçük bir değişiklik, büyük bir konut kredisine uygulandığında ciddi bir nakit giderine dönüşebilir. 249 milyon wonluk bakiye üzerinden 0,23 yüzde puanlık artış, bakiye değişmediği takdirde yıllık faizi yaklaşık 572 bin 700 won artırıyor.
Aylık taksitlerle ödenen kredilerde durum farklı; her taksit hem faizi karşılıyor hem de borç miktarını azaltıyor. 30 yıllık, 400 milyon wonluk bir konut kredisinde faizin yüzde 4,5'ten yüzde 6,0'a çıkması aylık taksiti yaklaşık 2,02 milyon wondan 2,39 milyon wona yükseltiyor. Anapara ve faizi kapsayan ek ödeme ayda yaklaşık 370 bin won, yılda ise 4,44 milyon won oluyor.
Aylık taksiti 2,27 milyon wondan 2,79 milyon wona çıkan borçlu yılda 6,24 milyon won daha fazla ödeyecek; bu, önceki tutara göre yaklaşık yüzde 23'lük artış demek. Hane halkının bu parayı gıda, ulaşım, eğitim ve diğer mevcut giderlerinin yanı sıra karşılaması gerekiyor.
Kore Bankalar Federasyonunun hane halkı kredilerine ilişkin açıklamasında, yayımlanan asgari ve azami oranların standart varsayımlara dayandığı belirtiliyor: kredi notu 3, 30 yıl veya ürünün azami vadesi ve tutarın faiz fiyatlamasını etkilediği durumlarda 200 milyon wonluk kredi.
Federasyon ayrıca aylık taksit ve toplam borçlanma maliyeti örneklerinde, önceki ayın ortalama kredi faizinin kredi süresince değişmeden kaldığının varsayıldığını belirtiyor. Bireysel borçlunun ödemeleri gerçek sözleşmeye, kalan anapara borcuna, kalan vadeye ve gelecekteki faiz değişikliklerine bağlı.
165 trilyon wonluk kredinin faizi neden yeniden belirlenecek?
Mali Denetim Hizmetinin verileri, politika kapsamındaki konut kredileri hariç 19 yerli bankadaki konut kredilerini kapsıyor. Verilere göre dördüncü çeyrekte, önceki sabit faiz dönemleri sona eren krediler de dahil olmak üzere 165 trilyon wonluk kredinin faiz oranı yeniden belirlenecek.
Beş yıl sabit faizli olduğu belirtilen bir konut kredisinin faiz oranı, bu beş yılın sonunda değişebilir. 2021'de düşük faizlerden yararlanarak kredi kullanan biri için 2026'daki ayarlama, başlangıçta ödenebilir düzeyde olan faizin çok daha yükseğe çıkması anlamına gelebilir.
Kore Merkez Bankasının ağırlıklı ortalama verilerine göre mevduat kabul eden bankalardaki konut kredisi faizleri 2021'in ikinci çeyreğinde yüzde 2,70, 2026'nın ikinci çeyreğinde ise yüzde 4,26 oldu. Aradaki fark 1,56 yüzde puan.
Faizi yeniden belirlenecek kredilere ilişkin hesaplamada, 165 trilyon wonun tamamının beş yıl sonra faiz oranı yeniden ayarlanan kredilerden oluştuğu ve anapara ile faizin 30 yıl boyunca eşit aylık taksitlerle ödendiği varsayılıyor. Bu varsayımlar altında yıllık ek geri ödeme yükü yaklaşık 1,7212 trilyon wona ulaşıyor. Tahmin, söz konusu kredi koşullarına dayalı bir senaryo; gerçek ödemeler sözleşmelere göre değişecek.
Faiz ayarlama takvimi aralık ayının çok ötesine uzanıyor. Faiz oranının yeniden belirlenmesi gereken konut kredilerinin tutarı 2027'nin ilk çeyreğinde 137,3 trilyon won, ikinci çeyreğinde 154,4 trilyon won, üçüncü çeyreğinde 127,7 trilyon won ve dördüncü çeyreğinde 143,5 trilyon won. Verilerin kapsadığı sonraki yıllarda da çeyreklik tutarlar 120 trilyon wonun üzerinde kalıyor ve 2030 boyunca 162,7 trilyon won ile 169,9 trilyon won arasında değişiyor.
Değişken faizli krediler yaygınlığını koruyor
Mali Denetim Hizmetinin verilerine göre, ikinci çeyrekte bankaların yeni kullandırdığı 41,5 trilyon wonluk konut kredisinin 36,3 trilyon wonu değişken faizliydi; politika kapsamındaki konut kredileri hesaba katılmadı. Bu kredilerin payı yüzde 87,5 oldu.
Çeyrek sonundaki mevcut konut kredilerinin toplamı 767 trilyon wondu. Bunun 497,1 trilyon wonluk kısmını değişken faizli krediler oluşturdu; oran yüzde 64,8'e karşılık geliyor. Dolayısıyla mevcut kredi bakiyesinin yaklaşık üçte ikisi faiz değişikliklerine açık durumda.
Ağustos ayındaki bir kredi göstergesinde, yeni konut kredileri içinde değişken faizli olanların payı yüzde 64,7 olarak verildi. Veriler farklı dönemleri ve kredi gruplarını kapsasa da her ikisi de değişen faizlerin konut kredilerinin büyük bölümünü etkilediğini gösteriyor.
Mevcut borçlular genellikle sözleşmelerinde belirtilen faiz ayarlama tarihinde yeni oranla karşılaşıyor. Faizi altı ayda bir değişen bir kişinin takvimi, beş yıllık sabit faiz döneminin sonuna gelen bir borçlunun takviminden farklı olacak. 16 Ekim'deki değişiklikler ilgili yeni kredilerin faizini hemen etkilerken mevcut hane halkı taksitleri sözleşmelerdeki takvime göre değişiyor.
Daha uzun vadeli sabit faizler koruma sağlayabilir mi?
Beş yıl sabit faizli konut kredileri de pahalandı. Bir banka verisine göre bu kredilerin faiz aralığı, ocak sonundaki yüzde 4,48-4,86'ya kıyasla yüzde 5,23-6,61'e yükseldi. Bu ürünlerin faizleri banka tahvillerinin getirilerine göre belirlendiğinden, yeni kredi kullanacaklar faiz oranını sabitlemeden önce piyasa hareketlerinden etkileniyor.
Politika açısından karşılaşılan zorluk, çok daha uzun süre sabit kalan faizli konut kredilerini yaygınlaştırmak. Bankalar genellikle görece kısa vadelerle fon topluyor. Bu fonları 20 ya da 30 yıl boyunca değişmeyen faizle kredi olarak kullandırmaları, kendi fonlama maliyetleri artarken konut kredisinden elde ettikleri gelirin aynı kalması riskini doğuruyor.
Finansal Hizmetler Komisyonu, Han Chang-min'in ofisine, uzun süre sabit faizli konut kredilerine ilişkin çalışma grubunun faaliyet göstermediğini ve kurum içi değerlendirmelerin sürdüğünü bildirdi. Çalışma grubu ilk toplantısını bir önceki yılın 30 Mayıs'ında yapmıştı.
Komisyonun görevlendirdiği Kore Finans Enstitüsünün araştırması, istikrarlı çekirdek mevduatların mevcut konut kredilerinden en az 31,6 trilyon wonluk kısmının uzun süre sabit faizli kredilerle değiştirilmesini destekleyebileceği tahmininde bulundu. Çekirdek mevduatlar, bankada kalma eğilimi gösteren ve daha güvenilir bir fonlama tabanı sağlayan kaynaklardır.
Enstitü ayrıca ipoteğe dayalı menkul kıymetlerin ve teminatlı tahvillerin kullanımının artırılmasını önerdi. İpoteğe dayalı menkul kıymetler, konut kredisi ödemelerinden elde edilecek nakit akışları karşılığında fon sağlar. Teminatlı tahviller ise bankaların, konut kredileri de dahil olmak üzere bir varlık havuzunu teminat göstererek borçlanmasına olanak tanırken geri ödeme sorumluluğunu bankada bırakır. Her iki araç da bankaların daha uzun vadeli fon bulmasına yardımcı olabilir.
Kore Konut Finansmanı Kurumu, uzun süre sabit faizli konut kredilerini desteklemek amacıyla bankaların çıkardığı teminatlı tahvillere ödeme garantisi veriyor. Kurum, nisan ayına kadar dokuz bankayla ilgili anlaşmalar imzalamıştı. Bu fonlamanın artırılması, bankaların borçlulara daha uzun süre öngörülebilir taksitler sunma kapasitesini genişletebilir.
Gelecek politika toplantılarında ne olabilir?
Kore Merkez Bankası politika faizini hem temmuzda hem de ağustosta 0,25 yüzde puan artırarak yüzde 3,00'e yükseltti. Eylül ayında tüketici fiyatları bir yıl öncesine göre yüzde 2,9 arttı; bu oran bankanın yüzde 2'lik enflasyon hedefinin üzerinde. ABD'de eylül enflasyonu yüzde 3,7 oldu; beklenti yüzde 3,6'ydı.
Yonsei Üniversitesi ekonomi profesörü emeritus Kim Jung-sik, yıl sonundan önce Kore Merkez Bankasının bir faiz artışı daha yapmasını bekliyor. Aşırı artışların finansal sıkıntıları ağırlaştırabileceği ve borsa ile gayrimenkul piyasalarında istikrarsızlığa yol açabileceği uyarısında da bulundu.
Inha Üniversitesi Finans ve Yönetim Bölümü profesörü Lee Min-hwan, savaş ve yüksek petrol fiyatlarıyla bağlantılı enflasyon baskısının daha fazla sıkılaştırma gerektirebileceğini söyledi. Yıl sonuna kadar değişken faizli konut kredilerinin üst sınırının yüzde 7'ye çıkmasını olası gördü.
Faiz yüzde 7'ye çıkarsa, 300 milyon wonluk ve bakiyesi değişmeyen bir kredinin yıllık faizi 21 milyon won olur. Bu tutar, yüzde 6,48'lik faiz oranında 19,44 milyon won. Aradaki fark, anapara ödemeleri hariç yılda 1,56 milyon won, ayda ortalama 130 bin won.
Bir sonraki politika kararlarının ekim ve kasım aylarında alınması planlanıyor; kesin toplantı tarihleri belirtilmedi. Yeni faiz artışlarına henüz karar verilmiş değil. Konut kredisi faizleri mevduat rekabetine, tahvil getirilerine, banka marjlarına ve indirimlere de bağlı olacak. Bu nedenle olası artışın miktarı ve zamanlaması, her borçlunun sözleşmesine ve bir sonraki faiz ayarlama tarihine göre şekillenecek.
Öne çıkanlar
- Eylül 2026 COFIX'i 0,25 yüzde puan artarak yüzde 3,43'e çıktı; bu, Kasım 2022'den bu yana en büyük aylık artış oldu.
- Ayrıntılı banka tarifelerinde değişken faizli konut kredilerinin üst sınırı NH NongHyup'ta yüzde 6,48, Woori'de yüzde 6,20 ve KB Kookmin'de yüzde 6,04 oldu.
- Politika kapsamındaki konut kredileri hariç, 165 trilyon wonluk banka konut kredisinin faiz oranının dördüncü çeyrekte yeniden belirlenmesi planlanıyor.
- Tüm bu kredilerin beş yıl sonra yeniden faiz ayarlamasına girdiği varsayımına dayalı senaryoda yıllık ek geri ödeme yükü yaklaşık 1,72 trilyon won olarak hesaplanıyor.
- İkinci çeyrek sonunda mevcut banka konut kredilerinin yüzde 64,8'i değişken faizliydi.
- Ekim ve kasım aylarındaki politika kararları, banka fonlama maliyetleri ve kişisel sözleşmelerdeki faiz ayarlama tarihleri, hane halkı ödemelerindeki bir sonraki değişiklikleri belirleyecek.