Denetim, Tespit Edilemeyen Dolandırıcılığı ve Daha Geniş Kontrol Sorunlarını Ortaya Koydu
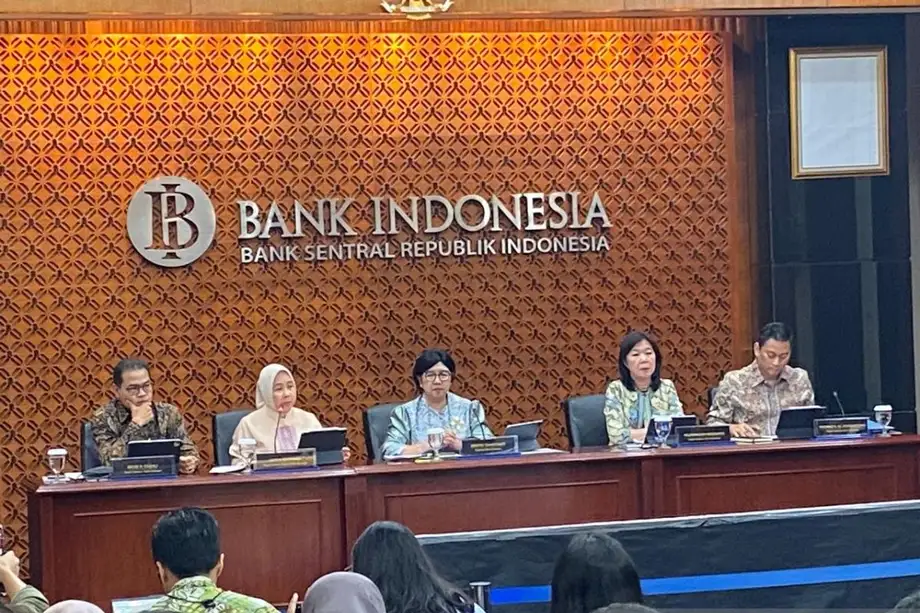
Endonezya Yüksek Denetim Kurumu Badan Pemeriksa Keuangan (BPK), Bank Indonesia'nın BI-FAST için kullandığı dolandırıcılık tespit sisteminin olağandışı işlemleri tespit etme ve önlemede etkisiz olduğunu belirledi. Bu bulgu, 4,83 trilyon rupilik ek emeklilik katkısının yanı sıra döviz kuru verilerindeki zayıflıkları ve merkez bankası rezervlerinin tahsisine ilişkin sorunları da ortaya koyan daha kapsamlı bir incelemenin parçası.
İçindekiler
- Denetim, Tespit Edilemeyen Dolandırıcılığı ve Daha Geniş Kontrol Sorunlarını Ortaya Koydu
- BI-FAST'te Dolandırıcılık Tespiti Nasıl Başarısız Oldu?
- Ödeme Kuralları Dolandırıcılığı Zaten Kapsıyor
- Döviz Kuru Verileri de İncelendi
- 4,83 Trilyon Rupilik Emeklilik Ödemesi Finansman Kaygılarına Yol Açtı
- Rezerv Tahsisi İçin Ayrı Bir Düzeltme Gerekiyor
- Mali Tabloların Gerçeğe Uygun Olması Bulguları Geçersiz Kılmaz
- Zaman Çizelgesi ve Yanıtlanmamış Sorular
- Öne Çıkanlar
Bank Indonesia'nın 2025 yıllık mali tablolarına ilişkin incelemede 20 sorunu içeren 16 bulgu tespit edildi. Bu bilgi, BPK'nin 2026'nın ilk yarısına ilişkin ve IHPS I 2026 olarak bilinen Denetim Sonuçları Özeti'nde yer alan bulgulara dayanıyor. Sorunların 17'si iç kontrol zayıflıklarıyla, üçü ise mevzuata uyumsuzlukla ilgiliydi.
Başka bir deyişle, tespit edilen sorunların yüzde 85'ini iç kontrol zayıflıkları, yüzde 15'ini ise mevzuata uyumsuzluk oluşturdu. Bu ayrım önemli: İç kontroller, hataları önlemek, şüpheli faaliyetleri tespit etmek ve mali işlemlerin belirlenmiş kurallara uygun yürütülmesini sağlamak için tasarlanmış prosedür ve sistemlerdir. Bu kontrollerdeki bir zayıflık, tek başına mali kayıp veya yasal ihlal olduğu anlamına gelmez.
BPK, sorunların Bank Indonesia'nın 2025 mali tablolarının gerçeğe uygun sunumunu önemli ölçüde etkilemediğini belirtti. Ancak bu sonuç hesaplarla ilgilidir; ödemelerin güvenliği, verilerin kalitesi ve mali yönetim hakkındaki ayrı bulguları ortadan kaldırmaz.
Bulgular 13 Ekim 2026'da kamuoyuna aktarıldı. Ancak bu bilgi, söz konusu tarihi BPK özetinin yayımlandığı tarih olarak doğrulamıyor. BI-FAST'teki dolandırıcılık vakalarıyla bağlantılı kayıpların tutarı, etkilenen müşteri sayısı veya düzeltici önlemlerin tamamlanması için bir son tarih de belirtilmiyor.
BI-FAST'te Dolandırıcılık Tespiti Nasıl Başarısız Oldu?
BPK'nin temel bulgusu, BI-FAST'in Dolandırıcılık Tespit Sistemi'nin (FDS) hem tasarımı hem de uygulanmasıyla ilgili. Bu tür bir sistem, dolandırıcılığa işaret edebilecek örüntüleri belirlemek için hesap hareketlerini veya işlemleri inceler. Anomali, beklenen örüntülerden sapan faaliyettir; ancak olağandışı bir işlem mutlaka dolandırıcılık anlamına gelmez.
Denetimden sorumlu kamu kurumu BPK, zayıflığı şu ifadelerle açıkladı:
Desain dan implementasi Fraud Detection System (FDS) Bank Indonesia-Fast Payment (BI-FAST) tidak efektif dalam mendeteksi dan mencegah anomali transaksi.
Bulgu, BI-FAST dolandırıcılık tespit sisteminin tasarım ve uygulamasının işlem anomalilerini tespit etme ve önlemede etkisiz olduğunu belirtiyor. BPK ayrıca, anomali içeren dolandırıcılık vakalarının tespit edilemediğini ve benzer vakaların tekrarlanabileceğini ifade etti.
Bu, ödeme dolandırıcılığı olasılığına ilişkin genel bir uyarıdan daha somut bir tespit. Denetim, vakaların tespit edilemediğini belirtiyor ve bu başarısızlığı tekrar yaşanma riskiyle ilişkilendiriyor. Ancak hangi işlemlerin söz konusu olduğunu, kullanılan tespit kurallarını, vakaların ne zaman gerçekleştiğini veya sorunun yazılım ayarlarından mı, bilgi eksikliklerinden mi yoksa operasyonel prosedürlerden mi kaynaklandığını açıklamıyor.
BPK, Bank Indonesia başkanından BI-FAST'in güvenilirliği ve güvenliği konusunda kapsamlı bir değerlendirme yapmasını istedi. Bu öneri, tek bir uyarının kontrol edilmesinden daha kapsamlı: Hizmetin güvenilir biçimde çalışabilme ve işlemleri koruyabilme kapasitesinin incelenmesini öngörüyor. Aktarılan bulgularda tamamlanmış bir değerlendirmeden veya Bank Indonesia'nın yanıtından söz edilmiyor.
Ödeme Kuralları Dolandırıcılığı Zaten Kapsıyor
Bank Indonesia'nın 2020 Ödeme Sistemi Yönetmeliği, resmî adıyla 22/23/PBI/2020 sayılı Yönetmelik, denetim bulgularını anlamak için somut bir çerçeve sunuyor. Yönetmeliğin 2. maddesi, daha geniş erişim ve tüketicinin korunmasını gözetirken hızlı, kolay, uygun maliyetli, güvenli ve güvenilir bir ödeme sistemi oluşturmayı amaçlıyor.
31. madde uyarınca lisanslı ödeme hizmeti sağlayıcıları; yönetişim, risk yönetimi, bilgi sistemi güvenliği, bağlantı ve birlikte çalışabilirlik ile mevzuata uyum konularındaki yükümlülükleri yerine getirmeli. 34. madde, güvenlik gereklilikleri arasında dolandırıcılık yönetimini ve düzenli bilgi sistemi denetimlerini de sayıyor.
34. maddeye eşlik eden açıklama, dolandırıcılık yönetiminin dört aşamasını sıralıyor: Önleme, tespit, müdahale ve izleme. Ayrıca FDS'nin hem hesap hem de işlem düzeyinde çalışabileceğini belirtiyor. Bu ayrım önemli; çünkü tek bir ödeme olağan görünse bile şüpheli davranış, hesabın genel hareketlerinde ortaya çıkabilir.
Yönetmelik, ödeme altyapısı işletmecilerini de kapsıyor. 38. ve 41. maddeler; dolandırıcılık yönetimi ve düzenli denetimler de dahil olmak üzere yönetişim, risk yönetimi ve bilgi güvenliği yükümlülüklerini belirliyor. Bu hükümler, dolandırıcılığa karşı kontrollerin daha geniş bir operasyonel sorumluluklar bütününün parçası olduğunu gösteriyor.
Bu kategoriler birbirinin yerine kullanılmamalı. 88. madde, ödeme hizmeti sağlayıcıları ve altyapı işletmecilerinin denetimiyle Bank Indonesia'nın bizzat işlettiği ödeme altyapısının izlenmesini birbirinden ayırıyor. Dolayısıyla yönetmelik, lisanslı sağlayıcılara yönelik her kuralın Bank Indonesia'ya da aynen uygulandığı varsayımına gerek bırakmadan, merkez bankasının ödeme altyapısını izleme çerçevesine açıkça dahil ediyor.
Yönetmeliğin siber güvenliğe ilişkin açıklaması, önleme tedbirleri arasında tespit, koruma ve tanımlamayı da sayıyor. 90. maddeye ilişkin açıklamada da bilgi sistemi ve siber riskler operasyonel riskler olarak belirtiliyor. Bu hükümler birlikte değerlendirildiğinde, tespitin işlem süreçlerine isteğe bağlı olarak eklenen bir unsur değil, ödeme güvenliğinin tanımlanmış bir parçası olduğu görülüyor.
Döviz Kuru Verileri de İncelendi
BPK'nin bulguları, Bank Indonesia'nın ABD doları karşısında rupiye ilişkin referans döviz kuru olan Cakarta Bankalararası Spot Dolar Kuru'nu (JISDOR) da kapsıyor. İncelenen konu, bu kurun hesaplanmasında kullanılan bilgilerin doğru ve eksiksiz olup olmadığıydı.
Denetimde, rupiye karşı döviz işlemlerini izlemek için kullanılan Sistem Monitoring Transaksi Valuta Asing terhadap Rupiah (Sismontavar) içindeki JISDOR modülü aracılığıyla elde edilen verilerde zayıflıklar tespit edildi. BPK, referans kurun doğru ve eksiksiz verilerden bütünüyle hesaplanmadığını belirledi.
Spot döviz işlemi, çok daha ileri bir tarihte teslimatı öngören bir sözleşmeden farklı olarak, kısa bir süre içinde tamamlanan döviz takasıdır. Bu işlemlere dayanan bir referans kur, hem kayıtların kalitesine hem de hesaplamaya hangi uygun işlemlerin dahil edildiğine bağlıdır.
BPK, yayımlanan JISDOR kurunun hesaplama temelini oluşturması gereken tüm gerçek spot işlemleri yansıtmayabileceği uyarısında bulundu. İşlemlerin zamanlaması, işlem teyitleri ve kurun yayımlanma sürecinde düzenlemeler yapılmasını istedi.
Zamanlamaya ilişkin bu öneri, bulgunun ayrı bir boyutunu oluşturuyor. Bir işlem, teyidi hazır olmadan önce gerçekleşebilir; bu nedenle işlem aralığı, teyit süreci ve kurun yayımlanma zamanı arasındaki ilişki, kayıtlara hangi işlemlerin dahil edildiğini etkileyebilir. BPK'nin önerisi bu ilişkiye işaret ediyor ancak yeni bir takvim belirtmiyor.
Bulgularda, yayımlanmış JISDOR değerleriyle yeniden hesaplanmış bir kur arasındaki olası farkın tutarı yer almıyor. Kurun yanlış olduğu belirli tarihler de belirtilmiyor. Bulguların desteklediği sonuç, her yayımlanan kurun yanlış olduğu değil, verilerin kalitesi ve eksiksizliğinin ele alınması gerektiğidir.
4,83 Trilyon Rupilik Emeklilik Ödemesi Finansman Kaygılarına Yol Açtı
Bulgularda açıkça belirtilen en büyük parasal tutar, merkez bankasının emeklilik fonu Dana Pensiun Bank Indonesia'ya (Dapenbi) yapılan 4,83 trilyon rupilik ek katkı. BPK, Bank Indonesia'nın fonun kurucusu sıfatıyla bu ödemeye ve yatırım zarar limitlerinin belirlenmesine yönelik düzenlemelerinin yeterliliğini sorguladı.
Ek emeklilik katkısı, düzenli finansmanın ötesinde sağlanan paradır. Bu vakada BPK, fon açığını kapatmak için Bank Indonesia'nın yeniden ek ödeme yapmak zorunda kalabileceği olasılığına dikkat çekti. Fon açığı, ilgili değerlendirmeye göre emeklilik fonunun yükümlülüklerini karşılamaya yetecek kaynağa sahip olmaması anlamına geliyor.
BPK, Dapenbi'nin yatırım zarar limiti mekanizmasını kullanarak yatırımlarını elden çıkarması durumunda oluşabilecek kayıplara da dikkat çekti. Zarar limiti, yatırım kayıpları veya bunlarla bağlantılı kararlar için bir sınır belirler. Bu limitin ne kadar etkili olduğu, nasıl belirlendiğine ve uygulandığına bağlıdır; ancak aktarılan bulgularda Dapenbi'nin eşik değerleri veya tek tek yatırım pozisyonları açıklanmıyor.
4,83 trilyon rupilik tutar, kanıtlanmış bir dolandırıcılık kaybı olarak tanımlanmamalı. Bu, denetimde vurgulanan ek emeklilik katkısının tutarıdır. Benzer şekilde, yatırımların elden çıkarılmasından doğabilecek kayıplara ilişkin uyarı, gerçekleşmiş kayıpların toplam tutarı değil, BPK'nin tespit ettiği bir risktir.
BPK, Dapenbi'nin yatırım yönetimi, yönetişim ve yatırım performansının incelenmesinin yanı sıra belirlenen zarar limitlerinin de değerlendirilmesini önerdi. Bu öneriler hem ek finansmanın neden yeniden gerekebileceğini hem de fonu yatırım kayıplarına maruz bırakabilecek kararları ele alıyor.
Rezerv Tahsisi İçin Ayrı Bir Düzeltme Gerekiyor
Bir başka bulgu, Cadangan Tujuan olarak adlandırılan amaç rezervlerinden gerçekleşmiş tutarların Cadangan Umum'a, yani genel rezervlere aktarılmasıyla ilgiliydi. BPK, bu eklemenin Bank Indonesia'nın faaliyetlerinden doğan fazlanın dağıtımını düzenleyen kurallara uygun olmadığını belirledi.
Basitçe ifade etmek gerekirse, konu fazlanın farklı rezerv kategorileri arasında nasıl dağıtıldığıyla ilgili. Üçü de aynı mali tablo incelemesinde tespit edilmiş olsa da bu mesele, BI-FAST'teki tespit başarısızlığından ve emeklilik fonu katkısından ayrı.
BPK, bunun sonucunda genel rezervlerde biriken tutarın geçerli fazla dağıtım düzenlemeleriyle uyumlu olmadığını belirtti. Bank Indonesia başkanından, bu kurallara uygun genel rezerv tahsis düzenlemeleri oluşturmasını istedi.
Aktarılan bulguda söz konusu rezerv tahsisinin tutarı veya etkisine ilişkin bir hesaplama yer almıyor. Bu nedenle rezerv tahsisini 4,83 trilyon rupilik emeklilik katkısıyla birleştirerek toplam mali risk hesaplamak için bir dayanak bulunmuyor.
Mali Tabloların Gerçeğe Uygun Olması Bulguları Geçersiz Kılmaz
BPK, kontrol zayıflıkları ve mevzuata uyumsuzluğun Bank Indonesia'nın 2025 yıllık mali tablolarının gerçeğe uygun sunumunu önemli ölçüde etkilemediğini belirtti. Önemlilik, bir hata veya eksikliğin okuyucunun hesapları anlamasını ya da hesaplara ilişkin kararlarını etkileyecek kadar kayda değer olup olmadığıyla ilgilidir.
Bu sonuçla operasyonel bulgular farklı sorulara yanıt veriyor. Mali tablolar bir kurumun mali durumunu gerçeğe uygun biçimde sunarken denetimde dolandırıcılık kontrolleri, veri süreçleri veya mevzuata uyum düzenlemelerindeki zayıflıklar da tespit edilebilir.
Rakamlar da dikkatle yorumlanmalı. 20 sorunu içeren 16 bulgu, tek bir bulgunun birden fazla sorun içerebileceği anlamına geliyor. Bu, BPK'nin 20 ayrı dolandırıcılık vakası tespit ettiği anlamına gelmez; 17 iç kontrol sorununun tamamı da BI-FAST'e atfedilmemeli.
Kamuoyuna açıklanan dört alan, birbirinden farklı düzeltici çalışmalar gerektiriyor: BI-FAST için ödeme güvenliği değerlendirmesi, JISDOR için veri ve zamanlama düzenlemeleri, Dapenbi için yatırım ve yönetişim incelemesi, genel rezervler içinse kurallara uygun tahsis düzenlemeleri. Bunları tek bir teknoloji sorunu olarak ele almak, denetimin kapsamının büyük bölümünü gözden kaçırır.
Zaman Çizelgesi ve Yanıtlanmamış Sorular
Tarihler; düzenleyici çerçeveyi, incelenen mali dönemi ve bulguların daha sonra raporlanmasını birbirinden ayırıyor:
- 2020: Bank Indonesia, ödeme sistemine ilişkin 22/23/PBI/2020 sayılı Yönetmeliği yayımladı.
- 2025: BPK'nin incelediği yıllık mali tablolar bu mali yılı kapsıyordu.
- 2026'nın ilk yarısı: Bulgular, BPK'nin IHPS I 2026 özetinde yer aldı.
- 13 Ekim 2026: Denetim bulguları kamuoyuna aktarıldı.
Daha sonraki bir oturum, uygulama son tarihi veya planlanmış ilerleme raporu belirtilmiyor. BI-FAST için istenen değerlendirmenin, JISDOR zamanlama düzenlemelerinin, emeklilik yatırımı incelemesinin ve rezerv tahsisi değişikliklerinin durumu da net değil.
Ödeme kullanıcıları açısından yanıtlanmamış sorular arasında tespit edilemeyen dolandırıcılığın boyutu, buna bağlı kayıplar ve hangi düzeltici kontrollerin uygulamaya konduğu bulunuyor. Emeklilik fonu için eksik bilgiler arasında fonun mali durumu, yatırım zarar eşikleri ve yeni katkıların beklenip beklenmediği yer alıyor.
Ödeme yönetmeliğinin 105. maddesi, tüketici şikâyetlerini, dolandırıcılığı, siber olayları ve kesintileri ilgili bilgiler arasında sayıyor. Ayrıca Bank Indonesia'nın ödeme altyapısındaki katılımcıların izlenmesine yönelik olarak yönetişim, operasyonlar ve dolandırıcılık hakkındaki bilgileri de kapsıyor. Bu kategoriler, düzeltici adımları değerlendirmek için somut bir temel sunuyor; ancak aktarılan bulgularda bu tür bir takip değerlendirmesinin sonuçları yer almıyor.
Öne Çıkanlar
- BPK, Bank Indonesia'nın 2025 mali tablolarına ilişkin incelemesinde 20 sorunu içeren 16 bulgu tespit etti.
- Sorunların 17'si iç kontrol zayıflıklarıyla, üçü mevzuata uyumsuzlukla ilgiliydi.
- Denetim, BI-FAST'in dolandırıcılık tespit sisteminin işlem anomalilerini tespit etme ve önlemede etkisiz olduğunu ortaya koydu.
- BPK, BI-FAST'in güvenilirliği ve güvenliğine ilişkin kapsamlı bir değerlendirme yapılmasını istedi.
- JISDOR verilerinin kalitesi ile işlemlerin, teyitlerin ve kurun yayımlanmasının zamanlaması da ele alınmalı.
- 4,83 trilyon rupilik ek emeklilik katkısı ve yatırım zarar limitleri, daha ileri inceleme önerilerine yol açtı.
- BPK, genel rezervlere yapılan eklemelerin fazla dağıtım kurallarına uygun olmadığını belirledi.
- Bulgular 2025 mali tablolarının gerçeğe uygun sunumunu önemli ölçüde etkilemedi ve düzeltici adımlar için bir son tarih belirtilmedi.