Yaklaşık 40 milyar pesoluk gerçekleşmemiş zarar, SSS’nin yatırım kararlarını mercek altına alıyor
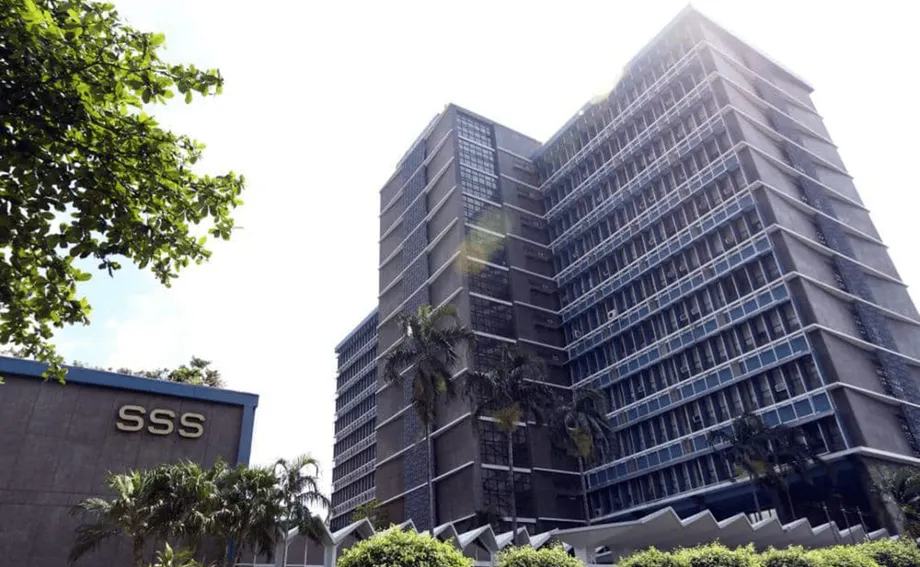
Filipinler Sosyal Güvenlik Sistemi (SSS), 2025 sonunda edinme maliyeti 121,467 milyar peso olan ve 81,473 milyar peso değerindeki hisseleri elinde tutuyordu. Bu durum, 39,994 milyar pesoluk gerçekleşmemiş zarara yol açtı. Telekomünikasyon, yiyecek ve içecek ile bankacılık sektörlerindeki adı açıklanmayan üç şirket, bu düşüşün yaklaşık üçte ikisini oluşturdu.
İçindekiler
- Yaklaşık 40 milyar pesoluk gerçekleşmemiş zarar, SSS’nin yatırım kararlarını mercek altına alıyor
- Zarar rakamları gerçekte neyi ölçüyor?
- Zararın büyük bölümünü üç yatırım oluşturuyor
- Denetçiler şirketlerdeki sorunlara dikkat çekiyor
- Temettü ve alım satım kazançları farkı kapatmadı
- SSS, stratejisini piyasa koşullarına yanıt olarak savunuyor
- Yazılı koruma önlemleriyle yatırım kararları arasındaki fark
- Yatırım tavanları farklı bir risk türünü ele alıyor
- Zararlar ve kontroller nasıl gelişti?
- Öne Çıkanlar
Birikmiş zararlar, 2021’deki 11,604 milyar pesodan yükselerek dört yılda yaklaşık yüzde 245 arttı. Denetim Komisyonu (COA), emeklilik fonunun, pozisyonları gözden geçirmek ve düzeltici adımlar atmak için etkili eşikler olmaksızın, tekrarlanan fiyat düşüşleri boyunca bazı yatırımları neden elinde tutmayı sürdürdüğünü sorguladı.
Bununla birlikte SSS’nin 2025 Yıllık Raporu, kurumun 317-s.2022 sayılı karar kapsamında Zararı Durdurma ve Sarı Bayrak İzleme Yönergelerini hâlihazırda uyguladığını belirtiyor. Bu yönergeler, kabul edilebilir zarar sınırını aşan hisse senetlerinin zararla satılmasını gerektiriyor. Dolayısıyla temel soru, söz konusu koruma önlemlerinin mercek altındaki hisselere nasıl uygulandığı.
Raporda ayrıca COA Denetim Sorumlusu Abegail V. Padilla’nın 26 Mayıs 2026 tarihli imzasını taşıyan olumlu görüş bildirilmiş, değiştirilmemiş bir denetim görüşü yer alıyor. Bu görüş, mali tabloların fonun mali durumunu, performansını ve nakit akışlarını Filipinler Finansal Raporlama Standartları uyarınca gerçeğe uygun biçimde yansıttığını belirtiyor. Ancak tek tek yatırım kararlarının yerinde olup olmadığını veya risk kontrollerinin etkili çalışıp çalışmadığını açıklığa kavuşturmuyor.
Üyeler açısından bu ayrım önemli: Bunlar, hâlen elde tutulan yatırımların piyasa değerindeki düşüşler; 39,994 milyar pesonun ödendiğini ya da nakit olarak ortadan kaybolduğunu gösteren kanıtlar değil. Yine de emeklilik fonunu desteklemesi amaçlanan varlıklarda kayda değer bir düşüşe işaret ediyorlar.
Zarar rakamları gerçekte neyi ölçüyor?
39,994 milyar pesoluk zarar, etkilenen hisselerin edinme maliyetiyle 31 Aralık 2025’teki piyasa değeri arasındaki farkı gösteriyor. Hisselerin değeri maliyetin yüzde 32,93 altında kaldı. Başka bir deyişle, bu yatırımlara başlangıçta yatırılan tutarın yaklaşık üçte biri artık piyasa değerlerine yansımıyordu.
Çoğu zaman kâğıt üzerindeki zarar olarak adlandırılan gerçekleşmemiş zarar, bir yatırımın mevcut değerinin satın alma maliyetinin altına düşmesi, ancak yatırımın henüz satılmamış olması durumunda ortaya çıkar. Fiyatlar yeniden yükselebilir, ancak bunun garantisi yoktur. Maliyetin altında satış yapmak, söz konusu yatırımdaki zararı genellikle gerçekleşmiş zarara dönüştürür.
2021’den bu yana artış 28,390 milyar peso oldu. 39,994 milyar pesoyla birikmiş zarar, önceki 11,604 milyar pesoluk rakamın yaklaşık 3,45 katına ulaştı. Bu karşılaştırmalar, tüm SSS varlıklarının getirisini değil, etkilenen yatırımlardaki değer kaybını anlatıyor.
Rakamlar, Yatırım Rezerv Fonu’nun (IRF) tamamında aynı oranda zarar olduğunu göstermiyor. Ayrıca tek başlarına, fonun ödemeleri hemen yapamayacak durumda olduğunu da ortaya koymuyorlar. Her iki konuyu da değerlendirmek için daha geniş kapsamlı fonun büyüklüğü ve performansının, nakit akışlarının ve yükümlü olduğu ödemelerin incelenmesi gerekir.
Zararın büyük bölümünü üç yatırım oluşturuyor
Bildirilen en büyük zarar, denetçilerin Telekomünikasyon Şirketi B olarak tanımladığı yatırımdaki 17,615 milyar pesoydu. Bu tutar, 39,994 milyar pesoluk toplamın tek başına yaklaşık yüzde 44’üne karşılık geldi. SSS, şirkette 2025 sonunda 13,929 milyar peso değerinde 11,055 milyon hisseye sahipti.
Telekomünikasyon şirketinin hisse fiyatı 2021’de 1.812 pesodan 2025’te 1.260 pesoya gerileyerek yaklaşık yüzde 30,5 düştü. Bu fiyat karşılaştırmasında başlangıç noktası olarak 2021 alınıyor. Fonun edinme maliyetine kıyasla ölçülen birikmiş zararla aynı hesaplama değil.
Yiyecek ve içecek yatırımında gerçekleşmemiş zarar 5,068 milyar peso, elde kalan hisselerin piyasa değeri ise 2,836 milyar pesoydu. Banka yatırımında 1,807 milyar peso değerinde hisseye karşılık zarar 3,735 milyar pesoya ulaştı. Her iki durumda da bildirilen zarar, elde tutulan hisselerin değerini aştı.
Bu üç yatırımın toplam zararı 26,417 milyar peso, yani toplamın yaklaşık yüzde 66’sı olarak bildiriliyor. Ayrı ayrı belirtilen rakamların toplamı ise 26,418 milyar peso; bu, birleşik rakamdan 1 milyon peso fazla. Küçük fark yuvarlamadan kaynaklanıyor olabilir, ancak herhangi bir mutabakat açıklaması sunulmuyor.
Denetçiler şirketlerdeki sorunlara dikkat çekiyor
COA, düşüşlerin temel olarak zayıf borsayla açıklanabileceği görüşüne itiraz etti. Denetçiler, Telekomünikasyon Şirketi B için sermaye harcamalarının bütçeyi aşmasına ve kazanç tahminlerini etkileyen bir yönetişim sorununa dikkat çekti. Sermaye harcamaları, ağlar ve ekipman gibi büyük varlıklara yapılan harcamaları ifade ediyor; bütçe aşımı ise harcamaların beklenen bütçeyi geçmesi demek.
Denetçiler, yiyecek ve içecek yatırımı için kâr marjlarının daralmasını ve girdi maliyetlerinin artmasını belirtti. Banka içinse yavaş kredi büyümesine ve faiz marjları üzerindeki baskıya dikkat çekti. Faiz marjı, bankanın kredi vermekten kazandığı tutarla fonlama için ödediği tutar arasındaki farktır.
Bildirilen diğer zararlar arasında, yüksek borç ve oynak marjlarla karşı karşıya olan bir enerji şirketindeki 1,935 milyar peso; emlak talebinin zayıflamasından etkilenen bir holding şirketindeki 1,876 milyar peso ve kazançları dalgalanan bir oyun ve eğlence şirketindeki 1,179 milyar peso yer aldı.
COA’nın değerlendirmesi, geçici fiyat hareketleriyle bir şirketin işleyişindeki bozulmayı birbirinden ayırdı:
Denetçiler, “Piyasa değerindeki düşüş, kısa vadeli fiyat oynaklığından ziyade temel iş koşullarını ve performans eğilimlerini yansıtıyor olabilir” dedi.
İhtilafın merkezinde bu ayrım yer alıyor. Piyasa düşüşü sırasında beklemek, sabırlı bir yatırım stratejisiyle bağdaşabilir. Kazanç beklentileri zayıflayan bir şirketi elde tutmayı sürdürmekse, bu şirketi satın almanın ilk gerekçelerinin hâlâ geçerli olup olmadığı konusunda ayrı bir değerlendirme gerektirir. Şirketlerin adları, sektörleri ve telekomünikasyon şirketi için kullanılan denetim tanımı dışında açıklanmadı; dolayısıyla kim olduklarına ilişkin çıkarımda bulunulmamalı.
Temettü ve alım satım kazançları farkı kapatmadı
COA, 2018-2025 döneminde temettü ve alım satım kazançlarının toplam 30,132 milyar peso olduğunu belirledi. Bu tutar, birikmiş 39,994 milyar pesoluk kâğıt üzerindeki zararla karşılaştırıldığında 9,862 milyar pesoluk açık ortaya çıkıyor.
Bu karşılaştırma, hisse fiyatlarını yatırım performansının tek ölçütü saymak yerine gelir ve kazançları da hesaba katıyor. Temettüler, şirketlerin hissedarlarına yaptığı ödemeler; alım satım kazançlarıysa kârlı satışlardan elde edilen gelirlerdir. Her ikisi de düşen fiyatların mali etkisini kısmen karşılayabilir.
Ancak 9,862 milyar pesoluk fark, SSS’nin yatırım performansının tamamını ölçen bir gösterge olarak sunulmamalı. Bu hesaplama, sekiz yıllık dönemde bildirilen temettü ve alım satım kazançlarını belirli bir tarihteki birikmiş değerleme zararıyla karşılaştırıyor. Fonun elindeki tüm varlıklar için tam bir getiri hesabı sunmuyor.
SSS ayrıca olumlu getiri sağlayan diğer yatırımların, düşük performans gösteren hisse senetlerinin etkisini önemli ölçüde dengelediğini söyledi. Burada ele alınan rakamlarla birlikte bu daha kapsamlı iddiayı gösteren sayısal bir mutabakat sunulmuyor. Mevcut veriler, belirtilen temettü ve alım satım kazançlarının birikmiş zararları tamamen karşılamadığını ortaya koyarken, daha geniş yatırım portföyünün performansını ayrı bir soru olarak bırakıyor.
SSS, stratejisini piyasa koşullarına yanıt olarak savunuyor
SSS yönetimi zararları, COVID-19 salgınının süregelen etkileri, enflasyon, parasal sıkılaşma, jeopolitik gerilimler ve yabancı sermaye çıkışları dâhil piyasa koşullarına bağladı. Portföy performansının genel olarak Filipinler Borsası Endeksi’ni izlediğini savundu.
Yönetim, değerleme değişikliğini hatalı yatırım kararlarının kanıtı değil, muhasebe düzeltmesi olarak nitelendirdi:
kötü yönetimin ya da politikadan sapmanın değil, geçici fiyat dalgalanmalarını yansıtan, nakit dışı ve piyasaya bağlı bir muhasebe düzeltmesi.
Faiz oranlarının yükselmesi, borçlanma maliyetlerini artırarak ve faiz getirili yatırımları daha cazip hâle getirerek hisseler üzerinde baskı yaratabilir. Yabancı yatırımcıların paralarını çekmesi de yerel hisse fiyatlarını aşağı çekebilir. Bu mekanizmalar, yönetimin savını açıklamaya yardımcı olsa da her yatırımın değerindeki düşüşün geçici olduğunu kanıtlamıyor.
SSS, yatırım kararlarında fiyatlar düştüğünde otomatik satış yapmak yerine şirketlerin temel göstergelerini, değerlemeleri, likiditeyi ve toparlanma beklentilerini dikkate aldığını söyledi. Ayrıca bazı yatırımların artık başlangıçta beklenen getiriyi sağlamayabileceğini ve bu yatırımlardaki payın azaltılması ya da yatırımlardan çıkılması gerekebileceğini kabul etti.
Dolayısıyla taraflar arasındaki görüş ayrılığı, toparlanabilir bir fiyat düşüşünün kalıcı zayıflıktan nasıl ayırt edileceğiyle ilgili. SSS profesyonel değerlendirmeyi ve sabırlı yatırımı öne çıkarıyor. COA ise zararlar birikmeye devam etmeden önce bu değerlendirmenin yeniden yapılmasını gerektiren, ölçülebilir eşiklere vurgu yapıyor.
Yazılı koruma önlemleriyle yatırım kararları arasındaki fark
Yıllık rapor, zararın izlenmesine yönelik iki aşamalı bir süreç tanımlıyor. Bir hisse, zararın hâlâ kabul edilebilir düzeyde olduğunu gösteren belirli koşulları karşıladığında sarı bayrak statüsüne giriyor. Fon yöneticileri ve hisse senedi alım satım uzmanları bu hisseleri yakından izlemek zorunda. Hisse kabul edilebilir zarar sınırını aştığında ise belirtilen yönergeler, daha fazla zararı sınırlamak amacıyla hissenin zararla satılmasını öngörüyor.
Ancak COA, fiyatlar yıllarca düşmesine rağmen bazı şirketlerdeki pozisyonların büyük ölçüde değişmeden kaldığını tespit etti. Denetçiler ayrıca, 2022’de kabul edilen ve alım, elde tutma, satış ve yeniden dengeleme kararlarına yön vermeyi amaçlayan bir yatırım optimizasyon çerçevesine de dikkat çekti.
COA, endişelerinin kâğıt üzerindeki zararların varlığından ibaret olmadığını şöyle açıkladı:
COA, “Sorun yalnızca gerçekleşmemiş zararların varlığı değil; bu zararları azaltmak için tasarlanan mevcut yönetişim araçlarının ve risk yönetimi çerçevelerinin kullanılmamasıdır” dedi.
Raporda mevcut yönergelerin açıklanmasıyla denetim eleştirisi birlikte değerlendirilmeli. Yazılı kontroller yürürlükte olabilir; ancak denetçiler yine de bu kontrollerin eşiklerini uygulamada yeterince ölçülebilir, bağlayıcı veya etkili bulmayabilir. Kesin sayısal zarar sınırları, hangi yatırımların bu sınırları aştığı, tanınan istisnalar ve her incelemede alınan kararlar burada belirtilmiyor.
COA; bağlayıcı zarar sınırları, ölçülebilir inceleme eşikleri ve gerektiğinde pozisyonu azaltma, yeniden dengeleme veya yatırımdan çıkma süreçlerinin açıkça belirlenmesini önerdi. SSS, kararlarının profesyonel değerlendirmeye ve fonun sürdürülebilirliğine dayandığını savunmayı sürdürürken risk yönetimi çerçevesini güçlendirmeyi kabul etti.
Yatırım tavanları farklı bir risk türünü ele alıyor
Yıllık raporda Sosyal Güvenlik Yasası’nın 26. maddesi kapsamındaki yatırım tavanları da açıklanıyor. Bu tavanlar, bir şirketler grubunda veya tek bir şirkette aşırı yoğunlaşmayı önlemeyi amaçlıyor. Tavanlar, yalnızca etkilenen hisse yatırımlarına göre değil, IRF tahminine göre hesaplanıyor.
- Konglomera veya şirketler grubu: IRF tahmininin yüzde 10’u.
- Tek bir şirket: IRF tahmininin yüzde 5’i.
- Tek bir şirketin borçlanma araçları: IRF tahmininin yüzde 4’ü.
- Tek bir şirketin öz kaynakları: IRF tahmininin yüzde 4’ü.
Belirtilen tahmin hesabında, önceki yılın fon tutarına cari yılın hedef net gelirinin yüzde 90’ı ekleniyor. SSS ayrıca şirketin değerine ve kredi notuna dayalı sınırlar da uyguluyor. Şirket borçlanma araçları için değer ölçütü, sermaye yeterliliği düşülmüş sermayenin üç katı. Öz kaynaklar içinse şirketin ihraç ettiği ve dolaşımdaki hisselerinin piyasa değerinin yüzde 10’u esas alınıyor.
Borç riski ölçütü olan Merton Temerrütten Uzaklık, bir şirketin varlık değeri ve borcunu kullanarak finansal temerrüde ne kadar yakın olduğunu tahmin ediyor. Öz kaynaklar için kullanılan Altman Z-Skoru ise finansal oranlardan yararlanarak mali sıkıntı riskini değerlendiriyor.
Bu kontroller, zarar sınırlarından farklı sorunları ele alıyor. Yatırım tavanı, fonun tek bir şirkete veya gruba ne kadar yatırım yapabileceğini sınırlar; yatırımın değerini koruyacağını garanti etmez. Bildirilen zarar rakamları tek başına SSS’nin 26. maddedeki tavanları aştığını göstermiyor.
Zararlar ve kontroller nasıl gelişti?
Bildirilen değer kaybı, SSS başkanlarının farklı görev dönemlerine yayılıyor. Zararlar Aurora Ignacio, Michael Regino, Rolando Macasaet ve Robert Joseph de Claro’nun görev sürelerinde birikti. De Claro, Sosyal Güvenlik Komisyonunun risk yönetimi ve yatırım komitesinde görev yaptıktan sonra Aralık 2024’te göreve başladı.
Önemli tarihler, zararların hangi dönemde ölçüldüğünü ve koruma önlemlerinin ne zaman yürürlüğe girdiğini ortaya koyuyor:
- 2018-2025: Bildirilen temettü ve alım satım kazançları toplam 30,132 milyar peso oldu.
- 2021: Birikmiş gerçekleşmemiş zararlar 11,604 milyar pesoya ulaştı.
- 2022: SSS bir yatırım optimizasyon çerçevesi kabul etti; yıllık raporda ayrıca 317-s.2022 sayılı karar, zarar izleme yönergelerinin dayanağı olarak gösterildi.
- Aralık 2024: De Claro, SSS başkanı oldu.
- 31 Aralık 2025: Etkilenen hisseler, 121,467 milyar pesoluk edinme maliyetine karşılık 81,473 milyar peso değerinde ölçüldü.
- 26 Mayıs 2026: Padilla, COA’nın mali tablolara ilişkin değiştirilmemiş olumlu görüşünü imzaladı.
Bu kronoloji, zararların arttığı dönemin bir bölümünde kontrollerin yürürlükte olduğunu gösteriyor. Ancak belirli alımları, hisseleri elde tutma kararlarını veya zarar tutarlarını tek tek başkanlarla ilişkilendirmiyor.
Denetim önerilerinin uygulanması için bir son tarih, planlanmış bir duruşma ya da yatırımın elden çıkarılacağı bir tarih belirtilmiyor. Çözüme kavuşmamış sorular uygulamaya ilişkin: Hangi eşikler geçerli olacak, harekete geçme yetkisi kimde olacak, istisnalar nasıl belgelenecek ve uzun süre zayıf performans gösteren yatırımlar ne zaman azaltılacak? Bu ayrıntılar, güçlendirilmesi taahhüt edilen kontrollerin yatırım kararlarını değiştirip değiştirmediğini gösterecek.
Öne Çıkanlar
- SSS, 2025 sonunda 39,994 milyar pesoluk gerçekleşmemiş hisse senedi zararı kaydetti; bu tutar 2021’e göre yaklaşık yüzde 245 arttı.
- Etkilenen hisselerin maliyeti 121,467 milyar peso, piyasa değeri 81,473 milyar peso oldu; edinme maliyetine göre düşüş yüzde 32,93’e ulaştı.
- Telekomünikasyon, yiyecek ve içecek ile bankacılık sektörlerindeki adı açıklanmayan üç yatırım, zararların yaklaşık üçte ikisini oluşturdu.
- 2018-2025 döneminde bildirilen 30,132 milyar pesoluk temettü ve alım satım kazancı, birikmiş kâğıt üzerindeki zararı karşılamaya 9,862 milyar peso yetmedi.
- SSS düşüşleri büyük ölçüde piyasa koşullarına bağladı; COA ise şirketlerdeki sorunları da tespit ederek yatırım kontrollerinin nasıl uygulandığını sorguladı.
- Yıllık raporda mevcut zarar izleme yönergeleri açıklanırken denetçiler, bağlayıcı sınırlar ve ölçülebilir inceleme eşikleri talep etti.
- COA’nın mali tablolara ilişkin değiştirilmemiş olumlu görüşü, yatırım yönetimine yönelik ayrı endişeleri gidermiyor.
- Etkilenen yatırımlar için bir uygulama takvimi veya planlanmış elden çıkarma tarihi belirtilmedi.