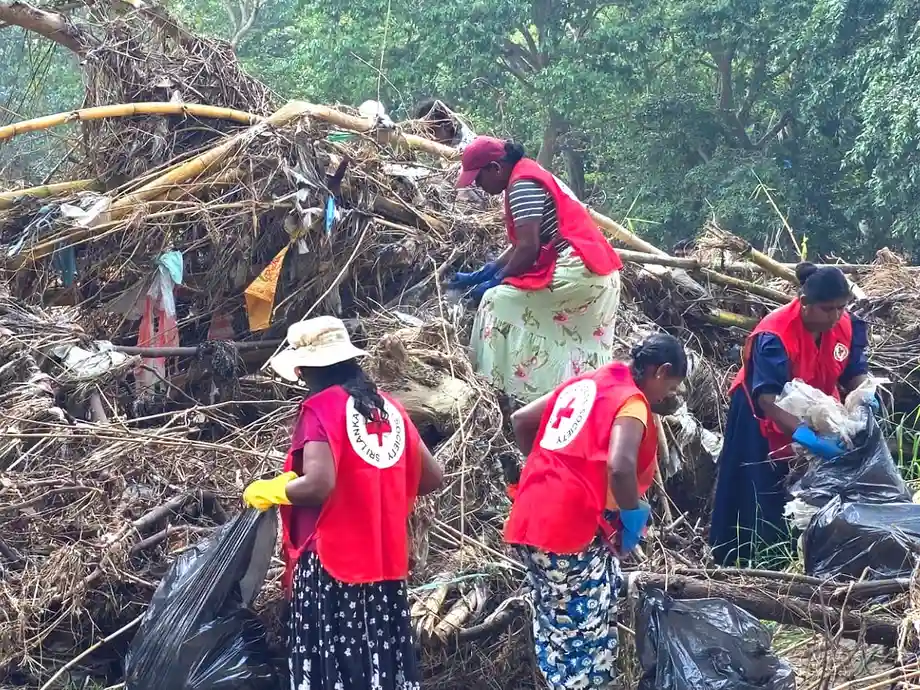
Siklon hasarı, büyüyen bir finansal riski ortaya koyuyor
Siklon Ditwah, Kasım 2025'te Sri Lanka'nın 25 ilçesinin tamamında tahminen 4,1 milyar ABD doları tutarında doğrudan fiziksel hasara yol açtı. Bu miktar, ülkenin gayrisafi yurt içi hasılasının yaklaşık yüzde 4'üne karşılık geliyor. Sri Lanka Merkez Bankası şimdi, finansal sonuçların yıkılan binalar, altyapı ve tarımsal varlıkların ötesine geçerek kredi geri ödemelerinin zayıflamasına, teminat değerlerinin düşmesine ve sigorta üzerindeki baskının artmasına yol açabileceği uyarısında bulunuyor.
İçindekiler
- Siklon hasarı, büyüyen bir finansal riski ortaya koyuyor
- 4,1 milyar ABD dolarlık tahmin neleri kapsamıyor?
- Siklon ve politika müdahalesi nasıl gelişti?
- 2. Aşama kredilerindeki artış neden önemli?
- Borçluya sağlanan kolaylıklar zararların görünür hâle gelmesini geciktirebilir
- Kredilerdeki hızlı büyüme, değeri düşen teminatlara maruziyeti artırıyor
- Sigorta üzerindeki baskı, tazminat maliyetlerinin ötesine geçiyor
- Finansal tamponlar yeterli, ancak daralıyor
- Olumlu görünüm, toparlanmaya ve ihtiyatlı politikalara bağlı
- Öne Çıkanlar
Buna rağmen Merkez Bankasının 2026 yılı Finansal İstikrar Raporu, yılın ilk yarısında finansal sistemi istikrarlı olarak nitelendiriyor. Ekonomik toparlanma, kamu maliyesindeki iyileşme ile yeterli sermaye ve likidite tamponları, bankaların ve finans şirketlerinin çeşitli şoklara dayanmasına yardımcı oldu.
Bu bulgular aynı durumun iki farklı yönünü ortaya koyuyor: Kurumlar finansal tamponlarını korurken borçluların zorlandığına dair işaretler artıyordu. Bir kredi sorunlu hâle gelmeden önce kredi riskinin arttığını gösteren 2. Aşama krediler, 2026'nın ikinci çeyreğinde yükseldi. Finans şirketlerinde bu artış keskin oldu ve kısmen siklonla ve Orta Doğu'daki çatışmayla bağlantılıydı.
Dolayısıyla uyarı, bir finansal krizin başladığı ilanından ziyade dirençli kalmayı sürdüren bir sistemde gelişen risklere ilişkin. İklim kaynaklı hasar hem kredinin geri ödenmesinde kullanılan geliri hem de kredinin teminatı olan mülkü zayıflatabilir; böylece kredi verenler birden fazla kanaldan riske açık hâle gelir.
4,1 milyar ABD dolarlık tahmin neleri kapsamıyor?
Siklonun yol açtığı hasar rakamı, Dünya Bankasının GRADE olarak bilinen Afet Sonrası Küresel Hızlı Hasar Tahmini değerlendirmesine dayanıyor. Bu tahmin, altyapı, konut ve tarımsal varlıklardaki doğrudan fiziksel yıkımı ölçüyor. Üretimin azalması, gelir kaybı ya da toparlanma sürecinin uzaması gibi daha geniş ekonomik kayıpları kapsamıyor.
Merkez Bankasının uyarısını anlamak açısından bu ayrım önemli. Üretken bir varlığın zarar görmesi, onarım ya da yenileme için hemen maliyet doğurur. Faaliyetlerin sekteye uğraması, yeniden inşa sürerken bile varlık sahibinin gelirini azaltarak mevcut borçları geri ödemesini zorlaştırabilir.
Hasarın GSYH'nin yaklaşık yüzde 4'üne karşılık geldiği tahmini, zararın boyutunu gösteriyor; yıllık ekonomik üretimin yüzde 4 düştüğü anlamına gelmiyor. Fiziksel varlıklardaki hasar ile ekonomik üretim kayıpları farklı ölçütlerdir. 4,1 milyar ABD dolarlık rakam, bankaların ya da sigortacıların üstlendiği kayıpların tahmini olarak da değerlendirilemez.
Merkez Bankası, tarım, balıkçılık ve altyapıyı iklim kaynaklı kesintilere özellikle açık alanlar olarak tanımlıyor. Üretken varlıkların ve gelirlerin zayıflamasıyla etkilenen haneler, küçük ve orta ölçekli işletmeler ile kırılgan sektörlerdeki büyük şirketler geri ödeme güçlüğü yaşayabilir. Daha geniş ekonomik kayıpların toplamı ve finans sektörünün nihai kaybı, fiziksel hasar tahminiyle belirlenmiş değil.
Siklon ve politika müdahalesi nasıl gelişti?
Rapor genel olarak Haziran 2026 sonuna kadarki verileri kapsıyor. Dolayısıyla değerlendirme, siklonun ardından gelen aylarda kredi verme, borçlu riski ve finansal tamponlarda yaşanan değişimleri de içeriyor.
Merkez Bankasının Sinhala dilindeki yayımlanma duyurusunda, raporun 12 Ekim 2026'da yayımlandığı belirtiliyor. Yıllık rapor, finansal istikrar ve buna bağlı risklerin değerlendirilmesi için yasal dayanak oluşturan 2023 tarihli ve 16 sayılı Sri Lanka Merkez Bankası Yasası'nın 70(1). maddesi uyarınca hazırlandı.
- Kasım 2025: Siklon Ditwah Sri Lanka'yı vurdu; 25 ilçenin tamamını etkiledi ve tahminen 4,1 milyar ABD doları tutarında doğrudan fiziksel hasara yol açtı.
- Siklonun ardından: Merkez Bankası, bankalar ve finans şirketlerinin etkilenen bireyler ile işletmelere kolaylık sağlamasını zorunlu kılan genelgeler yayımladı.
- Mayıs 2026: Merkez Bankası, ortaya çıkan ekonomik ve finansal kırılganlıklara ilişkin endişeler üzerine gecelik politika faizini artırdı.
- 2026'nın ikinci çeyreği: Bankacılık sektöründe 2. Aşama krediler arttı; finans şirketleri de bu risk grubundaki kredilerde keskin bir yükseliş kaydetti.
- Haziran 2026 sonu: Yıllık rapor için genel veri kesim tarihi.
- 12 Ekim 2026: Merkez Bankası 2026 raporunu yayımladı.
Veri kesim tarihi ile yayımlanma arasındaki süre önem taşıyor. Rapor, Ekim ayı itibarıyla kredi kalitesi ya da sigorta risklerine ilişkin eksiksiz bir tablo sunmaktan ziyade, referans dönemindeki koşulları ortaya koyuyor.
2. Aşama kredilerindeki artış neden önemli?
Kredi sınıflandırmaları, riski artan borçlular ile kredileri zaten değer düşüklüğüne uğramış olanları ayırt etmeye yardımcı olur. 2. Aşama, genel olarak kredi riskinin kredinin ilk kaydedildiği tarihten bu yana önemli ölçüde arttığı anlamına gelir. 3. Aşama ise tahsili gecikmiş krediler dâhil olmak üzere kredi değer düşüklüğüne uğramış kredileri kapsar.
Bankalarda 3. Aşama kredilerin oranı düşerken, 3. Aşama değer düşüklüğü karşılama oranı raporlama döneminde yükseldi. Karşılama oranı, değer düşüklüğü kabul edilen kredilerin ne ölçüde beklenen zarar karşılıklarıyla desteklendiğini gösteriyor. Bu gelişmeler, Merkez Bankasının sistemin dirençli olduğu yönündeki değerlendirmesini destekledi.
Öte yandan 2. Aşama krediler, ikinci çeyrekte arttı. Hâlihazırda değer düşüklüğüne uğramış kredilerin oranındaki iyileşmeye, gelecekte geri ödeme sorunları yaşama riski artan borçluların sayısındaki yükseliş eşlik edebilir. Bu iki gösterge birbiriyle çelişiyor diye yorumlanmamalı.
İklim uyarısı, geri ödeme kapasitesi zayıfladıkça daha fazla kredinin 2. ve 3. Aşamaya geçebileceği ihtimaliyle ilgili. Bu, siklon nedeniyle sağlanan tüm kredilerin değer düşüklüğüne uğrayacağı ya da 2. Aşama kredilerindeki her artışın iklim kaynaklı hasardan doğduğu anlamına gelmiyor.
Finans şirketleri daha zorlayıcı bir tabloyla karşı karşıya. Bu şirketlerde 3. Aşama kredi oranı iyileşti; ancak 2. Aşama krediler keskin biçimde arttı ve değer düşüklüğü karşılama oranı geriledi. Merkez Bankası, sektörde borçlu riskinin artmasını kısmen Siklon Ditwah ve Orta Doğu'daki çatışmaya bağlıyor. Karşılama oranındaki düşüş, kayda alınmış kredi zararlarına karşı tamponun zayıfladığını gösteriyor.
Borçluya sağlanan kolaylıklar zararların görünür hâle gelmesini geciktirebilir
Yetkililer, siklonun yol açtığı aksaklıklara borç ertelemesi ve uygun koşullu geri ödeme düzenlemeleriyle karşılık verdi. Borç ertelemesi ödemeleri geçici olarak öteliyor. Geri ödeme koşullarının yeniden düzenlenmesi ise geliri ya da işletme faaliyeti aksayan borçlunun üzerindeki anlık yükü azaltabiliyor.
Merkez Bankası, bankalarla finans şirketlerinin etkilenen bireyler ve işletmelere kolaylık sağlamasını zorunlu kıldı. Bu önlemler, gelir elde etme kapasitesi zarar görmüş borçlulara hemen geri ödeme baskısıyla karşılaşmadan toparlanma zamanı tanıyabilir.
Merkez Bankası ayrıca, bu kolaylıkların sorunlu kredileri gizleyip tahsili gecikmiş kredilerin kayda alınmasını erteleyerek finans sektörünün gerçek risklerini belirsizleştirebileceği uyarısında bulunuyor. Ödemenin ertelenmiş olması, tek başına borçlunun borcunu ödeme kapasitesini yeniden kazandığını göstermez.
Buradaki ayrım, geçici ödeme desteği ile geri ödeme kapasitesinde kalıcı bir toparlanma arasındadır. Düzenleyici kurumların yeni kredilerin miktarı ve bileşiminin yanı sıra bu kredilerin kalitesini de izlemesi gerekiyor. Varlık kalitesi üzerindeki nihai etki, geri ödeme takvimlerinin değiştirilip değiştirilmediğinden çok etkilenen borçluların nasıl toparlandığına bağlı olacak.
Kredilerdeki hızlı büyüme, değeri düşen teminatlara maruziyeti artırıyor
İklim şokları, kredilerin hızla büyüdüğü bir dönemde yaşanıyor. Banka kredileri tüketim, ticaret, finansal hizmetler, inşaat ve yurt dışı kredilerinde genişledi. Finans şirketlerinin büyümesini ise araç finansmanına ve altın teminatlı kredilere yönelik güçlü talep destekledi.
Merkez Bankası; hanehalkı borçluluğundaki artışı, teminata daha fazla dayanılmasını, teminat değerlerindeki değişimi ve yükselen gayrimenkul fiyatlarını yeni ortaya çıkan kırılganlıklar arasında sayıyor. Ayrıca, kredilerin ekonomiyle uzun dönemli ilişkisinin üzerine çıkıp çıkmadığını değerlendirmekte kullanılan bir gösterge olan özel sektör kredi açığının büyüdüğünü bildiriyor.
Teminat, krediyi güvence altına almak için rehin verilen bir varlıktır. Borçlu geri ödeme yapamazsa teminat, kredi verenin zararını karşılamaya yönelik olası bir kaynaktır. Siklon hasarı, gelir kesintileri geri ödeme kapasitesini zayıflatırken aynı anda teminatın değerini de düşürebilir.
Bu riskler birbirine karıştırılmamalı. Raporda araç ve altın kredilerindeki hızlı büyümenin daha sıkı önlemler gerektirdiği belirtiliyor; ancak bu varlıkların konut, altyapı ya da tarımsal varlıklarla aynı fiziksel hasara uğradığı söylenmiyor. Ortak kaygı, stres altında değeri değişebilecek teminatlara bağımlılık.
Merkez Bankası, motorlu taşıt finansmanında azami kredi-değer oranı sınırlarını sıkılaştırıp basitleştirdi, altın teminatlı krediler için azami sınırlar getirdi ve altın kredilerine uygulanan risk ağırlıklarını artırdı. Kredi-değer oranı sınırları, bir varlığın belirlenen değeri karşılığında ne kadar borç alınabileceğini kısıtlıyor. Risk ağırlıkları ise kredi verenlerin bir risk karşılığında ne kadar sermaye tutması gerektiğini etkiliyor.
Sigorta üzerindeki baskı, tazminat maliyetlerinin ötesine geçiyor
Sigorta sektörü raporlama döneminde yeterli sermayeye sahip olmayı sürdürdü; ancak kârlılıkta yavaşlama görüldü. Siklon Ditwah kaynaklı önemli tazminat talepleri, reasürans alacaklarını artırdı ve sigortalama, likidite ve karşı taraf risklerini yükseltti.
Reasürans, sigortacıların risklerinin bir bölümünü başka bir sigortacıya devretmesini sağlar. Reasürans alacağı, bu sağlayıcıdan tahsil edilmesi beklenen paradır. Dolayısıyla alacaklardaki artış, tazminat ödemelerinde kullanılmaya hazır nakdin aynı miktarda arttığı anlamına gelmez.
Bu durum birkaç farklı baskı yaratıyor. Sigortalama riski, primlerin ve karşılıkların sigortalanan risklerden doğan tazminat taleplerini karşılamaya yetip yetmediğiyle ilgilidir. Likidite riski, ödemelerin vadesinde yapılabilmesiyle ilgilidir. Karşı taraf riski ise reasürans şirketinin yükümlülüklerini yerine getirip getirmeyeceğini ifade eder.
İklime ilişkin daha geniş uyarı, mülk hasarı, ürün kayıpları ve iş kesintilerinden kaynaklanan tazminat taleplerinin artabileceğine; bunun sigortacıların ödeme gücünü zorlayıp primleri yükseltebileceğine de dikkat çekiyor. Bunlar risk tespitleridir; sigortacıların hâlihazırda ödeme güçlüğü içinde olduğu ya da primlerin belirli bir miktarda arttığı yönünde bulgular değildir. Raporun yayımlanma özetinde ülke genelindeki siklon tazminat taleplerinin toplamı yer almıyor.
Finansal tamponlar yeterli, ancak daralıyor
Bankaların sermaye ve likidite oranları, düzenleyici eşiklerin belirgin biçimde üzerinde kaldı. Kârlılık artmaya devam etse de büyüme, 2025'in ilk yarısına kıyasla yavaşladı. Sermaye birikimi de sürdü; ancak risklerine göre ağırlıklandırılmış varlıklar daha hızlı büyüdüğü için sermaye yeterlilik oranları geriledi.
Kurumlar, kolayca satılabilen varlıklardan, özellikle devlet tahvillerinden, özel sektör kredilerine yöneldikçe banka likidite oranları düştü. Raporda ayrıca varlık ve yükümlülüklerin vade zamanlaması arasındaki uyumsuzlukların arttığına ve beklenmedik stres dönemlerinde yeniden finansman ile likidite risklerinin yükselebileceğine dikkat çekiliyor.
Finans şirketleri de likiditelerini düzenleyici gerekliliklerin üzerinde tutmayı sürdürdü; ancak krediler genişledikçe likidite oranları ve sermaye tamponları geriledi. Borçlanmalar mevduatlardan daha hızlı arttı ve finans şirketleriyle bankalar arasındaki bağlantılar güçlendi.
Finans şirketlerinin kârları net faiz gelirlerinin desteğiyle artmayı sürdürdü; ancak 2026/27 mali yılının ilk çeyreğinde kâr artışı yavaşladı. Bu bulgular, tek başına kazançlardaki artışın istikrar sorununu neden çözmediğini gösteriyor: Krediler ve risklere maruziyet, zararları karşılayabilecek kaynaklardan daha hızlı büyüyebilir.
Olumlu görünüm, toparlanmaya ve ihtiyatlı politikalara bağlı
Merkez Bankasının görünümü, ekonomik toparlanmanın sürmesi, mali konsolidasyonda ilerleme kaydedilmesi ve politikaların ihtiyatlı biçimde uygulanması koşuluyla genel olarak olumlu. Banka; güçlü sermaye ve likidite tamponları, iklim ve siber risklerin daha iyi yönetilmesi, ayrıca toparlanma ve kriz hazırlık düzenlemelerinin güçlendirilmesi çağrısı yapıyor.
İklim kaynaklı aksaklıklar, baskı unsurlarından yalnızca biri. Uzayan jeopolitik gerilimler ve yükselen enerji fiyatları dış dengeleri zayıflatabilir, enflasyonu artırabilir ve borçluların geri ödeme kapasitesini düşürebilir. Raporlama döneminde Orta Doğu'daki gerilimler döviz piyasası üzerindeki baskıya ve rupinin değer kaybetmesine katkıda bulundu; ancak politika müdahaleleri ile işçi dövizleri, turizm ve ihracat gelirlerindeki artış sayesinde piyasa koşulları daha sonra iyileşti.
Borçlu göstergeleri de karmaşık bir tablo sunuyor. Hanehalkı kredi notları 2026'nın ilk yarısında genel olarak istikrarlı kaldı. Finans sektörü dışındaki borsaya kote şirketlerde ise gelir artışı güçlenirken yüksek satış ve faaliyet maliyetleri toplam kârlılığı zayıflattı. Gelirlerin artması, borç ödeme kapasitesinin de mutlaka yükseldiği anlamına gelmedi.
Raporda iklim kaynaklı etkiler nedeniyle sorunlu kredilerde yaşanacak nihai artışın, Ditwah'ın daha geniş kapsamlı ekonomik maliyetinin ya da gelecekte sigorta primlerinde görülecek değişimin miktarı belirtilmiyor. Yayımlanan özette, iklim risklerine yönelik yeni bir değerlendirme için tarih verilmiş bir takvim de bulunmuyor. Merkez Bankasının belirlediği acil görev, borçlu koşulları ve kurumların tamponları değiştikçe izlemeyi sürdürmek ve zamanında müdahalede bulunmak.
Temel uyarı, aşırı hava olaylarının üretimi, fiyatları ve geri ödeme kapasitesini etkileyen yapısal bir finansal riske dönüştüğü. Sri Lanka kurumları bu değerlendirme dönemine yeterli tamponlarla girdi; ancak 2. Aşama risklerindeki artış ve finansal oranlardaki daralma, yeni şokların bu tamponları nerede sınayabileceğini gösteriyor.
Öne Çıkanlar
- Siklon Ditwah, Kasım 2025'te Sri Lanka'nın 25 ilçesinin tamamını etkiledi ve GSYH'nin yaklaşık yüzde 4'üne karşılık gelen tahmini 4,1 milyar ABD dolarlık doğrudan fiziksel hasara yol açtı.
- Hasar tahmini; üretim kaybını, gelir kaybını ve uzayan toparlanma sürecinin daha geniş maliyetlerini kapsamıyor.
- Yeterli sermaye ve likidite tamponları sayesinde finans sistemi, 2026'nın ilk yarısında istikrarlı kaldı.
- Bankalarda ve finans şirketlerinde 3. Aşama kredi oranları iyileşirken 2. Aşama krediler arttı.
- Borçluya sağlanan kolaylıklar, temel geri ödeme sorunlarını çözmeden sorunlu kredilerin kayda alınmasını geciktirebilir.
- Siklon kaynaklı sigorta talepleri, reasürans alacaklarını ve sigortalama, likidite ve karşı taraf risklerini artırdı.
- Görünüm; toparlanmanın sürmesi, mali konsolidasyon ve ihtiyatlı politikalar koşuluyla genel olarak olumlu.