Yatırımlar Hızlanırken Geliştiricilerin Kazançları Geriliyor
Vietnam, 2026'nın ilk dokuz ayında 50,36 milyar dolarlık kayıtlı doğrudan yabancı yatırım (DYY) çekti. Bu, bir önceki yılın aynı dönemine göre yüzde 76,4'lük artış anlamına geliyor. Ancak SSI Research'ün takip ettiği endüstri parkı geliştiricilerinin net kârı, endüstriyel arazi talebindeki toparlanmaya rağmen ilk yarıda yüzde 40 düşerek yaklaşık 4 trilyon VND'ye geriledi.
İçindekiler
- Yatırımlar Hızlanırken Geliştiricilerin Kazançları Geriliyor
- Yatırım Rakamları Ne Ölçüyor?
- Sermaye Kullanımına İmalat Sektörü Öncülük Ediyor
- Her İki Bölgede de Arazi Kullanımı Toparlanıyor
- Kiralama Güçlenirken Kârlar Neden Düştü?
- Yeni Parklarda Maliyet Hesabı Daha Zorlu
- Arz Artarken Kiracılar Kararlarında Temkinli
- Toparlanmanın Öncesinde Kiralamalarda Yavaşlama Yaşanmıştı
- Kazananlar Farklılaşıyor; Tazminatlar Ayrı Bir Gelir Kalemi
- Öne Çıkanlar
Bu zıtlık, yatırım duyuruları ile fabrika inşaatları arasındaki gecikmeden daha fazlasını yansıtıyor. Geliştiriciler, bir önceki yıl kaydedilen büyük arazi işlemlerinin tekrarlanmaması, yüksek faiz giderleri, gelir muhasebesindeki değişiklikler ve artan geliştirme maliyetleriyle karşı karşıya. SSI'ye göre mevcut parklar yüzde 50'nin üzerinde marj elde edebilirken yeni projelerin marjı yalnızca yüzde 30 ila yüzde 35 olabilir.
SSI Research'ün 9 Ekim 2026 tarihli ekim ayı sektör güncellemesi, buna rağmen seçili işletmeciler ve plantasyon arazilerini dönüştüren kauçuk şirketleri için olumlu yatırım görüşünü koruyor. Tercihleri arasında, takip ettiği geliştiricilerin genelindeki düşüşe karşın kazançlarını artıran Viglacera ve IDICO da bulunuyor.
Temel ayrım, alan talebi ile bu alanın ne zaman ve ne kârlılıkla kullanıma sunulacağı arasında. Yabancı yatırımlar, imzalanan kira sözleşmeleri, arazi teslimleri ve açıklanan kazançlar yatırım döngüsünün farklı aşamalarını ölçüyor. Bu göstergelerin aynı raporlama döneminde aynı yönde hareket etmesi gerekmiyor.
Yatırım Rakamları Ne Ölçüyor?
Ulusal İstatistik Ofisi, 3 Ekim'de ocak-eylül döneminde gerçekleşen yabancı yatırım tutarının 21,07 milyar dolara ulaştığını açıkladı. Bu, yüzde 12,1'lik artışa ve son beş yılda söz konusu dönem için kaydedilen en yüksek tutara işaret ediyor. Sektör analizinde belirtilen 21,1 milyar dolar, bu toplamın yuvarlanmış hâli.
Kayıtlı yatırımlar, gerçekleşen yatırımlardan çok daha hızlı büyüdü. Kayıtlar yatırım taahhütlerini, gerçekleşen yatırımlar ise fiilen kullanılan sermayeyi gösteriyor. Aradaki fark, manşetlere taşınan DYY artışının endüstri parklarının kazançlarında neden hemen aynı ölçüde bir artış yaratmadığını açıklamaya yardımcı oluyor.
Yeni kayıtlı sermaye, 3.108 projede toplam 29,24 milyar dolara ulaştı. Proje sayısı yüzde 6,2 artarken projelerin kayıtlı sermayesi bir önceki yılın aynı dönemindeki tutarın 2,4 katına çıktı. Mevcut 948 proje için 14,15 milyar dolarlık ek sermaye kaydedildi; bu tutar yüzde 25,1 artış gösterdi. Sermaye katkıları ve hisse alımları ise 2.335 işlemde toplam 6,97 milyar dolara ulaştı; değer bazında artış yüzde 44 oldu.
Bu kategorilerin gayrimenkul talebi üzerindeki etkileri de farklı. Yeni bir imalat projesi fabrika arazisine ihtiyaç duyabilirken hisse alımı, ek arazi gerektirmeden mülkiyeti değiştirebilir. Dolayısıyla toplam kayıtlı DYY tutarı, yeni endüstriyel alan ihtiyacının doğrudan ölçüsü olarak görülemez.
Sermaye Kullanımına İmalat Sektörü Öncülük Ediyor
Gerçekleşen yatırımların 17,4 milyar doları imalat ve işleme sektörüne gitti; bu, toplamın yüzde 82,6'sına karşılık geliyor. Gayrimenkul sektörü 1,59 milyar dolar, yani yüzde 7,5 pay alırken elektrik, gaz, buhar ve iklimlendirme üretimi ile dağıtımına 723,4 milyon dolar yatırım yapıldı.
Yeni taahhütlerin dağılımı daha az yoğunlaşmıştı. İmalat ve işleme, 13,38 milyar dolar veya yeni kayıtlı sermayenin yüzde 45,8'ini oluştururken ulaştırma ve depolama 5,14 milyar dolar, yani yüzde 17,6 pay aldı. İmalatın gerçekleşen yatırımlardaki payı, yeni kayıtlardaki payından 36,8 yüzde puan daha yüksekti. Ancak bu iki ölçüm yatırımın farklı aşamalarını kapsıyor.
Yeni kayıtlı yatırımlarda 9,26 milyar dolarla Singapur ilk sırada yer aldı. Onu 5,70 milyar dolarla Güney Kore ve 4,99 milyar dolarla Lüksemburg izledi. Singapur ve Güney Kore sırasıyla yüzde 31,7 ve yüzde 19,5 pay aldı; birlikte yeni kayıtların yüzde 51,2'sini oluşturdu. Bunlar Vietnam'a yatırım akışının kaynaklarıdır; Vietnam DYY'sinin yöneldiği ülkeler değildir.
Fiilen kullanılan sermayede imalatın ağırlığı, endüstriyel tesislere yönelik talebi destekliyor. Ancak bu veri, belirli park işletmecilerinin ne zaman kiracı bulacağını, arazi teslimlerini tamamlayacağını veya gelir kaydedeceğini göstermiyor.
Her İki Bölgede de Arazi Kullanımı Toparlanıyor
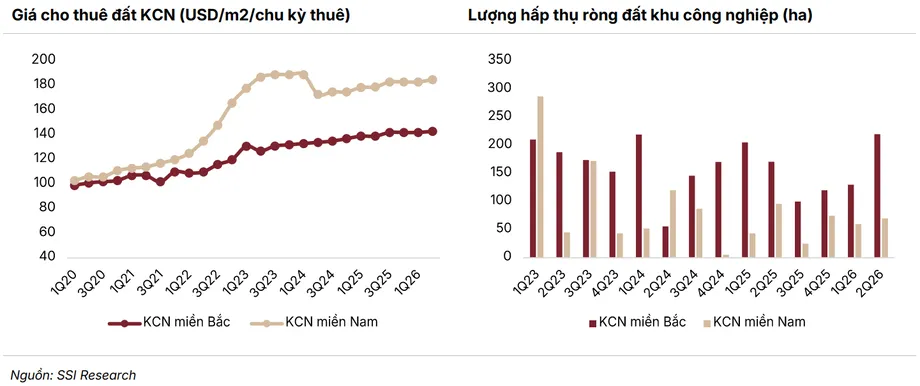
Kuzey Vietnam'da net endüstriyel arazi kullanımı 2026'nın ikinci çeyreğinde yaklaşık 217 hektara ulaştı; ilk çeyrekte bu rakam 134 hektardı. Artış 83 hektar, yani yaklaşık yüzde 62 oldu. Böylece 2024'ün ilk çeyreğinde kaydedilen 218 hektardan bu yana en güçlü çeyreklik sonuç görüldü.
Net kullanım, belirli bir dönemde dolu endüstriyel arazi miktarındaki artışı ölçüyor. Yatırım kayıtlarından gayrimenkul piyasasındaki faaliyete daha yakın bir gösterge sunsa da her geliştiricinin ne kadar gelir kaydedebileceğini belirlemiyor.
Güney'de arazi kullanımı ikinci çeyrekte 67 hektara ulaştı. Bu rakam önceki çeyrekte 57, bir yıl önce ise 10 hektardı. Yıllık artış 57 hektar oldu ve kullanım önceki düzeyin 6,7 katına çıktı. Çeyreklik artış ise yaklaşık yüzde 17,5 ile daha sınırlı kaldı.
Ortalama talep edilen kiralar da yükseldi. Kuzeyde endüstriyel arazi, kira dönemi başına metrekarede 143 dolardan sunuldu; bu, bir yıl öncesine göre yüzde 2,9 artış demek. Güneyde kiralar yüzde 3,7 artışla 185 dolara çıktı. Bu fiyatlar bir yıllık değil, kira dönemi için geçerli. Güneydeki talep edilen kiralar metrekare başına 42 dolar daha yüksek, yani kuzey ortalamasının yaklaşık yüzde 29 üzerinde. Ancak rakamlar, tek tek arazilerin kira sürelerinin veya özelliklerinin karşılaştırılabilir olduğunu göstermiyor.
Kiralama Güçlenirken Kârlar Neden Düştü?
SSI'nin takip ettiği endüstri parkı geliştiricilerinin toplam net geliri, ilk yarıda yüzde 20,2 düşerek yaklaşık 38 trilyon VND'ye geriledi. Net kâr ise daha sert, yüzde 40 düşüşle yaklaşık 4 trilyon VND oldu. Bu şirket grubu, Vietnam'da faaliyet gösteren tüm endüstri parkı işletmelerini kapsamıyor.
BCM koduyla işlem gören Becamex, yüzde 65 düşüşle 1,66 trilyon VND gelir ve yüzde 82,7 düşüşle 320 milyar VND net kâr açıkladı. Kinh Bac City (KBC) yüzde 46 düşüşle 1,93 trilyon VND gelir elde ederken vergi sonrası kârı yüzde 79,2 düşüşle 260 milyar VND'ye geriledi.
Sonadezi Chau Duc (SZC), yüzde 63 düşüşle 234 milyar VND gelir ve yüzde 83,7 düşüşle 36 milyar VND net kâr bildirdi. SSI, BCM, KBC ve D2D'deki zayıflığın önemli bölümünü, bir önceki yıl kaydedilen benzer büyüklükteki arazi işlemlerinin tekrarlanmamasına ve artan faiz maliyetlerine bağladı.
SZC ve Sonadezi (SNZ) de gelirin kira süresine eşit biçimde yayılması nedeniyle etkilendi. Bu yöntemde kira geliri başlangıçta topluca kaydedilmek yerine birden fazla raporlama dönemine dağıtılıyor. Bu nedenle belirli bir yarıyıldaki düşük kâr, ticari performansın yanı sıra muhasebe zamanlamasını da yansıtabilir.
Bu açıklamalar, kazançlardaki düşüşü önemsiz kılmıyor. Yüksek finansman maliyetleri ve kayda geçen büyük işlemlerin azalması, açıklanan getirileri hâlâ etkiliyor. Ancak bu etkenler, düşüşün üreticilerin endüstriyel arazi arayışını bıraktığının kanıtı olarak yorumlanamayacağını gösteriyor.
Yeni Parklarda Maliyet Hesabı Daha Zorlu
SSI, yeni endüstri parklarının yüzde 30 ila yüzde 35 marj elde edebileceğini, mevcut parkların marjının ise yüzde 50'nin üzerinde olduğunu tahmin ediyor. Yüzde 50 referans alındığında bile fark 15 ila 20 yüzde puan. Mevcut bir parkın marjı bu düzeyin üzerindeyse fark daha da açılıyor.
Arazi tazminatları, saha temizliği ve altyapı inşaatı başlıca maliyet baskılarını oluşturuyor. SSI, idari sınır düzenlemeleri ve illerin birleştirilmesinin tazminat maliyetlerini artırdığını belirtiyor. Kum, taş, çimento ve dolgu malzemesi dâhil temel inşaat malzemelerinin fiyatı bir yıl öncesine göre yaklaşık yüzde 20 yükseldi.
Bu artışlar, bildirilen yıllık talep edilen kira artışlarından çok daha yüksek: kuzeyde yüzde 2,9, güneyde yüzde 3,7. Rakamlar farklı maliyet ve gelir tabanlarına dayandığından bir marj hesaplamak için birbirinden çıkarılamaz. Yine de kira artışlarının sınırlı kalmasının, yeni geliştirilen arazilerde getiriyi korumayı neden zorlaştırabileceğini gösteriyor.
SSI, yeni projelerin kiracı bulmak için rekabet etmesiyle 2027'de endüstri parkı kiralarının genel olarak yatay seyretmesini bekliyor. Arazisi ve altyapısı hazır olan yerleşik işletmeciler avantajlı konumda: yeni projelerin karşılaştığı geliştirme maliyetlerinin tamamını üstlenmeden mevcut kapasitelerini kiraya verebiliyorlar.
Arz Artarken Kiracılar Kararlarında Temkinli
CBRE, 2026'nın dördüncü çeyreğinden 2027 sonuna kadar yaklaşık 1.347 hektar endüstriyel arazinin piyasaya gireceğini tahmin ediyor. Kuzeyde 664, güneyde 683 hektar yeni arz öngörülüyor; iki bölgenin payı neredeyse eşit.
Kuzeyde yeni arzın Bac Ninh, Thai Nguyen, Hai Phong ve Hung Yen'de yoğunlaşması bekleniyor. Güneyde ise Dong Nai, Binh Duong, Long An, Tay Ninh ve Ba Ria Vung Tau'da yeni arz öngörülüyor. Artan kapasite, büyüyen imalatçılara daha fazla seçenek sunarken yeni parklarını doldurmaya çalışan geliştiriciler arasındaki rekabeti de artırıyor.
SSI, takip ettiği şirketler arasındaki yeni kira sözleşmeleri ve mutabakat muhtıralarının 2027'de toplam yaklaşık 1.000 hektara ulaşacağını, bunun yüzde 18,6'lık artış anlamına geldiğini tahmin ediyor. Mutabakat muhtırası, öngörülen bir anlaşmayı kayda geçirir; tamamlanmış arazi teslimi veya açıklanmış gelirle eşdeğer görülmemelidir.
Özellikle ikincil sanayi bölgelerinde Çin, Tayvan ve Hong Kong'dan gelen kiracıların önemini koruması bekleniyor. Yabancı yatırımlı üreticilerin genişlemesi ve yer değiştirmesi, üretim noktalarının çeşitlendirilmesi ve altyapı iyileştirmeleri kiralama görünümünü destekliyor.
ABD tarifelerine ilişkin belirsizlik, kiracıların sermaye taahhütlerini nasıl yapacağını etkilemeyi sürdürüyor. Bazı yatırımcılar daha büyük projelere hemen başlamak yerine inşaatı tamamlanmış fabrikaları tercih ediyor. Böylece daha küçük bir taahhütle faaliyete geçebiliyorlar; ancak SSI'ye göre bu yönelim, endüstriyel arazi geliştiricilerinin gelir ve kârlarını kayda geçirmesini geciktirebilir.
Toparlanmanın Öncesinde Kiralamalarda Yavaşlama Yaşanmıştı
Kazançlarla kiralama arasındaki zıtlık, SSI Research'ün 23 Aralık tarihli Aralık 2025 raporunda da görülmüştü. Borsada işlem gören endüstri parkı geliştiricilerinin üçüncü çeyrek gelirleri yüzde 19 artışla 21,8 trilyon VND'ye, net kârları ise yüzde 59 artışla 5,2 trilyon VND'ye yükseldi. Buna karşın mutabakat muhtıraları ve yeni kira sözleşmeleri yüzde 27 geriledi.
Raporda güçlü kazançlar kısmen IDC, NTC ve KBC'de satılan malların maliyetinin düşmesine; kauçukla bağlantılı GVR, PHR ve DPR şirketlerindeki kazançlara bağlandı. Raporda ayrıca yavaşlayan kiralama kararları, küçülen projeler ve inşaatı tamamlanmış fabrikalara yöneliş konusunda uyarıda bulunuldu.
Aralık değerlendirmesinde, aktarma ticareti riskleri ele alınırken Vietnam ihracatına yüzde 40'a varan olası bir tarifeden ve Hindistan için yaklaşık yüzde 25, ASEAN ülkelerindeki benzerleri için yüzde 19 oranlarından söz edildi. Bu rakamlar, raporun o tarihteki değerlendirmesini yansıtıyor; 2026'da her sevkiyata uygulanacak tarife koşullarının teyidi anlamına gelmiyor.
SSI ayrıca otoyolları, çevre yollarını, 33/2025 sayılı Genelge'yi ve değiştirilmiş Yatırım Yasası'nı uzun vadeli yatırım görünümünü destekleyen unsurlar arasında saydı. Süreç, kiralamalardaki zayıflığın kazançlardaki yavaşlamadan önce gelebileceğini; aynı şekilde talepteki toparlanmanın, açıklanan kârların güçlenmesinden önce başlayabileceğini gösteriyor:
- 2025'in üçüncü çeyreği: Borsada işlem gören geliştiricilerin kazançları artarken yeni kira sözleşmeleri ve mutabakat muhtıraları yüzde 27 düştü.
- 23 Aralık 2025: SSI, kira gelirlerinin daha yavaş kayda geçmesinin BCM, IDC, VGC ve SZC'nin 2026 kazançlarını zayıflatabileceği uyarısında bulundu.
- 2026'nın ikinci çeyreği: Endüstriyel arazi kullanımı kuzeyde 217, güneyde 67 hektara yükseldi.
- 3 Ekim 2026: Ulusal İstatistik Ofisi, yılın ilk dokuz ayında yatırımların 21,07 milyar dolarının gerçekleştiğini bildirdi.
- 2026'nın dördüncü çeyreğinden 2027 sonuna kadar: Yaklaşık 1.347 hektar ek endüstriyel arazinin piyasaya girmesi öngörülüyor.
Kazananlar Farklılaşıyor; Tazminatlar Ayrı Bir Gelir Kalemi
IDICO'nun ilk yarı net kârı yüzde 20,2 artışla 1 trilyon VND'ye, Viglacera'nınki ise yüzde 37,5 artışla 1,15 trilyon VND'ye çıktı. Güçlenen arazi kiralamaları ve inşaat malzemelerine yönelik talebin toparlanması sonuçları destekledi. Bu artışlar, sektör ortalamasının şirketler arasındaki önemli farkları gizlediğini gösteriyor.
SSI, cazip değerlemeleri ve güçlü faaliyet nakit akışı nedeniyle VGC ile IDC'yi tercih ediyor; bu nakit akışının sürdürülebilir nakit temettülerini desteklediğini belirtiyor. Bu değerlendirme, SSI'nin Aralık 2025'te KBC, PHR ve GVR'yi tercih etmesinden ve IDC ile VGC'nin 2026'da daha zayıf kazançlar açıklayabileceği yönündeki önceki uyarısından farklı.
SSI, 2027'de Viglacera'nın kazançlarının yüzde 29 artacağını öngörüyor. Bu artışın Song Cong II ve Tran Yen'in yanı sıra Phu Ha, Thuan Thanh ve Yen Phong IIC projeleriyle desteklenmesi bekleniyor. Bu, proje faaliyetlerine bağlı bir tahmindir; gerçekleşmiş bir sonuç değildir.
Kauçuk şirketlerinin kazançlarını farklı bir unsur destekliyor. İlk yarı kârı GVR'de yüzde 72,8, Phuoc Hoa Rubber'da (PHR) ise yüzde 232,5 arttı. SSI, plantasyon arazilerinin dönüştürülmesinden alınan tazminatların GVR, PHR ve DPR'yi desteklemeyi sürdüreceğini düşünüyor. PHR ve DPR'nin nakit temettü verimini yüzde 8 ila yüzde 11 aralığında değerlendiriyor.
Tazminat geliri, düzenli endüstriyel arazi kiralama gelirinden farklıdır. Arazi dönüşümüne ve ödemenin zamanlamasına bağlıdır; temettü verimi ise hisse fiyatlarına ve dağıtımlara göre değişir. Bunların hiçbiri garantili yıllık getiri olarak değerlendirilmemelidir.
SSI, arazi dönüşümüne dâhil olan ve kapsamındaki endüstri parkı ve kauçuk şirketlerinin 2027'de toplam net kârının yüzde 12,4 artışla 22,3 trilyon VND'ye ulaşacağını tahmin ediyor. Bu geniş kapsamlı tahmin, endüstri parkı geliştiricilerinin 2026'nın ilk yarısında elde ettiği 4 trilyon VND'lik kârla doğrudan karşılaştırılamaz. Çözüme kavuşmamış sorular şunlar: Anlaşmalar ne hızla arazi teslimine dönüşecek, yeni arz kiraları yatay tutacak mı ve artan geliştirme maliyetleri toparlanan talepten elde edilen kârı ne ölçüde azaltacak?
Öne Çıkanlar
- Vietnam, 2026'nın ilk dokuz ayında yüzde 76,4 artışla 50,36 milyar dolarlık DYY kaydetti; gerçekleşen yatırımlar ise yüzde 12,1 artışla 21,07 milyar dolara ulaştı.
- SSI'nin takip ettiği endüstri parkı geliştiricilerinin ilk yarı net kârı yüzde 40 düşerek yaklaşık 4 trilyon VND'ye geriledi.
- İkinci çeyrekte her iki bölgede de arazi kullanımı toparlandı: kuzeyde 217, güneyde 67 hektara ulaştı.
- Yeni parkların marjı yüzde 30 ila yüzde 35 olarak tahmin edilirken mevcut parkların marjı yüzde 50'nin üzerinde.
- 2026 sonundan 2027'ye kadar yaklaşık 1.347 hektar yeni arz piyasaya girecek; SSI, 2027'de kiraların genel olarak yatay seyretmesini bekliyor.
- IDICO ve Viglacera ilk yarı kazançlarını artırdı; GVR, PHR ve DPR için kauçuk plantasyonu arazilerinin dönüşümünden alınan tazminatlar ayrı bir kâr kaynağı oluşturuyor.
- SSI, takip ettiği endüstri parkı ve kauçuk şirketlerinin arazi dönüşümünden elde edeceği 2027 toplam kârını yüzde 12,4 artışla 22,3 trilyon VND olarak tahmin ediyor.