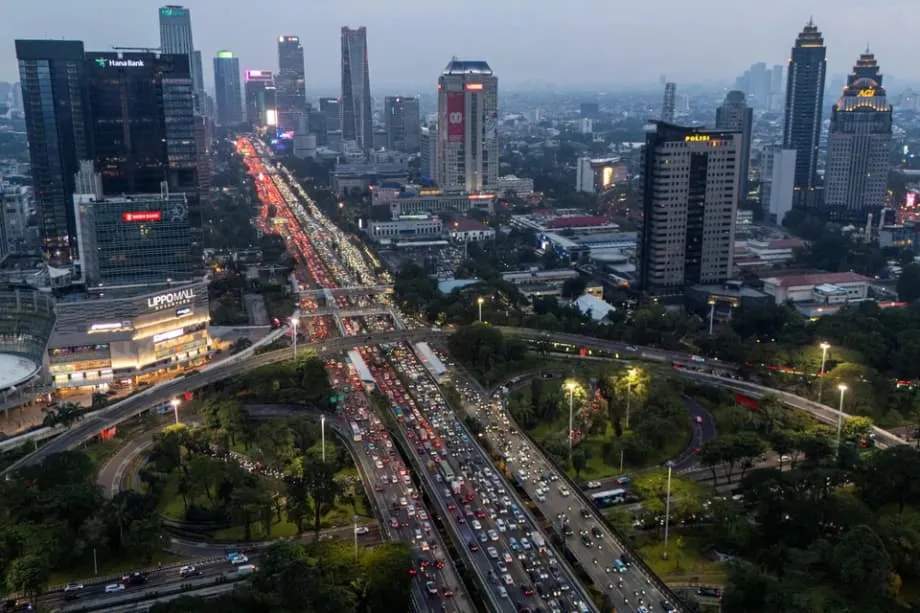
Hisse Fiyatlarının Ötesine Yayılan Satış Dalgası
Endonezya, küresel endeks sağlayıcısı MSCI'nin şeffaflık ve hisse sahipliğine ilişkin kaygıların Güneydoğu Asya'nın en büyük ekonomisinin gelişen piyasa statüsünden sınır piyasa statüsüne düşmesine yol açabileceği uyarısında bulunmasının ardından, Ocak 2026'nın sonundan bu yana hisse senedi piyasası değerinde yaklaşık 120 milyar dolar kaybetti. 27 Şubat itibarıyla baskı; hisse senetlerine, rupiye, devlet borçlanmasına ve ekonomiyi yöneten kurumlara duyulan güvene yayıldı.
İçindekiler
- Hisse Fiyatlarının Ötesine Yayılan Satış Dalgası
- MSCI ve FTSE Russell Değişiklikleri Neden Erteledi?
- İşlem Görebilen Hisselerin Gerçek Sahibi Kim?
- Artan Baskının Zaman Çizelgesi
- Merkez Bankası Yönetimi Kur Endişelerini Artırıyor
- Harcamalar Öngörülebilirliği Tartışmaya Açıyor
- Malezya Bölgesel Bir Alternatif Sunuyor
- İstifalar, Tutuklamalar ve Devlet Yatırımcısının Piyasa Hamlesi
- Yuan Cinsinden Borçlanma Finansman Seçeneklerini Genişletiyor
- Güçlü Kamuoyu Desteği, Zayıf Piyasa Güveniyle Karşı Karşıya
- Bilinmesi Gerekenler
Jakarta Bileşik Endeksi (JCI), yalnızca şubat ayının ilk haftasında yüzde 4,73 gerileyerek piyasa değerinden yaklaşık 705 trilyon rupiyi (41,6 milyar dolar) sildi. Geniş çaplı kriz, 1998 Asya Finansal Krizi'nden bu yana görülmeyen işlemlerin durdurulmasına ve Endonezya'da onlarca yılın en ağır piyasa güvenilirliği sarsıntısına yol açtı. Piyasa değeri, borsada işlem gören hisselerin mevcut fiyatları üzerinden hesaplanan toplam değeridir. Dolayısıyla fiyatlardaki düşüş, ülkeden eşdeğer miktarda nakit çıkmadan da bu değerin büyük bölümünü silebilir.
MSCI'nin uyarısı, uluslararası yatırımcılarla Endonezyalı düzenleyiciler arasındaki güvenin zedelendiğini ortaya koydu. Yatırımcıların hisselerin kime ait olduğunu, ne kadarının gerçekten alınıp satılabildiğini ve fiyatların olağan alım satım işlemlerini yansıtıp yansıtmadığını bilmesi gerekiyor. Bu temel sorulara ilişkin belirsizlik, Endonezya'nın küresel yatırım portföylerindeki yerini tehdit eder hale geldi.
Moody's Ratings, 5 Şubat'ta Endonezya'nın kredi notu görünümünü daha az öngörülebilir politika oluşturma süreci ve yönetişim kaygılarını gerekçe göstererek negatife çevirdi ve baskıyı artırdı. Maliye Bakanı Purbaya Yudhi Sadewa, dalgalanmayı temel bir zayıflıktan ziyade geçici bir piyasa şoku olarak nitelendirdi ancak bu açıklama sermaye çıkışını durdurmaya yetmedi.
Yabancı yatırımcılar 2025'te Endonezya hisse senetlerinden zaten 1 milyar dolar çekmişti; kriz derinleşirken çıkışlarını hızlandırdılar. Bugünkü sorun, borsadaki teknik aksaklıklarla ekonomik kararların nasıl alındığına ilişkin daha geniş çaplı kuşkuları bir araya getiriyor.
MSCI ve FTSE Russell Değişiklikleri Neden Erteledi?
MSCI, yabancı yatırımcı katılım oranlarındaki tüm artışları derhal dondurdu ve MSCI Yatırım Yapılabilir Piyasa Endeksi'ne yeni hisse eklenmesini askıya aldı. Yabancı yatırımcı katılım oranı, bir şirketin hisselerinin ne kadarının uluslararası yatırımcıların kullandığı bir endekste hesaba katılabileceğini belirlemeye yardımcı olur. Artışların dondurulması, etkilenen hisselerin bu portföylerde daha fazla yer edinme olanağını kısıtlıyor.
FTSE Russell da mart 2026 endeks dengelemesini 22 Mayıs 2026'ya erteledi. Endeks dengelemesi, endekste hangi hisselerin yer aldığının ve her birine ne kadar ağırlık verildiğinin planlı biçimde yeniden düzenlenmesidir. İki sağlayıcının kararları birlikte, Endonezya hisse senetlerinin küresel pasif yatırım portföylerinde daha fazla ağırlık kazanma fırsatlarını durdurdu.
Pasif fonlar, her yatırımı bağımsız olarak seçmek yerine bir endeksi izler. Bu nedenle endeksteki değişiklikler, milyarlarca doların hangi piyasalara yöneldiğini etkileyebilir. Endonezya'nın olası sınıflandırma değişikliği önem taşıyor; çünkü gelişen piyasa varlıklarını elinde tutmak üzere oluşturulan fonlar, ülkenin sınır piyasa kategorisine geçmesi halinde farklı bir yatırım çerçevesiyle karşı karşıya kalacak.
Analistler, sınır piyasa olarak yeniden sınıflandırılmanın yabancı fonlardan 25 milyar ila 50 milyar dolarlık çıkışı tetikleyebileceğini tahmin ediyor. MSCI, şeffaflık sorunlarının sürmesi halinde Endonezya'nın Mayıs 2026'ya kadar böyle bir değişiklikle karşılaşabileceği uyarısında bulundu. Karar henüz netleşmedi; yetkililerin uyarının ardındaki kaygıları gidermek için sınırlı bir süresi var.
İşlem Görebilen Hisselerin Gerçek Sahibi Kim?
Tartışmanın merkezinde halka açık dolaşımdaki paylara ilişkin şeffaflık bulunuyor. Halka açık dolaşımdaki pay, stratejik yatırımcıların, devletin veya şirket içinden kişilerin elinde tuttuğu hisseler hariç, şirketin halka açık biçimde alınıp satılabilen hisseleridir. MSCI ve FTSE Russell, bir hissenin endekslerinde ne kadar ağırlık taşıyacağını hesaplamak için bu bilgiyi kullanıyor.
MSCI'nin uluslararası yatırımcılarla yaptığı istişare, Endonezya Merkezi Saklama Kuruluşu (KSEI) ve Endonezya Borsası (IDX) tarafından tutulan bilgilere duyulan güvenin azaldığını ortaya çıkardı. Yatırımcılar, hissedar kategorileri ve fiyat oluşumunu çarpıtabilecek eşgüdümlü işlemlere ilişkin süregelen kaygılarını dile getirdi.
Şeffaf olmayan sahiplik yapısı, hem likiditeyi hem de yatırım değerini değerlendirmeyi zorlaştırıyor. Likidite, hisselerin ne kadar kolay alınıp satılabildiğini ifade eder. Bir şirketin kâğıt üzerinde çok sayıda hissesi olabilir; ancak yatırımcıların bunların ne kadarının serbestçe dolaşımda olduğuna ve görünüşte ayrı olan hissedarların birlikte hareket edip etmediğine ilişkin güvenilir bilgiye ihtiyacı var.
Endonezya'da borsada işlem gören şirketler için asgari halka açık dolaşım oranı şu anda yüzde 7,5. Malezya'da bu eşik yüzde 25; Hong Kong gibi gelişmiş piyasalarla karşılaştırılabilir düzeyde. Basitçe söylemek gerekirse, Endonezya'daki asgari oran her 100 hissenin 7,5'inin, Malezya'da ise 25'inin halka açık biçimde alınıp satılabilmesine izin veriyor. Bu fark, yoğunlaşmış sahiplik yapısının neden temel kaygılardan biri haline geldiğini açıklıyor.
Endonezyalı yetkililer, asgari oranı yüzde 15'e çıkarmayı ve sahiplik açıklama eşiğini yüzde 1'e indirmeyi taahhüt etti; düzenlemelerin tamamının Mart 2026'ya kadar yürürlüğe girmesi bekleniyor. IDX, aylık halka açık dolaşım raporları yayımlamaya ve daha ayrıntılı yatırımcı sınıflandırma kategorileri kullanmaya başladı. Bu önlemler yatırımcılara sahiplik yapısı hakkında daha net bir görünüm sunmayı amaçlıyor. Ancak değişikliklerin mevcut kriz sona erdikten sonra da kalıcı olup olmayacağına ilişkin kuşkular sürüyor.
Artan Baskının Zaman Çizelgesi
Endonezya'nın piyasa sorunları, borçlanma, para politikası yönetimi ve kamuoyu eğilimlerindeki değişimlerle eş zamanlı gelişti. Önemli tarihler, çeşitli baskıların birkaç hafta içinde nasıl biriktiğini gösteriyor.
- Ekim 2025: Endonezya, yurt dışında yuan cinsinden ilk tahvil ihracını gerçekleştirerek 6 milyar yuan topladı.
- Kasım 2025: Cumhurbaşkanı Prabowo Subianto'nun onay oranı yüzde 78 düzeyindeydi.
- Aralık 2025: Malezya ringgiti cinsinden tahvillere yabancı yatırım girişi 3 milyar Malezya ringgitine ulaştı.
- 15-21 Ocak 2026: Indikator Politik Indonesia'nın anketinde Prabowo'nun onay oranı yüzde 79,9 olarak ölçüldü.
- Ocak 2026: Prabowo'nun yeğeni Thomas Djiwandono, Endonezya Merkez Bankası başkan yardımcılığına atandı. Harcamaların hızlanmasıyla Endonezya'da ocak ayı için nadir görülen bir bütçe açığı da kaydedildi.
- Ocak 2026'nın sonları: MSCI'nin uyarısı piyasa çöküşünü ve toplamı yaklaşık 120 milyar doları bulan kayıpları başlattı.
- Şubat 2026'nın ilk haftası: JCI yüzde 4,73 gerileyerek piyasa değerinden yaklaşık 705 trilyon rupiyi (41,6 milyar dolar) sildi.
- 5 Şubat 2026: Moody's, Endonezya'nın kredi notu görünümünü negatife çevirdi.
- 25 Şubat 2026: Endonezya, dört ay içindeki ikinci yurt dışı yuan tahvilinin tanıtımına başladı.
- Mart 2026: Yetkililer, önerilen halka açık dolaşım ve sahiplik açıklama reformlarının tamamının yürürlüğe girmesini bekliyor.
- Mayıs 2026: Endonezya, MSCI tarafından yeniden sınıflandırılma riskiyle karşı karşıya. FTSE Russell, mart ayı endeks dengelemesini 22 Mayıs'a erteledi.
Anket, MSCI uyarısından önce yapılırken borçlanma girişimi borsa şokunun ve Moody's kararının ardından geldi. Bu tarihler, hükümetin güçlü kamuoyu desteğiyle finansman yanıtının krizin farklı aşamalarında ortaya çıktığını gösteriyor.
Merkez Bankası Yönetimi Kur Endişelerini Artırıyor
Prabowo'nun Thomas Djiwandono'yu Endonezya Merkez Bankası başkan yardımcılığına ataması, merkez bankasının bağımsızlığı ve nepotizm konusundaki yatırımcı kaygılarını keskinleştirdi. Djiwandono, cumhurbaşkanıyla aile bağı olmasına rağmen seçiminin liyakate dayandığını savundu.
Djiwandono'nun aday gösterilmesinin hemen ardından rupi, dolar karşısında 16.985 ile rekor düşük seviyeye geriledi. Atama ve Moody's'in negatif görünüm kararı aynı dönemde geldi ve para politikası ile mali kurumlara ilişkin kuşkuları artırdı. Kur, dolar başına yaklaşık 16.825 seviyesinde tarihî dip noktalarına yakın işlem görüyor. Analistler, 17.000'in üzerine çıkmasının kuru daha önce görülmemiş bir bölgeye taşıyacağı uyarısında bulunuyor.
Para politikası kararları enflasyonu, faiz oranlarını ve döviz kurunu etkilediği için merkez bankasının bağımsızlığı yatırımcılar açısından önem taşıyor. Siyasi etkiye ilişkin kaygılar, kamu harcamaları ihtiyacıyla fiyat istikrarının farklı yönlere çektiği durumlarda bankanın nasıl karşılık vereceğini öngörmeyi zorlaştırabilir.
Jakarta'daki Ormit Kelola Nusantara'da danışman olan Fauzan Luthsa, politikalar tekrar tekrar değiştiğinde riskleri değerlendirmenin ne kadar zorlaştığını şöyle anlattı:
Anlık alınan kararlar piyasayı korumaz; fiyatlandırmayı imkânsız hale getirir. En büyük risk, tepkisel ve sürekli değişen bir politika izlenmesidir.
Prabowo yönetimi, doğaçlama bir ekonomik yönetim olarak görülen kararlarıyla yatırımcıları tedirgin etti. Yatırımcılar açısından riski fiyatlandırmak, belirsizliği telafi edecek getiriyi belirlemek anlamına geliyor. Tek bir karar büyümeyi desteklemeyi amaçlasa bile, sık sık gelen politika sürprizleri bu hesabı zorlaştırıyor.
Harcamalar Öngörülebilirliği Tartışmaya Açıyor
Prabowo'nun 20 milyar dolarlık ücretsiz okul yemeği programı, tahvil ve hisse senedi yatırımcılarının mali disipline ilişkin kaygılarını artırdı. Program siyasi açıdan popüler olsa da ölçeği, onlarca yıldır korunan bütçe açığı kontrolünü zayıflatma riski taşıyor. Yetkililer bütçe açığı tavanını gayrisafi yurt içi hasılanın yüzde 3'üne çıkardı. Hükümet harcamalarının hızlanması da Ocak 2026'da nadir görülen bir bütçe açığına yol açtı.
Bütçe açığı, hükümet harcamalarının gelirlerini aşması durumunda ortaya çıkar. Tavan, izin verilen açığı ekonominin bir oranı olarak ifade eder. Endonezya'nın mali durumunu inceleyen yatırımcılar hem harcama taahhütlerini hem de bu harcamaları düzenleyen kuralların öngörülebilir kalıp kalmadığını izliyor.
Endonezya Ekonomi ve Finans Araştırmaları Enstitüsü Makroekonomi ve Finans Merkezi Başkanı Muhammad Rizal Taufikurahman, yatırımcıların kısa vadeli büyüme vaatlerinden çok tutarlı bir geçmişe ihtiyaç duyduğunu söyledi:
Piyasalar kısa vadede büyüme yanlısı politikalar istemiyor; ihtiyaç duydukları şey riskleri hesaplayabilmek için öngörülebilirlik. Toparlanmanın kanıtı politika açıklamaları değil, geçmiş performanstır: Düzenleyici sürprizlerin olmadığı iki ya da üç çeyrek.
Önerdiği ölçüt, toparlanmayı tek bir açıklama ya da işlem seansı yerine birkaç çeyreğe yayıyor. Ayrıca borsadaki şeffaflık sorunlarını daha geniş politika ortamıyla ilişkilendiriyor: Yatırımcılar hem şirketler hakkında güvenilir bilgi hem de hükümet kararlarına ilişkin öngörülebilirlik istiyor.
Yönetim, Moody's'in eleştirilerini reddetti ve 2029'a kadar yüzde 8 ekonomik büyüme hedefini korudu. Bu tutum, yatırımcılar bütçeler, düzenlemeler ve kurumsal bağımsızlık konusunda daha fazla kesinlik talep ederken iddialı büyüme ve sosyal harcamaları politikanın merkezinde tutuyor.
Malezya Bölgesel Bir Alternatif Sunuyor
Endonezya piyasaları zorlanırken bölgesel sermaye yön değişikliğinin başlıca kazananı Malezya oldu. Hong Leong Investment Bank Research, siyasi istikrar, piyasa derinliği ve düzenleyici şeffaflığa dikkat çekerek ülkeyi ASEAN'ın "güvenli limanı" olarak tanımlıyor.
Araştırma kuruluşu, Malezya'yı risk ve getirilerin daha düşük olduğu Singapur ile Endonezya gibi riskin daha yüksek olduğu piyasaların arasına yerleştiriyor. Malezya'nın yüzde 25'lik asgari halka açık dolaşım oranı, yatırımcılara işlem likiditesi ve gerçek piyasa faaliyetleriyle oluşan fiyatlar konusunda daha fazla güven veriyor.
Malezya'nın cazibesi, bölgesel hisse senetleri için zorlu geçen bir yılın ardından arttı. Malezya, Endonezya, Tayland ve Filipinler'den oluşan ASEAN-4 piyasalarında 2025'te yabancı yatırımcılar hisse senetlerinden 10,3 milyar dolar çekti. Grubun siyasi açıdan en istikrarlı ortamına sahip olmasına rağmen bu çıkışların yüzde 50'si Malezya'da gerçekleşti.
İşlem faaliyetleri Ocak 2026'da güçlendi ve Malezya'da günlük ortalama işlem hacmi 3,4 milyar Malezya ringgitine ulaşarak 2025'in tüm aylık seviyelerini aştı. Ringgit cinsinden tahvillere yabancı yatırım girişi Aralık 2025'te 3 milyar Malezya ringgitine ulaşmıştı.
Malezya, MSCI Gelişen Piyasalar Endeksi'nde ASEAN'ın en büyük ağırlığına sahip ülke konumunda. Bu konum, Endonezya şeffaflık incelemesiyle karşı karşıyayken küresel fonlara bölgesel yatırımlarını sürdürmek için yerleşik bir yol sunuyor. Bu karşılaştırma, açık sahiplik kurallarının pratik değerini gösteriyor: Fon yöneticileri komşu piyasalarda hisselere erişimi, işlem faaliyetlerini ve düzenleyici istikrarı karşılaştırabiliyor.
İstifalar, Tutuklamalar ve Devlet Yatırımcısının Piyasa Hamlesi
MSCI'nin uyarısının ardından Endonezya Borsası (IDX) ve Finansal Hizmetler Otoritesi'nden (OJK) beş üst düzey yetkili aynı öğleden sonra istifa etti. İstifa edenler arasında, piyasa gelişmelerine ilişkin kişisel sorumluluk üstlendiğini belirten IDX Başkanı Iman Rachman da vardı. Hızlı ayrılışlar hesap verebilirliği gösterirken kriz sırasında kurumsal sürekliliğe ilişkin kaygıları da artırdı.
Ekonomiden Sorumlu Başbakan Yardımcısı Airlangga Hartarto piyasa manipülasyonuna karşı kararlı adımlar atılacağını taahhüt etti. Polis, fiyatları manipüle etmekle suçlanan bazı aracı kurum yöneticilerini tutukladı. Yaptırım girişimleri, borsa manipülatörlerine yönelik iddia edilen suçlar nedeniyle aniden kesilen cezalarla birlikte yürütüldü ve bu durum düzenlemelerde beklenmedik değişikliklere ilişkin yatırımcı kaygılarını artırdı.
Ayrılan yetkililerin yerine geçici olarak atanan isimler, halka açık dolaşım ve sahiplik açıklama kurallarında değişiklikler önerdi. Sınırlı istişareyle hızla ve tepkisel biçimde yapılan bu değişiklikler, uluslararası gözlemcileri yanıtın kalıcı düzenleyici kesinlik sağlayacağına ikna etmedi. Bazı yatırımcılar yaptırım adımlarını olumlu karşılasa da kuralların belirlenme süreci güven sorunlarının bir parçası olmayı sürdürüyor.
Endonezya'nın varlık fonu Danantara, piyasayı istikrara kavuşturucu rol üstlendiğini açıkladı. Yatırım Direktörü Pandu Sjahrir, güçlü temel göstergelere sahip likit hisselere her gün yatırım yapılacağını duyurdu. Fon, günlük milyarlarca dolar tutarında işlem gerçekleştiriyor ve uzun vadede işlem hacmini 8 milyar ila 10 milyar dolara çıkarmayı hedefliyor.
Marlborough'da sabit getirili fon yöneticisi olan James Athey, son dönemde atılan politika adımlarının birikmesinin kendisini temkinli tuttuğunu söyledi:
Bence bu adımların her biri küçük bir darbe, küçük bir kesik; hepsi bir araya gelerek daha büyük bir şeye dönüşebilir. Son dönemde yaşananlar bir süre daha kenarda kalmama yol açacak. Çünkü bunun fiyatını belirlemek zor.
Athey'nin sözleri, hükümetin karşılık verirken karşılaştığı zorluğu özetliyor. Fiyatları desteklemek veya denetimi güçlendirmek amacıyla atılan adımlar, beklenmedik kararlara karşı zaten hassas olan bir piyasada devreye giriyor. Devletin yatırım çabasına rağmen yabancı fon yöneticileri temkinli davranmayı sürdürüyor.
Yuan Cinsinden Borçlanma Finansman Seçeneklerini Genişletiyor
Endonezya, 25 Şubat 2026'da dört ay içinde ikinci yurt dışı yuan tahvilinin tanıtımına başladı. Hükümet, üç, beş ve on yıl vadeli üç dilimden oluşan, gösterge büyüklüğünde bir ihraç gerçekleştirmeyi hedefledi. Bu yeni işlem, Ekim 2025'te gerçekleştirilen 6 milyar yuanlık ilk ihracın ardından geldi.
Dim sum tahvilleri olarak bilinen bu menkul kıymetler, yuan cinsinden ihraç edilen ve yurt dışında satılan tahvillerdir. Endonezya, geleneksel finansman kanalları Moody's'in negatif görünümü nedeniyle baskı altındayken, finansman kaynaklarını dolar ve yerel para piyasalarının ötesine taşımak için yurt dışındaki yuan faizlerinin rekor düşük seviyelerde olmasından yararlanıyor.
Hükümet, bu yıl vadesi dolacak tahvillerdeki tahmini 3 ila 4 milyar dolarlık borcu yeniden finanse etmeyi de amaçlıyor. Yeniden finansman, vadesi gelen borcun yerine yenisini ihraç ederek kaynak sağlamak anlamına gelir. Bu görev, piyasa dalgalanmalarının ve kredi koşullarındaki bozulmanın yaşandığı bir döneme denk geliyor.
Amundi Yatırım Enstitüsü'nde küresel makroekonomi direktörü olan Alessia Berardi, liderliğin daha yüksek enflasyona ya da mali işlemleri kolaylaştırmak için merkez bankasının sık sık müdahale etmesine hoşgörü göstereceği sinyalini vermesi halinde yatırımcı algısının sertleşeceği ve risk primlerinin yükseleceği uyarısında bulundu. Risk primi, yatırımcıların daha fazla belirsizliği kabul etmek için talep ettiği ek getiridir.
Devlet tahvilleri, Endonezya'nın ekonomik yönetimine duyulan güvenin temel göstergelerinden birini oluşturuyor. Vadesi on yıl sonra dolacak devlet tahvillerinin getirisi bu yıl 34 baz puan artarak yüzde 6,458'e çıktı. Bir baz puan, yüzde puanın yüzde birine karşılık gelir; dolayısıyla bu artış 0,34 yüzde puandır. Getirilerin yükselmesi, yatırımcıların talep ettiği getiriyi artırır ve yeni borçlanmayı daha maliyetli hale getirebilir.
Güçlü Kamuoyu Desteği, Zayıf Piyasa Güveniyle Karşı Karşıya
Yatırımcılar piyasadan çekilirken Prabowo'nun ülke içindeki desteği güçlü kaldı. Indikator Politik Indonesia'nın 15-21 Ocak tarihli anketinde onay oranı, Kasım 2025'teki yüzde 78'den yüzde 79,9'a yükseldi. Gen Z seçmenler ile kırsal bölgelerde yaşayanlar en güçlü desteği verirken, katılımcıların yüzde 72,8'i ücretsiz yemek programından memnun olduğunu belirtti.
Anket, MSCI'nin piyasa çöküşünü tetikleyen uyarısından hemen önce tamamlandı. Sonuçlar, yatırımcıların giderek genişleyen harcamalar ve devlet müdahalesinin artmasıyla ilişkilendirdiği bir gündeme kamuoyunun önemli desteğini almış olan cumhurbaşkanının krize bu destekle girdiğini gösteriyor.
Prabowo'nun kontrolü merkezileştirmesi ve ordunun sivil yönetime katılımını genişletmesi uluslararası yatırımcıları kaygılandırıyor. Aynı yaklaşım, güçlü liderlik ve acil ekonomik rahatlama arayan yerel kesimlerin desteğini kazanıyor. Kamuoyu desteği Prabowo'nun hareket alanını güçlendirirken piyasa aktörleri mali disiplin, şeffaf sahiplik bilgileri ve daha az düzenleyici sürpriz talep ediyor.
Dolayısıyla Endonezya'nın karşı karşıya olduğu zorluk, piyasanın nasıl adlandırıldığının ötesine geçiyor. Yönetimin, yatırıma yön veren kurumlara güveni yeniden tesis ederken seçmenlere somut faydalar sunması gerekiyor. Mart ayında yapılması vaat edilen reformlar, FTSE Russell'ın 22 Mayıs için belirlediği inceleme takvimi ve MSCI'nin olası mayıs ayı yeniden sınıflandırması bu göreve somut tarihler kazandırıyor. Kalıcı güven, yatırımcılara sunulan sahiplik bilgilerinin kalitesine ve kararların zaman içinde tutarlılığına bağlı olacak.
Bilinmesi Gerekenler
- Endonezya, MSCI'nin Ocak 2026'nın sonlarındaki uyarısından bu yana hisse senedi piyasası değerinde yaklaşık 120 milyar dolar kaybetti.
- JCI, şubat ayının ilk haftasında yüzde 4,73 düşerek yaklaşık 705 trilyon rupiyi (41,6 milyar dolar) sildi.
- MSCI, endekse yeni hisse eklenmesini ve yatırımcı katılım oranlarındaki artışları dondurdu. Endonezya'nın mayıs ayına kadar sınır piyasa olarak yeniden sınıflandırılması, tahmini 25 milyar ila 50 milyar dolarlık çıkışı tetikleyebilir.
- FTSE Russell, mart ayı endeks dengelemesini 22 Mayıs 2026'ya erteledi.
- Yetkililer, asgari halka açık dolaşım oranını yüzde 7,5'ten yüzde 15'e çıkarmayı ve sahiplik açıklama eşiğini yüzde 1'e indirmeyi planlıyor. Düzenlemelerin mart ayına kadar uygulanması bekleniyor.
- Politika ve yönetişim kaygılarının artmasıyla Moody's, 5 Şubat'ta Endonezya'nın kredi notu görünümünü negatife çevirdi.
- Malezya'nın yüzde 25'lik halka açık dolaşım şartı ve endekslerdeki yerleşik konumu, ülkeyi bölgesel yatırımlar için alternatif haline getirdi.
- Endonezya, bu yıl 3 ila 4 milyar dolarlık borcu yeniden finanse etme ihtiyacıyla karşı karşıyayken 25 Şubat'ta bir başka yurt dışı yuan tahvilinin tanıtımına başladı.
- Ocak ayında yapılan ankette Prabowo'nun onay oranı yüzde 79,9'a ulaştı; bu sonuç, piyasa krizi patlak vermeden önce güçlü bir iç kamuoyu desteği olduğunu gösteriyor.