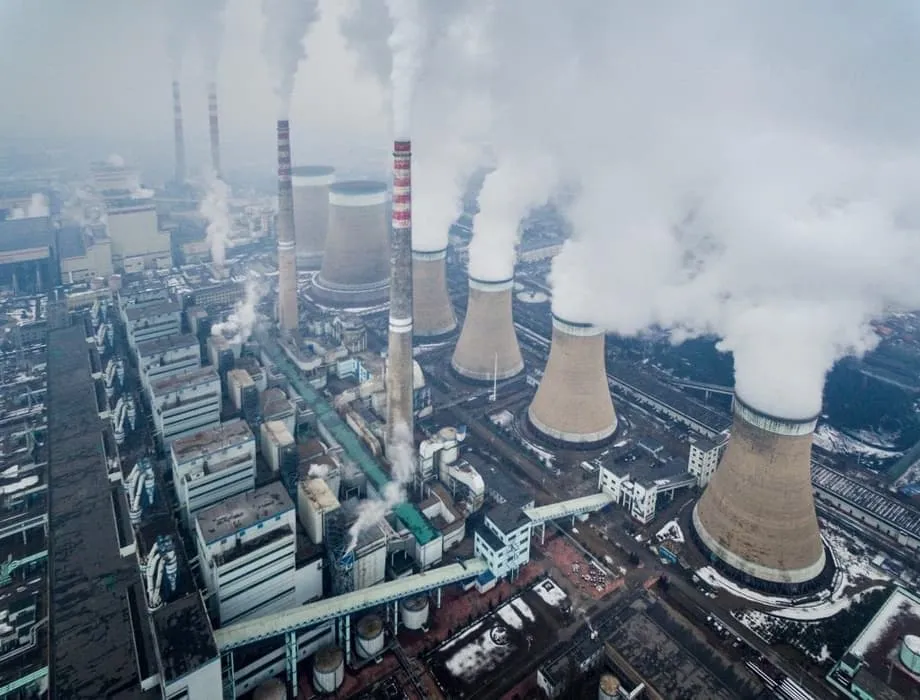
Daha Fazla Kömür Santrali, Daha Az Kömürden Elektrik
Çin, 2025'te 78 gigavatlık yeni kömürlü elektrik üretim kapasitesini devreye aldı. Bu, son 10 yılın en yüksek yıllık toplamıydı. Aynı dönemde 315 gigavat güneş enerjisi ve 119 gigavat rüzgâr enerjisi kapasitesi kurdu. Ülke, temiz enerjiye geçişin altyapısını genişletirken bu geçişte yerini alması amaçlanan yakıtın altyapısını da büyütüyordu.
İçindekiler
- Daha Fazla Kömür Santrali, Daha Az Kömürden Elektrik
- Yeni Bir İnşaat Dalgası ve Yolda Daha Fazlası
- Elektrik Kesintileri Kararları Neden Hâlâ Şekillendiriyor?
- Geçmiş Yıllarda Verilen İzinler Santralleri İlerletiyor
- 2025'teki Artışın Ardındaki Kararlar
- Çin ve Hindistan, Kömürden Uzaklaşan Ülkelerden Ayrışıyor
- Temiz Elektrik Kömür Üretimini Şimdiden Azaltıyor
- Yeni Santraller Daha Az Çalışırsa Maliyeti Kim Ödeyecek?
- Yenilenebilir Enerji İsrafı ve Kömür Santrallerinin Yavaş Kapatılması
- Önümüzdeki Beş Yıl Kömürün Rolünü Sınayacak
- Öne Çıkanlar
Centre for Research on Energy and Clean Air ile Global Energy Monitor'ün ortak raporu, bu çelişkinin boyutlarını ortaya koyuyor. Her biri en az 1 gigavat üretim kapasitesine sahip 50'den fazla büyük kömür ünitesi 2025'te devreye girdi. Çin, tek bir yılda Hindistan'ın önceki 10 yıl boyunca devreye aldığı toplam kömürlü elektrik kapasitesinden daha fazlasını devreye aldı.
Buna rağmen temiz enerji kaynakları, Çin'in toplam kurulu elektrik kapasitesinin yüzde 60'ını aştı. Fosil yakıt dışındaki kaynakların kapasitesi, ilk kez termik üretim kapasitesinin üzerine çıktı. Gerçekleşen elektrik üretiminde kömürün payı ise haziranda yüzde 51'e gerileyerek son dokuz yılın en düşük seviyesine indi.
Kapasite ile üretim farklı şeyleri ölçer. Kapasite, bir santralin belirli bir anda ne kadar elektrik üretebileceğini; üretim ise zaman içinde gerçekte ne kadar elektrik ürettiğini gösterir. Dolayısıyla bir ülke daha az sıklıkla çalıştırdığı takdirde, daha az kömür yakarken daha fazla kömür santrali kurabilir.
Bir gigavatlık kapasite, hanelerin elektrik tüketimine bağlı olarak birkaç yüz bin ila 2 milyondan fazla haneye elektrik sağlayabilir. Bu nedenle Çin'in eklediği kapasite, santrallerin zamanlarının çoğunu atıl geçirmesi hâlinde bile büyük ölçeklidir. Dünyanın en büyük sera gazı salıcısı olan Çin için temel soru, bu santrallerin ara sıra devreye giren yedek kaynaklar mı olacağı, yoksa onlarca yıl boyunca elektrik üretmeye devam mı edeceğidir.
Yeni Bir İnşaat Dalgası ve Yolda Daha Fazlası
Çin'in eklediği 78 gigavatlık kömür kapasitesi, yakın dönemdeki eğilimlerden keskin bir kopuşa işaret etti. Önceki 10 yılda yılda 20'den az büyük kömür ünitesi devreye alınmıştı. 2025'teki artış, inşaat faaliyetlerini 2016'dan bu yana görülmeyen düzeylere taşıdı. Öngörüler, yılın tamamındaki kapasite artışının 80 gigavatı aşabileceğine işaret ediyordu.
2025'in ilk yarısında 21 gigavatlık yeni kömür kapasitesi devreye alınmıştı. Bu, 2016'dan bu yana aynı dönem için kaydedilen en yüksek miktardı. Yıl içinde 83 gigavatlık yeni kapasitenin inşaatına başlanırken, 46 gigavatlık projede çalışmalar yeniden başladı. Yeniden başlatılan kapasite, tek başına Güney Kore'nin toplam kömürlü elektrik kapasitesine eşitti.
İnşaata başlanan ve yeniden başlatılan projeler, 2026 ve 2027'de bir başka santral tamamlanma dalgasına işaret ediyor. 2025'te hizmete giren bir santral, daha önce alınmış kararların sonucudur. Bugün başlayan inşaatlar ise elektrik sistemini yıllarca şekillendirebilecek kapasite yaratır.
Yeni ve yeniden canlanan proje önerileri 2025'te 161 gigavatla rekor kırdı. Yıl sonunda 291 gigavatlık kapasite için izin alınmıştı ya da inşaat sürüyordu. Bu miktar, Çin'in mevcut faal kömür santrali filosunun yaklaşık yüzde 23'üne denk geliyor.
Önemli kömür kaynaklarına sahip eyalet ve bölgeler olan Sincan, İç Moğolistan ve Şaanşi; hem devreye alınan kapasitede hem de inşaat başlangıçlarında başı çekti. Yeni onaylanan projelerin dörtte üçünden fazlasını kömür madenciliği şirketleri ya da madencilik faaliyetleri bulunan enerji grupları finanse etti. Santral inşa etmek, bu işletmelere 2030'a ve sonrasına kadar kömürlerine talep yaratma olanağı sağlıyor.
Elektrik Kesintileri Kararları Neden Hâlâ Şekillendiriyor?
2021 ve 2022'deki elektrik sıkıntıları, Çin'in enerji politikası üzerinde kalıcı bir iz bıraktı. Güneybatıda yaşanan şiddetli kuraklıklar hidroelektrik üretimini düşürerek elektrik sıkıntılarına, fabrikaların kapanmasına ve bazı kentlerde dönüşümlü kesintilere yol açtı. Bazı fabrikalar üretimi geçici olarak durdurdu, bir kentte ise dönüşümlü elektrik kesintileri uygulandı.
Çin hükümeti, daha fazla kömür santrali istediğini belirterek karşılık verdi. Eyalet yönetimleri, elektrik arzının sanayi üretimini ve günlük yaşamı sekteye uğratabileceği yeni bir dönemi önlemek amacıyla başvuruları ve inşaat izinlerini hızla artırdı.
Çin'in başlıca ekonomik planlama kurumu olan Ulusal Kalkınma ve Reform Komisyonu, kömürün önümüzdeki yıllarda da temel ve dengeleyici bir rol üstlenmesi gerektiğini söyledi. Bu yaklaşım çoğu zaman “eskiyi terk etmeden önce yeniyi kurmak” şeklinde tanımlanıyor: Elektrik arzını korumak için mevcut kaynakları devrede tutarken daha temiz enerji kapasitesini artırmak.
Rüzgâr ve güneş enerjisi üretimi hava koşullarına ve günün saatine göre değişir. Bu kaynakların daha az elektrik ürettiği zamanlarda kömür santralleri yedek kapasite sağlayabilir. Ancak bu yedeğin ne kadar işe yarayacağı, santrallerin nasıl işletildiğine ve şebekenin elektriği ihtiyaç duyulan yere nasıl ilettiğine bağlıdır.
Çin'in yapay zekâ ve ileri imalat alanındaki hedefleri, güvenilir elektriğe yönelik talebi artırıyor. Veri merkezleri ve fabrikalar, süreklilik gerektiren talebi karşılayan istikrarlı temel yük elektriği de dâhil olmak üzere güvenilir enerjiye ihtiyaç duyuyor. Depolama ve iletim alanlarındaki mevcut kısıtlar nedeniyle yenilenebilir kaynaklar tek başına bu arzı henüz garanti edemiyor.
Çin'in 1,4 milyar nüfusundan daha fazla kişinin orta sınıfa katılması ve klima ile diğer elektrikli cihazları kullanmasıyla hanehalkı talebi de artıyor. Elektrik tüketimi 2025'in ilk yarısında yüzde 3,7 yükseldi. Enerji güvenliği kaygıları, sanayi öncelikleri ve hanehalkı tüketimindeki artış, temiz kaynaklar büyürken kömür santrali inşaatının neden sürdüğünü birlikte açıklıyor.
Geçmiş Yıllarda Verilen İzinler Santralleri İlerletiyor
Eyalet yönetimleri hem 2022'de hem de 2023'te yılda 100 gigavattan fazla kömürlü elektrik kapasitesine onay verdi; bu, haftada ortalama iki yeni proje demekti. Bu artışın ardında ulusal karbon hedeflerinden çok, yerel düzeydeki elektrik güvenliği kaygıları vardı. O kararların çoğu şimdi tamamlanmış santrallere dönüşüyor.
Centre for Research on Energy and Clean Air'de Çin analisti olan Qi Qin, piyasa koşulları değişse bile önceki onayların inşaatı neden etkilemeye devam ettiğini şöyle açıkladı:
İzinler verildikten sonra projeleri geri çevirmek zor oluyor,
İnşaat faaliyetleri 2024'te 94,5 gigavatla zirveye çıkarak 10 yılın en yüksek düzeyine ulaştı ve 2025'teki devreye alma patlamasının zeminini hazırladı. İzinler, finansman ve inşaat; kömürden elektrik üretimine talep azalırken bile sürebilen bir ivme yaratıyor.
2025'in ilk yarısında yalnızca 25 gigavat için izin verildi; bu miktar, en yüksek seviyelerin altındaydı. Buna rağmen aynı dönemde yeni ve yeniden canlanan proje önerileri 75 gigavata ulaştı ve son 10 yılın en yüksek düzeyini gördü. Bu tablo, onayların daha yavaş verilmesinin sektörde yeni projeleri ilerletme çabasını sona erdirmediğine işaret ediyor.
Çin'in karbon salımlarını 2030'dan önce zirveye çıkarma taahhüdü, daha sıkı politikalar yürürlüğe girmeden önce onay almak isteyen şirketler için aciliyet yaratıyor. 2025'te yeni ve yeniden canlanan proje önerilerinin 161 gigavatla rekor kırması, bu fırsat sürerken projeleri ilerletmek için yarışıldığını gösteriyor.
Qi'nin değerlendirmesi, santrallerin nasıl kullanılacağı üzerinde yoğunlaşıyor. Kapasite artışının daha yüksek salımlara yol açıp açmayacağı, kömürün gerçekten yedek ve destek amaçlarıyla sınırlı kalmasına ya da temel yük elektriği üretimini sürdürmesine bağlı. Yeni santralleri işletmeye yönelik siyasi ve mali baskılar, şebekede diğer elektrik kaynaklarına daha az yer bırakabilir.
2025'teki Artışın Ardındaki Kararlar
Çin'de kömür kapasitesindeki artış, elektrik sıkıntılarını onayların, inşaatın ve devreye almaların izlediği birkaç yıla yayıldı. Önceki döngüden kalan projelerin tamamlanması sürerken yeni politika kararları alınacak.
- 2021 ve 2022: Güneybatı Çin'de kuraklığa bağlı hidroelektrik üretim kayıplarının da dâhil olduğu elektrik sıkıntıları, hükümetin enerji güvenliğine odaklanmasını güçlendirdi.
- 2022 ve 2023: Eyalet yönetimleri yılda 100 gigavattan fazla kömürlü elektrik kapasitesine onay verdi; bu, haftada ortalama iki yeni projeydi.
- 2024: Kömür santrali inşaat faaliyetleri 94,5 gigavatla zirveye çıkarak santrallerin tamamlanmasındaki artışın zeminini hazırladı.
- 2025'in ilk yarısı: Çin 21 gigavatlık kapasiteyi devreye aldı, 25 gigavat için izin verdi ve 75 gigavatlık yeni ve yeniden canlanan proje önerisi kaydetti.
- 2025'in tamamı: Çin 78 gigavatlık kapasiteyi devreye aldı, 83 gigavatlık kapasitenin inşaatına başladı, 46 gigavatlık projede çalışmaları yeniden başlattı ve 161 gigavatlık yeni ve yeniden canlanan proje önerisi kaydetti.
- Mart 2026: 2026-2030 dönemini kapsayan 15. Beş Yıllık Plan'ın onaylanması bekleniyordu.
- 2026 ve 2027: Yakın dönemde başlayan ve yeniden başlayan inşaatlar, kömür santrallerinin tamamlanmasında yeni bir dalgaya işaret ediyor.
Zaman çizelgesi, politika değişikliğinin santral filosunu neden anında değiştiremeyeceğini açıklıyor. Bir yılda tamamlanan santraller çoğu zaman birkaç yıl önce verilen onayları yansıtırken, bugünkü inşaat kararları bir sonraki planlama dönemine uzanıyor.
Çin ve Hindistan, Kömürden Uzaklaşan Ülkelerden Ayrışıyor
2025'in ilk yarısında dünya genelinde devreye alınan yeni kömürlü elektrik kapasitesinin yüzde 87'si Çin ve Hindistan'dan geldi. Bu iki ülkenin genişlemeyi sürdürmesi, başka bazı bölgelerde santrallerin kapatılması ve projelerin iptal edilmesiyle tezat oluşturuyor.
Avrupa Birliği bu dönemde 2,5 gigavatlık kömür kapasitesini devre dışı bıraktı. Bu miktar, 2023'teki toplam kapasite kapatma miktarına neredeyse eşitti. İrlanda, Haziran 2025'te kömürden elektrik üretimini tamamen aşamalı olarak sonlandıran beşinci AB ülkesi oldu.
Honduras ve Brezilya'daki projelerin rafa kaldırılmasının ardından Latin Amerika'da faal bir kömür santrali önerisi kalmadı. Yakın tarihte ilk kez böyle bir durum yaşandı. Honduras, mayıs ayında Kömürden Çıkış İçin Güç Birliği'ne katılmıştı.
Trump yönetiminin politika değişikliklerine rağmen ABD, 2025'te 2024'ten daha fazla kömür kapasitesini devre dışı bırakma planını sürdürüyor. Elektrik şirketleri 2035'e kadar yaklaşık 100 gigavatlık kapasiteyi kapatmayı planladı.
Vietnam, Endonezya ve Güney Afrika, kömür kullanımını sürdürürken ve nihai olarak aşamalı biçimde sonlandırmayı planlarken adil enerji dönüşümü ortaklıklarını yürütüyordu. Bu ortaklıklar, yakıttan uzaklaşma sürecini yönetme çabalarının bir parçası. Çin ise kömür kullanımını sona erdirmek için bir takvimi kamuoyuna açıklamamıştı.
Gelişmiş ekonomiler kömür altyapısını sökerken Çin ve Hindistan, kalkınma ihtiyaçları ve şebeke istikrarını gerekçe göstererek kapasiteyi artırmayı sürdürüyor. Çin, dünya genelinde yakılan kömürün yarısından fazlasını tüketiyor. Bu nedenle aldığı kararlar küresel salımlar üzerinde özellikle büyük bir etkiye sahip.
Temiz Elektrik Kömür Üretimini Şimdiden Azaltıyor
Çin'de kömürden elektrik üretimi 2025'in ilk yarısında yüzde 2,9 azalırken güneş enerjisi üretimi yüzde 20, rüzgâr enerjisi üretimi ise yüzde 10,6 arttı. Elektrik talebindeki net artışın tamamını temiz enerji karşıladı ve yeni santraller açılmasına rağmen kömürün payı düştü.
Yılın tamamında kurulan güneş ve rüzgâr kapasitesi toplam 434 gigavata ulaştı. Bu miktar, 315 gigavat güneş ve 119 gigavat rüzgâr kapasitesinden oluşuyordu. Yeni devreye alınan 78 gigavatlık kömür kapasitesinin beş katından fazlaydı. Bu rakamlar elektrik üretim tesislerinin kapasitesini gösteriyor; gerçek üretim ise her kaynağın ne sıklıkla çalıştığına bağlı.
Çin'deki kömür santralleri 2025'te ortalama yalnızca yüzde 47 kapasite kullanım oranıyla çalıştı. Bu oran, geçmişteki yaklaşık yüzde 70'lik düzeyin altındaydı. Oranın düşmesi, santral filosunun çok daha düşük yoğunlukta kullanıldığını gösteriyor ve sistemin ihtiyacından fazla kapasite inşa edildiği kaygısını artırıyor.
Sidney merkezli düşünce kuruluşu Climate Energy Finance'in direktörü Tim Buckley, yüzde 47'lik oranı rekor düzeyde düşük olarak nitelendirdi. Yenilenebilir enerji kurulumlarının hızının ve gelecekte devreye girecek nükleer kapasitenin, kömürden elektrik üretiminin yönünü belirlemeye yardımcı olacağını söyledi.
Yenilenebilir enerji kurulumları bugünküne yakın bir hızda sürerse ve nükleer enerji önümüzdeki on yılda yılda 10 gigavata ulaşırsa, kömürden elektrik üretiminin yatay seyrettiğini, ardından yavaşça gerilediğini göreceğiz,
Uluslararası Enerji Ajansı, Çin'in kömür talebinin 2027'de 4 milyar 879 milyon tona düşeceğini ve 2030'da 4 milyar 772 milyon tona gerileyeceğini öngördü. Yenilenebilir kaynakların 2030'da Çin elektriğinin yüzde 49'unu sağlaması ve kömürü geride bırakması bekleniyordu. Çin'deki kömür talebinde öngörülen düşüş, mevcut politikalar altında ABD'de kömür kullanımında beklenen artışı fazlasıyla dengeleyecek.
Çin, 2025'te ayrıca yaklaşık 74 gigavatlık yeni enerji depolama kapasitesi ekledi. Bu miktar, o yıl devreye alınan kömür kapasitesiyle kabaca karşılaştırılabilir düzeydeydi. Depolama, enerjiyi daha sonra kullanılmak üzere saklayarak şebekenin talep zirvelerini karşılamasına ve rüzgâr ile güneş üretimindeki değişimleri dengelemesine yardımcı olabilir. Depolama kapasitesinin artması, bu görevlerde kömürün rolünü giderek azaltıyor.
Yeni Santraller Daha Az Çalışırsa Maliyeti Kim Ödeyecek?
İzin alınmış ya da tamamlanmamış 291 gigavatlık kömür projesi, santrallerin kapasite kullanım oranları düşerken mali risk yaratıyor. Atıl varlık, inşaat maliyetini karşılayamadan ekonomik olmaktan çıkan santraldir. Daha az çalışma saati için rekabet eden santral sayısının artması, bu riskten kaçınmayı zorlaştırabilir.
Daha sıkı politikalar yürürlüğe girmeden önce projeleri ilerletme yarışı, yatırımların boşa gitmesine ve yenilenebilir üretimin önünün kesilmesine yol açabilir. Kömür şirketleri ve diğer yatırımcılar, daha temiz elektrik mevcut olsa bile tamamlanan santrallerin çalışmaya devam etmesinden çıkar sağlıyor.
Eyaletlerin elektrik sistemleri, orta ve uzun vadeli elektrik alım sözleşmelerinin yanı sıra maliyet ne olursa olsun elektrik şirketlerini kömür kullanmakla yükümlü kılan kömür tedarik anlaşmalarıyla bu yakıtı koruyor. Bu taahhütler, piyasa koşulları başka bir kaynağı daha avantajlı hâle getirse bile kömür tüketimini sürdürebilir.
Kapasite ödeme mekanizmaları da esnekliği veya fiilî performansı değil, kurulu kömür kapasitesini ödüllendiriyor. Kapasite ödemesi, bir santrale yalnızca sattığı elektrik için değil, gerektiğinde devreye girmeye hazır olduğu için ödeme yapılması anlamına gelir. Kaygı, ödeme kurallarının değişen şebekenin en çok ihtiyaç duyduğu hizmetleri ödüllendirmeden kömür filosunun büyüklüğünü destekleyebilmesi.
Öte yandan rüzgâr ve güneş enerjisi geliştiricileri, dalgalanan fiyatlarla ve belirsiz taleple karşı karşıya. Rekabetten korunan kömür santralleri çalışmayı sürdürürken yenilenebilir enerji üreticileri elektriklerini satmakta zorlanabilir. Sonuç, hem yatırım kararlarına hem de belirli bir anda hangi santrallerin elektrik sağlayacağını belirleyen üretim sıralama kurallarına bağlı.
Yenilenebilir Enerji İsrafı ve Kömür Santrallerinin Yavaş Kapatılması
Yenilenebilir enerji kısıntıları artıyor. Kısıntı, şebekenin kullanabilir durumdaki rüzgâr veya güneş enerjisini sisteme alamaması ya da diğer üreticilere öncelik vermesi nedeniyle bu elektriğin şebeke dışında bırakılmasıdır. Böylece tüketicilere sunulabilecek elektrik israf ediliyor.
2024'ün son çeyreğinde tahmin edilen kısıntı oranı, resmî olarak bildirilen yüzde 3,2'ye kıyasla yaklaşık yüzde 5,5'ti. Daha yüksek tahmin, üretim kaybını hava koşullarından çok yapısal kısıtlarla ilişkilendirdi. Esnek olmayan üretim sıralama kurallarıyla çalışan büyük bir kömür filosu, temiz enerjiye ayrılabilecek alanı daraltabilir.
Kömür santrallerinin kapatılma hızı da 14. Beş Yıllık Plan'daki hedefin gerisinde kalıyordu. 2025'in ilk yarısında yalnızca 1 gigavatlık kapasite devre dışı bırakıldı; böylece 2021'den bu yana kapatılan toplam kapasite 16 gigavata ulaştı.
Plan, 2025 sonuna kadar 30 gigavatlık kapasitenin devre dışı bırakılmasını öngörüyordu. Analistler, hedefe ulaşmak için yılın ikinci yarısında 13 gigavatlık kapasitenin kapatılması gerekeceğini hesapladı ve bu hızın giderek daha düşük olasılık taşıdığını değerlendirdi. Nihai kapatma miktarı açıklanmadı.
Yeni inşaat ve yavaş kapanışlar aynı yönde etki ediyor: Elektrik sisteminin barındırması gereken kömür ekipmanının miktarını artırıyor. Yenilenebilir üretim büyüdükçe, sözleşmeleri, ödeme düzenlemeleri ve yatırım maliyetleri işletilmeye devam etmelerini teşvik eden daha büyük bir santral filosuyla rekabet ediyor.
Önümüzdeki Beş Yıl Kömürün Rolünü Sınayacak
Çin, karbon salımlarını 2030'dan önce zirveye çıkarma ve 2060'a kadar karbon nötrlüğüne ulaşma taahhüdünde bulundu. Karbon nötrlüğü, salınan karbonun eşdeğer miktarda karbonun giderilmesi veya başka yollarla dengelenmesi anlamına geliyor. Kömür altyapısının genişlemeyi sürdürmesi, bu taahhütlerle çelişiyor.
Analistler, Çin'in hedeflerine ulaşabilmesi için elektrik sektöründeki salımların 2025-2030 döneminde artmaması gerektiğini savunuyor. Önerdikleri çözüm, daha fazla kömür kapasitesi inşa etmekten mevcut santralleri kapatmaya derhal yönelmek.
2026-2030 dönemini kapsayan ve mart ayında onaylanması beklenen 15. Beş Yıllık Plan, bir sonraki önemli politika dönemi olacak. Araştırmacılar, Pekin'i elektrik sektöründeki salımların zirve yapacağı döneme ilişkin açık hedefler belirlemeye, yeni kömür santrali onaylarını durdurmaya ve yaşlanan, verimsiz ya da az kullanılan ünitelerin kapatılmasını hızlandırmaya çağırıyor.
İklim politikası takviminde, Cumhurbaşkanı Şi Cinping'in COP30 iklim zirvesinden önce Çin'in Ulusal Katkı Beyanlarını açıklaması beklentisi de vardı. Bu beyanlar, sera gazı salımlarını 2035'e kadar azaltmaya yönelik ulusal taahhütleri belirliyor. Ayrıntıların Beş Yıllık Plan'da da yer alması bekleniyordu.
Planlama kararları, kömür kapasitesinin büyümeye devam mı edeceğini, yoksa daha küçük bir destekleyici role mi geçeceğini belirlemeye yardımcı olacak. Net kapasite artışına son verileceği açıkça ortaya konmazsa, yenilenebilir enerji kurulumları olağanüstü hızda sürse bile yeni santraller enerji dönüşümünün önünde kalıcı bir engel oluşturabilir.
Çin'in mevcut tablosunda iki güçlü eğilim bir arada: Temiz kaynakların elektrik üretimindeki payı büyürken kömür yatırımcıları inşaatı sürdürüyor. Onay, kapatma, sözleşme ve ödeme kurallarının reforme edilmesi, santral filosunu elektrik sisteminin değişen ihtiyaçlarıyla daha yakından uyumlu hâle getirir. Reform yapılmazsa Çin, milyarlarca dolarlık kömür yatırımlarını atıl bırakma ve iklim hedeflerini kaçırma riskiyle karşı karşıya.
Öne Çıkanlar
- Çin, 2025'te 78 gigavatlık kömür kapasitesini devreye alırken 315 gigavat güneş ve 119 gigavat rüzgâr kapasitesi ekledi.
- Kömürden elektrik üretimi 2025'in ilk yarısında yüzde 2,9 düştü; elektrik üretiminde kömürün payı haziranda yüzde 51'e indi.
- Her biri en az 1 gigavat kapasiteye sahip 50'den fazla kömür ünitesi devreye girdi; kömür santrallerinin ortalama kapasite kullanım oranı yüzde 47'ye geriledi.
- Yeni ve yeniden canlanan proje önerileri 161 gigavata ulaştı; 2025 sonunda 291 gigavatlık proje için izin alınmıştı ya da inşaat sürüyordu.
- 2025'in ilk yarısında küresel kömür kapasitesi artışlarının yüzde 87'si Çin ve Hindistan'dan geldi.
- Uluslararası Enerji Ajansı, Çin'in kömür talebinin 2027'de 4 milyar 879 milyon tona, 2030'da ise 4 milyar 772 milyon tona gerileyeceğini öngördü.
- Mart 2026'da onaylanması beklenen 15. Beş Yıllık Plan, yeni bir santral tamamlama dalgası yaklaşırken 2030'a kadar politikaya yön verecek.