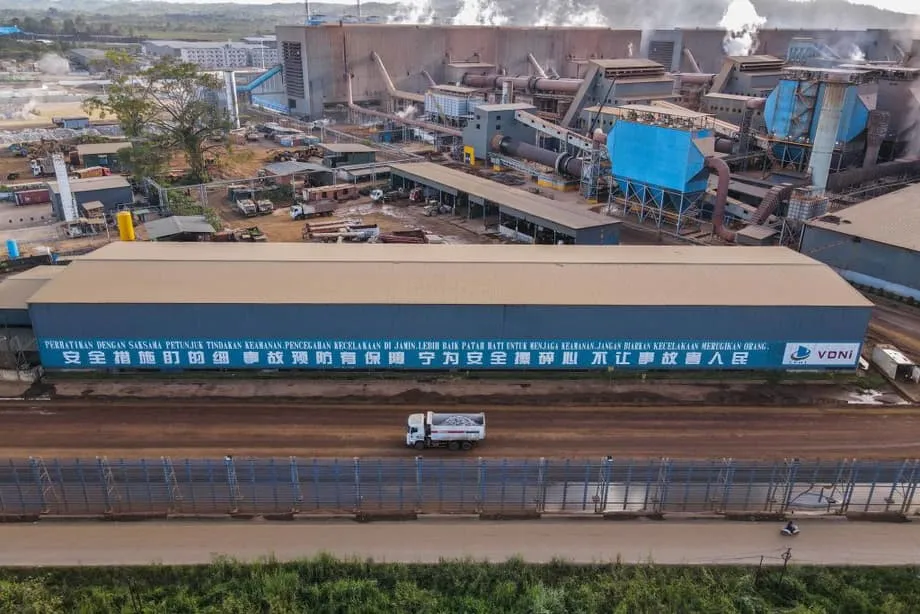
Hâkim bir tedarik zinciri, düşen fiyatlarla karşı karşıya
Çinli şirketler, Endonezya'nın nikel rafinaj kapasitesinin yaklaşık yüzde 75'ini kontrol ediyor ve küresel rafine nikel üretiminin yaklaşık yüzde 60'ına sahip. Ancak Sulawesi'deki Çin destekli büyük bir izabe tesisi olan PT Gunbuster Nickel Industry (GNI), üretimdeki artışın küresel nikel fiyatlarını yüzde 40'tan fazla düşürmesinin ardından çöküşle karşı karşıya.
İçindekiler
- Hâkim bir tedarik zinciri, düşen fiyatlarla karşı karşıya
- Çinli şirketler sanayi ağını nasıl kurdu?
- İhracat yasakları yatırımı ve yeni bir bağımlılığı beraberinde getirdi
- Gunbuster hızlı genişlemenin bedelini gözler önüne seriyor
- Çin'in batarya tercihleri nikel yatırımlarını zayıflatıyor
- Ormanlar, çiftlikler ve topluluklar bedel ödüyor
- Kömürle çalışan santrallerin sağlık yükü artıyor
- Washington'ın Endonezya nikeline erişim seçenekleri sınırlı
- Model Endonezya'nın ötesine yayılıyor
- Öne Çıkanlar
2 Şubat 2026 itibarıyla Endonezya'nın nikel sektörü iki farklı tablo sunuyor. İhracat kısıtlamaları, madenlerinden daha fazla gelir elde etmek isteyen ülkeye yatırımlar, işleme tesisleri ve istihdam kazandırdı. Aynı genişleme; teknoloji, finansman ve müşteriler üzerindeki kontrolü Çin'in elinde toplarken üreticileri düşen fiyatlara ve batarya teknolojisindeki değişimlere açık hâle getirdi.
Çin'in Jiangsu Delong Nickel Industry şirketinin desteklediği GNI, yılda 1,8 milyon ila 1,9 milyon metrik ton nikel pik demiri üretmek üzere tasarlandı. Nikel pik demir, paslanmaz çelik üretiminde kullanılan bir malzemedir. Tesisin üretim hatlarının çoğu durdu; alacaklılar acil finansman seçeneklerini görüşüyor.
Tesis, Endonezya'nın rafine üretiminin yaklaşık yüzde 10 ila 12'sini karşılıyor. Olası bir kapanma, küresel arzın yüzde 5 ila 6'sını sekteye uğratabilir. Yaşananlar, sanayi kapasitesini hızla artırmaya dayalı bir stratejinin, piyasaya gereğinden fazla üretim sunulduğunda şirketleri nasıl savunmasız bırakabileceğini gösteriyor.
Endonezya'nın deneyimi nikelin ötesinde önem taşıyor. Çin, benzer bir yaklaşımı Peru'da bakıra, Demokratik Kongo Cumhuriyeti'nde (DKC) kobalta taşıyor: Maden üreten ülkelere sermaye, işleme teknolojisi ve altyapı götürüyor; ardından bu kaynakları değerli ürünlere dönüştüren sektörlerde güçlü bir konum kuruyor.
Çinli şirketler sanayi ağını nasıl kurdu?
Çinli özel çelik şirketler topluluğu Tsingshan Group, 2009'da Endonezyalı Bintang Delapan Group ile ortak girişim kurarak Endonezya pazarına girdi. Endonezya'nın 2014'te nikel cevheri ihracatını yasaklayarak uluslararası şirketlere madeni ham hâlde yurt dışına göndermek yerine ülke içinde işleme zorunluluğu getirmesinin ardından faaliyetleri hızla büyüdü.
Batılı şirketler yatırım ve düzenleme riskleri karşısında temkinli davrandı. Çinli şirketler ise hızla harekete geçerek dikey bütünleşik bir tedarik zinciri kurdu. Bu, cevherin çıkarılmasından işlenmesine ve nihai ürünün müşterilere ulaştırılmasına kadar üretimin çeşitli aşamalarının birbiriyle bağlantılı bir sanayi ağı içinde yürütülmesi anlamına geliyor.
Endonezya Morowali Sanayi Parkı (IMIP), Kuşak ve Yol Girişimi'nin amiral gemisi projesi oldu. İzabe tesisleri kompleksinden özel limanları, kömürle çalışan santralleri ve lojistik sistemleri bulunan bir sanayi kentine dönüştü. Bu tesisler, işleyicilere büyük ölçekte faaliyet gösterebilmeleri için gerekli taşımacılık ve elektriği sağladı.
Projeler büyüdükçe Çin finansmanının yapısı da değişti. 2000-2013 döneminde Çin İhracat-İthalat Bankası gibi politika bankaları, ilk aşamalardaki altyapı yatırımlarını finanse etti. 2013'ten sonra Çin devletine ait ticari bankalar, birden fazla kreditörün proje finansmanını ve riskini paylaştığı sendikasyon kredileri sağladı.
Riskin paylaşılması, sanayi parklarındaki daha küçük projelerin finansmanına yardımcı oldu. Batılı rakiplerin erişemediği bu finansman ekosistemi, sermayenin hızla devreye sokulmasını ve riskli yatırımları kabul etme isteğinin artmasını destekledi.
Çinli şirketler ayrıca Endonezya'daki metal oranı görece düşük, bol laterit yataklarından nikel çıkarmak için yüksek basınçlı asit liçi (HPAL) yöntemini ticarileştirdi. Asidin yüksek basınç altında kullanıldığı bu süreçte, elektrikli araç bataryalarının üretiminde kullanılan ara ürün karma hidroksit çökeltisi (MHP) elde ediliyor.
Avustralya ve Papua Yeni Gine'de benzer işleme yöntemlerine yönelik Batılı girişimler, maliyet aşımları nedeniyle başarısız olmuştu. Çinli mühendislik şirketleri teknolojiyi Endonezya'da ticari açıdan uygulanabilir hâle getirerek finansman ve altyapının sağladığı avantajlara işleme uzmanlığını da ekledi.
İhracat yasakları yatırımı ve yeni bir bağımlılığı beraberinde getirdi
Cakarta'nın ham maddeyi ülkeden ayrılmadan önce daha yüksek değerli bir ürüne dönüştürme sürecinin daha büyük bölümünü ülke içinde yürütmeyi hedefleyen aşağı akış politikası, küresel arzın yüzde 42'sinden fazlasını oluşturan geniş nikel rezervlerinden daha fazla değer elde etmeyi amaçladı.
2020'de ham nikel cevheri ihracatına getirilen yasak, önceki kısıtlamaları ileri taşıdı. Doğrudan yabancı yatırımlar 2019'da 3,56 milyar dolardan 2022'de 10,96 milyar dolara yükselerek yaklaşık üç katına çıktı. Nikel ihracat gelirleri 2013'te yaklaşık 6 milyar dolarken 2022'de yaklaşık beş kat artışla 30 milyar dolara yaklaştı.
Genişleme istihdam yarattı ve Endonezya'nın dünyanın en büyük nikel üreticisi olmasına yardımcı oldu. Ancak ham madde üzerindeki kontrol ile sanayi faaliyetleri üzerindeki kontrol farklı aktörlerin elindeydi. Kaynak Endonezya'nın, işleme teknolojisi, sermaye ve pazara erişim ise Çinli şirketlerin hâkimiyetindeydi.
Milliyetçi mülkiyet yasaları nedeniyle Endonezyalı madencilik şirketlerinin çoğu yerel sermayeli. Bu şirketler cevheri, uluslararası fiyatların oldukça altında belirlenen ve hükümetin düzenlediği fiyatlarla Çinli işleyicilere satmak zorunda. Böylece madencilerin satış seçenekleri azalırken işleyiciler ülke içindeki arzdan yararlanıyor.
Çinli şirketler ayrıca 15 ila 20 yıl süreyle gelir vergisi muafiyetinden ve Yerel Piyasa Yükümlülüğü (DMO) kapsamında sübvansiyonlu kömüre erişimden yararlanıyor. Bu politika, kömür fiyatını ton başına 75 dolarla sınırlıyor; küresel fiyatlar ise 2023'te ton başına 350 dolara kadar çıkmıştı. Ucuz elektrik üretim yakıtı ve uzun süreli vergi muafiyetleri, işleme maliyetlerini düşürüyor.
Cakarta merkezli bir bankacı, önceki izin sistemi kapsamında da şirketlerin yatırım yapmak için yeterli gerekçeye sahip olduğunu savundu. Bankacı, 2020 öncesinde uygulanan kısmi cevher ihracatı yasağına işaret ederek izabe tesisi inşaatında ilerleme kaydeden şirketlere ihracat izni verilebildiğini belirtti:
2020 öncesindeki kısmi nikel cevheri yasağı (izabe tesisi inşaatında ilerleme kaydeden şirketlere cevher ihracat izni veriliyordu) ve sanayi parkları içindeki izinlerin alınabilmesi, nikel işleme şirketlerinin Endonezya'ya yatırım yapması için aslında yeterliydi.
Sonuçta ortaya çıkan yarı tekel, Çinli şirketlerin nikele değer katılmasından doğan faydaların çoğunu elde etmesini sağlıyor. İhracat yasakları kısa vadede Endonezyalı yetkililerin pazarlık gücünü artırdı; ancak finansman, teknoloji ve müşterilerin Çin kontrolünde olması daha kalıcı bir güç yarattı. Bankacıya göre, başlıca Çinli işleyicilerin yararlandığı maliyetli teşvikler, yatırım çekmek için gerekenin ötesine geçti.
Gunbuster hızlı genişlemenin bedelini gözler önüne seriyor
Endonezya'nın sanayi genişlemesinin temelindeki varsayımların düşen emtia fiyatları nedeniyle sorgulandığı 2025'te GNI'ın sorunları belirginleşti. Yeni nikel üretimindeki büyük artış fiyatları yüzde 40'tan fazla düşürerek beklenen kârları zarara dönüştürdü.
Jiangsu Delong, yıllık 300 milyon dolara varan zararları üstlenirken Endonezya'daki dört büyük projesinden üçünü bıraktı. Gunbuster'da tamamlanmamış altyapı, pahalı elektrik ve teslimat tarihlerinin kaçırılmasına yönelik cezalar, düşük fiyatların yarattığı baskıyı artırdı.
Alacaklılar acil finansmanı görüşmek üzere bir araya geliyor ancak şirketin geleceği belirsizliğini koruyor. Üretiminin büyüklüğü, kararı hem Endonezya hem de küresel piyasa açısından önemli kılıyor: ulusal rafine üretimin yüzde 10 ila 12'sinden sorumlu bir tesisin faaliyetini durdurması, arzda ciddi bir kesintiye yol açabilir.
GNI, sanayi parklarının, finansmana erişimin ve hâkim pazar konumunun olağan ticari baskıları ortadan kaldırmadığını da gösteriyor. Bir işleyicinin faaliyetlerini sürdürebilmesi için güvenilir altyapıya, uygun fiyatlı enerjiye ve maliyetlerini karşılayacak satış gelirine ihtiyacı var. Fiyatlar sert biçimde düştüğünde gecikmelerin ve cezaların yükünü taşımak zorlaşıyor.
Çin'in batarya tercihleri nikel yatırımlarını zayıflatıyor
Çinli elektrikli araç üreticileri, nikel içermeyen lityum demir fosfat (LFP) bataryalara hızla geçiyor. Endonezya bataryalar için nikel tedarikine büyük yatırımlar yaptı; ancak en büyük müşterisinin batarya sektöründe giderek daha fazla üretici başka malzemeler kullanan bir kimyayı tercih ediyor.
BYD'nin Endonezya'da elektrikli araç montaj tesisi kurmak için yaptığı 1 milyar dolarlık yatırımda LFP teknolojisi kullanılacak. Proje, elektrikli araç bataryalarına yönelik talebi nikel kaynaklarına bağlamayı hedefleyen Cakarta stratejisiyle çelişirken araç üretimini Endonezya'ya taşıyor.
Nikel içeren batarya kimyalarının Çin'deki pazar payı azalıyor. Dolayısıyla Endonezyalı üreticiler aynı anda iki baskıyla karşı karşıya: bol miktarda yeni arz fiyatları aşağı çekiyor, başlıca müşterilerinin talebi ise nikel gerektirmeyen bataryalara yöneliyor.
GNI'ın nikel pik demir işi ile batarya malzemeleri sağlayan HPAL tesisleri, nikel sektörünün farklı alanlarında faaliyet gösteriyor. Ancak ikisi birlikte Endonezya'nın ne ölçüde etkilenebileceğini gösteriyor. Paslanmaz çelik malzemeleri aşırı üretimin sonuçlarıyla karşılaşırken batarya malzemelerine yapılan yatırımlar da üreticilerin hangi batarya teknolojilerini seçtiğine bağlı.
Ormanlar, çiftlikler ve topluluklar bedel ödüyor
Sulawesi ve Maluku, nikel patlamasının ağır çevresel ve toplumsal maliyetlerini yaşadı. Ülkede en uzun süredir faaliyet gösteren nikel işletme sahası olan PT Vale Indonesia'nın Sorowako sahasında madencilik, geniş çaplı ormansızlaşmaya yol açtı.
Mighty Earth'ün analizinde Sorowako, ağaç örtüsü kaybında Endonezya'daki nikel madenleri arasında ilk sırada yer aldı; 2014-2022 arasında 14.559 hektar alan temizlendi. Vale, Towuti Gölü yakınındaki kritik yaşam alanları da dâhil olmak üzere, maden çıkarılabilecek bölgelerde biyolojik çeşitlilik açısından önemli 14.137 hektar alan tespit etti. Bu alanlarda bitki ve hayvanların varlığını sürdürmesi için önemli ekosistemler bulunuyor.
Loeha Raya'daki çiftçiler, atalarından kalma topraklarda beyaz karabiber yetiştiriyor. Önceden kendilerine danışılmadan başlatılan sondaj çalışmalarıyla karşılaştılar; kaynak sularına karışan tortu ise su kaynaklarını kirletti ve bazı tarım arazilerini kullanılamaz hâle getirdi. Tortulaşma, toprak ve diğer parçacıkların suya karışıp burada birikmesiyle meydana geliyor.
Yerel halktan bir kişi, arama çalışmaları ve olası genişlemeye ilişkin endişelerini şöyle anlattı:
Şirketin madenciliği burada genişletmesinden çok endişeliyiz. Sondaj çalışmaları olduğunda insanlar çiftçilik yapmaktan korkuyor.
2013'te Anayasa Mahkemesi'nin verdiği bir karar, yerli halkların geleneksel ormanlar üzerindeki haklarını tanıdı. Ancak toprak mülkiyeti iddiaları doğrulama süreçlerinde beklemeye devam ediyor; bu da madencilik genişlerken toplulukları savunmasız bırakıyor. Geleneksel ormanların tanınmasının ardından, toplulukların topraklarını savunmasına yardımcı olacak hak iddialarının doğrulanmasında gecikmeler yaşandı.
Daha geniş sanayi stratejisinin içinde çiftçilerin karşı karşıya olduğu sorun acil: Geçimlerini sağladıkları topraklar, hak iddiaları çözüme kavuşturulmadan önce arama ya da madencilik alanına dönüşebiliyor. Kirlilik de geçimlerinin bağlı olduğu suyu ve tarım arazilerini etkileyerek baskıyı artırıyor.
Kömürle çalışan santrallerin sağlık yükü artıyor
Nikel işleme önemli miktarda elektrik gerektiriyor ve izabe tesislerine enerji sağlamak için özel kömür santralleri kuruldu. Daha geniş elektrik piyasasına değil, belirli sanayi tesislerine hizmet veren bu santraller, Endonezya'nın toplam kömürlü elektrik üretim kapasitesinin artık yüzde 23'ünü oluşturuyor.
İnşa hâlindeki özel kömür kapasitesi, şu anda faaliyette olandan daha fazla. Dolayısıyla sanayi genişlemesi, işleyicilerin sübvansiyonlu yakıttan sağladığı faydaların yanı sıra kömürden elektrik üretimine bağlılığın da sürmesine yol açıyor.
Sağlık araştırmalarına göre, işleme faaliyetlerinden kaynaklanan hava kirliliğiyle ilişkili yıllık ölümler 2020'de 215 iken 2030'da yaklaşık 5.000'e çıkabilir. Bununla bağlantılı sağlık harcamaları yılda 3,4 milyar dolara ulaşabilir.
Bu öngörü, yatırım ve ihracattaki büyümenin yanına kamuya düşen maliyeti de koyuyor. Endonezya, nikeli ülke içinde işleyerek daha fazla gelir elde ediyor; ancak topluluklar kirli havayla, zarar gören su kaynaklarıyla ve orman kaybıyla da karşı karşıya. Sanayinin kazançları ile sağlık ve çevre üzerindeki yük farklı grupları etkiliyor.
Washington'ın Endonezya nikeline erişim seçenekleri sınırlı
Amerikan madencilik şirketleri, kaynak milliyetçiliğine dayalı politikalar nedeniyle büyük ölçüde Endonezya'dan çekildi. Newmont Mining, ihracat kısıtlamaları konusundaki anlaşmazlıkların ardından 2016'da ülkedeki faaliyetlerini tamamen sonlandırdı. Freeport McMoRan ise 2018'de Grasberg bakır madenindeki çoğunluk kontrolünü devretmek zorunda kaldı.
Zorunlu hisse devri yasaları ve öngörülemeyen düzenlemeler Batılı şirketleri caydırıyor. Devlet destekli Çinli şirketler dalgalanmaları göğüsleyebiliyor ve daha düşük kâr marjlarını kabul edebiliyor; bu da söz konusu koşullarda faaliyet göstermelerini kolaylaştırıyor.
Ford Motor Company, 2023'te Vale Indonesia ve Çinli Huayou Cobalt ile HPAL tesisi kurmak üzere 4,5 milyar dolarlık ortaklık açıkladı. Bu ortaklık, Endonezya'da yerleşik işleme şirketleriyle çalışmadan nikel tedarik etmekte zorlanan Batılı otomobil üreticilerinin karşılaştığı güçlüğü yansıtıyor.
ABD ile Endonezya arasında serbest ticaret anlaşması bulunmadığı için Endonezya nikeli, Enflasyonu Düşürme Yasası kapsamındaki temiz araç vergi kredilerinden yararlanamıyor. Yabancı etkisindeki kuruluşlara yönelik kısıtlamalar da erişimi daha karmaşık hâle getiriyor. Bu kurallar, teşviklerden yararlanma hakkını hem minerallerin kaynağına hem de bunları tedarik eden şirketler üzerindeki etkiye bağlıyor.
Bazı politika yapıcılar Endonezya dışında alternatif tedarik zincirleri kurmayı savunuyor; bu yaklaşım çok büyük yatırımlar ve uzun yıllar sürdürülecek sanayi politikası gerektiriyor. Diğerleri ise alım anlaşmaları ve azınlık hisseleri yoluyla doğrudan iş birliği yapılmasını öneriyor. Alım anlaşmasında bir alıcı, üretimi satın almayı taahhüt ediyor; azınlık hissesi ise yatırımcıya çoğunluk kontrolü olmaksızın şirkette pay veriyor.
Her iki yaklaşım da Amerikan şirketlerine finansman ve düzenleyici netlik sağlamak için hükümetler arası eşgüdüm gerektiriyor. Washington, dünyanın başlıca nikel tedarikçisine erişimi güvence altına almaya yönelik tutarlı bir stratejiden şu anda yoksun. Bu nedenle şirketler, Çinli ortakların çoğu zaman merkezi rol oynadığı bir pazarda yolunu bulmaya çalışıyor.
Model Endonezya'nın ötesine yayılıyor
Pekin'in 2023 tarihli dış yatırım raporunda, denizaşırı ekonomik iş birliği bölgeleri uluslararası genişleme için önemli platformlar olarak gösteriliyor. Bu yaklaşım, pazarlara erişimi desteklemek için altyapı ve sanayi gelişiminden yararlanıyor; bazı unsurları Peru'daki bakır madenciliği yatırımlarında ve DKC'deki kobalt işlemede şimdiden görülüyor.
DKC, 2026 ve 2027 yıllarında yıllık 96.600 metrik ton kobalt ihracat kotası getirdi; bu, 2024 seviyelerinin yaklaşık yarısına denk geliyor. Çinli şirketler bu sınırlamalara uyum sağladı. Maden arzını şekillendirmek için hükümet politikalarının kullanılması, Endonezya'nın ülke içindeki işlemeyi teşvik etmek amacıyla ihracat kısıtlamalarından yararlanmasını andırıyor; ortaya çıkan değer zincirleri ise Çinli şirketlerin kontrolünde.
Çin, 2024'ün sonlarından bu yana yüksek saflıkta Sınıf 1 nikel rezervlerini de iki katına çıkardı. Bu rezervler, küresel arz üzerindeki hâkimiyetini korumasına yardımcı olurken yerli sanayiyi fiyat dalgalanmalarına karşı stratejik bir güvenceyle destekliyor.
Endonezya'nın stratejisinin ve Çin'in sanayideki konumunun nasıl geliştiğini çeşitli tarihler gösteriyor:
- 2000-2013: Çin politika bankaları, yatırımların ilk aşamalarındaki altyapı çalışmalarına finansman sağladı.
- 2009: Tsingshan, Bintang Delapan Group ile ortak girişime girdi.
- 2013: Endonezya Anayasa Mahkemesi, yerli halkların geleneksel ormanlar üzerindeki haklarını tanıdı.
- 2014: Endonezya nikel cevheri ihracatını yasaklayarak ülke içindeki işleme yatırımlarını hızlandırdı.
- 2016 ve 2018: Newmont Endonezya'dan çekildi, Freeport McMoRan ise Grasberg'deki çoğunluk kontrolünü devretti.
- 2020: Endonezya, önceki kısıtlamaları ileri taşıyan ham nikel cevheri ihracatı yasağını uygulamaya koydu.
- 2023: Ford, 4,5 milyar dolarlık HPAL ortaklığını açıkladı; Pekin'in dış yatırım raporunda denizaşırı ekonomik iş birliği bölgeleri öne çıkarıldı.
- 2025: Gunbuster'ın mali krizi, düşen fiyatların ve faaliyet sorunlarının yarattığı baskıyı gözler önüne serdi.
- 2026 ve 2027: DKC'nin kobalt ihracat kotası yıllık 96.600 metrik ton olarak belirlendi.
Daha fazla maden üreticisi ülke, yerel ekonomik büyümeyi teşvik etmenin bir yolu olarak Endonezya'nın ihracat yasağı yaklaşımını değerlendiriyor. Çinli şirketler sermaye, teknoloji ve Batılı yatırımcıları caydıran koşullarda çalışma isteği sunarak uyum sağlamalarına ve daha yüksek katma değerli faaliyetlere yönelmelerine imkân veriyor.
Endonezya'nın deneyimi, bu yatırımların koşullarının neden önemli olduğunu gösteriyor. Ülkelerin sanayi gelişimi üzerinde kalıcı bir denetim kurabilmesi için güçlü yönetişim, çevresel güvenceler ve daha geniş bir ortak yelpazesi gerekiyor. Aksi hâlde ham madde ihracatına bağımlılığın yerini, bu kaynakları finanse eden, işleyen ve satan şirketlere bağımlılık alabilir.
Öne Çıkanlar
- Çinli şirketler, Endonezya'nın nikel rafinaj kapasitesinin yaklaşık yüzde 75'ini kontrol ediyor ve küresel rafine nikel üretiminin yaklaşık yüzde 60'ına sahip.
- Endonezya'nın ihracat yasakları, doğrudan yabancı yatırımların 2019'da 3,56 milyar dolardan 2022'de 10,96 milyar dolara yükselmesine yardımcı olurken nikel ihracat gelirleri 2013'te yaklaşık 6 milyar dolardan 2022'de yaklaşık 30 milyar dolara çıktı.
- Nikel fiyatlarının yüzde 40'tan fazla düşmesinin ardından Gunbuster çöküşle karşı karşıya. Tesisin olası kapanması küresel arzın yüzde 5 ila 6'sını sekteye uğratabilir.
- Çin'in LFP bataryaları giderek daha fazla kullanması, BYD'nin Endonezya'da planladığı montaj tesisi de dâhil olmak üzere, nikel içeren batarya malzemelerine yönelik talebi zayıflatıyor.
- Sorowako'da 2014-2022 arasında 14.559 hektar ağaç örtüsü kaybı yaşandı. İşleme faaliyetlerinden kaynaklanan kirliliğin 2030'a kadar yılda yaklaşık 5.000 ölüme yol açacağı öngörülüyor.
- Endonezya nikeline erişmeye çalışan Amerikan şirketleri mülkiyet kısıtlamaları, düzenleme belirsizliği ve temiz araç vergi kredilerine erişim engelleriyle karşılaşıyor.
- Çin'in sanayi yatırımı modeli Peru'daki bakır ve DKC'deki kobalt sektörlerine yayılıyor. DKC'de 2026 ve 2027 için yıllık kobalt ihracat kotası 96.600 metrik ton olarak belirlendi.