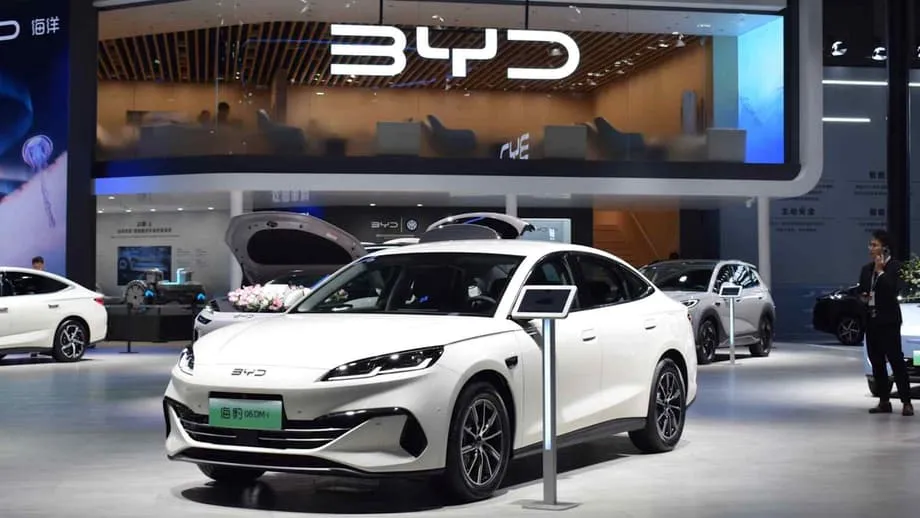
8 milyon araçlık fark üç yılda kapandı
Otomobil üreticilerinin açıklamalarına ve S&P Global Mobility verilerine dayanan tahminlere göre Çinli otomobil üreticilerinin 2025'te dünya genelinde yaklaşık 27 milyon araç satması, böylece ilk kez Japon üreticileri geride bırakarak Japonya'nın yirmi yılı aşkın liderliğine son vermesi bekleniyor. Japon üreticilerin satışlarının ise 25 milyonun biraz altında kalacağı öngörülüyor.
İçindekiler
- 8 milyon araçlık fark üç yılda kapandı
- Çin'in iç pazarı temel oluşturuyor
- İhracat hamlesinde benzinli araçlar neden öne çıkıyor?
- Devlet şirketleri yurt dışına yönelirken ortaklıklar zayıflıyor
- Uygun fiyatlı araçlar en zengin pazarların dışında da alıcı buluyor
- Meksika önemli bir pazar ve ticari baskı noktası hâline geliyor
- Rusya, Güney Afrika ve Avrupa koşulları sıkılaştırıyor
- Köklü otomobil üreticileri güven ve iş birliğiyle karşılık veriyor
- Rekabet 2025 satış sıralamasının ötesine uzanıyor
- Özet
30 Aralık itibarıyla bu rakamlar yıl sonuna ilişkin tahminlerden ibaret. Ancak üç yılda yaşanan tersine dönüşe işaret ediyor: Japon üreticiler 2022'de Çinli rakiplerinin yaklaşık 8 milyon araç önündeydi. Japonya, satışların 2018'de yaklaşık 30 milyonla zirveye ulaşmasının ardından, 2000'lerin başından bu yana liderliğini koruyordu.
Çin, 2023'te dünyanın en büyük araç ihracatçısı oldu. 2025'te ulaşılması beklenen satış dönüm noktası, bu yükselişin yurt dışına gönderilen araçlardan Çinli üreticilerin dünya genelindeki satışlarına doğru genişlediğini gösteriyor. Bu büyümeyi büyük iç pazar ve yurt dışındaki giderek artan varlık destekliyor.
Bu değişimi aynı anda iki gelişme tetikliyor. Çinli tüketiciler elektrikli araçlara ve şarj edilebilir hibritlere hızla yöneliyor; bu da yerli üreticilerin üretim ölçeğini büyütmesine ve maliyetleri düşürmesine yardımcı oluyor. Çin dışında ise aynı üreticilerin birçoğu, özellikle şarj ağlarının sınırlı olduğu ülkelerde benzinli araçlarla müşteri kazanıyor.
Japon üreticiler her iki pazarda da baskı altında. Geleneksel hibritlere odaklanmayı sürdürmeleri, tamamen elektrikli araçlara ve araç içi yazılım ile bağlantılı hizmetler dâhil akıllı bağlantı teknolojilerine geçişte Çinli rakiplerinin gerisinde kalmalarına yol açtı.
Çin'in iç pazarı temel oluşturuyor
Çinli otomobil üreticilerinin toplam satışlarının yaklaşık %70'ini Çin iç pazarı oluşturuyor. Bu pazar, üreticilere geniş bir müşteri tabanı, geliştirme çalışmalarını finanse edecek gelir ve araçlarını yurt dışına çıkarmadan önce iyileştirebilecekleri bir ortam sunuyor.
Tamamen bataryayla çalışan araçlar ve şarj edilebilir hibritler dâhil yeni enerjili araçların devlet desteğiyle teşvik edilmesi, bu teknolojilerin Çin'deki binek araç satışlarının yaklaşık %60'ına ulaşmasına yardımcı oldu. Şarj edilebilir hibrit, harici bir güç kaynağından şarj edilebilen bataryayı motorla birleştiriyor.
Çin'in yeni enerjili araç üretiminin 2025'te 15 milyon adede yaklaşması bekleniyor. Bu ölçekte üretim, şirketlerin fabrika, mühendislik ve geliştirme çalışmalarının sabit maliyetlerini daha fazla araca yaymasına olanak tanıyor. Böylece elde edilen ölçek ekonomileri batarya, yazılım ve üretim maliyetlerini düşürmeye yardımcı oluyor.
Düşük maliyetler Çinli üreticilere kâr marjlarını korurken fiyat üzerinden rekabet etme imkânı veriyor. Bu durum, Çin'in büyük sanayi ağı aracılığıyla geliştirilip üretilen araçlarla rekabet etmek zorunda kalan Japonya, Avrupa ve ABD'deki üreticiler üzerindeki baskıyı artırıyor.
Çin Binek Otomobil Birliği Genel Sekreteri Cui Dongshu, bu değişimi geçici değil yapısal olarak nitelendirdi. Yerli markaların pazar paylarını istikrarlı biçimde artırmasının başlıca nedenleri arasında Çin'in gelişmiş sanayi zincirini ve net teknoloji yollarını gösterdi.
Çin'in hem bataryalı elektrikli araçlara hem de şarj edilebilir hibritlere yönelmesi, üreticilere alıcılara ulaşmanın birden fazla yolunu sunuyor. Ülkenin iç pazarı aynı zamanda teknoloji ve iş modelleri için bir test alanı görevi görerek şirketlerin yurt dışına açılmaya hazırlanmasına yardımcı oluyor.
İhracat hamlesinde benzinli araçlar neden öne çıkıyor?
Elektrikli araçlar Çin'in iç pazarını dönüştürürken benzinli araçlar da ülkenin yurt dışındaki büyümesinde merkezi rol oynamayı sürdürüyor. Danışmanlık şirketi Automobility'nin hesaplamalarına göre, 2020'den bu yana Çin'in otomobil ihracatının %76'sını fosil yakıtla çalışan araçlar oluşturdu.
Yıllık araç sevkiyatları yaklaşık 1 milyondan 2025'te muhtemelen 6,5 milyonun üzerine çıktı. Batılı hükümetlerin tepkisi büyük ölçüde sübvansiyonlu Çin elektrikli araçlarına odaklandı ve yerli üreticileri korumak için gümrük vergileri getirildi. Ancak Çin'in ihracatındaki büyümenin önemli bir kısmı, ülke içinde alıcıların gözünden düşen benzinli araçlardan kaynaklanıyor.
Pekin'in onlarca elektrikli araç üreticisine verdiği destek, yoğun bir fiyat rekabetini körükledi. Talepteki değişimle birlikte bu durum, yılda 20 milyona kadar benzinli araç üretebilecek kapasitedeki montaj hatlarının atıl kalmasına yol açtı.
Automobility Üst Yöneticisi Bill Russo, kullanılmayan bu kapasitenin artık dünyanın geri kalanına yönlendirildiğini söyledi. Üreticiler, Çin'de satılması giderek zorlaşan araçlara yurt dışında müşteri arıyor.
Volkswagen, General Motors ve Nissan gibi yabancı otomobil üreticileri, devlet politikaları ve rekabetin Çin pazarını dönüştürmesiyle ağır darbe aldı. Yerel üreticilerin ürünlerini bu yabancı şirketlerin uzun süredir faaliyet gösterdiği ülkelere götürmesiyle baskı Çin sınırlarının ötesine taşınıyor.
Devlet şirketleri yurt dışına yönelirken ortaklıklar zayıflıyor
SAIC, BAIC, Dongfeng ve Changan, ihracat hamlesine öncülük eden büyük devlet şirketleri arasında yer alıyor. Bu şirketler geçmişte kâr ve mühendislik uzmanlığı için yabancı otomobil üreticileriyle kurdukları ortak girişimlere bel bağlıyordu. Ancak söz konusu ortaklıkların Çin'deki satışları artık düşüşte.
SAIC-GM, gerilemenin boyutunu gözler önüne seriyor. Şirketin Çin'deki yıllık satışları 2020'de 1,4 milyonun üzerindeyken 2024'te 435 bine düştü. Aynı dönemde SAIC'in yıllık ihracatı yaklaşık 400 binden 1 milyonun üzerine çıktı.
İhracat, bu üreticilere yurt içindeki ortaklıklarında yaşanan zayıflığı telafi etme olanağı veriyor. Ayrıca bir dönem ortaklarının hâkim olduğu pazarlarda onlarla daha doğrudan rekabete girmelerine yol açıyor.
Dongfeng, 2024'te yaklaşık 250 bin araç ihraç etti. Honda ve Nissan'la Çin'de kurduğu ortaklıklar düşüşe geçerken bu satışlar kritik önem kazandı. Dongfeng'in Orta Avrupa Müdürü Jelte Vernooij, şirketin Toyota gibi olma hedefinin her pazar fırsatının peşinden gitmeyi gerektirdiğini söyledi.
Daha geniş çaplı değişimin arkasındaki dönüm noktaları birkaç yıla yayılıyor:
- 2018: Japon otomobil üreticilerinin satışları yaklaşık 30 milyon araçla zirveye ulaştı.
- 2020: Çin'in yıllık araç ihracatı yaklaşık 1 milyondu; SAIC-GM ise Çin'de 1,4 milyondan fazla araç sattı.
- 2022: Japon üreticiler, dünya genelindeki satışlarda Çinli üreticilerin yaklaşık 8 milyon araç önündeydi.
- 2023: Çin dünyanın en büyük araç ihracatçısı oldu.
- 2024: SAIC-GM'nin Çin'deki satışları 435 bine düşerken SAIC 1 milyondan fazla araç ihraç etti.
- 2025: Çinli üreticilerin dünya genelinde yaklaşık 27 milyon araç satması, Japonya'nın 25 milyonun biraz altındaki toplamını geride bırakması bekleniyor.
Uygun fiyatlı araçlar en zengin pazarların dışında da alıcı buluyor
Çinli üreticiler araçlarını yerel koşullara göre uyarlıyor. Şarj altyapısının yetersiz olduğu pazarlarda benzinli araçları satmak, düzenli şarja ihtiyaç duyan araçları satmaktan daha kolay.
Changan'ın Avrupa Pazarlama Direktörü Nic Thomas, şirketin model yelpazesini her pazar için ince ayarlardan geçirdiğini söyledi. Bu yaklaşım, üreticilerin gelir düzeyleri, ulaşım ihtiyaçları ve şarj ağları farklılık gösteren ülkelerdeki müşterilere ulaşmasını sağlıyor.
JATO Dynamics otomotiv analisti Felipe Munoz, köklü otomobil üreticilerinin hazırlıksız yakalandığını söyledi. Küresel üreticiler mühendislik ve pazarlama kaynaklarını en zengin pazarlara yoğunlaştırırken Çinli şirketler gelişmekte olan ülkelerde uygun fiyatlı araçlar sundu.
Çin'den ihraç edilen bu araçlar, köklü rakiplerin sunduğu eski modellere kıyasla çoğu zaman daha iyi güvenlik donanımına ve yazılıma sahip. Munoz, rekabetin ana sahnesinin Avrupa veya ABD değil, gelişmekte olan pazarlar olduğunu belirtti.
Doğu Avrupa, Latin Amerika ve Afrika, bu rekabetin ne kadar geniş bir alana yayıldığını gösteriyor. Polonya'da 2023'ten bu yana 33 Çinli marka satışa başladı. Şili'de Çinli üreticiler, ağırlıklı olarak içten yanmalı motorlu araçlarla pazarın neredeyse üçte birini ele geçirdi.
Güney Afrika, özellikle çarpıcı bir karşılaştırma sunuyor. Çinli otomobil üreticilerinin ülkedeki pazar payı 2025'in ilk yarısında, bir yıl önceki %10'dan yaklaşık %16'ya yükseldi. Bu şirketler, yalnızca 11 elektrikli araca karşılık yaklaşık 30 bin benzinli araç sattı.
Bu rakamlar, üreticilerin elektrikli araç üretimini artırırken benzinli araç ihracatına yatırım yapmayı neden sürdürdüğünü gösteriyor. İç pazar ile yurt dışı pazarları farklı araç türlerini tercih ediyor; bu da şirketlere her iki alanda da varlıklarını korumak için neden sunuyor.
Meksika önemli bir pazar ve ticari baskı noktası hâline geliyor
Meksika, Çin'in en büyük araç ihracat pazarı hâline geldi. Çinli otomobil üreticilerinin 2025'i 200 bini aşan satış ve %14 pazar payıyla tamamlaması bekleniyor. Fiat, Ford ve Chevrolet gibi markalar pahasına pazar paylarını artırıyorlar.
Bu büyüme, Çinli markaların araçlarını ticaret engelleriyle fiilen dışlayan ABD'de kaygı yarattı. Meksika'nın konumu, ülkenin ABD pazarına dolaylı bir geçiş güzergâhı hâline gelebileceği endişelerini artırdı.
Meksika, eylül ayında Çin otomobillerine uygulanan gümrük vergilerini %20'den %50'ye çıkardı. Çinli üreticiler Meksika'daki satışlardan daha fazla pay alırken atılan bu adımla istihdamın korunması ve Washington'daki kaygıların hafifletilmesi amaçlandı.
Meksika, Çinli şirketler için güçlü satış fırsatlarını giderek artan siyasi baskıyla bir araya getiriyor. Bu genişleme, hükümetlerin araç fiyatları ve tüketici tercihlerini istihdam ve yerli üretimle dengelemeye çalıştığı bir pazarda yaşanıyor.
Rusya, Güney Afrika ve Avrupa koşulları sıkılaştırıyor
Çinli üreticilerin hızlı yükselişinin ardından Rusya da ithalat maliyetlerini artırmaya yöneldi. Çinli markaların pazar payı 2022'de %21'den 2024'te %64'e çıktı. Bunun üzerine Rusya, Çin'den yapılan ithalata uygulanan ücretleri iki katına çıkararak 7.500 dolara yükseltti.
Güney Afrika, Çinli otomobil üreticilerini ülkede fabrika kurmaya teşvik ederken ucuz ithalatı sınırlamak için gümrük vergisi uygulama tehdidinde bulundu. Bu yaklaşım, mevcut üretim tabanını korurken imalat yatırımlarını çekme çabasını yansıtıyor.
Avrupa ise farklı bir zorluk oluşturuyor. Avrupa Birliği, Çin'de üretilen elektrikli araçlara ek gümrük vergileri getirdi. Çinli üreticiler, aynı ek vergilerin kapsamına girmedikleri için ihracatlarında şarj edilebilir hibritlerin payını artırarak karşılık verdi.
Çin araçlarının Avrupa'daki satışlarının 2025'te yaklaşık 2,3 milyona ulaşması bekleniyor. Üreticiler, iç pazar için geliştirdikleri çeşitli teknolojilerden yararlanarak ticaret kuralları değiştikçe sattıkları araç türlerini uyarlıyor.
Meksika'nın gümrük vergileri, Rusya'nın ücretleri, Güney Afrika'nın yerel fabrika kurma baskısı ve Avrupa'nın elektrikli araç vergileri, Çinli şirketlerin karşı karşıya olduğu tepkilerin çeşitliliğini gösteriyor. Büyümek için artık hangi modellerin satılacağının yanı sıra araçların nerede üretileceğine de karar vermek gerekiyor.
Köklü otomobil üreticileri güven ve iş birliğiyle karşılık veriyor
Küresel üreticiler rekabet tehdidini kabul ediyor ancak verdikleri yanıtlar farklılık gösteriyor. Volkswagen'in Güney Amerika Başkanı Alexander Seitz, Çinli şirketlerden korkmadığını ve onları pazara girmesi memnuniyetle karşılanan rakipler olarak gördüğünü söyleyerek güvenini dile getirdi.
Volkswagen, Çin'de üretilen araçları daha fazla yurt dışı pazarına ihraç etmeyi de değerlendiriyor. Böylece şirket, uluslararası rekabet ederken Çin'deki üretimin sağladığı maliyet avantajlarından yararlanabilir.
General Motors ve Hyundai, maliyetleri düşürmek amacıyla Güney Amerika için birlikte otomobil geliştireceklerini ağustos ayında duyurdu. Çinli üreticiler fiyatlar üzerindeki baskıyı artırırken bu iş birliği, iki şirkete geliştirme çalışmalarını paylaşma imkânı sunuyor.
Stellantis Üst Yöneticisi Antonio Filosa, şirketinin Orta Doğu ve Afrika dâhil pazarlarda yerel olarak üretilen ve yerel beğenilere uygun araçlara odaklanacağını söyledi. Bu yaklaşım, pazar payını koruma çabasında üretimin nerede yapıldığını ve müşterilerin tercihlerini merkeze alıyor.
Bu yanıtlar, Çin'in ölçeğiyle rekabet etmenin farklı yollarını yansıtıyor: Çin'de üretim yapmak, araç geliştirme çalışmalarını paylaşmak veya belirli müşteriler için yerel üretime yönelmek. Köklü üreticiler; fiyat, donanım ve geniş güç sistemi seçenekleriyle rekabet edebilen rakiplerle karşı karşıya.
Rekabet 2025 satış sıralamasının ötesine uzanıyor
Danışmanlık şirketi AlixPartners, Çinli otomobil üreticilerinin Çin dışındaki yıllık satışlarının 2030'a kadar 4 milyon araç artacağını öngörüyor. Şirketlerin Güney Amerika, Orta Doğu, Afrika ve Güneydoğu Asya pazarlarında büyük paylara ulaşmasını bekliyor.
Çin'de beklenen büyüme de hesaba katıldığında, Çinli üreticilerin beş yıl içinde küresel otomotiv sektörünün %30'unu kontrol etmesi bekleniyor. AlixPartners'tan Stephen Dyer, bu büyümenin diğer tüm rakiplerin aleyhine gerçekleşeceğini söyledi.
Bu tahmin, 2025'te görülen eğilimin devamına işaret ediyor: İç pazardaki ölçek yurt dışına açılmayı desteklerken, yurt dışı satışları iç pazarda rekabetin sertleşmesiyle karşı karşıya kalan fabrikalar ve ürünler için çıkış yolu sağlıyor. Bu genişlemede elektrikli ve benzinli araçlar farklı roller üstleniyor.
Değişim, otomobil üreticilerine parça tedarik eden şirketleri de etkiliyor. Çin konumunu güçlendirdikçe yatırımcıların ilgisinin, bataryalar, malzemeler ve güç elektroniği gibi talebin en güçlü olduğu ve fiyat belirleme gücünün yüksek olduğu tedarik zinciri alanlarına yönelmesi muhtemel.
Güç elektroniği, bir araçtaki elektriğin akışını ve dönüşümünü yönetiyor. Bataryalar ve malzemelerle birlikte araç teknolojilerindeki dönüşümü destekleyen sanayi altyapısının bir parçasını oluşturuyor.
Rekabet; üretim ölçeği, veri ve üretim hızına dayalı bir yarışa dönüşüyor. Batarya, şarj ve araç içi yazılım standartları da başka bir büyük rekabet alanı olarak öne çıkıyor ve pazar liderliğinin önemini satılan araç sayısının ötesine taşıyor.
2025 için öngörülen sıralama, tüm bu değişimleri bir araya getiriyor. Çinli üreticiler; iç pazarda elektrikli araçların büyümesi, yurt dışında benzinli araç ihracatı ve ürünlerini farklı pazarlara uyarlama becerisiyle ilk sıraya yaklaşıyor. Japonya'nın ve diğer köklü otomobil üreticilerinin rekabeti bölgeler ve teknolojiler arasında yayılırken buna karşılık vermesi gerekiyor.
Özet
- Çinli otomobil üreticilerinin 2025'te dünya genelinde yaklaşık 27 milyon araç satması, 25 milyonun biraz altında kalması beklenen Japon üreticileri geride bırakması öngörülüyor.
- Japonya 2022'de Çin'in yaklaşık 8 milyon araç önündeydi ve 2000'lerin başından bu yana ilk sırada yer alıyordu.
- Çinli otomobil üreticilerinin satışlarının yaklaşık %70'ini Çin iç pazarı oluşturuyor; yeni enerjili araçlar ülkedeki binek araç satışlarının neredeyse %60'ına ulaşıyor.
- 2020'den bu yana Çin otomobil ihracatının %76'sını fosil yakıtla çalışan araçlar oluşturdu. Yıllık toplam ihracatın 2025'te 6,5 milyonu aşması muhtemel.
- SAIC, BAIC, Dongfeng ve Changan, yabancı üreticilerle yurt içindeki ortaklıkları baskı altındayken ihracata yöneliyor.
- Çinli markalar, çoğunlukla uygun fiyatlı benzinli araçlarla Latin Amerika, Afrika ve Doğu Avrupa'da müşteri kazanıyor.
- Meksika ve Rusya ithalat maliyetlerini artırdı; Avrupa, Çin'de üretilen elektrikli araçlara ek vergi getirdi; Güney Afrika ise yerel üretim için baskı yapıyor.
- AlixPartners, Çin dışında yıllık satışların 2030'a kadar 4 milyon artacağını ve iç pazardaki büyüme de dâhil Çinli üreticilerin küresel sektörün %30'unu kontrol edeceğini öngörüyor.