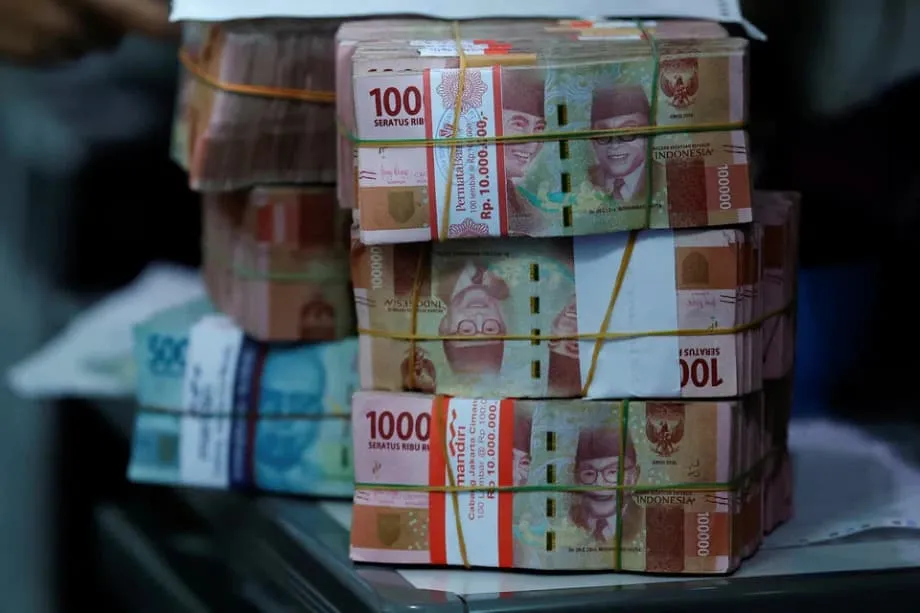
Faturadaki rakam küçülür, alışveriş ucuzlamaz
Bali’de lüks bir plaj kulübünde 190.000 rupiah olan bir kokteylin menüde 190 olarak görünmesi mümkün. 1,05 milyon rupiah tutarındaki bir spa paketi ise 1.050 olabilir. Endonezya’nın önerdiği para birimi reformu, alışverişin maliyetini değiştirmeden bu rakamları okumayı kolaylaştıracak.
İçindekiler
- Faturadaki rakam küçülür, alışveriş ucuzlamaz
- Dönüşüm paranın değerini nasıl koruyacak?
- 2027 hedefi gerçekte neyi kapsıyor?
- Endonezya Merkez Bankası neden önce istikrar istiyor?
- Eski ve yeni rupiah nasıl birlikte kullanılacak?
- Bali ve diğer turistik yerleri ziyaret edenler neler fark edecek?
- Kasada en büyük risk yuvarlama
- İşletmeleri, bankaları ve yatırımcıları bekleyen işler
- Döviz kuru baskısı zamanlamayı hassas kılıyor
- Bilinmesi Gerekenler
15 Kasım 2025 itibarıyla Maliye Bakanlığı, para biriminden sıfır atılmasına ilişkin yasa tasarısını 2025-2029 programına aldı ve tasarının 2027’ye kadar tamamlanmasını hedefledi. Endonezya Merkez Bankası para biriminin sadeleştirilmesini destekliyor ancak takvimin ekonomik istikrara ve dikkatli hazırlığa bağlı olması gerektiğini belirtiyor.
Son taslakta kaç sıfırın silineceği henüz kesinleşmedi. Önceki önerilerde üç sıfırın atılması öne çıkıyordu. Bu durumda 1.000 rupiah 1, 10.000 rupiah 10, 100.000 rupiah ise 100 olacaktı. Bu örnekler önerilen yöntemi açıklıyor; nihai dönüşüm oranının teyit edilmesi bekleniyor.
Endonezya’da büyük rakamlar yaşayanlar için tanıdık olsa da sıradan bir fişin ziyaretçilere göz korkutucu görünmesine yol açabiliyor. Fiyatlar düzenli olarak yüz binlerce, hatta milyonlarca rupiahı buluyor. Taksi ücretini öderken, restoran hesabını kontrol ederken ya da tatil masraflarını karşılaştırırken müşterilerin ve kasiyerlerin uzun rakam dizilerini takip etmesi gerekiyor.
Hükümetin amacı günlük işlemleri kolaylaştırmak. Daha az basamak, fiyatların karşılaştırılmasını kolaylaştırabilir, tutar girerken yapılan hataları azaltabilir ve rupiahın hem Endonezya’da hem de yurt dışında daha kolay okunmasını sağlayabilir. Önce yasal süreç tamamlanacak; fiziksel ve dijital geçiş ise yıllar alacak.
Turistler zamanla menülerde, otel faturalarında ve ödeme ekranlarında daha küçük rakamlar görecek. Maaşlar, birikimler ve hane halkı giderleri de aynı şekilde değişecek. Paranın satın alma gücünü koruması için tüm tutarların yeni ölçeğe aynı anda geçirilmesi gerekecek.
Dönüşüm paranın değerini nasıl koruyacak?
Para biriminden sıfır atılması, parasal değerlerin yazımında kullanılan birimi değiştirir. Günlük dille söylemek gerekirse, kişinin satın alabileceklerini değil, rakamların ölçeğini değiştirir. Üç sıfırın atıldığı bir dönüşümde, bankadaki 5.000.000 rupiah mevduat yeni birimle 5.000 olur.
Fiyatlar da mevduatla aynı oranda değişir. 100.000 rupiah tutarındaki bir ürünün fiyatı 100 olur. Maaşlar, vergiler, para cezaları ve ücretler de aynı şekilde dönüştürülür. Bir kişinin hesabında daha az birim görünür ancak faturayı ödemek için de buna karşılık daha az birim gerekir.
Devalüasyon farklıdır: Para biriminin değer kaybetmesi anlamına gelir. Önerilen reform ise tutarların gösterilmesini ve kaydedilmesini kolaylaştırırken satın alma gücünü korumayı amaçlıyor.
Endonezya Merkez Bankası İletişim Departmanı Başkanı Ramdan Denny Prakoso, amaçlarının rupiahın basamak sayısını azaltırken ödemeleri modernleştirmek ve para birimine duyulan güveni güçlendirmek olduğunu söyledi. Tüketiciler üzerindeki etkisini şöyle açıkladı:
“Para biriminden sıfır atılması, değerlerin yazımını sadeleştirir; paranızla neler alabileceğinizi değiştirmez,” dedi Ramdan Denny Prakoso.
Halkın konuyu anlaması önem taşıyor; çünkü Endonezya’nın 1960’lardaki para reformları, kaygılara yol açabilir. O dönemdeki uygulamalarda satın alma gücü gerilemişti. Mevcut öneri, fiyatların, gelirlerin ve hesap bakiyelerinin aynı dönüşüm oranıyla birlikte değişmesini öngörüyor.
2027 hedefi gerçekte neyi kapsıyor?
Maliye Bakanlığının 2027 hedefi, yasa tasarısının ve yasal çerçevenin tamamlanmasıyla ilgili. Uygulamaya yönelik çalışmalar ise yeni para tasarımlarının hazırlanmasını ve birkaç yıl sürecek bir geçişi içeren aşamalı bir süreçle yürütülecek.
Yetkililer, geçişin baştan sona yedi ila on yıl sürebileceğini belirtiyor. Bu dönemde dönüşüm tabloları ve sık sorulan sorulara yanıtların yanı sıra bankaların, işletmelerin ve kamu kurumlarının hazırlıklarını kapsayan kapsamlı bir halkı bilgilendirme kampanyası yürütülecek.
Şimdiye kadar açıklanan takvim, yasama hedefini insanların kullandığı para birimini değiştirme sürecinden ayırıyor:
- 2025-2029: Maliye Bakanlığının programında rupiahtan sıfır atılmasına ilişkin bir yasa tasarısı yer alıyor.
- 2027: Yasa tasarısının ve yasal çerçevenin tamamlanması hedefleniyor.
- Hazırlık ve geçiş: Yeni banknot ve madeni paralar, güncellenmiş ödeme sistemleri ve halkı bilgilendirme çalışmaları yedi ila on yıl sürebilecek sürecin parçalarını oluşturacak.
Yeni banknot ve madeni paraların tasarımlarının kesinleştirilmesi gerekecek. Matbaaların üretime hazırlanması, dağıtımın planlanması ve makinelerin ayarlanması gerekecek. Eski banknotlar tedavülden kaldırılmadan önce uygulanacak, fiyatların çift gösterildiği ve iki para biriminin birlikte kullanıldığı dönem, insanların uyum sağlamasına zaman tanıyacak.
Endonezya Merkez Bankası neden önce istikrar istiyor?
Endonezya Merkez Bankası Başkanı Perry Warjiyo, milletvekillerine para biriminden sıfır atılmasının dikkatli zamanlama gerektiren önemli bir politika adımı olduğunu söyledi. Yasal süreç devam ederken merkez bankası, para ve fiyat istikrarına öncelik veriyor.
Warjiyo, bankanın önceliklerini şöyle anlattı:
“Şimdilik istikrarı korumaya ve ekonomik büyümeyi desteklemeye daha fazla odaklanıyoruz,” dedi Perry Warjiyo.
Enflasyonun düşük ve istikrarlı olması, hanelerin geçiş sırasında fiyatları takip etmesine yardımcı olur. Kurun istikrarlı seyretmesi ve kuralların tutarlı biçimde uygulanması da güveni destekler. Yetkililer, geçişten önce istikrarlı ekonomik büyüme ile elverişli bir sosyal ve siyasi ortamın oluşmasını istiyor.
Mali ve bankacılık işlerini denetleyen XI. Komisyon’daki milletvekilleri de bu temkinli yaklaşımı destekliyor. Değişiklik öncesinde düşük enflasyonun, güçlü büyümenin ve genel istikrarın sağlanmasını istiyorlar.
Diğer ülkelerin deneyimleri Endonezya’nın hazırlıklarına yön verdi. Para birimini sadeleştiren ülkeler genellikle uzun bir hazırlık dönemi, halkı bilgilendirme çalışmaları, çift fiyat uygulaması ve eski banknotların tedavülden kaldırıldığı nihai bir değişim süreci yürütüyor. Başarılı uygulamalarda istikrarlı enflasyon; tüketiciyi koruma, açık dönüşüm kuralları ve insanların yeni ölçeği öğrenmesi için yeterli zamanla birlikte sağlandı.
Enflasyonun yüksek ya da halkın güveninin zayıf olduğu ülkelerde geçişler daha zor oldu ve bazı girişimler başarısızlıkla sonuçlandı. Endonezya vatandaşları arasında yapılan anketler, birçok kişinin para biriminden sıfır atılmasını rupiahın itibarını yeniden kazanmasının bir yolu olarak gördüğünü ortaya koydu. Bu faydanın sağlanması, insanların dönüşümü anlamasına ve kurallara güvenmesine bağlı olacak.
Eski ve yeni rupiah nasıl birlikte kullanılacak?
Mağazalar bir süre eski ve yeni fiyatları yan yana gösterecek. Örneğin mevcut sistemde 100.000 rupiah olan bir ürün, üç sıfırın atıldığı önerilen ölçekte 100 olarak da gösterilecek. Müşteriler ve kasiyerler yeni birime alışırken fiyat etiketlerini karşılaştırabilecek.
Bankalar ve ödeme ağları, geçiş sırasında her iki biçimi de göstermek için ATM ekranlarını, mobil uygulamaları ve ödeme menülerini güncelleyecek. Dijital cüzdanlar ve kartla yapılan ödemelerde de iki birim gösterilecek; böylece müşteriler işlemi tamamlamadan önce tutarı kontrol edebilecek.
ATM’lerden zamanla yeni banknotlar çekilebilecek. Eski banknotlar, resmî olarak tedavülden kaldırılacakları tarihe kadar geçerli olacak; böylece insanlar geçiş döneminde bu banknotları bozdurabilecek ya da harcayabilecek. İki para biriminin birlikte kullanıldığı dönem, hataları azaltmayı ve güven oluşturmayı amaçlıyor.
Halkı bilgilendirme çalışmaları, hem hesap bakiyelerinin dönüşümünü hem de nakit kullanımını açıklamalı. İnsanların birikimlerinin değerini koruduğunu ve bakiyelerin kararlaştırılan oranla yeni birime geçirileceğini anlaması gerekiyor. Geçiş döneminde hem eski hem de yeni banknotların kabul edilmesi, fiyatların her iki biçimde de açıkça gösterilmesi bekleniyor.
Bali ve diğer turistik yerleri ziyaret edenler neler fark edecek?
Bali’yi ziyaret edenler en belirgin değişikliği menülerde ve fişlerde görecek. Üç sıfırın atıldığı bir dönüşümde 190.000 rupiah olan kokteyl 190, 1,05 milyon rupiah tutarındaki spa paketi ise 1.050 olarak görünecek. Aynı mal ve hizmetleri satın alma gücü değişmese de milyonlarca rupiah tutarında banknot taşıma hissi ortadan kalkacak.
Otel faturaları, restoran hesapları ve uygulamalardan çağrılan araçların ücretleri de aynı dönüşüm oranına tabi olacak. Dolayısıyla tatil bütçesi değerini koruyacak. Seyahat edenlerin, sırf para biriminin gösterim biçimi değişti diye daha fazla para ayırması gerekmeyecek; yalnızca farklı bir rakam düzenine alışmaları gerekecek.
Pazarlarda, bilet gişelerinde ve taksilerde fiyatları zihinden kontrol etmek kolaylaşabilir. Daha kısa rakamlar, küçük işletmelerin ve yoğun çalışan kasiyerlerin yanlış girilmiş tutarları daha çabuk fark etmesine de yardımcı olabilir.
Eski ve yeni birimlerin birlikte kullanıldığı dönemde yine de dikkatli olmak gerekecek. Bir tutarın hangi rupiah birimiyle ifade edildiğinin gezginler tarafından anlaşılabilmesi için açık bir etiketle belirtilmesi gerekecek. Geçiş sırasında alınabilecek pratik önlemler şunlar:
- Menülerde, fişlerde ve biletlerde her iki fiyatı kontrol edin; birim etiketlerini okuyun.
- Ödeme yapmadan önce satıcının hangi birim üzerinden fiyat verdiğini teyit edin.
- Sokak büfeleri yerine bankaların işlettiği döviz bürolarını veya ATM’leri kullanın.
- Nakdi kasiyerin önünde sayın.
- Özellikle ilk aylarda nakit sayımından kaynaklanan hataları azaltmak için kartla veya mobil ödeme yapmayı değerlendirin.
Yerel halkın da etiketleri kontrol etmesi gerekecek. Çift fiyat uygulaması, tanıdık alışverişlerde bir karşılaştırma noktası sunarak müşterilerin dönüştürülmüş tutarı bildikleri fiyatla karşılaştırmasına olanak sağlayacak.
Kasada en büyük risk yuvarlama
9.200 rupiah tutarındaki bir atıştırmalık, üç sıfırın atılması hâlinde tam olarak 9,2 eder. Bir satıcı bu tutarı 10’a yuvarlamak isteyebilir. Dönüşümün kendisi fiyatı korur; yukarı yuvarlama ise fiyat artışı anlamına gelir.
Özellikle günlük alışverişlerdeki çok sayıda küçük değişiklik yukarı yuvarlanırsa genel fiyat düzeyi yükselebilir. Düzenleyiciler haksız yuvarlamaları izleyecek, kılavuzlar yayımlayacak ve kötüye kullanım için yaptırımlar belirleyecek.
Açık dönüşüm kuralları ve tüketiciyi koruma önlemleri, insanların bir fiyatın doğru çevrilip çevrilmediğini kontrol etmesine yardımcı olacak. Fiyatların uzun süre çift gösterilmesi, önceki tutarın yenisinin yanında görünmesini sağlayarak karşılaştırmayı kolaylaştıracak.
Kamu kurumlarının fiyat denetimini koordine etmesi ve şikâyet hatlarını duyurması gerekecek. Perakendecilerin güncellenmiş sistemlerin yanı sıra eğitime de ihtiyacı olacak. Halkı bilgilendirme çalışmaları, birikimlere, ücretlere ve günlük faturalara ne olacağını açıklayarak kaygıyı ve söylentileri azaltmaya da yardımcı olacak.
Endonezya’nın mali yetkilileri, enflasyonun istikrarlı seyrettiği, tüketiciyi koruma önlemlerinin güçlü olduğu ve kuralların tutarlı biçimde uygulandığı ülkelerin deneyimlerini inceledi. Zorluk, tüketicilerin hesaplamalarını kolay tutarken uygulamadaki geçişin haksız fiyat artışlarına fırsat vermemesini sağlamak.
İşletmeleri, bankaları ve yatırımcıları bekleyen işler
Şirketlerin muhasebe yazılımlarını, yazar kasalarını, faturalarını, otomatlarını ve ATM’lerini güncellemesi gerekecek. Ödeme ağ geçitleri ve çevrim içi alışveriş platformlarının da tutarların doğru birimde girilmesi, gösterilmesi ve işlenmesi için alanlarını ve kontrollerini yenilemesi gerekecek.
Bankaların hesaplar, nakit hizmetleri ve dijital ödemeler genelindeki değişiklikleri koordine etmesi gerekecek. İşletmelerin bütçe ayırması, test yapması ve yeterli hazırlık süresine sahip olması gerekecek. Ortak standartlar, farklı sistemlerin aynı dönüşüm kurallarını uygulamasını sağlayacak.
Çalışmalar tamamlandıktan sonra daha az basamak, günlük kayıtların yönetimini kolaylaştırabilir. Yazar kasalar ve muhasebe sistemleri daha kısa tutarlarla çalışırken banka çalışanları ve müşteriler de daha az sıfır girecek. Bu tekrarlanan girişlerin azaltılması hataları düşürebilir.
Sermaye piyasası düzenleyicileri, yatırımların temel değerini değiştirmeden parasal tutarların dönüştürüleceğini söylüyor. Hisse senedi fiyatları, tahvil kuponları ve endeks değerleri aynı katsayıyla değişecek. Tahvil kuponu, tahvile bağlı faiz ödemesidir; gösterilen tutarı yeni para birimi ölçeğine uyacak şekilde değişecek.
Finansal Hizmetler Otoritesi (OJK) Komiser Yardımcısı Eddy Manindo Harahap, öneriyi parasal kayıtları ilgilendiren teknik bir düzenleme olarak nitelendirdi:
“Tüm parasal değerler sıfırlar atılarak düzenlenecek ancak başka hiçbir şey etkilenmeyecek,” dedi Eddy Manindo Harahap.
Yatırımcılar daha küçük rakamlarla karşılaşacak, ancak sahiplik ve değer aynı kalacak. Şirketler ve finans kuruluşları açısından görev, bu tutarlı dönüşümün ilgili tüm kayıt ve ödeme sistemlerinde uygulanmasını sağlamak olacak.
Döviz kuru baskısı zamanlamayı hassas kılıyor
Rupiah, dolar karşısında zaman zaman değer kaybı yaşadı ve yabancı yatırımcılar da bazı dönemlerde Endonezya tahvillerindeki yatırımlarını çekti. Yetkililer, uygulamaya geçme zamanını belirlerken döviz kurundaki oynaklığı da hesaba katmak zorunda.
Analistler, piyasalardaki dalgalanma sırasında para biriminden sıfır atılmasının fiyatlamada kafa karışıklığı yaratabileceği ve dikkati politika önceliklerinden uzaklaştırabileceği uyarısında bulundu. Nakit parayı, hesapları ve yatırım kayıtlarını kapsayan bir değişiklik için teknik hazırlığın yanı sıra güvenin de sürmesi gerekecek.
Bu nedenle yetkililer aynı koşulları vurgulamayı sürdürüyor: hedefe yakın enflasyon, istikrarlı bir döviz kuru ve kamuoyunun güçlü güveni. Yol haritasının, çift fiyat uygulamasından eski banknotların tedavülden kaldırılmasına kadar her aşamayı açıklaması; hanelerin, işletmelerin ve piyasaların birlikte hazırlanmasını sağlaması gerekecek.
Endonezya’nın önerisi pratik bir hedefi zorlu bir geçiş süreciyle bir araya getiriyor. Daha kısa tutarlar alışverişi, turizmi ve muhasebeyi kolaylaştırabilir; ancak bunun için yasalar, para üretimi, ödeme sistemleri ve fiyat etiketlerinde koordineli değişiklikler yapılması gerekiyor. Açıklanan hedef başından beri aynı: aynı satın alma gücüyle daha kolay okunabilen rakamlar.
Bilinmesi Gerekenler
- Maliye Bakanlığı, rupiahtan sıfır atılmasına ilişkin yasal düzenlemeyi 2025-2029 programına aldı ve yasa tasarısının 2027’ye kadar tamamlanmasını hedefliyor.
- Önceki önerilerde üç sıfırın atılması öngörülüyordu; son taslakta nihai sayı henüz kesinleşmedi.
- Fiyatlar, ücretler, birikimler, vergiler, para cezaları ve ücretler aynı oranla dönüştürülecek; satın alma gücü korunacak.
- Endonezya Merkez Bankası düşük enflasyon, istikrarlı büyüme, istikrarlı bir döviz kuru ve elverişli sosyal ve siyasi koşullar istiyor.
- Halkı bilgilendirme ve hazırlık çalışmaları dâhil, tüm geçiş yedi ila on yıl sürebilir.
- Çift fiyat uygulaması ve eski ve yeni banknotların birlikte kullanılması, insanların uyum sağlamasına yardımcı olacak.
- Turistler fatura ve menülerde daha küçük rakamlar görecek; bütçelerinin değeri aynı kalacak.
- İşletmelerin ve bankaların yazılımlarını, yazar kasalarını, ödeme sistemlerini ve ATM’lerini güncellemesi gerekecek.
- Düzenleyiciler haksız yuvarlamaları izlemeyi, kılavuz yayımlamayı ve kötüye kullanım için yaptırım belirlemeyi planlıyor.
- Yatırım tutarlarının ölçeği değişecek; sahiplik ve değer aynı kalacak.