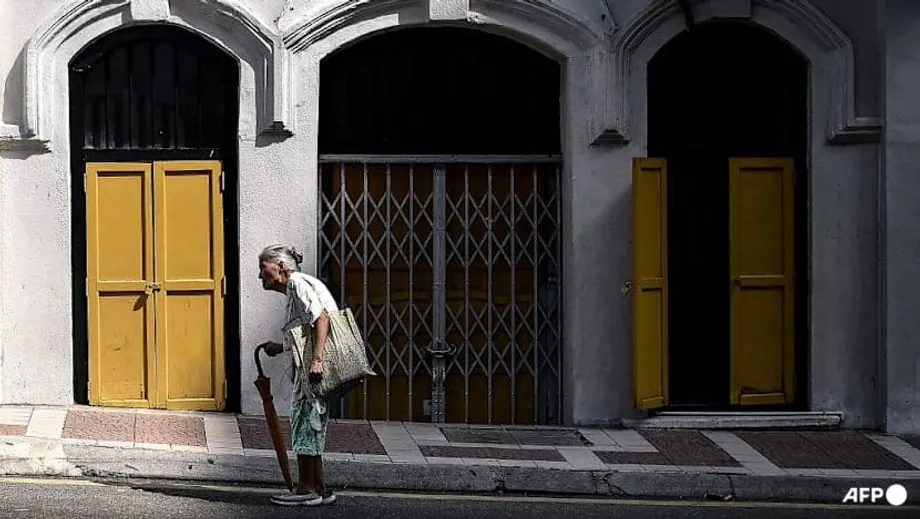
Yaşlı Malezyalıların sayısı artıyor, gelir desteği yetersiz kalıyor
Malezya, her beş kişiden birinin 65 yaş ve üzerinde olacağı bir geleceğe doğru ilerliyor. Buna karşın bu yaş grubundakilerin onda birinden azı hâlihazırda hedefli bir sosyal emekli aylığı alıyor. Dünya Bankası, nüfusun hızla yaşlanması daha fazla yaşlı Malezyalıyı temel ihtiyaçlarını karşılamakta zorlanır hâle getirmeden önce ülkeye desteği genişletme çağrısı yapıyor.
İçindekiler
- Yaşlı Malezyalıların sayısı artıyor, gelir desteği yetersiz kalıyor
- Sosyal emekli aylığı ne işe yarar?
- Bantuan Warga Emas'tan kimler yararlanabilir?
- Emeklilik birikimleri neden yetersiz kalıyor?
- Dünya Bankası neden daha ileri yaşta erişim öneriyor?
- Kapsamı genişletirken satın alma gücünü korumak
- Bütçe ve yoksulluk verileri ne gösteriyor?
- Diğer ülkelerden alınacak dersler ve Malezya'nın tercihleri
- Önemli tarihler ve uygulama kararları
- Öne Çıkanlar
Yaşlılara yönelik başlıca yardım programı olan Bantuan Warga Emas, yaşlıların yaklaşık yüzde 4'üne ulaşıyor. Malezya'nın sosyal emekli aylığı kapsamı dünyadaki en düşük oranlar arasında; bölgedeki benzer ülkelerin ve küresel ortalamaların çok gerisinde. Mevcut ödemeler düşük ve yaşlı nüfusun yalnızca dar bir kesimine ulaşıyor.
Ülke şimdiden yaşlanan bir toplum. Demografik değişimin hızı, Çin ve Japonya'da görülen hızlı dönüşümlere ulaştı. Tahminlere göre 65 yaş ve üzerindekilerin nüfustaki payı 2045'te yüzde 14'e, 2056'da ise yaklaşık yüzde 20'ye çıkacak. Bir nesil içinde ülkenin çok daha kalabalık bir yaşlı nüfusu desteklemesi gerekecek.
Dünya Bankası'nın politika belgesi, bu demografik gerçeklikle mevcut destek arasındaki açığın büyüdüğünü belirtiyor. Belgede daha geniş kapsamlı ve öngörülebilir bir sosyal güvenlik ağı çağrısı yapılıyor; gelir güvencesinin yetersiz kalmasının yaşlı bakımında krize yol açabileceği uyarısı veriliyor.
Reform önerilerini politika belgesinde sıralayan Dünya Bankası, sorunu şöyle özetliyor:
Malezya nüfusu hızla yaşlanıyor ancak sosyal emekli aylığının kapsamı ve yeterliliği görece düşük.
Hükümetin 2026 bütçesinde yaşlılara yönelik sosyal yardım için 1,26 milyar ringgit ayrıldı ve yaklaşık 180 bin kişinin bu yardımdan yararlanması bekleniyor. Bu, yaşlılıkta gelir güvencesine yönelik kararlılığın arttığını gösteriyor; ancak mevcut taahhütler ihtiyacın yalnızca bir bölümünü karşılıyor.
Sosyal emekli aylığı ne işe yarar?
Sosyal emekli aylığı, yaş, gelir ya da her iki ölçüte göre hak kazanan yaşlılara devlet tarafından finanse edilerek yapılan ödemedir. Ücretlerden yapılan katkılarla biriken emekli aylıklarından farklı olarak, yararlanıcıların çalışma hayatlarında bir emeklilik planına katkıda bulunmuş olmaları gerekmez.
Bu nedenle sosyal emekli aylıkları, yıllarca kayıt dışı çalışmış, düzenli tasarruf edemeyecek kadar az kazanmış ya da emeklilik dönemine yetecek birikimi olmadan emekliliğe ulaşmış kişiler için özellikle önem taşıyor. Kazanç ve diğer desteklerin yetersiz kaldığı durumlarda bu ödeme asgari bir gelir sağlıyor.
Dünya Bankası araştırmasında aktarılan uluslararası bulgular, düşük tutarlı sosyal emekli aylıklarının bile yoksulluğu azaltabildiğini, eşitsizliği daraltabildiğini ve yararlanıcılarla geniş ailelerinin refahını artırabildiğini gösteriyor. Ayrıca yaşlı bir kişiye destek olan yakınlarının hastalanması ya da işini kaybetmesi hâlinde, hanelerin gündelik ihtiyaçlarını karşılamaya devam etmesine yardımcı oluyor.
Malezya'nın başlıca iki nakit destek programı, yaşlı nüfusun çok farklı kesimlerine ulaşıyor. Bantuan Warga Emas yaşlıların yaklaşık yüzde 4'üne ulaşırken, geliri düşük kişilere yönelik daha kapsamlı bir nakit transferi olan Sumbangan Tunai Rahmah'dan yaşlıların yaklaşık yüzde 60'ı yararlanıyor.
Yaşlı hanelerin çoğunda bu iki transferin toplamı, ödemeler eklenmeden önceki gelirin genellikle onda birinden azına karşılık geliyor. Dolayısıyla bir hane yardım alsa bile masraflarını karşılamak için büyük ölçüde çalışmaya, birikimlere ya da yakınlarının desteğine bağımlı olabilir.
Tayland'da yaşlılık ödeneği yaşlıların yaklaşık onda dokuzuna ulaşıyor ve çalışma geçmişinden bağımsız, öngörülebilir bir asgari gelir sağlıyor. Filipinler ile Vietnam'da ise yaşlıların yaklaşık onda üçü bu destekten yararlanıyor. Bu oranlar, Malezya'daki hedefli sosyal emekli aylığı kapsamının komşu ülkelerle karşılaştırıldığında ne kadar dar kaldığını gösteriyor.
Bantuan Warga Emas'tan kimler yararlanabilir?
Bantuan Warga Emas, temel yaşam giderlerine yardımcı olmak amacıyla uygun görülen yaşlıların banka hesaplarına ayda 600 ringgit yatırıyor. Program, düzenli geliri ya da emekli aylığı bulunmayan ve hane geliri resmî yoksulluk sınırının altında olan 60 yaş ve üzerindeki Malezya vatandaşlarını hedefliyor.
Başvuru sahiplerinin devletin sosyal yardım kurumlarında kalmıyor ve mükerrer yardım almıyor olması gerekiyor. Bu koşullar ve dar kapsamlı gelir testi, programın ulaştığı yaşlı sayısını sınırlıyor.
Bazı yaşlı Malezyalıların birikimleri az ve bu birikimler kısa sürede tükeniyor. Bazıları kayıt dışı işlerden gelir elde etse de bu gelir artan masrafları karşılamaya yetmiyor. Mal varlığı az olan ya da sağlık giderleri yüksek kişiler de maddi sıkıntı yaşamalarına rağmen programın uygunluk kurallarının dışında kalabiliyor.
Hane gelirine dayalı testler, birkaç neslin bir arada yaşadığı ailelerdeki güçlükleri gözden kaçırabiliyor. Yaşlı bir kişi, toplam geliri sınırı aşan bir hanede yaşarken kendi ihtiyaçları için çok az paraya sahip olabilir.
Dünya Bankası, uygunluk eşiklerinin insanca yaşamın gerçek maliyetini yansıtması gerektiğini belirtiyor. Ayrıca gıda, ulaşım ve diğer temel ihtiyaçlar için yardımla alınabilecek miktarın fiyatlar arttıkça azalmasını önlemek üzere ödemelerin enflasyona göre otomatik olarak artırılması çağrısı yapıyor.
Bantuan Warga Emas ile Sumbangan Tunai Rahmah'ın ortak politika amacı da daha açık şekilde belirlenmeli. Daha iyi bir eşgüdüm olmazsa yaşlılar küçük tutarlı ödemelerden oluşan parçalı bir destek sistemine bel bağlamak zorunda kalabilir. Yardım tutarları ve uygunluk kuralları değişmeden kalırsa destek açıklarının zamanla büyümesi muhtemel.
Emeklilik birikimleri neden yetersiz kalıyor?
2023'te 55 yaşına giren Çalışanlar İhtiyat Fonu (EPF) üyelerinin neredeyse yarısının birikimi 10 bin ringgitin altındaydı. Dünya Bankası, emeklilikte temel bir yaşam standardını sürdürebilmek için yaklaşık 250 bin ringgit gerektiğini tahmin ediyor.
Çalışanlar İhtiyat Fonu (EPF) güçlü bir yatırım geçmişine sahip ve Malezya'nın emeklilik sisteminin merkezinde yer alıyor. Ancak birçok üye düzensiz katkı yapıyor ya da kayıt dışı istihdama geçince katkılarını kesiyor. Çalışma çağındaki nüfusun yalnızca yaklaşık yüzde 42'si herhangi bir resmî emeklilik düzenlemesine katkıda bulunuyor.
COVID-19 dönemindeki erken çekimler birçok kişinin birikimini daha da azalttı. Çekilen birikimler çoğu zaman üç ila beş yıl içinde tükeniyor ve insanların yaşamlarının ilerleyen dönemlerinde fondan yeterli para alamayacakları uzun bir dönem ortaya çıkıyor.
EPF'den 55 yaşında para çekilebiliyor. Bu nedenle birçok kişi çalışmayı bırakmadan ya da yaşlılıkta başka bir destek almaya hak kazanmadan önce birikimini harcıyor. Bunun sonucunda oluşan açık, özellikle kadınlar ve düşük ücretli çalışanlar için ağır bir sorun.
Yetişkin çocuklar birçok yaşlı Malezyalı için önemli bir destek kaynağı olmayı sürdürüyor. Ancak aileler küçüldü ve artık daha fazla yaşlı tek başına ya da yalnızca yaşlılardan oluşan hanelerde yaşıyor. Bu durum, günlük yaşam ve bakım masraflarını paylaşabilecek yakınlarının sayısını azaltıyor.
Dünya Bankası neden daha ileri yaşta erişim öneriyor?
Dünya Bankası, EPF'den para çekme yaşının aşamalı olarak 65-70 aralığına yükseltilmesini öneriyor. Birikimlerin daha uzun süre yatırımda kalması, bileşik getirinin, yani yatırım getirisinin de yeni getiriler sağladığı sürecin, işlemesi için daha fazla zaman tanıyabilir ve emeklilik gelirini artırabilir.
Banka ayrıca sosyal emekli aylığı için uygunluk yaşının en az 65'e çıkarılmasını ve ileride yapılacak ayarlamaların yaşam beklentisine bağlanmasını öneriyor. Banka, daha uzun ve sağlıklı yaşamların, daha fazla kişiye yardım ulaştırılırken yaş sınırlarının yeniden değerlendirilmesini mümkün kıldığı görüşünde.
Uygunluk yaşının yükseltilmesi ve kapsamın genişletilmesi bir arada ele alınırsa, kamu maliyesine aşırı yük bindirmeden ortalama ödemeleri artırmak mümkün olabilir. Öneriler, emeklilik güvencesinin iki farklı unsuruyla ilgili: kişilerin kendi EPF birikimlerine ne zaman erişebileceği ve devletin sosyal emekli aylığını ne zaman almaya başlayabileceği.
Daha uzun süre çalışmanın, yaşlı çalışanların gençlerin alabileceği işleri üstlenip üstlenmeyeceği konusunda kaygı yaratması mümkün. Dünya Bankası, Malezya iş gücü piyasası verilerini inceleyerek iki grup için istihdam olanaklarının birlikte artabileceği sonucuna vardı.
Dünya Bankası'nın daha uzun çalışma yaşamlarıyla gençlere yönelik işler arasındaki ilişkiye dair vardığı sonuç şöyle:
Bu nedenle çalışma hayatının uzatılması, genç istihdamına yönelik bir tehdit olarak görülmemelidir.
Yaşlı ve genç çalışanlar farklı beceriler sunma eğiliminde. Firmalar deneyimle yeni fikirleri bir araya getirerek ekonominin ve her iki grubun istihdamının büyümesine katkı sağlayabilir.
Kapsamı genişletirken satın alma gücünü korumak
Dünya Bankası, sosyal emekli aylığının ilk aşamada hane geliri bakımından en düşük yüzde 40'lık kesimdeki yaşlılara genişletilmesini öneriyor. Böylece destek hâlihazırda ulaştığı dar grubun ötesine taşınırken kamu kaynakları daha az imkâna sahip kişilere yönlendirilebilir.
Gelir eşiklerinin güncellenmesi de önerilen reformun bir parçası. Eşik, kimin yardıma hak kazanacağını belirlemek için kullanılan gelir sınırıdır. Bu sınırın yaşam maliyetlerini yansıtacak biçimde güncellenmesi, sistemin hanelerin insanca bir yaşam standardını sürdürmek için gerçekte neye ihtiyaç duyduğuna yanıt vermesine yardımcı olur.
Otomatik endeksleme ise farklı bir soruna, kişinin yardım almaya hak kazandıktan sonraki ödeme tutarının değerine çözüm getirir. Yardımları enflasyona bağlamak, yararlanıcıları tutarı artırmaya yönelik ara sıra alınan kararlara bağlı bırakmak yerine satın alma güçlerini korur.
Banka ayrıca daha iyi hedefleme ve birlikte çalışabilen kamu veri tabanları çağrısı yapıyor. Sistemler arasında ilgili bilgilerin paylaşılması, uygunluk kararlarını daha hızlı ve doğru hâle getirebilir, yardımdan dışlanmayı azaltabilir ve yaşlıların durumlarını kanıtlamak için farklı kurumlara başvurma ihtiyacını sınırlayabilir.
Bu değişiklikler, sosyal koruma, adalet ve devletin maliyetleri arasında denge kurmayı amaçlayan bir dizi adım oluşturuyor. Kapsamın genişletilmesi, gelir kurallarının güncellenmesi, ödemelerin fiyat artışlarını izlemesi ve yaş sınırlarının yaşam beklentisine bağlanması, yaşlılıkta daha güçlü bir asgari gelir güvencesi oluşturmak üzere birlikte işleyebilir.
Dünya Bankası, finansmanın dikkatle tasarlanması gerektiğini ve maliyetleri ve kamu beklentilerini yönetmek için reformların aşamalı olarak hayata geçirilebileceğini belirtiyor. Politika belgesinde şöyle deniyor:
Mali sürdürülebilirlik kilit önem taşıyor ancak hedefli tasarım ve gelir reformlarıyla kapsamı genişletmek mümkün.
Bütçe ve yoksulluk verileri ne gösteriyor?
2026 bütçesinde yaşlılara yönelik sosyal yardım için ayrılan 1,26 milyar ringgitin yaklaşık 180 bin yaşlı Malezyalıyı desteklemesi bekleniyor. Bu ödenek henüz sosyal emekli aylığının kapsamını genişletmiyor ancak ileri yaşlarda mali güvenliğe daha fazla önem verildiğini gösteriyor.
Dünya Bankası'nın modellemesi, dikkatle tasarlanacak bir genişlemenin yaşlılar arasındaki yoksulluğu ve nüfus genelindeki eşitsizliği azaltacağını ortaya koyuyor. Yaşlıların Malezya nüfusundaki payı büyüdükçe bu etkiler de artacak.
Hanehalkı Gelir ve Harcama Araştırması verileri, hane reisi yaşlandıkça göreli yoksulluğun arttığını gösteriyor. Oranlar, hane reisinin 60 yaş ve üzerinde olduğu hanelerde yaklaşık yüzde 24, 65 yaş ve üzerindekilerde yüzde 42, 70 yaş ve üzerindekilerde ise yüzde 49.
Göreli yoksulluk, toplumun geneline kıyasla düşük gelire sahip olmayı ifade ediyor. Bu veriler, uygunluk yaşının yükseltilmesine kapsamın önemli ölçüde genişletilmesinin de eşlik etmesi gerektiğini gösteriyor: Yaşlı haneler giderek artan bir mali baskıyla karşı karşıya ve yardımların en fazla risk altındakilere ulaşması gerekiyor.
Maliyetlerin kontrolü; uygunluk, kapsam ve ödeme tutarlarının nasıl birleştirildiğine bağlı. Erişim genişletilirken uygunluk yaşının yükseltilmesi, sürdürülebilir bir bütçe içinde daha yüksek ortalama yardımların önünü açabilir. Mevcut yararlanıcıların korunması ve daha yüksek yaş sınırının yeni başvuranlara uygulanması, geçiş sürecini kolaylaştırabilir.
Önerilen genişlemenin ya da erişim yaşlarındaki değişikliklerin hayata geçirilmesi için herhangi bir tarih verilmedi. Dolayısıyla politika tercihleri, hükümetin 2026 bütçesinde açıkladığı taahhüdün yanı sıra öneri niteliğini koruyor.
Diğer ülkelerden alınacak dersler ve Malezya'nın tercihleri
Çin ve Hindistan, artık çok sayıda kırsal kesimde yaşayan kişiye ve kayıt dışı çalışana ulaşan sosyal emekli aylığı programları oluşturdu. Latin Amerika'da ise yaşlılara yapılan düşük tutarlı nakit yardımlar, yaşlılar ve aileleri arasında yoksulluğun azalması ve sağlık sonuçlarının iyileşmesiyle ilişkilendiriliyor.
Tayland, evrensel kapsama yakın bir ödeneğin erişimini gösteriyor. Evrensel yardım, uygun yaş grubundaki geniş kesimlere sunulduğu için daha basit ve kapsayıcı; ancak daha fazla kamu kaynağı gerektiriyor. Gelir testine dayalı yardım, harcamaları daha fazla ihtiyaç sahibi olduğu düşünülen kişilere yönlendiriyor ama güvenilir bilgiye ve etkili bir idareye bağlı.
Birçok ülke ödemelerini enflasyona göre ayarlıyor. Bazıları da insanlar daha uzun yaşadıkça sistemlerin mali istikrarını korumak için uygunluk yaşlarını yaşam beklentisine bağlıyor. Malezya, kamu kaynaklarını ve idari kapasitesini göz önünde bulundurarak bu yaklaşımlardan yararlanabilir.
Uygunluk yaşlarının yükseltilmesi siyasi ve toplumsal açıdan hassasiyet taşıyor. Mevcut kurallar belirlenirken Malezyalılar bugünkünden daha kısa ve sağlıksız yaşarken, şimdi daha uzun ve sağlıklı bir ömür sürüyor. Politika yapıcıların reformların hızı, desteğin yeterliliği ve kamu güveni arasında denge kurması gerekiyor.
Kapsamın aynı zamanda genişletilmesi, mevcut yararlanıcıların olumsuz değişikliklerden korunması ve ödemelerin enflasyona ayak uyduracağının açıklanması, güvenin sürdürülmesine katkıda bulunabilir. Şeffaf bir endeksleme kuralı, ailelerin ileri yaşlara yönelik planlama yaparken daha fazla güvenceye sahip olmasını da sağlar.
Gelir güvencesinin yanı sıra yaşlılara yönelik sağlık hizmetleri ve bakım hizmetleri de geliştirilmelidir. Penang'ın Kepala Batas bölgesinde Retirement Fund Inc desteğiyle yürütülen yeni bir destekli yaşam projesi, düşük gelirli yaşlıların ihtiyaçlarını karşılamak için konut ve bakım hizmetlerinin mali destekle birlikte nasıl geliştirilebileceğini gösteriyor.
Önemli tarihler ve uygulama kararları
Malezya'nın karşı karşıya olduğu zorluk, bugünkü birikim eksikliğinden bir nesil içinde çok daha yaşlı bir nüfusa uzanıyor. Önemli tarihler ve tahminler bu dönüşümün boyutunu ortaya koyuyor:
- 2023: 55 yaşına giren EPF üyelerinin neredeyse yarısının birikimi 10 bin ringgitin altındaydı.
- 2026: Hükümetin bütçesinde yaşlılara yönelik sosyal yardım için 1,26 milyar ringgit ayrıldı; yaklaşık 180 bin kişinin yardımdan yararlanması bekleniyor.
- 2045: 65 yaş ve üzerindekilerin nüfusun yüzde 14'ünü oluşturacağı tahmin ediliyor. Böylece Malezya, 2040'ların ortasında yaşlı toplum statüsüne geçecek.
- 2056: 65 yaş ve üzerindekilerin payının yaklaşık yüzde 20'ye, yani her beş kişiden birine ulaşacağı tahmin ediliyor.
Ulusal Yaşlanma Gündemi, nüfusun yaşlanması daha da hızlanmadan emeklilik güvencesini güçlendirmek için bir politika çerçevesi sunuyor. Dünya Bankası'nın belirlediği öncelikler arasında en düşük yüzde 40'lık hane kesimine kapsamı genişletmek, endeksleme formülü belirlemek, gelir eşiklerini güncellemek ve yaşam beklentisine bağlı uygunluk yaşının aşamalı olarak yükseltilmesini planlamak yer alıyor.
Uygulama, kurallar kadar önemli olacak. Daha güçlü bilgilendirme çalışmaları, yaşlıların erken başvuru yapmasına ve destek kesintilerinin önlenmesine yardımcı olabilir. Birbiriyle bağlantılı veri tabanları yardımdan dışlanmayı azaltabilir ve uygunluk kontrollerini kolaylaştırabilir.
Yardım tutarlarının yeterliliği, destekten yararlanma oranı ve yaş gruplarına göre yoksulluğun düzenli olarak izlenmesi, reformların ihtiyaç sahiplerine ulaşıp ulaşmadığını ve yeterli destek sağlayıp sağlamadığını gösterebilir. Bağımsız değerlendirmeler, program kurallarının sonraki düzenlemelerine yön verebilir.
Daha güçlü bir sosyal emekli aylığı, EPF ve kamu çalışanlarının emekli aylıklarını tamamlayacaktır. Amacı, yaşlılığa az ya da hiç birikimle ulaşan ve emeklilik parası yaşamlarının sonuna ulaşmadan tükenen kişilerin gelir açığını kapatmak olacaktır.
Öne Çıkanlar
- Malezya'da 65 yaş ve üzerindekilerin yüzde 10'undan azı hedefli bir sosyal emekli aylığı alıyor; Bantuan Warga Emas yaşlıların yaklaşık yüzde 4'üne ulaşıyor.
- Bantuan Warga Emas, uygun görülen yararlanıcılara ayda 600 ringgit ödüyor; Sumbangan Tunai Rahmah ise yaşlıların yaklaşık yüzde 60'ına ulaşıyor.
- Malezya'da 65 yaş ve üzerindekilerin nüfus içindeki payının 2045'te yüzde 14'e, 2056'da ise yaklaşık yüzde 20'ye ulaşacağı tahmin ediliyor.
- 2023'te 55 yaşına giren EPF üyelerinin neredeyse yarısının birikimi 10 bin ringgitin altındaydı. Dünya Bankası, emeklilik için yaklaşık 250 bin ringgit gerektiğini tahmin ediyor.
- Çalışma çağındaki nüfusun yalnızca yaklaşık yüzde 42'si resmî bir emeklilik düzenlemesine katkıda bulunuyor.
- Dünya Bankası, hanelerin en düşük yüzde 40'ından başlayarak sosyal emekli aylığı kapsamının genişletilmesini ve yardımların enflasyona bağlanmasını öneriyor.
- Banka, sosyal emekli aylığı için uygunluk yaşının en az 65 olmasını ve EPF'den para çekme yaşının aşamalı olarak 65-70 aralığına yükseltilmesini öneriyor.
- 2026 bütçesinde yaşlılara yönelik sosyal yardım için 1,26 milyar ringgit ayrıldı ve yaklaşık 180 bin kişinin bu destekten yararlanması bekleniyor.