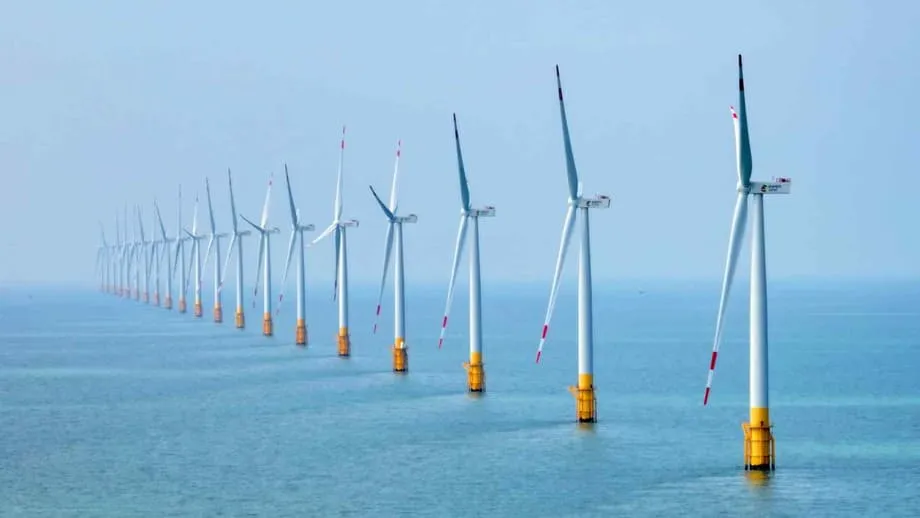
Çin'in kıyı bölgelerindeki genişlemesi ülkeyi küresel büyümenin merkezine taşıyor
Çin'in 2030'a kadar dünyada kurulacak yeni açık deniz rüzgar enerjisi kapasitesinin yaklaşık yarısını oluşturması bekleniyor. Önde gelen bir enerji danışmanlık şirketi, o yıl itibarıyla dünya genelinde işletmedeki açık deniz rüzgarı kapasitesinin yaklaşık yüzde 45'inin Çin'de bulunacağını öngörüyor. Eyaletlerin hedefleri arasında Guangdong'un toplam yaklaşık 66,9 gigavat kapasiteli 23 açık deniz rüzgar çiftliği planı ile ulusal petrol şirketi CNOOC'un 2030'dan önce Hainan açıklarında devreye almayı hedeflediği 1,5 gigavatlık proje yer alıyor.
İçindekiler
- Çin'in kıyı bölgelerindeki genişlemesi ülkeyi küresel büyümenin merkezine taşıyor
- Küresel kapasite rakamları ne gösteriyor?
- Politika ve fabrikalar projelerin rekabet gücünü nasıl koruyor?
- Eyalet planları Jiangsu'dan Hainan'a uzanıyor
- ABD'deki aksaklıklar ve Avrupa'nın yatırımları yeniden düzenlemesi
- Şanghay açık deniz rüzgarını denizin altında kullanıyor
- 24 megavatlık ilk aşamadan daha büyük bir hedefe
- Kaynak çok büyük, şebekenin de buna ayak uydurması gerekiyor
- Daha derin sular yeni mühendislik seçeneklerini gündeme getiriyor
- 2030'a kadar yapılması gerekenler
- Öne Çıkanlar
28 Ekim 2025 itibarıyla bu öngörüler, birçok hükümetin temiz elektrik ve enerji güvenliği açısından vazgeçilmez gördüğü bir teknoloji alanındaki yeni inşaat dalgasının merkezine Çin'i yerleştiriyor. Devlet desteği, yerli üreticilerin düşük maliyetli türbinleri ve doğu kıyısı boyunca uzanan geniş proje havuzu, büyümeyi hızlandırıyor.
Çin'in ivmesi, başka bölgelerdeki daha istikrarsız tabloyla tezat oluşturuyor. Enflasyon, yüksek faiz oranları ve iptal edilen projeler bazı pazarlarda ilerlemeyi yavaşlattı. Çin'in yerleşik tedarik zinciri, üretim ölçeği ve politikadaki süreklilik maliyetlerin rekabetçi kalmasına yardımcı olurken, şebeke işletmecileri kıyıdaki rüzgar çiftliklerini ağır sanayinin ve büyüyen dijital altyapının bulunduğu bölgelere bağlıyor.
Açık deniz rüzgarı, ileri imalat ve veri merkezleri dahil kıyıdaki teknoloji kümeleri için de bir elektrik kaynağı haline geliyor. Şanghay'ın Lin gang Özel Bölgesi somut bir örnek sunuyor: deniz altındaki veri merkezinin ilk aşamasında yaklaşık 24 megavat güç kapasitesi bulunuyor ve tesisin elektriğini neredeyse tamamen yakındaki açık deniz rüzgar çiftliklerinden alması planlanıyor.
Sanayi talebi, hükümet hedefleri ve yerli üretim birbirini güçlendiriyor. Proje geliştiricilerin elektriğe ihtiyaç duyan müşterileri, planlamacıların ilerletilecek büyük kıyı projeleri, tedarikçilerin ise bunları inşa etmek için gereken fabrikaları ve bileşenleri var.
Küresel kapasite rakamları ne gösteriyor?
Uluslararası sektör verilerine göre, 2024'te 8 gigavatlık kapasitenin şebekeye bağlanmasının ardından, dünyada işletmedeki açık deniz rüzgarı filosunun toplam kapasitesi yıl sonunda yaklaşık 83 gigavata ulaştı. Gigavat, üretim kapasitesini ölçen bir birimdir. Gerçekte üretilen elektrik miktarı, türbinlerin ne sıklıkta çalıştığına ve rüzgarın gücüne bağlıdır.
Hükümet ihalelerinde gelecekte kurulacak kapasite için rekor düzeyde tahsis yapıldı ve dünya genelinde yaklaşık 50 gigavatlık projenin inşaatı sürüyor. İhaleler, hükümetlerin proje geliştiricileri seçmesine ve projelerle üretilecek elektriğin koşullarını belirlemesine olanak tanıyor. Bir projenin ihale sonucunda kazanılması, inşaat ve şebeke bağlantısı gerektiren geliştirme sürecini başlatıyor.
Öngörüler, yıllık açık deniz rüzgarı kurulumlarının 2020'lerin ortasında tek haneli gigavat düzeyinden 2030'da yaklaşık 34 gigavata yükselmesine işaret ediyor. 2024'te şebekeye bağlanan 8 gigavatla karşılaştırıldığında, bu yıllık kapasite artışının dört kattan fazla olması anlamına geliyor. Öngörülen genişleme, proje havuzuyla birlikte fabrikaların, limanların ve elektrik şebekelerinin de büyümesi gerekeceğini gösteriyor.
Çin, birkaç yıldır açık deniz rüzgarı kurulumlarında en büyük ülke konumunda. 2023 ortalarında ülkede işletmedeki açık deniz rüzgarı kapasitesi 31 gigavatı aşmış, böylece Çin diğer ülkeleri geride bırakmıştı. Yakın vadeli büyüme Çin ve Avrupa'da yoğunlaşırken Japonya ve Güney Kore, on yılın ilerleyen dönemlerinde beklenen projeler için politika çerçevelerini geliştiriyor ve şebekelerini güçlendiriyor.
Çin'in konumuna ilişkin iki öngörü farklı ölçümleri temel alıyor. Yeni eklemelerin yaklaşık yarısı ifadesi, 2030'a kadar olan dönemde inşa edilecek kapasiteyi anlatıyor. Kümülatif kapasitenin yaklaşık yüzde 45'i ise eski projeler dahil, 2030'da dünya genelinde işletmede olacak toplam kapasite içindeki Çin payını ifade ediyor.
Küresel yıllık kurulumlar 30 gigavatın düşük ila orta 30'lu seviyelerine ulaşır ve Çin her yıl çift haneli gigavat düzeyinde kapasite eklemeyi sürdürürse, diğer bölgeler büyürken Çin de yüksek bir payı koruyabilir. Her iki öngörü de küresel rüzgar enerjisi hedeflerinde Çin'deki inşaat faaliyetlerinin merkezi bir rol oynayacağına işaret ediyor.
Politika ve fabrikalar projelerin rekabet gücünü nasıl koruyor?
Çin'in enerji planlamacıları yatırımlara yön vermek için beş yıllık planlardan, ihalelerden ve şebeke bağlantısı zorunluluklarından yararlandı. Açık deniz rüzgarı projelerinin inşası ve şebekeye bağlanması birkaç yıl sürebildiğinden, politikalardaki netlik önem taşıyor. İstikrarlı kurallar, geliştiricilerin ve kredi kuruluşlarının bu dönem boyunca finansman risklerini değerlendirmesine yardımcı oluyor.
Son politika değişiklikleri, yenilenebilir elektrik fiyatlarının piyasa yoluyla belirlenmesini teşvik ediyor. Amaç, finansman bulabilme anlamındaki bankability düzeyini iyileştirirken geliştiricilere elektrik şebekesinin ihtiyaçlarıyla daha uyumlu teşvikler sunmak. Fiyatlar, rüzgar enerjisi üretiminin yüksek olduğu zamanlarda elektrik kullanımını veya depolamayı teşvik edebilir.
Dünya genelindeki rüzgar türbini fabrikaları 2023'te yaklaşık 170 ila 180 gigavatlık ekipman üretebilecek kapasitedeydi ve Çin başlıca üretim merkeziydi. Bu sanayi altyapısı; kanatları, kuleleri ve türbinlerin tepesindeki ekipmanları barındıran nacelle adı verilen gövdeleri kapsıyor. Açık deniz temelleri ve kablolarının tedariki de giderek artıyor.
Çinli türbin üreticileri daha büyük makineler piyasaya sürdü. Her türbinden daha fazla kapasite elde edilmesi, bir rüzgar çiftliğinin ihtiyaç duyduğu ünite sayısını azaltarak megavat başına kurulum ve bakım maliyetlerini düşürebiliyor. Proje geliştiriciler, proje tasarımı, kurulum gemileri ve liman lojistiğindeki iyileştirmelerden de yararlanıyor; böylece yatırdıkları her yuan karşılığında daha fazla kapasite elde edebiliyorlar.
Yerli türbin üreticileri arasındaki rekabet, yoğun bileşen tedarikçisi ağı ve kıyıdaki inşaat sahalarına yakınlık fiyatların düşük kalmasına yardımcı oluyor. Daha kısa geliştirme süreleri ve giderek büyüyen bileşenleri elleçleyebilen yerleşik limanlar da maliyetleri azaltıyor. Bu avantajlar birlikte ihale tekliflerini düşürüyor ve küresel finansman koşulları zorlaşsa da projelerin ilerlemesine yardımcı oluyor.
Bu tasarruflar, bir enerji santralinin ömrü boyunca inşaat ve işletme maliyetlerinin tamamını ürettiği elektriğe dağıtarak hesaplayan seviyelendirilmiş elektrik maliyetini düşürüyor. Bazı Batı pazarlarında faiz oranları yükselip döviz kurları dalgalanırken Çin'in maliyet avantajı büyüdü.
Eyalet planları Jiangsu'dan Hainan'a uzanıyor
Çin'in işletmedeki açık deniz rüzgarı kapasitesinin yaklaşık dörtte üçü Jiangsu, Guangdong ve Fujian'da yoğunlaşıyor. Proje havuzu artık Zhejiang ve Shandong'daki büyük planlarla kuzeye ve güneye doğru genişlerken Hainan Adası açıklarında da yeni faaliyetler görülüyor.
Guangdong'un hedefleri özellikle büyük. Eyaletin planlama belgeleri ve akademik değerlendirmeler, 2030'a kadar toplam yaklaşık 66,9 gigavat kapasiteli 23 açık deniz rüzgar çiftliği planlandığını gösteriyor. Guangdong, Güney Çin Denizi'ndeki güçlü rüzgar kaynaklarının yakınında bulunan önemli bir imalat ve teknoloji merkezi. Bu konum, proje geliştiricilere hem zengin bir enerji kaynağına hem de büyük elektrik tüketicilerine erişim sağlıyor.
Daha önceki yol haritalarında Fujian, Shandong, Zhejiang ve Jiangsu, her biri birkaç gigavatlık potansiyel kapasiteye sahip açık deniz rüzgarı üretim üsleri olarak belirlenmişti. CNOOC da faaliyetlerini artırıyor; Hainan'daki CZ7 bölgesinde yer alan 1,5 gigavatlık projesini 2030'dan önce devreye almayı hedefliyor.
Guangdong'un planlanan genişlemesi, sanayi kümelerine ve veri işlemeye bağımlı işletmelere temiz elektrik sağlayacak. Bunun için güçlü şebeke bağlantıları, elektriği gece dahil ihtiyaç duyulan saatlere aktarabilen depolama sistemleri ve büyük bileşenlerin düzenli akışını sağlayabilecek eşgüdümlü limanlar gerekiyor.
Başlıca kilometre taşları birkaç yıla yayılıyor:
- 2023 ortalarında Çin'de işletmedeki açık deniz rüzgarı kapasitesi 31 gigavatı aşmıştı.
- 2024 sonu itibarıyla, o yıl şebekeye bağlanan 8 gigavat dahil, küresel açık deniz rüzgarı kapasitesi yaklaşık 83 gigavata ulaştı.
- 2025'e kadar olan dönemi kapsayan önceki Çin yol haritalarında, kıyıdaki bazı eyaletler açık deniz rüzgarı üretim üsleri olarak belirlendi.
- 2026-2030 döneminde sektör hedefleri, Çin'in her yıl en az 15 gigavat açık deniz rüzgarı kapasitesi eklemesini öngörüyor.
- CNOOC, 2030'dan önce Hainan'daki 1,5 gigavatlık CZ7 projesini devreye almayı hedefliyor.
- Guangdong'un planları, 2030'a kadar 23 açık deniz rüzgar çiftliğinde toplam yaklaşık 66,9 gigavat kapasiteye işaret ediyor.
ABD'deki aksaklıklar ve Avrupa'nın yatırımları yeniden düzenlemesi
Bir zamanlar açık deniz rüzgarını hızla yaygınlaştırması beklenen ABD, politika değişiklikleri, artan maliyetler ve hukuki itirazlarla karşı karşıya kaldı. Bazı kısıtlamalar kaldırılmadan önce, Kuzeydoğu'daki önemli projeler için çalışmaları durdurma talimatları verildi. Yenilenebilir enerji yatırımları 2025'in başlarında keskin biçimde düştü ve proje geliştiriciler ABD pazarındaki risklerini yeniden değerlendirdi.
Bu aksaklıklar inşaatı yavaşlattı ve kısa vadede yapılacak ihalelere duyulan güveni zayıflattı. Açık deniz projeleri, elektrik satışları başlamadan önce önemli harcamalar gerektiriyor. Bu nedenle inşaat izinlerindeki değişiklikler, borçlanma maliyetleri ve beklenen gelirler yatırım kararlarını etkiliyor.
Avrupalı yatırımcılar, başarısız ihalelerin ve maliyet artışlarının ardından sermayelerini başka alanlara yönlendirdi ve daha öngörülebilir kurallar talep etti. Politika yapıcılar ayrıca kanat, nacelle, kule ve kablo üretimine yönelik yerli fabrikaları destekleyerek Çin'den yapılan ithalata bağımlılığı azaltmaya çalışıyor.
Batılı türbin platformları için temel bileşenleri üreten imalat tesislerinin önemli bir bölümü Çin'de bulunuyor. Tüketici maliyetlerini artırmadan bu üretimi hızla başka yerlere taşımak zor. Hükümetler ekipman maliyetini kaliteyle ve tek tek fabrikalarda ya da nakliye güzergahlarında sorun yaşandığında tedarikin sürdürülmesiyle dengelemek zorunda.
Coğrafi açıdan daha çeşitli bir üretim ağı darboğazları azaltabilir; ancak Çin'in geniş üretim kapasitesini kısa sürede ikame etmek zor. Hükümetlerin, geliştiricilerle elektrik alıcılarının riskleri daha dengeli paylaşmasını sağlayacak şekilde ihale kurallarını değiştirmesi, ayrıca inşaat takvimlerini destekleyecek limanlara, şebekelere ve iş gücü eğitimine kaynak ayırması bekleniyor.
Şanghay açık deniz rüzgarını denizin altında kullanıyor
Şanghay'ın Lin gang Özel Bölgesi, açık deniz rüzgarını hızla büyüyen bir başka elektrik tüketicisi olan dijital altyapıyla buluşturuyor. Deniz altındaki veri merkezinin ilk aşamasında yaklaşık 24 megavat güç kapasitesi bulunuyor ve tesisin elektriğini neredeyse tamamen yakındaki açık deniz rüzgar çiftliklerinden alması planlanıyor.
Sunucu modülleri denize batırılıyor ve çevrelerindeki su soğutma için kullanılıyor. Böylece klima için gereken elektrik önemli ölçüde azalıyor. Veri merkezlerindeki bilgisayarlar çalışırken ısı üretiyor; dolayısıyla ekipmanların güvenilir biçimde çalışmasını sağlamak için soğutma büyük önem taşıyor.
Yüklenicilerden biri olan Shanghai Hicloud Technology'nin genel müdürü Su Yang, deniz ortamının soğutma ihtiyacını nasıl azalttığını anlattı.
Deniz suyu doğal bir soğutma sistemi işlevi görüyor ve soğutma için gereken enerji miktarını yüzde 10'un altına indiriyor.
Sistem, güç kullanım etkinliği oranının 1,15'i aşmayacağı şekilde tasarlandı. Bu ölçüt, bir tesisin toplam elektrik tüketimini bilgisayar ekipmanlarının kullandığı elektrikle karşılaştırıyor. Oranın 1,15 olması, toplam tüketimin bilgi işlem yükünün 1,15 katı olduğu; kalan enerjinin ise soğutma ve diğer destek işlevlerinde kullanıldığı anlamına geliyor. Karadaki tipik tesisler çoğu zaman büyük ölçüde klimaya dayanıyor.
Bir diğer yüklenici olan Shenergy Group'un başkanı Huang Dinan, bölgedeki rüzgar kaynağını ve işletme açısından değerini anlattı.
Doğu Çin Denizi, yılda 3.000 saati aşan kullanım süresiyle eşsiz açık deniz rüzgarı kaynaklarına sahip.
24 megavatlık ilk aşamadan daha büyük bir hedefe
Şanghay projesinin ortakları, rüzgar enerjisiyle çalışan ve yaklaşık 500 megavat kapasiteli çok daha büyük bir deniz altı veri merkezi kurmak için anlaşma imzaladı. Bu, ilk aşamadaki 24 megavatın yaklaşık 21 katına denk geliyor ve önerilen genişlemenin boyutunu ortaya koyuyor.
Bir pilot projeden bu ölçekte bir sisteme geçiş, dikkatli mühendislik çalışmaları ve işletme deneyiminden çıkarılacak dersler gerektiriyor. Açık deniz rüzgarı, günün her saati düşük karbonlu elektriğe ihtiyaç duyan veri merkezleri ve sanayi parklarıyla giderek daha fazla bütünleşiyor. Bu da güvenilir elektrik arzını ve ekipmanların güvenilirliğini gelişimin merkezine taşıyor.
Third Harbor Engineering'in başkanı Wang Shifeng, daha geniş çaplı kurulumun önce işletme süreçlerinin iyileştirilmesine ve güvenilirliğin kanıtlanmasına bağlı olduğunu söyledi.
Daha geniş çaplı uygulamaya geçmeden önce işletme ve bakım süreçlerinin iyileştirilmesi ve teknolojinin güvenilirliğinin kanıtlanması gerekiyor.
Önerilen 500 megavatlık tesis için herhangi bir tamamlanma tarihi açıklanmadı. Anlaşma bir hedef ortaya koyarken Wang'ın sözünü ettiği işletme çalışmaları, projeyi büyütmeye yönelik bir sonraki somut adımı oluşturuyor.
Kaynak çok büyük, şebekenin de buna ayak uydurması gerekiyor
Araştırmacılar, Çin'in açık deniz rüzgarı kaynaklarının teknik açıdan yılda yaklaşık 17,5 petavat saat elektrik üretme potansiyeli taşıdığını tahmin ediyor. Bu miktar, ülkenin mevcut ulusal elektrik tüketiminin iki katından fazla. Teknik potansiyel, bir kaynağın teknik sınırlar dahilinde üretebileceği miktarı ifade ediyor; gerçek üretim ise projelerin inşa edilmesine ve ürettikleri elektriğin müşterilere ulaştırılmasına bağlı.
Araştırmalar ayrıca, yüzyıl ortasına kadar sürdürülecek yatırımların kıyı bölgelerinde kömür kullanımını önleyebileceğini ve yıllık emisyonları yaklaşık 294 milyon ton karbondioksit eşdeğeri azaltabileceğini öngörüyor. Karbondioksit eşdeğeri, farklı sera gazlarının ısınma etkisini ortak bir ölçüyle ifade ediyor. Öngörülen azalma, ülkelerin çoğunun toplam yıllık emisyonundan daha yüksek.
Büyük miktarda açık deniz rüzgarı elektriğini şebekeye ulaştırmak için iletim hatları, yenilenmiş trafo merkezleri, dijital kontroller ve depolama sistemleri gerekiyor. Türbinlerin üretebileceği elektriğin şebeke ya da talep tarafından karşılanamadığı için kullanılmaması kısıntı olarak adlandırılıyor. Elektriğin verimli biçimde taşınması ve daha sonra kullanılmak üzere depolanması bu israfı azaltabilir.
Çin'in yenilenebilir elektrik fiyatlarını piyasa koşullarına göre belirlemeye yönelmesi, esnek talebi ve rüzgar enerjisi üretimindeki değişimleri dengeleyen depolama sistemlerini ödüllendirebilir. Uluslararası kuruluşlar, rüzgarın güneş enerjisinden sonra başlıca kaynaklardan biri haline gelmesiyle yenilenebilir enerjinin elektrik üretimindeki payının 2030'a kadar düzenli biçimde artmasını bekliyor.
Daha derin sular yeni mühendislik seçeneklerini gündeme getiriyor
Çin'deki açık deniz türbinlerinin çoğu, nispeten sığ sularda deniz tabanına sabitlenmiş temeller üzerinde duruyor. Yüzer platformlar, daha güçlü rüzgarların bulunduğu derin denizlere ulaşmayı sağlayarak geliştiricilerin kıta sahanlıklarının ötesinde proje kurabileceği alanları genişletiyor.
Yüzer rüzgar enerjisi, küresel kapasite içinde yüzlerce megavatla ölçülen küçük bir paya sahip. Çin'deki bazı geliştiriciler ve araştırma enstitüleri tasarımları test ediyor. Üretim arttıkça maliyetlerin düşmesi, açık denizdeki daha derin bölgeleri erişilebilir hale getirebilir.
Devlet destekli geliştiriciler kıyıya yakın sulardan daha derin bölgelere yönelirken, petrol ve gaz şirketleri Hainan CZ7 gibi büyük projelerle pazara giriyor. Şebeke işletmecileri, elektriği kentlere ve sanayi merkezlerine taşımak için yeni deniz altı bağlantılarına ve karadaki daha güçlü şebekelere yatırım yapıyor.
2030'a kadar yapılması gerekenler
Küresel sektörün, maliyet baskılarının ardından yıllık büyüme toparlanırken 2030'da 30 gigavatın üzerinde açık deniz rüzgarı kapasitesini şebekeye bağlaması bekleniyor. Geliştiriciler ve hükümetler, riskleri daha dengeli dağıtmak, maliyetler değiştikçe sözleşme fiyatlarını güncellemek ve uzun yıllar boyunca finansmanı destekleyecek elektrik alım anlaşmaları sağlamak için ihaleleri yeniden tasarlıyor.
Limanlar, kablo fabrikaları ve kurulum gemileri de bu planlara ayak uydurmalı. Çin'de eyaletlerin proje havuzları Guangdong, Jiangsu, Fujian, Zhejiang, Shandong ve Hainan'da yeni bir inşaat dalgasına işaret ediyor. 2026-2030 döneminde her yıl en az 15 gigavat yeni açık deniz kapasitesi ekleme hedefinin tutturulması, Çin'i küresel inşaat faaliyetlerinin başlıca dayanaklarından biri haline getirecek.
Yüksek faiz oranları ile ekipman veya bileşen kıtlığı teklif fiyatlarını yükseltebilir. İletim hatlarındaki gecikmeler yeni kapasitenin devreye girmesini engelleyebilir. Yerli üretim ekipman zorunluluğu bazı pazarlarda maliyetleri artırsa da yerel becerilerin gelişmesini sağlayabilir. Türbin tasarımı, temeller ve işletme alanlarındaki iyileştirmeler harcamaları kontrol altında tutmanın yollarını sunuyor.
Çin'in on yılın sonuna kadarki konumu, geniş proje havuzunu üretim kapasitesi ve elektrik şebekelerinin desteğiyle işletmedeki rüzgar çiftliklerine dönüştürmesine bağlı. Projeler takvime uygun ilerlerse kıyıdaki talep, politika sürekliliği ve rekabetçi ekipman maliyetlerinin birleşimi ülkeyi açık deniz rüzgarı genişlemesinin merkezinde tutacak.
Öne Çıkanlar
- Çin'in 2030'a kadar küresel ölçekte kurulacak yeni açık deniz rüzgarı kapasitesinin yaklaşık yarısını oluşturması ve o yıl kümülatif kapasitenin yaklaşık yüzde 45'ine sahip olması bekleniyor.
- Küresel açık deniz rüzgarı kapasitesi 2024'te yaklaşık 83 gigavata ulaştı; yıllık kurulumların 2030'da yaklaşık 34 gigavata çıkması öngörülüyor.
- Guangdong'un planları, 2030'a kadar toplam yaklaşık 66,9 gigavat kapasiteli 23 açık deniz rüzgar çiftliğine işaret ediyor.
- CNOOC, 1,5 gigavatlık Hainan CZ7 projesini 2030'dan önce devreye almayı hedefliyor.
- Çinli sektör temsilcilerinin hedefleri, 2026-2030 döneminde her yıl en az 15 gigavat yeni açık deniz kapasitesi eklenmesini öngörüyor.
- ABD'deki projeler politika ve maliyet baskılarıyla karşı karşıya; Avrupa ise daha öngörülebilir yatırım kuralları ve yerli üretim arıyor.
- Şanghay'daki deniz altı veri merkezinin ilk aşaması yaklaşık 24 megavat güç kapasitesine sahip; ortaklar yaklaşık 500 megavatlık daha büyük bir tesis kurmayı hedefliyor.
- Araştırmalar, yüzyıl ortasına kadar Çin'in kıyı bölgelerinde yıllık emisyonların yaklaşık 294 milyon ton karbondioksit eşdeğeri azaltılabileceğini öngörüyor.
- Proje planlarını kullanılabilir elektriğe dönüştürmek için şebeke iyileştirmeleri, depolama sistemleri, limanlar, kablolar ve kurulum gemileri hayati önem taşıyor.