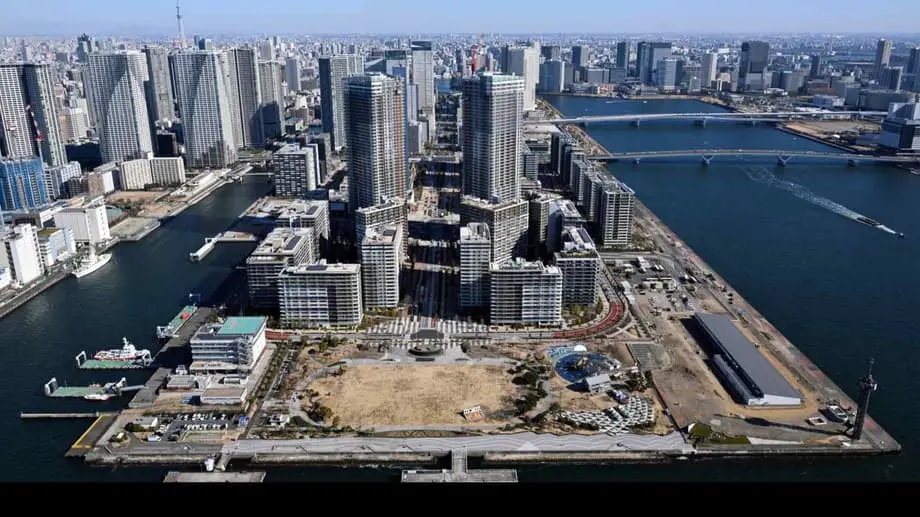
Tokyo'da mevcut dairelere daha fazla alıcı yöneliyor
Büyük Tokyo bölgesinde Haziran 2025'te 4.299 adet ikinci el daire satışı gerçekleşti. Bu, bir yıl öncesine göre yüzde 31,9 artış anlamına geliyor. Yeni daire arzının daralması ve fiyatların yükselmesi, daha fazla alıcıyı ikinci el konutlara yöneltti. Metrekare başına ortalama satış fiyatı yüzde 6,9 artışla 833.400 yene ulaştı ve yıllık fiyat artışı üst üste 62'nci ayda da sürdü.
İçindekiler
- Tokyo'da mevcut dairelere daha fazla alıcı yöneliyor
- Neden daha az yeni konut piyasaya çıkıyor?
- Yeni konut fiyatlarındaki düşüşün arkasında farklı bir satış dağılımı vardı
- İkinci el konut fiyatları yıllardır yükseliyor
- Satışlardaki artış merkez Tokyo'nun ötesine yayılıyor
- Fiyat farkı ailelerin tercihlerini şekillendiriyor
- Deprem standartları ve onarımlar satın alma kararını etkiliyor
- İyi yönetim eski bir evi daha cazip kılabiliyor
- Lüks alımlar ve yabancı talebi üst segmenti yükseltiyor
- Faizler yükselirken ipotek kredisi rekabeti alıcıları destekliyor
- Arz, ücretler ve yen yılın geri kalanına yön verecek
- Öne Çıkanlar
Doğu Japonya Gayrimenkul Bilgi Ağı'nın (REINS) verileri, piyasadaki baskının yayıldığını gösteriyor. Ortalama işlem değeri yaklaşık 52,09 milyon yen oldu. Satışa sunulan konut stoku, yeni ilanların hafifçe artmasına rağmen yüzde 0,7 azalarak 44.428 daireye geriledi. Böylece aylık düşüş üst üste 14'üncü aya taşındı.
Yeni konutlar, özellikle Tokyo'nun 23 özel ilçesinde çok pahalı hale geldi. Yeni inşa edilen dairelerin ortalama fiyatı üst üste ikinci yılda 100 milyon yeni aşarak Mart 2025'e kadarki 12 aylık dönemde yaklaşık 116,3 milyon yene ulaştı. Merkez ilçelerde yeni dairelerin metrekare fiyatı 1,7 milyon yene yaklaştı.
Eskiden yeni konut almayı planlayan aileler giderek daha fazla mevcut konut arıyor. Arsa ve inşaat maliyetlerinin yükselmesi, yeni projelerin azalması ve yerli ve yabancı alıcıların talebi seçenekleri daralttı. Bu yönelim, ikinci el piyasasındaki rekabeti artırıyor ve alım işlemlerinin tamamlandığı fiyatları yükseltiyor.
Tokyo'daki konut sıkışıklığı, alıcıların neleri kabul ettiğini de değiştiriyor. Hazirandaki işlemlerde ortalama daire büyüklüğü yaklaşık 62,5 metrekareyle bir yıl öncesine göre biraz daha küçüktü; binaların ortalama yaşı ise yaklaşık 27'ydi. İşe, okullara ve ulaşıma yakın kalmak isteyen haneler için daha eski veya daha küçük bir daire, ev sahibi olmayı erişilebilir tutmanın bir yolu haline geldi.
Neden daha az yeni konut piyasaya çıkıyor?
Büyük Tokyo genelinde yeni daire lansmanları 2024'te yaklaşık yüzde 17 azalarak 1973'ten bu yana en düşük seviyeye indi. Sınırlı arz 2025'te de sürdü. Müteahhitler bazı banliyö bölgelerinde daha fazla daire satışa çıkardı, ancak alıcılar bunları da almaya devam etti. Bu nedenle merkez ilçelerdeki baskı pek hafiflemedi.
Müteahhitler, ulaşım, okul ve hizmet olanakları elverişli mahallelerde uygun arsa bulmakta zorlanıyor. Merkez ilçelerde bir proje için yeterli büyüklükte araziyi bir araya getirmek karmaşık ve zaman alıcı olabiliyor. Gözde mahallelerdeki kıt arsalar, inşaat başlamadan yüksek fiyatlara satılıyor.
Malzeme, lojistik ve işçilik maliyetlerinin artmasıyla inşaat maliyetleri pandemi sırasında ve sonrasında yükseldi. İş gücü sıkıntısı da baskıyı artırdı. Bir projenin maliyetlerini karşılayıp kâr getirmesi için daha yüksek satış fiyatları gerektiğinde, bu maliyetler alıcılara sunulan fiyatlara yansıyor.
Lüks kuleler de yeni proje portföyünde daha büyük yer tutmaya başladı. Danışmanlık hizmetleri, kapsamlı olanaklar ve markalı konutlar sunan projeler, varlıklı Japon ve yabancı alıcıları hedefliyor. Yüksek standartlar ortalama fiyatları yukarı çekiyor ve piyasanın orta kesiminde ev arayan hanelerin seçeneklerini azaltıyor.
Yeni konut fiyatlarındaki düşüşün arkasında farklı bir satış dağılımı vardı
Daha geniş metropol alanda yeni dairelerin ortalama fiyatı 2024'te yaklaşık yüzde 3,5 düşerek yaklaşık 78 milyon yene geriledi. Merkez Tokyo'da ortalama fiyat yaklaşık 112 milyon yene indi. Takvim yılına dayanan bu rakamlar, 23 özel ilçede Mart 2025'e kadarki 12 aylık dönemin 116,3 milyon yenlik ortalamasından farklı bir dönemi kapsıyor.
2024'teki düşüş, 2023'teki lüks konut lansmanlarındaki sıçramanın ardından geldi. Satılan konutlar arasında son derece pahalı dairelerin payı azaldığında, arsa, işçilik ve malzeme maliyetleri yüksek kalmayı sürdürse bile ortalama fiyat düşebilir. Analistler bu değişimi, uzun vadeli yükseliş eğilimi içindeki bir duraklama olarak nitelendirdi; sınırlı arz ve artan inşaat maliyetleri fiyatları şekillendirmeye devam ediyor.
Savills Japan araştırma birimi başkanı Tetsuya Kaneko, geçici düşüşün piyasanın zirvesi olarak değerlendirilmemesi gerektiği uyarısında bulundu:
Geçici düşüşü bir zirve olarak görmemeliyiz. Özellikle genel enflasyon eğilimi ve iş gücü sıkıntısı dikkate alındığında, genel yükseliş eğilimi sürecek.
Yeni projelerde fiyatları karşılayamayan alıcılar, giderek daha fazla yenilenmiş ikinci el dairelere yöneldi. Özellikle istasyon ve okullara yakın, modern deprem standartlarını karşılayan binalarda yenilenmiş iç mekânlar, yeni bir evin sunduğu his ve işlevselliğin büyük bölümünü sağlayabiliyor.
İkinci el konut fiyatları yıllardır yükseliyor
Mevcut dairelerin fiyatları, son dönemde yeni konut arzında yaşanan sıkışıklıktan çok önce yükselmeye başlamıştı. 2022'de Tokyo metropol alanındaki ortalama satış fiyatı yaklaşık 42,76 milyon yene ulaştı ve önceki yıla göre yüzde 10'dan fazla arttı. Metrekare başına ortalama fiyat yaklaşık 672.400 yen oldu.
Önceki işlem verilerinin kapsadığı 10 yılda metrekare fiyatları yüzde 70'ten fazla arttı. Düşük borçlanma maliyetleri, şehirde yaşamaya yönelik tercih ve konut stokunun niteliğindeki istikrarlı iyileşmeler bu artışı destekledi.
Haziran 2025'teki 52,09 milyon yenlik ortalama işlem fiyatı, 2022 ortalamasından yaklaşık 9,33 milyon yen, yani yaklaşık yüzde 22 daha yüksekti. Metrekare fiyatı da 2022'deki seviyenin yaklaşık yüzde 24 üzerine çıktı. Bu karşılaştırmalar, piyasa ikinci el konutlara yöneldikçe alıcıların ne ölçüde daha fazla ödeme yaptığını gösteriyor.
Önemli tarih ve rakamlar değişimi ortaya koyuyor:
- 2022: Mevcut dairelerin satış başına ortalaması 42,76 milyon yen, metrekare başına ortalaması 672.400 yen oldu.
- 2023: Lüks konut lansmanlarındaki sıçrama, yeni dairelerin ortalama fiyatlarını yükseltti.
- 2024: Yeni daire lansmanları yaklaşık yüzde 17 düşerek 1973'ten bu yana en düşük seviyeye indi; metropol alanda yeni dairelerin ortalama fiyatı ise yaklaşık yüzde 3,5 geriledi.
- Mart 2025'e kadarki 12 ay: Tokyo'nun 23 özel ilçesindeki yeni dairelerin ortalama fiyatı yaklaşık 116,3 milyon yen oldu.
- Haziran 2025: Mevcut daire satışları 4.299'a ulaştı; metrekare fiyatları üst üste 62'nci ay yükselirken konut stoku üst üste 14'üncü ay geriledi.
Satışlardaki artış merkez Tokyo'nun ötesine yayılıyor
Büyük Tokyo'nun ikinci el piyasası Tokyo, Kanagawa, Chiba ve Saitama'yı kapsıyor. Haziran ayında dört bölgenin tamamında satışlar arttı. Bu da mevcut dairelere yönelişin başkentin en pahalı ilçeleriyle sınırlı kalmadığını gösteriyor.
Tokyo'da 2.360 işlem gerçekleşti; bu, bir yıl öncesine göre yüzde 29,8 artış demek. Kanagawa'da yüzde 40,5 artışla 1.003 satış kaydedildi. Saitama'da işlemler yüzde 47,1 artarak 509'a, Chiba'da ise yüzde 12,1 artarak 427'ye çıktı.
En hızlı büyüme Saitama'da yaşanırken, Tokyo bölgedeki 4.299 işlemin yaklaşık yüzde 55'ini oluşturdu. Rakamlar, hem başkentte hem de en yüksek fiyatlara alternatif sunan komşu illerde hareketliliğin güçlü olduğunu gösteriyor.
Yeni ilanlardaki hafif artışa rağmen konut stoku düşmeye devam etti. Ev sahipleri satışa çıkarılabilecek yeni konutları piyasaya sunmadan önce, alıcılar mevcut konutları daha hızlı satın alıyordu. Ulaşım olanakları iyi ve yenilenmiş daire arayanların seçenekleri daralırken bazıları arama alanını daha uzun yolculukları göze alacak şekilde genişletti ya da tercih ettiği mahallede daha küçük bir konutu kabul etti.
Fiyat farkı ailelerin tercihlerini şekillendiriyor
2025'in başlarında, Tokyo metropol alanında 70 metrekarelik standart bir ikinci el dairenin ortalama satış fiyatı yaklaşık 69,8 milyon yendi. 23 özel ilçedeki yeni dairelerin Mart ayına kadarki 12 aylık dönemdeki ortalaması yaklaşık 116,3 milyon yen oldu. Bu da yeni inşaat segmentinde gereken harcamanın ne kadar yüksek olduğunu ortaya koyuyor.
İkinci el konut rakamı standart büyüklükteki dairelerin satış fiyatını, yeni daire rakamı ise farklı bir coğrafi bölgedeki satılmış konutların ortalamasını ifade ediyor. Yine de alıcılar önemli bir fiyat farkıyla karşılaşıyor: Önceki 10 yıldaki işlemlerin analizi, mevcut dairelerin genellikle yeni konutlardan yaklaşık yüzde 45 daha ucuza satıldığını ortaya koydu. Bu farkın büyüklüğünü konum ve bina kalitesi değiştiriyor.
Pek çok aile üç yatak odası, en az 70 metrekarelik alan, işe ulaşılabilecek mesafede güvenli bir mahalle ve modern deprem standartlarını karşılayan bir bina istiyor. Merkez ilçelerde bu özelliklerin bir arada sunulmasının maliyeti, birçok hanenin karşılayabileceği düzeyi aştı.
Bunkyo, Setagaya ve Minato ilçeleri baskının boyutunu ortaya koyuyor. Bu büyüklükteki daha eski dairelerin fiyatları bile aile bütçelerini zorluyor. Alıcılar daha sonra dış ilçelere veya komşu illere yöneliyor ya da aynı mahallede daha küçük bir ev seçiyor.
Profesyonel yenileme şirketleri eski daireleri satın alıp yenileyerek ve yeniden satarak oturuma hazır konut arzını artırdı. Kısa işe gidiş süresine, modern iç mekânlara ve iyi bina yönetimine önem veren alıcılar için bu konutlar, daha uzaktaki büyük bir daireye alternatif sunabiliyor.
Deprem standartları ve onarımlar satın alma kararını etkiliyor
Japonya, yaygın olarak yeni standart adıyla anılan değişiklikle 1981'de sismik yönetmeliğini güncelledi. 1980'lerin başından itibaren tamamlanan binaların bu ölçütü karşılaması daha olası. Alıcılar, daha sıkı yapısal tasarım kuralları getiren 2000 tarihli Yapı Standartları Yasası güncellemesini de dikkate alıyor.
Modern standartları karşılayan daireler daha yüksek fiyatlara alıcı bulabiliyor. Diğer özellikler benzer olduğunda, 1981 standardına göre tamamlanan ve özellikle 2000 güncellemesinden sonra tasarlanan binaların metrekare fiyatı genellikle daha yüksek oluyor. Kredi veren kuruluşlar da bu binalara daha olumlu yaklaşıyor; bu durum finansmanı kolaylaştırabiliyor ve piyasaya daha fazla potansiyel alıcı çekebiliyor.
Bu standartların dışında kalan eski binalar da özellikle çok iyi konumlarda alıcı bulabiliyor. Fiyatları, ek riskleri ve olası yenileme maliyetlerini yansıtıyor. Bu nedenle yenilenmiş daire arayan alıcılar, odaların görünümünün yanı sıra binanın yapısını da değerlendiriyor.
1980'lerde ve 1990'larda inşa edilen birçok dairede büyük çaplı onarımlar yapıldı ve aktif kat malikleri birlikleri tarafından yönetiliyor. Karar verirken yaş, binanın bakımının nasıl yapıldığı ve gelecekteki çalışmaların nasıl finanse edileceğiyle birlikte değerlendiriliyor.
İyi yönetim eski bir evi daha cazip kılabiliyor
Alıcılar genellikle bir binanın onarım fonunu, bakım geçmişini, asansör durumunu ve planlı bakım çalışmalarını inceliyor. Onarım fonu, ortak bina çalışmaları için kat maliklerinden toplanan paradır. Yeterli birikim ve açık bir bakım planı, tek tek dairelerin değerini destekleyebilir.
Dış cephe çalışmaları ve su yalıtımı gibi büyük onarımları yakın zamanda tamamlayan binalar daha yüksek fiyata satılabiliyor. Alıcılar, yakın dönemde ek aidat alınma ihtimalinin daha düşük olmasını bekliyor. Ek aidat, düzenli toplanan fonların gerekli çalışmaları karşılamadığı durumlarda kat maliklerinden istenebilecek ilave ödemedir.
Metrekare konusunda taviz vermeye hazır alıcılar için yenilenmiş iç mekânlar ve güçlü bina yönetimi öncelik kazanıyor. Satış verileri, özellikle sakinlerin işe gidiş süresini kısaltabildiği istasyon yakınlarında, biraz daha eski ve küçük dairelere doğru kademeli bir yönelişe işaret ediyor.
Konumu iyi ve yenilenmiş evlerin satıcıları daha yüksek fiyatlar talep ediyor. Yakın dönemdeki benzer satışlarla uyumlu fiyatlandırılan, yenilenmiş iç mekânlara ve açık bakım kayıtlarına sahip daireler birden fazla teklif alıyor.
Kapsamlı çalışma gerektiren veya istasyonlardan uzakta bulunan evlerin satışı daha uzun sürüyor. Genel piyasada fiyatlar ve satışlar artarken bile en çok aranan dairelerle daha az cazip konutlar arasındaki fark açıldı.
Lüks alımlar ve yabancı talebi üst segmenti yükseltiyor
Harajuku yakınlarındaki butik bir projede yer alan bir çatı katı dairenin 9,5 milyar yenin üzerinde bir fiyata satıldığı ve tsubo başına fiyat bakımından ulusal rekor kırdığı bildirildi. Tsubo, yaklaşık 3,3 metrekareye denk gelen Japon alan ölçü birimidir.
Bu tür alımlar nadir olsa da varlıklı alıcıların gözde konumlar, mahremiyet ve olanaklar için ne kadar ödeme yapabildiğini gösteriyor. Ayrıca satılan dairelerin dağılımının, açıklanan ortalama fiyatları bir yıldan diğerine neden değiştirebildiğini ortaya koyuyor.
Yabancı alıcılar, özellikle pahalı daireler için merkez ilçelerde etkinliğini sürdürüyor. Yenin zayıf seyretmesi, Japonya'daki gayrimenkulleri dolar veya diğer başlıca para birimleriyle ödeme yapan alıcılar için daha ucuz hale getirerek yen geliri elde eden alıcılara kıyasla satın alma güçlerini artırıyor.
Yatırımcılar, düşük boş konut oranı, merkez ilçelerde yükselen kiralar ve Tokyo'nun güvenli bir gayrimenkul piyasası olarak tanınmasından da etkileniyor. Yabancı katılımı, lüks segmentteki talebi ve yeni projeler planlayan müteahhitlerin güvenini desteklerken aile alıcılar konum, büyüklük ve konut kredisi bütçeleriyle ilgili günlük kısıtlarla karşı karşıya kalmaya devam ediyor.
Faizler yükselirken ipotek kredisi rekabeti alıcıları destekliyor
Japonya Merkez Bankası politika faizlerini sıfıra yakın seviyelerden yükseltti, ancak ipotek kredisi maliyetleri uluslararası ölçütlere göre düşük kalmayı sürdürüyor. Flat 35 gibi yaygın sabit faizli ürünlerin oranları 2025'te yüzde 1'lik aralığın ortalarına yakın seyretti.
Bankalar konut kredisi müşterileri için rekabeti sürdürüyor. Bu rekabet, kredi faiz farklarını düşük tuttu; yani bankaların kendi fonlama maliyetlerinin üzerine eklediği marj sınırlı kaldı. Görece ucuz ipotek kredileri, metrekare fiyatları yükselirken hanelerin ikinci el daireler için bütçelerini zorlamasına yardımcı oldu.
Cushman and Wakefield Japonya araştırma birimi başkanı Mari Kumagai, rekabetin politika faizlerindeki sınırlı bir artışın borçlular üzerindeki etkisini hafifletebileceğini söyledi:
Faiz artışı olumsuz karşılanır, ancak etkisi bankalar arasındaki rekabetle sınırlanır.
Japonya Merkez Bankası, kredi kuruluşlarını spekülatif gayrimenkul faaliyetlerine yönelik riskleri yönetmeleri konusunda da uyardı. Merkez bankası yakın tarihli bir yayınında, uluslararası yatırımcıları içeren bazı gayrimenkul kredileri konusunda dikkatli olunmasını istedi:
Bankalar, burada gayrimenkul satın alan uluslararası yatırımcılara yönelik riskleri dikkatle yönetmeli.
Hane halklarına yönelik standart kredilerde kredi sıkışıklığına işaret eden bir durum görülmedi. Politika yapıcılar, gayrimenkul piyasasının seyrini ve küresel fonlama maliyetlerinin yükselmesi ya da yenin sert hareket etmesi halinde ortaya çıkabilecek riskleri izliyor. Bankaların bu riskleri nasıl yönettiği, sıradan alıcıların erişebildiği kredi koşulları kadar önem taşıyor.
Arz, ücretler ve yen yılın geri kalanına yön verecek
Analistlerin çoğu, Tokyo'da daire fiyatlarının 2025'te yükselmeyi sürdüreceğini, ancak artış hızının önceki iki yıla göre yavaşlayacağını öngörüyor. Yeni inşaat sınırlı ve borçlanma maliyetleri düşük kaldığı sürece ikinci el daire arzının dar olması bekleniyor.
Yeni proje lansmanlarındaki artış, özellikle inşaat maliyetlerinin istikrara kavuşması halinde alıcılara daha fazla seçenek sunabilir. Ancak görünüm, arzda kayda değer bir toparlanmanın ne zaman gerçekleşeceğine ilişkin bir tarih vermiyor. Piyasaya daha fazla konut girene kadar ev sahibi olmak isteyen hanelerin ikinci el daireler için rekabet etmekten başka seçeneği sınırlı kalacak.
Yen, yabancı talebini etkilemeye devam edecek. Yenin değer kazanması yabancıların piyasaya katılımını azaltabilir; daha fazla değer kaybetmesi ise gözde ilçelerdeki alımları sürdürebilir. Finansman koşullarındaki değişimler de yerli ve yabancı alıcıların harcayabileceği tutarı etkileyecek.
Ücretler, ikramiyeler ve iş güvencesi hane bütçelerini şekillendiriyor. Gelirlerin ılımlı biçimde artmayı sürdürmesi ikinci el piyasasını destekleyebilir, ancak merkez ilçelerde daha büyük daire arayan aileler karşılanabilirlik baskısıyla yüzleşmeye devam edecek.
24 Ekim 2025 itibarıyla piyasanın yönü, kalıcı talebe ve yeni konut inşaatındaki sınırlı alternatiflere bağlı kalmayı sürdürüyordu. Alıcılar büyüklük, bina yaşı ve işe gidiş mesafesi konusundaki beklentilerini değiştirirken, gözde konutların satıcıları artan rekabetten yararlanıyordu.
Öne Çıkanlar
- Büyük Tokyo bölgesinde Haziran 2025'te 4.299 mevcut daire satıldı; bu, bir yıl öncesine göre yüzde 31,9 artış demek.
- İkinci el dairelerin metrekare başına ortalama fiyatı yüzde 6,9 artarak 833.400 yene ulaştı ve yıllık artış üst üste 62 ay sürdü.
- Yeni ilanlardaki hafif artışa rağmen ikinci el konut stoku yüzde 0,7 azalarak 44.428 daireye geriledi. Bu, üst üste 14'üncü aylık düşüş oldu.
- Yeni daire lansmanları 2024'te yaklaşık yüzde 17 düşerek 1973'ten bu yana en düşük seviyeye indi.
- Tokyo'nun 23 özel ilçesindeki yeni dairelerin ortalama fiyatı Mart 2025'e kadarki 12 aylık dönemde yaklaşık 116,3 milyon yen oldu.
- Alıcılar, bütçelerine uygun konut bulabilmek için daha eski veya daha küçük daireleri kabul ediyor ve merkez ilçelerin daha uzağında arayışa giriyor.
- Bina yönetimi, onarım fonları, yenilemeler ve deprem standartları mevcut konutların cazibesini ve fiyatını etkiliyor.
- Düşük ipotek maliyetleri ve yabancı talebi alımları desteklerken Japonya Merkez Bankası gayrimenkul kredilerindeki riskleri izliyor.
- Analistler, 2025'te fiyatların muhtemelen daha yavaş bir hızla yükselmeyi sürdüreceğini öngörüyor. Yeni arz, finansman, hane gelirleri ve yen talebi şekillendirecek.