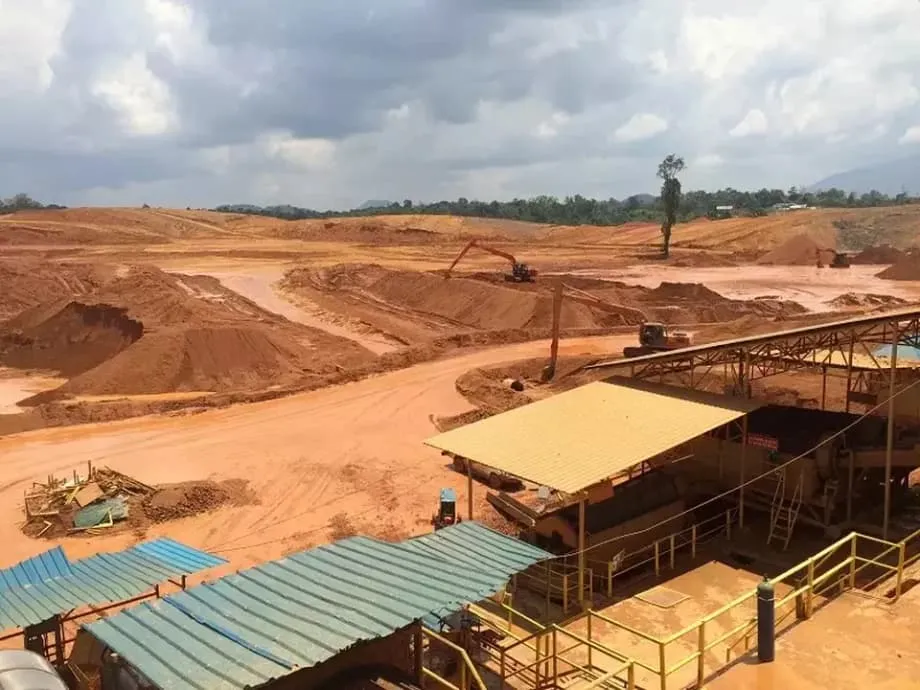
Cevher Ülkede Kalıyor, Ancak Rafineri Yatırımları Geride
Endonezya'nın boksit ihracatı yasağı, Haziran 2023'ten bu yana cevherin ülke içinde kalmasını sağladı. Ancak finansman gecikmeleri ve yurt içi fiyatlar üzerindeki anlaşmazlık, yasağın önünü açması beklenen sanayileşme hamlesini yavaşlatıyor. Kalimantan'daki yedi büyük alümina projesi gecikmiş durumda. Devlete ait maden şirketi PT Aneka Tambang (Antam) ise milletvekillerine, alıcıların 2025'te yürürlüğe giren devlet fiyatlandırma formülü kapsamında yıkanmış boksit alımını durdurduğunu söyledi.
İçindekiler
- Cevher Ülkede Kalıyor, Ancak Rafineri Yatırımları Geride
- Yasak Nasıl Gelişti?
- Kapasite Rakamları Neden Hikâyenin Farklı Yönlerini Anlatıyor?
- Madenciler Daha Az Alıcı ve Daha Düşük Fiyatlarla Karşı Karşıya
- Referans Fiyat Alıcıların Tepkisiyle Karşılaştı
- Planlanan Rafineriler Neden Tamamlanamıyor?
- İhracat Rahatlaması Gündemde, Ancak Hedef Yurt İçi İşleme
- Endonezya'nın Seçimleri Çin'i ve Küresel Alümina Piyasalarını Etkiliyor
- Nikel Örnek Oluşturuyor, Ancak Takvim Aynı Değil
- 2025-2027 Planları Neye Bağlı?
- Öne Çıkan Noktalar
19 Ekim 2025 itibarıyla hükümetin hedefi, Endonezya'yı ham mineral ihracatçısından alümina, alüminyum ve nihayetinde mamul ürün üreticisine dönüştürmek. Öncelikli zorluk, madenleri, rafinerileri, kredi kuruluşlarını ve enerji tedarikçilerini eşgüdüm içinde harekete geçirmek. Madencilerin hemen alıcılara ihtiyacı var; işleme tesisleri ise büyük yatırımlar ve yıllar süren hazırlık gerektiriyor.
Enerji ve Maden Kaynakları Bakanı Bahlil Lahadalia, yurt içi talebin yatırım yapmak için şimdiden yeterli gerekçe oluşturduğunu savunuyor. Endonezya, sanayi kapasitesi yerel ihtiyacı karşılamaya yetmediği için alüminyum ve diğer boksit türevlerini ithal ediyor. Yetkililer, aşağı akış mineral ve kömür işleme yatırımları için yaklaşık 8 milyar dolarlık hedef belirledi; son yıllarda da milyarlarca dolarlık yatırım taahhüt edildi. Aşağı akış işleme, ham maddeyi satmadan önce daha değerli bir ürüne dönüştürmek anlamına geliyor.
Bu politika, ham cevher ihracatına getirilen kısıtlamaların işleme yatırımlarını çekmeye ve ihracat değerini artırmaya yardımcı olduğu Endonezya'nın nikel deneyimini izliyor. Ancak boksit projeleri farklı bir takvimde ilerliyor. Mevcut alümina tesisleri, madencilerin çıkarabileceği cevherin tamamını işleyemiyor; kredi kuruluşları da yeni rafineri dalgasını finanse etmekte isteksiz davranıyor.
Batı Kalimantan gibi üretim bölgeleri için sonuçlar, maden istihdamını, yerel tedarikçileri ve yeni sanayi işlerinin ortaya çıkma olasılığını etkiliyor. Üreticiler açısından ise Endonezya'nın ulaşım, inşaat, elektrik iletimi, ambalaj ve elektrikli araçların hafif bileşenlerinde kullanılan alüminyumun daha fazlasını sağlayıp sağlayamayacağını belirliyor.
Yasak Nasıl Gelişti?
Endonezya'nın boksit kısıtlamalarının temelinde, minerallerin ihraç edilmeden önce yurt içinde işlenerek değer kazanmasını şart koşan 2009 tarihli Maden Kanunu bulunuyor. Hükümet, işleme tesisleri kurulurken üretimin durma noktasına gelmesini önlemek amacıyla 2017'de kısıtlamaları gevşetmeden önce, 2014'te ham mineral ihracatına yönelik geniş kapsamlı bir yasak getirmişti.
Devlet Başkanı Joko Widodo, boksit ihracat yasağının yeniden uygulanacağını 2022'nin sonlarında duyurdu. İhracat gelirlerindeki kaybın başlangıçta sıkıntı yaratacağını kabul eden Widodo, yatırım, istihdam ve daha yüksek katma değerli üretimden sağlanacak uzun vadeli kazançların bu maliyetleri aşacağını savundu. Yasak Haziran 2023'te yürürlüğe girdi ve hem işlenmemiş boksit cevherini hem de yıkanmış boksiti kapsıyor.
- 2009: Maden Kanunu, mineral ihracatından önce yurt içinde katma değer yaratılması şartını getirdi.
- 2014: Endonezya, ham mineral ihracatına yönelik kapsamlı yasak uygulamaya koydu.
- 2017: Yeni işleme tesisleri geliştirilirken hükümet kısıtlamaları gevşetti.
- 2022 sonları: Joko Widodo, boksit ihracat yasağının yeniden uygulanacağını duyurdu.
- Haziran 2023: İşlenmemiş ve yıkanmış boksit ihracatına yönelik yasak yürürlüğe girdi.
- 2025: Yurt içi referans fiyatlandırma mekanizması, madenciler ile işleyiciler arasında yeni bir gerilim kaynağı oldu.
Boksit, alüminyuma dönüşmeden önce iki temel sanayi aşamasından geçiyor. Rafineride cevher alüminaya dönüştürülüyor, ardından alümina izabe yoluyla alüminyum metaline çevriliyor. Her aşama katma değer yaratıyor; ancak ekipman, enerji ve finansman da gerektiriyor. Tüm üretim zincirinin ülke içinde kurulması, Endonezya'nın daha fazla gelir elde etmesini ve üreticilerine daha fazla malzeme tedarik etmesini sağlayabilir.
Hükümet ayrıca küresel alüminyum ve elektrikli araç tedarik zincirlerinde daha güçlü bir konum edinmek istiyor. Boksit yataklarının yakınında işleme tesisleri kurulması, Batı Kalimantan gibi yerlere yeni yatırımlar çekebilir. Politikanın başarısı, ihracat durduğunda müşterilerini kaybeden madencilerin yerine geçecek alıcılar için özel sektör sermayesinin yeterince hızlı gelmesine bağlı.
Kapasite Rakamları Neden Hikâyenin Farklı Yönlerini Anlatıyor?
Yetkililer, yılda yaklaşık 17,5 milyon ton boksit cevherini işleyebilecek kurulu kapasite bulunduğunu belirtti. Faaliyetteki dört alümina tesisinin toplam üretim kapasitesinin de yılda yaklaşık 4,3 milyon ton olduğu bildirildi. Bu rakamlar üretimin farklı aşamalarını gösteriyor: Biri tesislerin alabileceği cevher miktarını, diğeri ise üretebilecekleri rafine malzeme miktarını ölçüyor.
Dönüşüm oranı cevherin kalitesine bağlı. Bir ton alümina üretmek için çoğu zaman yaklaşık üç ila dört ton boksit gerekiyor. Bu nedenle maden üretimini doğrudan alümina üretimiyle karşılaştırmak, bir rafinerinin ne kadar ham maddeye ihtiyaç duyduğunu gözden kaçırıyor. Endonezya'nın mevcut işleme kapasitesi, cevher potansiyeline ve alümina ile alüminyum ürünlerine yönelik talebe kıyasla sınırlı kalıyor.
Endonezya yılda 20 milyon tonun çok üzerinde boksit çıkarabiliyor. Sektör birlikleri, bazı yıllarda üretim potansiyelinin yaklaşık 30 milyon tona ulaştığını belirtiyor. Bu potansiyel karşısında, faaliyetteki az sayıdaki rafineri cevherin yalnızca bir bölümünü işleyebiliyor. Analistlerin ve milletvekillerinin uyarıda bulunduğu arz fazlası da buradan kaynaklanıyor.
2025'e yönelik planlama rakamları daha sıkı bir dengeye işaret ediyor. Onaylanan maden planları 12 milyon ila 15 milyon ton üretim öngörürken, faal alümina kapasitesi yaklaşık 5,3 milyon ton olarak da belirtiliyor. Tam kapasiteyle çalışıldığında bu kapasitenin yaklaşık 16,5 milyon ton boksit gerektirmesi bekleniyor. Bir başka tahmine göre faal rafinerilerin cevher ihtiyacı 16,5 milyon ila 18,5 milyon ton arasında.
Rafinerilerin fiilî faaliyet düzeyi, anma kapasitesi kadar önemli. Üretim artırılırken birçok tesis azami kapasitesinin altında çalıştı. Bir tesisin planlanandan daha az cevher kullanması, azami kapasitesi güçlü talebe işaret etse bile madencilerin ellerinde satılmamış stok kalmasına yol açıyor. Üretim planları, rafinerilerin fiilen ne kadar malzeme satın aldığını hesaba katmalı.
Hükümet, şirketleri sekiz ilave alümina projesini tamamlamaya çağırdı. Bu projeler toplamda yaklaşık 24,5 milyon ton boksit tüketebilir ve yılda yaklaşık 8,5 milyon ton alümina üretebilir. Projelerin tamamlanması, cevhere yönelik yurt içi talebi önemli ölçüde artırarak ihracat yasağının yarattığı baskıyı azaltabilir.
Madenciler Daha Az Alıcı ve Daha Düşük Fiyatlarla Karşı Karşıya
Madencilik şirketleri, potansiyel cevher arzı ile rafinerilerin alımları arasındaki farkın mali durumlarını sıkıştırdığını söylüyor. İhracat kapalı, yurt içinde ise yalnızca birkaç alıcı var. Bu nedenle stoklar arttı, yerel fiyatlar düştü. Bazı şirketler nakitlerini korumak ve zararlarını sınırlamak için üretimi azalttı ya da faaliyetlerini duraklattı.
Batı Kalimantan ve diğer üretim bölgeleri, maden şirketlerinin bilançolarını aşan sonuçlarla karşı karşıya. Madencilik; çalışanları, yüklenicileri ve yerel tedarikçileri destekliyor. İş dünyası grupları, uzun süreli duruşların iş kayıplarına yol açabileceği ve bölge ekonomilerini zayıflatabileceği uyarısında bulunuyor. Madenciler de üretim kesintilerinin maaş ödemelerini ve toplumsal programları riske attığını söylüyor.
Sektör grupları, yurt içi boksit fiyatlarına bir taban getirilmesini önerdi. Bu yaklaşımda alümina tesisleri cevher için belirlenen asgari tutarı ödemek zorunda kalacak. Destekleyenler, yeni rafineriler inşa edilirken taban fiyatın madenlerin maliyetlerini karşılamasına yardımcı olabileceğini ve giderek düşen tekliflerin üreticileri sarsmasını önleyebileceğini savunuyor.
Yetkililer arz dengesizliğini kabul ediyor ve işleme kapasitesi artana kadar bunu yönetmenin yollarından biri olarak maden üretiminin düşürülmesini görüyor. Ancak madencilik şirketleri açısından üretimi kısıtlamak, zaten zorlu olan geçiş sürecinde gelirlerin azalması anlamına geliyor. Daha yüksek katma değer vaat eden ulusal bir sanayi stratejisi, daha önce ihracata bel bağlamış işletmeler için hemen maliyet yaratıyor.
Madencilerin faaliyetlerini sürdürebilecek kadar gelir elde etmesi, rafinerilerin ise ekonomik biçimde çalışabilmek için uygun fiyatlı ham maddeye ihtiyaç duyması nedeniyle yurt içi fiyatlandırma özellikle hassas bir konu hâline geldi. Hükümetin 2025'te referans fiyat belirleme girişimi bu gerilimi daha da belirginleştirdi.
Referans Fiyat Alıcıların Tepkisiyle Karşılaştı
Enerji ve Maden Kaynakları Bakanlığı, 2025'te mineraller ve kömür için HPM adı verilen yurt içi referans fiyatlandırma mekanizmasını devreye aldı. Devlet için adil bir değer elde etmek ve yatırımı teşvik etmek amacıyla satışların hükümet formülünün belirlediği fiyat düzeyinde ya da üzerinde yapılmasını şart koşuyor.
Büyük madencilik şirketleri, formülün rafinerilerin ödemeye razı olduğu tutarın üzerinde olduğunu söylüyor. Antam, milletvekillerine alıcıların HPM kapsamındaki boksiti satın almayı reddettiğini bildirdi ve yıkanmış boksit ile ferronikel satışlarının tamamının nisan başında durduğunu açıkladı. Şirket, aksamanın nakit akışını ve madenciliğin devlete sağladığı ödemeler olan devlet paylarını etkilediğini belirtti.
Antam Yönetim Kurulu Başkanı Nico Kanter, bir parlamento oturumunda anlaşmazlığa değinerek alıcıların referans fiyatı kabul etmediğini ve kuralın şirketler arasındaki müzakereleri kısıtladığını söyledi.
"Alıcılar ve izabe tesisleri referans fiyatı ödemek istemiyor, bu yüzden satışlar ekonomik olmaktan çıkıyor. HPM çok yüksek ve şirketler arası fiyatlandırmanın esnekliğini ortadan kaldırıyor," dedi Antam Yönetim Kurulu Başkanı Nico Kanter bir parlamento oturumunda.
Madenciler ve rafineriler, hükümetten HPM'yi gözden geçirmesini, uzun dönemli tedarik sözleşmelerinde daha geniş indirimlere izin vermesini ya da politikayı piyasa koşullarını yansıtacak aşamalı bir biçimde uygulamasını istedi. Milletvekilleri, ulusal çıkarları korumayı amaçlayan formülün işlemleri engelleyip engellemediğini bakanlıklardan incelemelerini istedi.
Daha önceki taban fiyat talebi ile sonradan HPM'ye gösterilen tepki, aynı ticari sorunu farklı yönlerden ortaya koyuyor. Üreticiler, maliyetlerini karşılayamayacak kadar düşük fiyatlara karşı korunmak istiyor. İşleyiciler ise satın almaya razı olacakları bir fiyat düzeyine ihtiyaç duyuyor. Her iki tarafın da faaliyetlerini sürdürmesi için işleyebilir bir satış fiyatının yanı sıra yeterli rafineri kapasitesi gerekiyor.
Planlanan Rafineriler Neden Tamamlanamıyor?
İşleme açığını kapatmanın önündeki başlıca engel finansman. Kalimantan'daki yedi büyük alümina projesi gecikmiş durumda ve planlanan önemli bir kapasite henüz kurulamadı. Proje geliştiricileri, hem Endonezya'daki hem de yabancı bankalardan kredi almakta zorlandıklarını bildiriyor.
Endonezya Boksit ve Demir Cevheri Girişimcileri Birliği Başkanı Ronald Sulistyanto, alümina projelerinin pahalı olduğu ve yatırımı daha hızlı geri ödeyebilen nikel projelerine kıyasla kredi kuruluşları için daha az cazip kaldığı uyarısını birçok kez yaptı. Finansman olanaklarını harekete geçirmek için politika desteği çağrısında bulundu.
"Bir boksit izabe ünitesi inşa etmek 1,2 milyar ABD doları tutarında sermaye harcaması gerektiriyor," diyen Ronald Sulistyanto, projelerin ilerlemesi için gereken finansmanı bankaların sağlamaya yanaşmadığını da ekledi.
Rafineriler için işleme ekipmanından fazlası gerekiyor. Proje geliştiricilerinin güvenilir elektrik ve ısı temini, liman erişimi, kostik soda ve diğer girdileri sağlaması gerekiyor. Madenlerin yakınında elektrik üretmek ya da istikrarlı şebeke bağlantıları kurmak başlangıç maliyetini artırıyor ve inşaatı geciktirebiliyor. İnşaat takviminin uzaması, yatırımcıların gelir elde etmek için daha uzun süre beklemesi anlamına geliyor.
Mevzuat belirsizliği de başka bir güçlük yaratıyor. Proje geliştiricileri, ihracat izinleri, ruhsatlandırma ve fiyatlandırmadaki değişikliklerin bankaları temkinli hâle getirdiğini söylüyor. Birçok proje sahası, yatırımcılar ortak ararken ve arazi, elektrik ile çevre izinlerini düzenlerken atıl durumda.
Kalimantan'daki projelerden biri, maden ruhsatının iptal edilmesinin ardından durdu. 15 ila 20 yıl boyunca riskleri değerlendiren kredi kuruluşları için öngörülebilir izin süreçleri, cevher kalitesi ve beklenen alümina satış fiyatı kadar önemli. Borç geri ödemesi süresince projenin ham maddeye ve altyapıya güvenilir erişimi olması gerekiyor.
İhracat Rahatlaması Gündemde, Ancak Hedef Yurt İçi İşleme
Boksit ihracat yasağının gevşetilmesi 2024 ortalarından bu yana gündeme geliyor. Piyasa katılımcıları, Endonezya daha fazla işleme kapasitesi kurarken yurt dışına sınırlı miktarda sevkiyata izin verilmesinin cevher fazlasını azaltacağını ve üreticilere yeniden gelir sağlayacağını savunuyor.
Yurt içindeki rafineriler ise farklı bir kaygı taşıyor. Yurt dışındaki alıcıların geri dönmesi hâlinde Endonezya tesisleri boksit için rekabet etmek ve ham maddelerine daha fazla ödemek zorunda kalabilir. Bu nedenle kontrollü bir ihracat döneminde, ülkedeki işleyicilere yeterli arz bırakacak miktarların belirlenmesi gerekir.
19 Ekim 2025 itibarıyla yasak yürürlükte; politika odağında yurt içi fiyatlar ve rafinerilerin ne kadar cevher işleyebileceği bulunuyor. Kısıtlamaların olası bir gevşetilmesinin zamanlaması ve geciken projelerin tamamlanma tarihleri henüz netleşmiş değil.
Enerji ve Maden Kaynakları Bakanı Bahlil Lahadalia, hükümetin yurt içinde işleme taahhüdünü sürdürüyor. Politikayı, Endonezya'nın alüminyum ürünlerine yönelik talebi ile yerli sanayinin kapasitesi arasındaki farkla ilişkilendiriyor.
"Endonezya, iç talep sanayi kapasitesinden yüksek olduğu için alüminyum gibi birçok boksit türevini hâlâ ithal ediyor. Bu nedenle yatırımcıların ülkede boksit izabe tesisleri kurması gerekiyor," dedi Enerji ve Maden Kaynakları Bakanı Bahlil Lahadalia.
Hükümetin yaklaşımı, üretim planlamasını acil bir öncelik hâline getiriyor. Bölgesel yönetimlerin ve merkezi hükümetin maden üretimini rafinerilerin fiilî talebiyle eşgüdüm içinde yürütmesi; tesislerde arz açığına ve madenlerde büyüyen stoklara yol açmaktan kaçınması gerekiyor. Yalnızca fiyatları ayarlamak, daha geniş stratejinin gerektirdiği ilave işleme kapasitesini yaratamaz.
Endonezya'nın Seçimleri Çin'i ve Küresel Alümina Piyasalarını Etkiliyor
Endonezya, önceki kısıtlamalar öncesinde Çin'in başlıca boksit tedarikçileri arasındaydı; bazı yıllarda Çin'in ithalatının büyük bölümünü sağladı. Çinli alıcılar daha sonra Avustralya, Gine, Malezya ve diğer tedarikçilere yönelerek kaynaklarını çeşitlendirdi. Çin'in boksit ithalatında artık Gine başı çekiyor.
Endonezya'nın yasağı kısmen kaldırması, ticaret akışlarını yeniden değiştirebilir. Analistlere göre deniz yoluyla taşınan pazara 16 milyon ton Endonezya boksitinin girmesi, başka ülkelerde 4 milyon ila 5 milyon ton alümina üretimini destekleyebilir. Bu miktar, mevcut küresel arz açığının bir bölümünü kapatabilir.
Alümina piyasalarında dalgalanma yaşandı. Avustralya'daki rafineri aksaklıkları ve kapanışlar arzı azaltırken, Gine'de 2024'te büyük bir üreticinin ihracatını durdurması da dahil kesintiler görüldü. Bu şoklar alümina fiyatlarını son birkaç yılın en yüksek seviyelerine taşıdı ve arzın az sayıda ülkede yoğunlaşmasının risklerini ortaya koydu.
Endonezya bu piyasada birbiriyle yarışan teşviklerle karşı karşıya. Yurt dışındaki güçlü talep, ihracata izin verilmesi hâlinde fazla cevher için alıcı bulunmasını sağlayabilir. Alümina fiyatlarının yükselmesi ise cevherin yurt içinde işlenip daha değerli bir ürün olarak satılmasının ticari gerekçesini güçlendiriyor.
Alüminyuma yönelik talep, politikayı elektrikli araçlara ve yenilenebilir enerjiye bağlıyor. Dayanıklı ve hafif olan bu metal otomobillerde, uçaklarda ve enerji altyapısında kullanılıyor. Endonezya; cevher üretimini, alümina rafinasyonunu ve alüminyum izabesi için gereken enerji tedarikini eşgüdüm içinde yürüterek bu işin daha büyük bölümünden pay alabilir.
Devlete ait alüminyum üreticisi Inalum, metal üretimini artırmak üzere Emirates Global Aluminium ile ortaklık kurdu ve önümüzdeki yıllarda kapasiteyi 1 milyon tona kadar çıkarmayı hedefliyor. Bu tür ortaklıklar teknoloji ve sermaye sağlayabilir; ancak kapasite artışı için projelerin yine de finansman bulması gerekiyor.
Nikel Örnek Oluşturuyor, Ancak Takvim Aynı Değil
Endonezya'nın nikel politikası ihracat değerinin hızla artmasına yardımcı oldu, izabe tesislerine ve ilgili sanayilere yabancı yatırım çekti ve batarya malzemesi tedarik zincirlerinin büyümesini destekledi. Politika yapıcılar, boksitin de benzer biçimde cevherden alüminaya, alüminyum metaline ve mamul ürünlere uzanan bir aşamalı gelişim izlemesini istiyor.
Sonraki aşamalarda üretilen ürünler arasında haddelenmiş ve ekstrüde alüminyum da var. Haddeleme, sac ve benzeri biçimlerde ürünler üretirken ekstrüzyon, metali bir açıklıktan geçirerek şekillendiriyor. Bu tür imalatın büyümesi, Endonezya'yı rafine malzeme satmanın ötesine taşıyarak parça ve ürün tedarikçisi hâline getirebilir.
Nikel projeleri genellikle daha hızlı finansman buldu. Yüksek basınçlı asit liçi ve döner fırın-elektrikli fırın sistemleriyle işleme, çoğu zaman alümina rafinerilerine kıyasla yatırımın daha hızlı geri ödenmesini sağladı. Boksit işleme, büyük miktarda ve kesintisiz enerji ile malzeme tedariki gerektirdiğinden nikel ile karşılaştırma yapmak o kadar kolay değil.
Yatırımcılar, 2014'teki mineral ihracatı kısıtlamalarının 2017'de gevşetilmesi ve ardından yeniden sıkılaştırılmasını da hatırlıyor. Pahalı tesisleri değerlendiren bankalar, gelecekteki kuralların geri ödeme için gereken gelirleri destekleyip desteklemeyeceğini hesaba katmalı. Açık ruhsatlandırma, fiyatlandırma ve ihracat politikaları belirsizliği ve borçlanma maliyetlerini azaltabilir.
Endonezya, nikel kısıtlamalarıyla ilgili Dünya Ticaret Örgütü anlaşmazlığı da dahil olmak üzere, kaynak politikaları nedeniyle uluslararası hukuk alanında anlaşmazlıklarla karşılaştı. Hükümet, ekonomik egemenlik ve daha fazla katma değerin ülke içinde tutulması argümanlarıyla yaklaşımını savundu. Boksit projelerinin geliştiricileri açısından da tutarlı ve şeffaf bir düzenleme takvimi, finansman kararları için önemini koruyor.
2025-2027 Planları Neye Bağlı?
Geciken projeler finansman bulur ve ilerlerse Endonezya, 2027'de yıllık 10 milyon ila 12 milyon ton alümina kapasitesine yaklaşabilir. Piyasa tahminlerine göre inşaatlar büyük gecikmeler yaşanmadan yeniden başlarsa cevher ve işleme arasındaki denge 18 ila 24 ay içinde iyileşebilir. Her iki tahmin de projelerin plan aşamasından çıkıp faaliyete geçmesine bağlı.
Olası destekler arasında farklı finansman kaynaklarını bir araya getiren karma finansman, daha net vergi ve diğer mali teşvikler ile elektrik arzı için daha iyi planlama bulunuyor. Yurt içi fiyatlandırma kurallarında yapılacak pratik değişiklikler de hükümetin hedeflerini korurken madenlerle rafinerilerin yeniden işlem yapmasına yardımcı olabilir.
Kısa vadeli denge hassasiyetini koruyor. 2025'te onaylanan 12 milyon ila 15 milyon tonluk boksit üretimi, tam kapasitede çalışan rafinerilerin tahmin edilen ihtiyacının altında kalıyor; buna karşın kapasitesinin altında çalışan tesisler cevherin satılamamasına yol açabiliyor. Geçişi yönetmek için yalnızca azami kapasiteye değil, fiilî alımlara, stoklara ve üretime de bakmak gerekiyor.
Endonezya'nın uzun vadeli hedefi değişmedi: ham cevher ihracatından alümina, alüminyum ve mamul alüminyum ürünleri üretimine geçmek. İhracat yasağı yatırım baskısı yaratırken bu yatırımın ne kadar hızlı faal kapasiteye dönüşeceğini finansmana erişim, istikrarlı düzenlemeler ve güvenilir altyapı belirliyor.
Öne Çıkan Noktalar
- Endonezya, yurt içi işlemeyi teşvik etmek amacıyla işlenmemiş ve yıkanmış boksit ihracatını Haziran 2023'ten bu yana yasaklıyor.
- Faaliyetteki dört alümina tesisinin yıllık kapasitesinin yaklaşık 4,3 milyon ton olduğu bildirildi; 2025 planlamasında faal kapasite yaklaşık 5,3 milyon ton olarak da belirtiliyor.
- Ek sekiz alümina projesi yaklaşık 24,5 milyon ton boksit tüketebilir ve yılda yaklaşık 8,5 milyon ton alümina üretebilir.
- Kalimantan'daki yedi büyük proje, başlıca engel olan finansman sorunu nedeniyle gecikmiş durumda.
- Madenciler satılmamış stoklar, düşen yurt içi fiyatlar ve istihdam ile nakit akışı üzerindeki baskıyla karşı karşıya.
- Antam, alıcıların HPM referans fiyatını reddetmesi nedeniyle yıkanmış boksit ve ferronikel satışlarının nisan başında durduğunu söyledi.
- Sınırlı rahatlama sağlanması tartışılsa da ihracat yasağı 19 Ekim 2025 itibarıyla yürürlükte.
- Inalum ile Emirates Global Aluminium, önümüzdeki yıllarda alüminyum kapasitesini 1 milyon tona kadar çıkarmayı hedefliyor.
- Geciken projeler finansman bulur ve inşaatlar ilerlerse alümina kapasitesi 2027'de 10 milyon ila 12 milyon tona ulaşabilir.