Daha az satış, daha yüksek değer ve derinleşen bölgesel fark
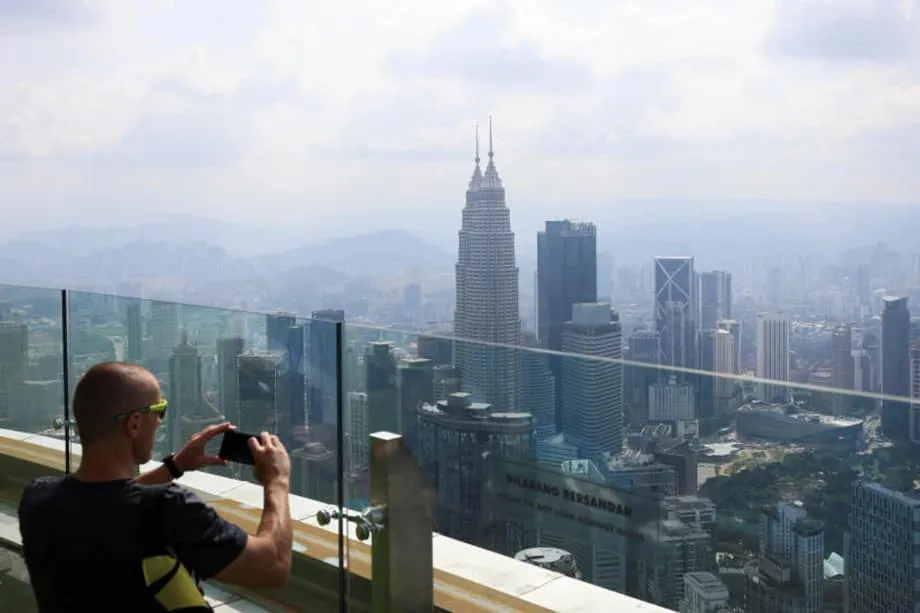
Malezya’da 2025’in ilk yarısında 196.232 gayrimenkul işlemi gerçekleşti. Bu, bir yıl öncesine göre yüzde 1,3 düşüşe işaret ederken işlemlerin toplam değeri yüzde 1,9 artarak yaklaşık 107,7 milyar RM’ye yükseldi. Ulusal Gayrimenkul Bilgi Merkezi (Napic) verileri, piyasanın farklı hızlarda ilerlediğini gösteriyor: Johor ve Penang, sanayi yatırımları ve Singapur bağlantılı talepten destek alırken Kuala Lumpur’un apartman dairesi piyasası, satılmamış konut arzının fazlalığıyla mücadele ediyor.
İçindekiler
- Daha az satış, daha yüksek değer ve derinleşen bölgesel fark
- Satılmamış konutlar piyasayı baskılıyor
- Johor, Singapur bağlantıları ve yeni yatırımlardan yararlanıyor
- Fabrikalar, depolar ve veri merkezleri talebi artırıyor
- Penang’ın elektronik sektörü piyasaya istikrar kazandırıyor
- Kuala Lumpur’da ofisler ve mağazalar toparlanıyor
- Kondominyumlarda fiyatlar yükselirken satışlar yavaşlıyor
- Ödenebilirlik tercihleri şekillendirirken konut fiyatları yavaş yükseliyor
- Vize kuralları, satın alma eşikleri ve vergiler alıcıları etkiliyor
- Yatırımcıların yöneldiği bölgeler ve büyümeyi yavaşlatabilecek etkenler
- İzlenmesi gereken projeler ve piyasa göstergeleri
- Öne Çıkanlar
15 Ekim 2025 itibarıyla tablo, ülke genelinde bir yavaşlamadan daha karmaşık. Veri merkezi yatırımları ve Malezya’nın üretim ve ticaret merkezi olma rolünün desteğiyle sanayi ve lojistik gayrimenkulleri en güçlü segment hâline geldi. Doluluk oranları iyileşip daha kaliteli binalar piyasaya girdikçe başkentteki ofis ve perakende alanları istikrar kazanıyor.
Konut talebi büyük ölçüde konutun türüne ve konumuna bağlı. Kendilerine ait arsaları bulunan evleri de kapsayan müstakil ve bahçeli konutlar, birçok eyalette alıcıların ilgisini çekmeye devam ediyor. Büyük şehirlerdeki apartman dairelerinin satışı ise çoğu zaman daha uzun sürüyor. Sıralı evler ve yarı müstakil konutlar istikrarlı hızda el değiştirirken işlemlerin büyük bölümünü mevcut konutlar oluşturuyor.
Müteahhitler de yeni projelerin lansmanlarını azalttı ve planlarını alıcıların bütçelerine göre yeniden düzenledi. İşlem sayıları gerilerken fiyatların neden korunduğunu bu da açıklıyor: yavaşlama ülke geneline eşit biçimde yayılmak yerine belirli konumlarda ve gayrimenkul türlerinde yoğunlaşıyor.
Bu nedenle Johor’un ulaşım bağlantıları ve yatırım projeleri, Penang’ın elektronik fabrikaları ve Kuala Lumpur’daki tamamlanmış dairelerin oluşturduğu büyük stok, ülke genelindeki verileri anlamak açısından kilit önem taşıyor. Alıcılar, aile evi, şehir dairesi ya da ticari işletme alanı aramalarına bağlı olarak farklı koşullarla karşılaşıyor.
Satılmamış konutlar piyasayı baskılıyor
Napic’in son verilerine göre, tamamlanmış ancak satılmamış 26.911 konut bulunuyor. Bu konutların tahmini değeri 16,44 milyar RM. Bu stokun yaklaşık yüzde 58’ini apartman daireleri ve kondominyumlar oluşturuyor; dolayısıyla yüksek binalardaki konutlar sorunun en büyük bölümünü teşkil ediyor.
Gayrimenkul analistleri bu stoku “arz fazlası” olarak tanımlıyor: lansmandan sonra dokuz ay veya daha uzun süre satılamayan tamamlanmış konutlar. Satılmayan bir konut, müteahhit açısından tamamlanmış binaya yatırılan paranın satışla geri dönmek yerine bağlı kalması anlamına geliyor. Bu durum bir sonraki projenin başlamasını yavaşlatabilir ve alıcıların önünde çok sayıda alternatifin bulunduğu yerlerde fiyatları baskılayabilir.
Malezya’da ülke genelindeki konut arz fazlası 2024’te azalırken 2025’in başlarında yeniden arttı. Bazı kentsel bölgelerde alımların yavaşladığı bir dönemde tamamlanan projeler piyasaya yeni konutlar ekledi.
2025’in ilk yarısında yeni konut lansmanları yaklaşık 23.000’e geriledi; bu, bir yıl önceki seviyenin neredeyse yarısıydı. Müteahhitler arz planlarını yeniden ayarlıyor; ulaşım bağlantılarının yakınındaki daha küçük ve uygun fiyatlı müstakil konutlara ve kompakt şehir dairelerine daha fazla odaklanıyor.
Johor, Singapur bağlantıları ve yeni yatırımlardan yararlanıyor
Johor, 2025’in ilk yarısında Malezya’da en fazla yeni konut lansmanı yapılan eyalet oldu; fabrikalara, lojistik parklarına ve geliştirme arazilerine yönelik yatırımlar da arttı. Eyalette konut işlemlerinin değeri ilk çeyrekte yaklaşık yüzde 14 yükselerek Johor’un yıla ülke piyasasından daha güçlü başlamasını sağladı.
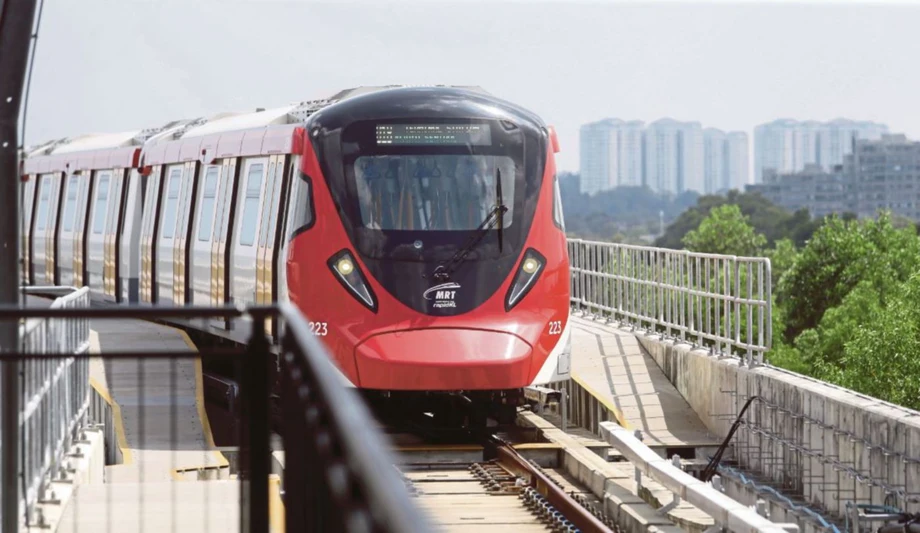
Johor-Singapur Özel Ekonomik Bölgesi ile Hızlı Transit Sistemi (RTS) bağlantısı, politikanın ve ulaşım yatırımlarının iki temel dayanağı. Ekonomik bölge, ticaret ve yatırım akışlarının hızlanmasını vadediyor. Johor Bahru’yu Singapur’daki Woodlands’a bağlayacak demir yolu hattının 2026’da açılması hedefleniyor.
Her iki proje de geçidin Malezya tarafındaki konutlara, ofislere ve sanayi varlıklarına ilgiyi artırıyor. Sınırın iki yakasından çalışan istihdam etmek isteyen işletmelerin Johor’u değerlendirmesi için yeni bir neden ortaya çıkarken Singapur’da çalışanların da planlanan demir yolu bağlantısına erişimi olan konutlara yönelme motivasyonu güçleniyor.
Singapur ve Johor’daki gayrimenkul fiyatları arasında hâlâ büyük fark var. Singapur’da yaşayan alıcı ve kiracılar genellikle daha uygun fiyatlı seçenekler için sınırın ötesine bakıyor; ulaşımın iyileşmesi de bu eğilimi destekliyor. Singapur’da çalışıp Johor’da yaşayanlar için RTS, bugünkü kara yolu geçişlerine kıyasla daha öngörülebilir yolculuklar ve daha düşük ulaşım maliyetleri sunma potansiyeli taşıyor.
RTS istasyonlarının yakınındaki konutlar daha geniş bir alıcı kitlesinin ilgisini çekebilir. Yerleşik banliyölerde kiralama talebi de artarken sınırın her iki tarafındaki iş gücüne erişmesi gereken şirketlerin eyalete ilgisi derinleşiyor. Ulaşım projesi, konut talebini daha geniş çaplı sanayi yatırımlarıyla buluşturuyor.
Fabrikalar, depolar ve veri merkezleri talebi artırıyor
Johor, Klang Vadisi ve Penang’da nitelikli fabrika alanlarına yönelik talep güçlü. 2025’in ikinci çeyreğinde Malezya’ya 2 milyon fit kareden fazla modern depo alanı eklendi. Buna karşın işletmelerin yeni binalara taşınmasıyla lojistik alanlardaki boşluk oranı yaklaşık yüzde 2’ye geriledi.
Otomotiv şirketleri, elektronik firmaları ve üçüncü taraf lojistik işletmecileri alan kiralayanlar arasında yer aldı. Üçüncü taraf lojistik işletmecileri, diğer şirketler için depolama ve dağıtım gibi faaliyetleri yürütüyor. Bu işletmecilerin talebi, fabrika üretimini malların taşınması için gereken depolarla buluşturmaya yardımcı oluyor.
Sanayi ve lojistik segmentindeki sermaye değerleri bir yıl öncesine göre yaklaşık yüzde 4 arttı. İstikrarlı kiralar, yükselen gayrimenkul değerleri ve binaları kullanan işletmelerden gelen güçlü talep sayesinde yatırımcılar, görece öngörülebilir kira geliri sağlayan varlıkları tercih etmeyi sürdürüyor.
Veri merkezleri de yeni bir yatırım kaynağı oluşturuyor. Malezya’da 600 megavatın üzerinde faal kapasite bulunuyor; 1.300 megavattan fazla kapasite inşa hâlinde ve gelecekteki proje portföyü 3 gigavatın çok ötesine uzanıyor. Bu kapasite rakamları, tesislerin elektrik gücü bakımından ölçeğini ifade ediyor; 1 gigavat, 1.000 megavata eşit.
Veri merkezi yatırımlarına yönelik taahhütler yalnızca 2024’te 160 milyar RM’yi aştı. Johor; uygun arazi, Singapur’un bulut hizmetleri talebine yakınlık ve gelişen elektrik şebekesi altyapısı sayesinde avantajlı konumda. Bu yatırımlar istihdam yaratıyor, tedarikçilere talep sağlıyor ve yakın bölgelerde konut ve hizmet ihtiyacını artırıyor.
Penang’ın elektronik sektörü piyasaya istikrar kazandırıyor
On yıllar içinde gelişen Penang elektrik ve elektronik kümelenmesi, çok uluslu üreticileri çekmeyi ve tedarik zincirlerini büyütmeyi sürdürüyor. İmalat sektöründeki istihdam hane gelirlerini destekliyor; bu da konut alımlarına ve kiralama talebine katkı sağlıyor.
Büyük altyapı planlarıyla birlikte yeni sanayi parkları da şekilleniyor. Penang Silicon Island projesi ve LRT Mutiara Hattı’nın önemli güzergâhlarda yeni geliştirme fırsatları yaratması bekleniyor. Fabrikalar, ulaşım yatırımları ve farklı konut türlerine yönelik talep, bu projelerin parçası olduğu gayrimenkul piyasasını destekliyor.
Penang’da ofis talebi güçlü seyrederken konut piyasası da istikrarını korudu. Yüksek binalardaki konut işlemlerinin hacim ve değerindeki bazı zayıflıklar, hizmetlere erişimi iyi olan bölgelerdeki müstakil ve bahçeli evlere yönelik taleple dengelendi.
Penang Adası’ndaki sınırlı arazi, daha fazla alıcıyı Seberang Perai gibi ana kara bölgelerine yöneltiyor. Bu bölgelerde daha büyük evler daha düşük başlangıç fiyatlarıyla bulunabiliyor. Müteahhitler, konutları diğer kullanımlarla ve ulaşım merkezleri, dükkânlar ve okullara erişimle bir araya getiren yerleşim alanları planlıyor. Bu model, piyasanın birçok döngüsünde dayanıklılığını korudu.
Kuala Lumpur’da ofisler ve mağazalar toparlanıyor
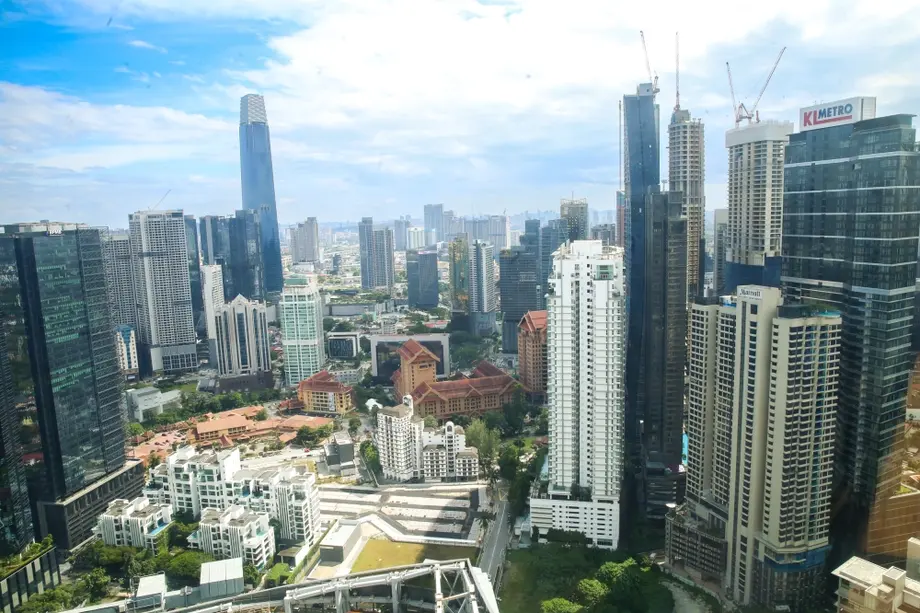
Çok sayıda kondominyum alıcı bulmakta zorlanırken Kuala Lumpur’un ticari gayrimenkul piyasası toparlanıyor. Ofislerdeki boşluk oranı 2024’ün ikinci çeyreğinde yaklaşık yüzde 24’ten bir yıl sonra yaklaşık yüzde 19’a geriledi; bu, yaklaşık beş puanlık bir düşüşe karşılık geliyor.
Şehrin alt piyasalarında 230.000 fit kareden fazla ofis alanı kiracılar tarafından tutuldu. “Emilim” olarak adlandırılan bu ölçüt, kiracıların ne kadar alan kullandığını göstererek talebin mevcut binalara yetişip yetişmediğine işaret ediyor.
Tun Razak Exchange’teki Lendlease Campus, yüksek standartlara göre inşa edilmiş 200.000 fit karelik alanı piyasaya ekledi. The Capitol ve UOA Duo Tower gibi projeler ilerlerken 2026’da yeni ofis arzının gelmesi planlanıyor. Bu binalar piyasaya girdiğinde boşluk oranının düşmeye devam edip etmeyeceğini kiralama faaliyetleri belirleyecek.
Perakende alanlarındaki boşluk oranı yaklaşık yüzde 15,7’ye geriledi. Yeme içme işletmeleri, moda perakendecileri ve müşteri deneyimi odaklı konseptler kiracı talebini destekledi. Önümüzdeki 12 ay içinde açılması planlanan Ombak KLCC ve 118 Mall, yeni projeler arasına iki simge alışveriş merkezini ekleyecek.
Kuala Lumpur’da ticari alanlardaki doluluk oranlarının iyileşmesi, arz ve talep dengesi farklı olan bir konut piyasasıyla yan yana ilerliyor. İşletmeler daha fazla ofis ve perakende alanı kiralarken şehirdeki birçok daire için alıcıların önünde hâlâ çok sayıda seçenek bulunuyor.
Kondominyumlarda fiyatlar yükselirken satışlar yavaşlıyor
Kuala Lumpur, ülkenin en yüksek konut arz fazlasına sahip bölgelerinden biri. Tamamlanmış ancak satılmamış stokun büyük bölümünü apartman daireleri ve kondominyumlar oluşturuyor. Geniş alıcı kitlesini hedefleyen birçok kondominyum hâlâ alıcı arıyor.
2025’in ilk çeyreğinde şehirdeki konut fiyatları bir yıl öncesine göre yaklaşık yüzde 3,2 yükselirken işlem sayısı neredeyse yüzde 9 geriledi. Bu tablo, kaydedilen fiyatlar artmasına rağmen arzın bol olduğu piyasada alıcıların daha temkinli davrandığını gösteriyor.
Yüksek gelirli alıcılar üst segmentte işlem yapmayı sürdürürken yeni tamamlanan lüks konutların sayısı birkaç binin alt sınırına ulaştı. Piyasanın bu bölümündeki hareketlilik, tipik şehir kondominyumlarının karşı karşıya olduğu daha yavaş satış döngüsünden ayrışıyor.
Kuala Lumpur’daki kondominyumların brüt kira getirisi, konuma ve binanın yaşına bağlı olarak genellikle yüzde 3 ile yüzde 5 arasında değişiyor ve ülke genelindeki seviyelerin altında kalıyor. Brüt getiri, masraflar düşülmeden önce yıllık kira gelirinin gayrimenkulün satın alma fiyatına oranını ifade ediyor.
Apartman yönetim ücretleri, özellikle ortak olanakları geniş projelerde, mülk sahibinin elinde kalan getiriyi azaltabiliyor. Bu nedenle şehirde bir kondominyum almayı düşünenler iki pratik hesabı göz önünde bulunduruyor: dairenin ne kadar kolay kiracı bulacağı ve binanın işletme giderlerinden sonra ne kadar kira geliri kalacağı.
Ödenebilirlik tercihleri şekillendirirken konut fiyatları yavaş yükseliyor
Malezya’da konut fiyat endeksi 2024’te yaklaşık yüzde 1,4 arttı. O yılın son çeyreğinde çoğu segment bir önceki çeyreğe göre geriledi, ardından 2025’in başlarında istikrar kazandı. İşlem sayısı bakımından sıralı evler en popüler konut türü olmaya devam ederken apartman daireleri ve kondominyumlarda bölgeye ve fiyat aralığına göre en büyük farklılıklar görüldü.
2024’ün dördüncü çeyreğinde gerçekleşen işlemlerde ortalama fiyat 484.000 RM civarındaydı. 2025’in ortasına gelindiğinde ülke genelindeki ortalama yaklaşık 490.000 RM’ye ulaştı; artış yaklaşık yüzde 0,7 olarak kaydedildi. Bu sınırlı değişimlerin yanında, bölgeler ve gayrimenkul türleri arasındaki farklar daha büyük boyutlara ulaşıyor.
Bank Negara Malaysia, 2025’in ilk yarısında politika faizini yaklaşık yüzde 3’te tutarken konut kredilerinin toplamı ılımlı bir hızla artmaya devam etti. Konut kredileri, ekonominin yıllık üretimini ölçen gayrisafi yurt içi hasılanın yarısından biraz azına karşılık geldi.
Hanelerin konut satın alma imkânı gelirlerine, borçlanma maliyetlerine ve mevcut konutların ihtiyaçlarına uygun olup olmadığına bağlı. İşsizlik oranı yüzde 3 civarındaydı ve iş gücü piyasası istikrarlı seyrini korudu. Hanelerin beşte dördünden fazlası sahibi oldukları evlerde yaşıyordu; özel kiralık konut piyasası ise görece küçüktü.
2025 Bütçesi, kredi garantileri, damga vergisi indirimleri ve uygun fiyatlı konut ödenekleriyle ilk evini alanları destekledi. 2025’in başlarında ringgitin güçlenmesi ve yüzde 4,5 ila 5,5 aralığında öngörülen ekonomik büyüme de hane halkının güvenini destekledi.
Vize kuralları, satın alma eşikleri ve vergiler alıcıları etkiliyor
Malaysia My Second Home programı 2024’te üç kademeli bir yapıyla yenilendi. Bazı eyaletler yabancı alıcılar için 500.000 RM ile 2 milyon RM arasında değişen asgari satın alma eşiklerini uygulamayı sürdürdü. Bu nedenle gayrimenkulün konumu ve fiyatı, alım için uygunluk bakımından önem taşıyor.
Sektör kuruluşları, kotalar ve sübvansiyonlar konusunda daha hedefli bir yaklaşım çağrısında bulundu. Amaçları, ilk evini alan gerçek alıcıların erişimini korurken piyasanın daha pahalı segmentindeki satılmamış stokları azaltmak. Müteahhitlerin uygun fiyatlı müstakil evlere ve ulaşım bağlantılarının yakınındaki daha küçük konutlara yönelmesi de arzı taleple buluşturma baskısını yansıtıyor.
Yatırımcıların vergi ve düzenli giderleri de hesaba katması gerekiyor. Kira geliri kişisel gelir vergisine tabi; piyasa tahminlerine göre bu oran ülkede ikamet edenlerde yaklaşık yüzde 20’ye, yerleşik olmayanlarda ise yaklaşık yüzde 25’e kadar çıkıyor. Bir konut satın alındıktan birkaç yıl içinde satılırsa gayrimenkul kazanç vergisi uygulanıyor.
Yıllık emlak vergisi ve arazi kullanım harçları uluslararası ölçütlere göre düşük; ancak büyük projelerdeki bakım ücretleri zamanla birikebiliyor. Arazi kullanım harcı düzenli bir arazi vergisi, emlak vergisi ise yerel bir mülk vergisi. Bu kalemler, hizmet bedelleri ve diğer vergilerle birlikte, kira tahsil edildikten sonra elde kalan geliri etkiliyor.
Malezya’da sermaye değerleri bölgedeki benzer ülkelere kıyasla düşük kalıyor. Kuala Lumpur’un şehir merkezindeki seçkin konutlar hâlâ fit kare başına yaklaşık 240 ABD dolarına el değiştirebiliyor; bu, Singapur’daki fiyatların çok küçük bir bölümü. Daha düşük satın alma fiyatları ilgiyi çekse de yatırımcıların bunu kira geliri ve mülkiyet maliyetleriyle birlikte değerlendirmesi gerekiyor.
Yatırımcıların yöneldiği bölgeler ve büyümeyi yavaşlatabilecek etkenler
Bazı tahminlere göre ülke genelinde brüt kira getirisi ortalama yüzde 5 civarında. Kuala Lumpur’daki tipik getiriler daha düşükken Johor’un bazı alt piyasalarında daha yüksek getiri sağlanıyor. Farklılıkların büyük bölümü konumdan ve gayrimenkul türünden kaynaklanıyor.
Kira geliri arayan ev sahipleri, Klang Vadisi’nin dış kesimlerinde tren hatlarının veya ana yolların yakınındaki sıra evlere ve müstakil evlere odaklanıyor. Johor Bahru’da ise RTS bağlantısına ve sanayi kuşağına erişimi olan aile tipi konutlar ilgi gören bir başka alan.
Sermaye değerinde artış arayan yatırımcılar, fabrika genişlemesinin altyapı planlarıyla kesiştiği Penang’daki Bayan Lepas ve Seberang Perai’ye yönelebilir. Sermaye değerindeki artış, kira geliri yerine gayrimenkulün değerinin yükselmesini ifade ediyor.
Kurumsal yatırımcılar Klang Vadisi, Johor ve Penang’daki sanayi ve lojistik gayrimenkullerini tercih etmeyi sürdürüyor. İstikrarlı kiralar, yükselen sermaye değerleri ve kiracılardan gelen güçlü talep bu varlıkları cazip kılıyor.
Gümrük tarifelerine ilişkin belirsizlik, yeni fabrika yatırımlarına yönelik kararları yavaşlatabileceği için risk oluşturuyor. Veri merkezi yatırımları elektrik maliyetlerine ve enerji arzına bağlı; ileri teknoloji imalatı ise nitelikli iş gücü gerektiriyor. Bu kısıtlar, yakınlardaki konut piyasalarını destekleyen istihdam ve ekonomik faaliyet açısından önem taşıyor.
İzlenmesi gereken projeler ve piyasa göstergeleri
Johor-Singapur Özel Ekonomik Bölgesi’ndeki ilerleme, RTS ve Penang LRT projelerinin finansman ve düzenleme aşamaları ile Doğu Sahili Demir Yolu Hattı için verilecek ihale kararları, istihdamın ve konut talebinin hangi bölgelerde yoğunlaşacağını belirlemeye yardımcı olacak. Birkaç gelişme bu yıl ve gelecek yıla yayılıyor:
- 2024: Ülke genelinde satılmamış konut stoku azaldı, Malaysia My Second Home üç kademeli yapıya geçti ve veri merkezi yatırımlarına yönelik taahhütler 160 milyar RM’yi aştı.
- 2025’in ilk yarısı: Gayrimenkul işlemleri 196.232’ye gerilerken işlem değeri yaklaşık 107,7 milyar RM’ye yükseldi; yeni konut lansmanları yaklaşık 23.000’e düştü.
- 2025’in ikinci çeyreği: 2 milyon fit kareden fazla modern depo alanı eklendi, Kuala Lumpur’daki ofis boşluk oranı ise yaklaşık yüzde 19’a geriledi.
- 2025’in sonuna kadar: Klang Vadisi’nde 4 milyon fit kareden fazla depo alanının tamamlanması bekleniyor.
- 2026: Johor Bahru ile Woodlands arasındaki RTS hattının açılması hedefleniyor; Kuala Lumpur’da yeni ofis arzı da planlanıyor.
- Önümüzdeki 12 ay içinde: Ombak KLCC ve 118 Mall’un Kuala Lumpur perakende piyasasına katılması planlanıyor.
Klang Vadisi’nde planlanan depo yatırımları, lojistik işletmecilerinin yeni alanları ne kadar hızlı doldurabileceğini gösterecek. Kuala Lumpur’da ise ofis kiralama faaliyetleri, yeni kuleler piyasaya girerken artan talebin boşluk oranlarını düşürmeye devam edip edemeyeceğini ortaya koyacak.
Konut göstergeleri arasında şehirdeki eski kondominyumların fiyat ayarlamaları, Johor ve Selangor’daki yeni yerleşim projelerinin satış hızı ve konut kredisi onayları bulunuyor. Bu ölçütler birlikte, Malezya’daki bölgesel ayrışmanın azalıp azalmadığını ya da sürdüğünü ve yeni arzın satın almaya en hazır alıcılara ulaşıp ulaşmadığını gösterecek.
Öne Çıkanlar
- Malezya’da 2025’in ilk yarısında 196.232 gayrimenkul işlemi gerçekleşti; bu, yüzde 1,3 düşüşe işaret ederken işlem değeri yüzde 1,9 artarak yaklaşık 107,7 milyar RM’ye ulaştı.
- Napic, değeri 16,44 milyar RM olan tamamlanmış ancak satılmamış 26.911 konut kaydetti; bunun yaklaşık yüzde 58’ini apartman daireleri ve kondominyumlar oluşturdu.
- Johor yeni konut lansmanlarında ilk sırada yer aldı; eyaletteki konut işlemlerinin değeri ilk çeyrekte yaklaşık yüzde 14 arttı.
- Johor-Singapur Özel Ekonomik Bölgesi ve 2026’da açılması hedeflenen RTS bağlantısı, güney eyaletine yönelik ilgiyi destekliyor.
- Penang’ın elektronik sektörü, yeni sanayi parkları, Silicon Island ve LRT Mutiara Hattı, eyaletin gayrimenkul görünümünü destekliyor.
- Kuala Lumpur’da ofis boşluk oranı yaklaşık yüzde 24’ten yüzde 19’a gerilerken perakende alanlarındaki boşluk oranı yaklaşık yüzde 15,7’ye düştü.
- Kuala Lumpur’da konut fiyatları ilk çeyrekte yaklaşık yüzde 3,2 yükseldi; ancak işlem sayısı neredeyse yüzde 9 geriledi.
- Ülke genelinde yeni konut lansmanları ilk yarıda yaklaşık 23.000’e düştü; bu, bir önceki yılın seviyesinin neredeyse yarısı.
- Kira getirileri konuma ve gayrimenkul türüne göre değişiyor; vergiler, hizmet bedelleri ve bakım masrafları net geliri azaltıyor.
- Depo alanlarındaki düşük boşluk oranları ve geniş veri merkezi proje portföyüyle sanayi ve lojistik gayrimenkulleri en güçlü segment olmayı sürdürüyor.