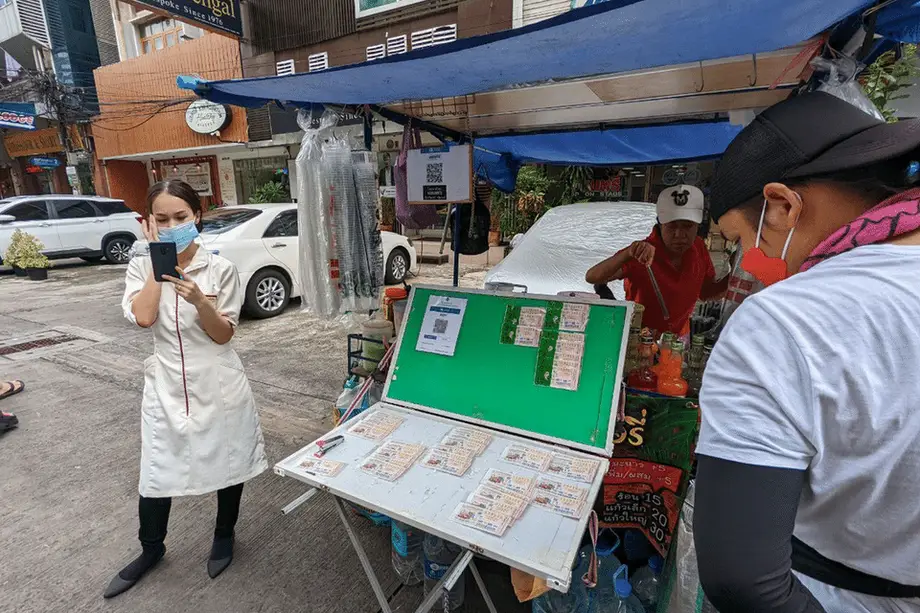
Piyango kayıpları emeklilik birikimi oluşturmaya yardımcı olabilir
Tayland, kaybeden dijital piyango biletlerine harcanan paranın bir bölümünü emeklilik birikimine dönüştürmeyi planlıyor. Bu birikimler 55 yaşından itibaren çekilebilecek. Başbakan Yardımcısı ve Maliye Bakanı Ekniti Nitithanprapas'ın öncülük ettiği politikanın, 2 Ekim 2025 itibarıyla açıklanan takvime göre dört ay içinde başlatılması hedefleniyor.
İçindekiler
- Piyango kayıpları emeklilik birikimi oluşturmaya yardımcı olabilir
- Kaybeden biletler nasıl tasarruf sağlayacak?
- Tasarruf katkısı hangi kaynaktan sağlanacak?
- Neden ilk aşamada Pao Tang kullanıcıları yararlanacak?
- Ayrı piyangoda her bilet tasarrufa dönüşecek
- Hangi onayların alınması gerekiyor?
- Yaygın bir harcamayı gelecekteki gelire dönüştürmek
- Yaşlı tasarruf sahiplerine yönelik tahvil seçeneği
- Uluslararası ilgi ve kamu güveni sınavı
- Yetkililerin sonraki adımları
- Öne çıkanlar
Program, hükümetin Pao Tang uygulaması üzerinden satın alınan biletler için geçerli olacak. Bilet kazanmadığında, satış fiyatının belirli bir bölümü otomatik olarak alıcının tasarruf hesabına aktarılacak. Bu oranın ne olacağı henüz açıklanmadı.
Ulusal Tasarruf Fonu (NSF) kapsamındaki ayrı bir emeklilik piyangosunda ise her bilet, alıcısına ikramiye çıkıp çıkmadığına bakılmaksızın, satın alındığı andan itibaren tasarruf mevduatına dönüşecek. Önerilen biletlerin fiyatı 50 baht olacak; kişi başına aylık alım 3.000 bahtla sınırlandırılacak ve biriken tasarruflara normal koşullarda 60 yaşında erişilebilecek.
İki girişimin de amacı aynı: Tayland'da yaygın olan piyango harcamalarının bir bölümünü yaşlılıkta maddi güvence sağlamaya yönlendirmek. Ancak tasarrufa aktarılacak tutar, paranın ne zaman çekilebileceği ve uygulama başlamadan önce tamamlanması gereken yasal süreçler gibi konularda kurallar farklılık gösteriyor.
Tayland nüfusu hızla yaşlanırken hanehalklarının tasarruf düzeyi de eşitsiz. Pek çok kişi emeklilik hakkı sağlamayan kayıt dışı işlerde çalışıyor ve ailesinin desteğine ya da devletin yaşlılık ödeneğine bağımlı kalıyor. Bu destekler yetersiz olabiliyor. Yetkililer, mevcut bir alışkanlığa tasarruf özelliği ekleyerek normalde kenara para koymayan kişiler için bir mali güvence oluşturmayı umuyor.
Kaybeden biletler nasıl tasarruf sağlayacak?
Dönüştürme önerisine göre, ikramiye kazanmayan dijital biletin bedelinin bir bölümü kişinin tasarruf hesabına aktarılacak. Para, güvenlik ve anaparanın korunmasını esas alan temkinli kurallarla yatırıma yönlendirilecek.
Yetkililer, yasal ve teknolojik düzenlemelerin hazır olduğunu belirtiyor. Pao Tang, her satın alımı doğrulanmış bir alıcıyla eşleştirecek ve tutarı otomatik olarak doğru hesaba aktaracak. Ekniti, dijital bilet ve ödeme altyapısı zaten mevcut olduğundan programın hızla hayata geçirilebilecek öncelikli bir girişim olduğunu söyledi.
Tasarruf aracı, Tayland'ın Emeklilik Yatırım Fonu (RMF) çerçevesine benzer kurallara tabi olacak. Bu fonlar uzun vadeli birikim amacıyla tasarlanıyor. Önerinin temel fikri basit: Kaybeden bilete harcanan paranın bir bölümü, piyango kaybı olarak tamamen yok olmak yerine alıcının emekliliği için birikimde kalacak.
Katılımcılar 55 yaşında para çekmeye başlayabilecek. 56 yaş ve üzerindekiler ise beş yıl daha para yatırabilecek. Birikmiş bakiye kredi teminatı olarak da gösterilebilecek; başka bir deyişle, borç alınan paraya güvence oluşturacak.
Yetkililer, bu borçlanma seçeneğinin hanelerin acil masraflarını emeklilik birikimlerini hemen çekmeden karşılamasına yardımcı olmasını amaçlıyor. Maliye Bakanlığı, para çekme koşullarını ve bakiyelerin teminat olarak kullanılma sürecini kesinleştirmeyi planlıyor.
Tasarruf katkısı hangi kaynaktan sağlanacak?
Tayland'ın resmi piyangosunda bilet gelirleri ikramiyeler, kamu geliri ve idari giderler arasında paylaştırılıyor. Hükümet, tasarruf katkısını şu anda Devlet Piyango İdaresine ayrılan payın bir bölümünü başka yere yönlendirerek finanse etmeyi planlıyor.
Öneri, ikramiye havuzunu değiştirmeden mevcut payın bir kısmını alıcıların tasarruf hesaplarına aktarmayı öngörüyor. Böylece bilet gelirlerinin bir bölümünün kullanım biçimi değişecek, ancak piyangonun ikramiye düzeni korunacak.
Maliye Bakanlığı, yatırımların güvenliğini öncelik olarak belirledi. İdareciler, portföylerin spekülatif varlıklar yerine tahvil ve diğer yüksek kaliteli araçlara ağırlık vermesi gibi Emeklilik Yatırım Fonlarınınkine benzer ilkelerden söz etti. Mevcut mali kurallar, tasarruf sahiplerini korumaya yönelik denetim sağlayacak.
Temkinli yatırım, parayı korumaya ve zaman içinde ölçülü biçimde büyütmeye öncelik vermek anlamına geliyor. Katılımcıların sonunda elde edeceği tutar, hesaplarına aktarılan tasarrufa ve fonun performansına bağlı olacak. Hükümet, bir kişinin ne kadar birikim yapabileceğini anlamak açısından belirleyici olacak nihai katkı hesaplama formülünü henüz açıklamadı.
Neden ilk aşamada Pao Tang kullanıcıları yararlanacak?
Pao Tang; kamu ödemeleri, sosyal yardım programları ve resmi dijital piyango satışlarında kullanılan, devlet destekli bir uygulama. Satın alımları banka hesabı bağlantısı bulunan doğrulanmış bir profille eşleştiriyor. Bu kayıtlar, idarecilerin kaybeden bileti belirleyip tasarruf katkısını sahibine aktarmasını sağlayacak.
Kağıt biletler, doğrulanmış bir tasarruf sahibiyle gerçek zamanlı olarak güvenilir biçimde eşleştirilemedikleri için programın başlangıç aşamasında kapsam dışında kalacak. Yetkililer, doğru ödeme yapılması ve kötüye kullanımın önlenmesi için dijital alımlarla başlamanın gerekli olduğunu söylüyor.
Dijital işlem kaydı dolandırıcılığı azaltabilir, raporlamayı kolaylaştırabilir ve idarecilerin olağan dışı harcama örüntülerini takip etmesini sağlayabilir. Ayrıca harcama sınırlarını ve sorumlu piyango alışverişine yönelik bilgilendirmeyi destekleyebilir. Kişisel veriler gizlilik yükümlülüklerine tabi olacak; program kurallarının bilgilerin nasıl kullanılacağını, saklanacağını ve korunacağını açıklaması bekleniyor.
Bu kısıtlama uygulamada bir ayrım yaratıyor. Kağıt bilet almaya devam edenler tasarruf katkısı alamayacak; uygulamayı kullanmak için desteğe ihtiyaç duyabilecek bazı yaşlı ya da kırsal bölgelerde yaşayan alıcılar programa katılmakta zorlanabilecek. Bu nedenle bilgilendirme ve kayıt desteği, erişim açısından önem taşıyacak.
Yetkililer, doğrulama sorunlarını çözerken korumaları da sürdürebilmeleri hâlinde ileride başka satın alma kanallarını değerlendirebilir. İlk aşamada hükümetin belirttiği öncelik, satın alımları doğru biçimde izleyebilen ve tasarrufu otomatik olarak hesaba aktarabilen bir sistem kurmak.
Ayrı piyangoda her bilet tasarrufa dönüşecek
NSF emeklilik piyangosu, kaybeden dijital biletleri dönüştürme önerisinden farklı işleyecek. Her 50 bahtlık bilet, satın alındığı andan itibaren tasarrufa dönüşecek; buna nakit ikramiye kazanma şansı da eklenecek.
Çekilişlerin her cuma saat 17.00'de yapılması planlanıyor. Her çekilişte 1 milyon bahtlık beş büyük ikramiye ve 1.000 bahtlık 10.000 ikinci ikramiye verilecek. İkramiyeler, PromptPay'e bağlı banka hesaplarına yatırılacak.
Biletler için harcanan para NSF'de birikecek ve 60 yaşında yatırım getirileriyle birlikte geri ödenecek. İkramiye kazanamayanlar da bilet bedelini tasarruf olarak koruyacak. İlk tasarruf katkısı, bilet kazanmış olsun ya da olmasın geçerli olacak.
Adaleti teşvik etmek ve varlıklı katılımcıların alımları yoğunlaştırmasını önlemek amacıyla kişi başına aylık alım 3.000 bahtla sınırlandırılacak. Bilet başına 50 baht fiyatla bu sınır, kişi başına ayda en fazla 60 bilete karşılık geliyor.
60 yaşından büyükler de paralarına erişmek için on yıl beklemeyi kabul etmeleri hâlinde programa katılabilecek. Politika yapıcılar, bakanlık düzenlemeleriyle sağlık giderleri için kısmi erişim olanağı da dahil olmak üzere sınırlı erken para çekme seçeneklerini değerlendiriyor.
Başbakan Yardımcısı ve Maliye Bakan Yardımcısı Paopoom Rojanasakul, NSF piyangosunu çekilişin eklendiği bir tasarruf mekanizması olarak tanımladı. Programın amacını şu sözlerle ifade etti:
Bu, kumar değil, düzenli tasarruftur.
İki program arasındaki fark, bilet alanlar için önem taşıyor. Kaybeden bilet programı, başarısız bir dijital alımın bir bölümünü biriktirecek ve 55 yaşından itibaren para çekilmesine izin verecek. NSF piyangosu ise bilet bedelinin tamamını biriktirecek; standart geri ödeme yaşı 60 olacak.
Hangi onayların alınması gerekiyor?
Bakanlar Kurulu daha önce emeklilik piyangosuna izin verecek NSF yasası değişikliklerini onaylamıştı. Temsilciler Meclisi de tasarıyı ezici çoğunlukla kabul etti. 2 Ekim itibarıyla düzenleme Senatoya sunulma aşamasındaydı; uygulama yönetmeliklerinin de çıkarılması gerekiyor.
Yetkililer, kalan adımlar takvime uygun tamamlanırsa programın 2025'in dördüncü çeyreğinde başlatılabileceğini belirtti. Yasal süreç tamamlandıktan sonra NSF'nin katılım koşulları, ikramiye dağıtımı ve varsa erken para çekme ölçütlerine ilişkin işleyiş ayrıntılarını yayımlaması bekleniyor.
İki programın takvimleri ve onay süreçleri birbirinden ayrı. Yetkililerin açıkladığı sıraya göre:
- Bakanlar Kurulu, emeklilik piyangosuna izin veren NSF yasası değişikliklerini onayladı.
- Temsilciler Meclisi tasarıyı kabul ederek Senatoda görüşülmesi ve ardından yönetmeliklerin çıkarılması sürecini başlattı.
- Yetkililer, bu adımların tamamlanması koşuluyla NSF piyangosu için 2025'in dördüncü çeyreğini hedefledi.
- Maliye Bakanlığı, 2 Ekim 2025 itibarıyla açıklanan takvime göre kaybeden dijital biletleri dönüştürme programını dört ay içinde başlatmayı amaçladı.
Milletvekilleri, emeklilik piyangosu birikimlerine sağlık faturaları ve diğer temel harcamalar için daha esnek erişim olanağı tanınmasını istedi. Asgari getiri ve ikramiye yapısının da açıklığa kavuşturulmasını talep ettiler. Yetkililer, temkinli yatırımların ve aylık alım sınırının katılımcı çekmekle riski denetlemek arasında denge kurduğunu savunuyor.
Nihai yönetmelikler, bu korumaların ve istisnaların uygulamadaki ayrıntılarını belirleyecek. Başlangıç hedeflerine ulaşılması, gerekli çalışmaların tamamlanmasına bağlı.
Yaygın bir harcamayı gelecekteki gelire dönüştürmek
Tayland'da hem resmi hem de yasa dışı piyango harcamaları yaygın. Hükümet, düzenli olarak yapılan bu harcamaların bir bölümünü insanların yaşlılıkta kullanabileceği resmi tasarruflara yönlendirmeyi umuyor.
Kaybeden biletlerin dönüştürülmesi, finansal bir teşvik işlevi görecek: Kişi alışık olduğu bir harcamayı yaparken otomatik olarak tasarruf biriktirmeye başlayacak. Emeklilik piyangosu ise tüm bilet bedelini bir kenara ayrılan para olarak değerlendirerek daha ileri gidecek; ikramiyeler de ek teşvik sağlayacak.
İşlerinden emeklilik hakkı olmayan çalışanlar için her iki hesap da zamanla devletin yaşlılık ödeneğine veya akrabalarının desteğine ek kaynak sağlayabilir. Önerilen teminat seçeneği, tasarruf yatırıma devam ederken maddi sıkıntı dönemlerinde borçlanmaya da olanak tanıyabilir.
Yetkililer, amacın kumarı artırmak değil tasarrufu teşvik etmek olduğunu söylüyor. Ancak tasarruf özelliği sık piyango alımlarını daha kabul edilebilir gösterebileceğinden, bu amaç için dikkatli iletişim kurulması gerekecek. Uygun yerlerde harcama sınırları, sorumlu oyun uyarıları ve kuralların açık biçimde anlatılması, önemli olduğu belirtilen korumalar arasında.
NSF piyangosunun aylık alım sınırı, belirlenmiş bir limit oluşturuyor. Dönüştürme programında ise idareciler dijital kayıtları kullanarak olağan dışı alımları izleyebilir ve gerektiğinde koruyucu önlemler geliştirebilir. Programa katılım, kişilerin ne kadar tasarruf edildiğini ve paraya ne zaman erişebileceklerini anlamasına bağlı olacak.
Yaşlı tasarruf sahiplerine yönelik tahvil seçeneği
Maliye Bakanlığı, yaşlılar ve emekliler için yüzde 1 kupon ödemeli aylık bir devlet tahvili arzı da hazırlıyor. Kupon, tahvile bağlı olarak ödeneceği belirtilen faiz tutarıdır.
Program, yaşlılara daha spekülatif yatırımların piyasa riskini üstlenmeden paralarını tutabilecekleri ya da öngörülebilir gelir elde edebilecekleri basit ve güvenli bir seçenek sunmayı amaçlıyor. Yüzde 1 getiri sınırlı olsa da satın alma kolaylığı, teklifin hedeflenen çekiciliğinin bir parçası.
Tahvil önerisi, hükümetin emekliliğe hazırlığı güçlendirme çabasında piyango önlemlerine eşlik ediyor. İnsanlara başka bir tasarruf seçeneği sunarken piyango programları, çekilişlere düzenli olarak para harcayanlara ulaşmayı hedefliyor.
Uluslararası ilgi ve kamu güveni sınavı
Dünya Bankası, Taylandlı yetkililerle yapılan görüşmelerin ardından ülkenin yaklaşımına ilgi gösterdi. Kurum, emeklilik tasarruflarını görece düşük maliyetle teşvik etmek için tanıdık bir kültürel alışkanlıktan yararlanma fikrini övdü.
Kurum, emeklilik piyangosunu şu sözlerle tanımladı:
Emeklilik piyangosu, emeklilik birikimini artırmak için dikkate değer bir yenilik.
Emeklilik kapsamının sınırlı, piyangoların ya da benzer oyunların popüler olduğu diğer yaşlanan toplumlar da bu yaklaşımdan yararlanabilir. Yaklaşımın çekiciliği, insanlardan bütünüyle yeni bir alışkanlık edinmelerini beklemek yerine mevcut bir davranışı resmi bir tasarruf hesabına bağlamasında yatıyor.
Tayland'ın iki girişimi, insanların alışkanlık ve tercihlerinin paralarını kullanma biçimini nasıl etkilediğini inceleyen davranışsal finans alanında birer deney niteliğinde. Uygulamadaki başarıları; fon yönetimine duyulan güvene, Pao Tang üzerinden sunulan kolay bir deneyime ve katılımcıların hakları hakkında zamanında bilgi verilmesine bağlı olacak.
İnsanların paralarının korunduğundan, bakiyelerini kolayca takip edebildiklerinden ve vaat edilen kurallar kapsamında para çekebileceklerinden emin olması gerekecek. Yönetim ya da iletişimde yaşanacak sorunlar bu güveni zedeleyebilir.
Yetkililerin sonraki adımları
Maliye Bakanlığı, kaybeden biletleri dönüştürme kurallarını tamamlamak için önümüzdeki dört ayı kullanmayı planlıyor. Çalışmalar; tasarruf katkısını tanımlamayı, para çekme koşullarını doğrulamayı ve bakiyelerin kredi teminatı olarak nasıl gösterilebileceğini belirlemeyi kapsıyor.
Kullanıcıların tasarruflarını tek bir yerde görüp takip edebilmesi ve yönetebilmesi için Pao Tang'ın güncellenmesi gerekecek. Kamuoyuna yönelik iletişimde, daha fazla piyango harcamasını teşvik etmek yerine tasarrufun öne çıkarılması bekleniyor.
NSF emeklilik piyangosu için Senato incelemesinin ve yönetmeliklerin çıkarılmasının tamamlanması gerekiyor. Fonun çekilişlerin nasıl yapılacağını, tasarruf geri ödemelerinin nasıl aktarılacağını ve hangi erken para çekme istisnalarının uygulanacağını açıklaması bekleniyor. Her biletin tasarrufa dönüşeceğini ve ikramiye parasının ek işlem gerekmeksizin PromptPay üzerinden yatırılacağını anlatan bir kamuoyu bilgilendirme kampanyası da planlanıyor.
Öne çıkanlar
- Tayland, kaybeden Pao Tang piyango biletlerine harcanan paranın bir bölümünü kişisel emeklilik tasarruf hesaplarına aktarmayı planlıyor.
- Para çekme işlemleri 55 yaşında başlayacak; 56 yaş ve üzerindekiler beş yıl daha tasarruf ekleyebilecek.
- Bakiyeler kredi teminatı olarak kullanılabilecek. Finansman, Devlet Piyango İdaresinin mevcut gelir payının bir bölümünden sağlanacak.
- Ayrı NSF emeklilik piyangosunda biletler 50 baht olacak; aylık alım sınırı 3.000 baht, tasarruflara standart erişim yaşı ise 60 olacak.
- Cuma günleri saat 17.00'de yapılacak çekilişlerde 1 milyon bahtlık beş, 1.000 bahtlık 10.000 ikramiye verilecek.
- NSF tasarısı Temsilciler Meclisinden geçti; Senatoda görüşülmesi ve yönetmeliklerin çıkarılması bekleniyor. Yetkililer 2025'in dördüncü çeyreğini hedefliyor.
- Maliye Bakanlığı ayrıca yaşlılar için yüzde 1 kupon ödemeli aylık bir devlet tahvili arzı planlıyor.