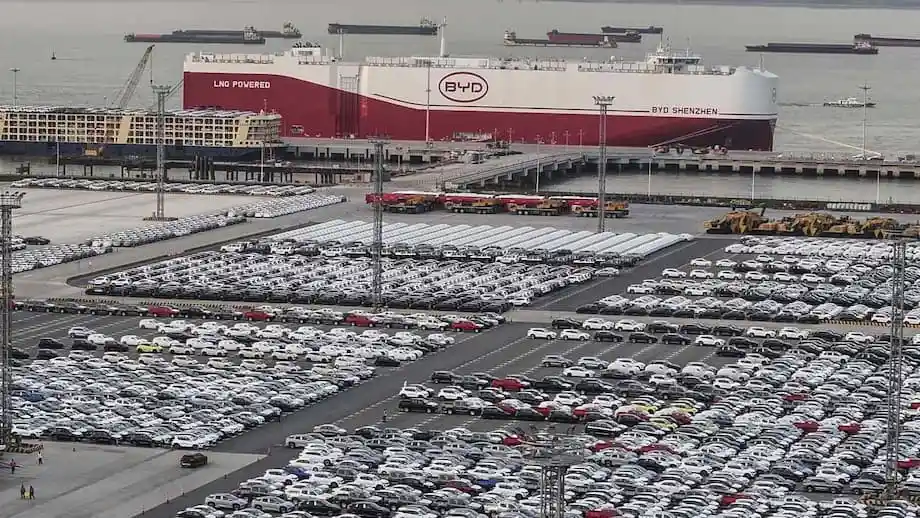
Asya, daha seçici genişlemede daha büyük rol üstleniyor
Çin'in elektrikli araçlara ve bataryalara yönelik yurt dışı yatırımları, 2023'te zirveye ulaşıp 2024'te yavaşlamaya başlamasının ardından Asya'ya yöneliyor. 2 Ekim 2025 itibarıyla şirketler batarya malzemelerine, bileşenlere ve araç montajına daha fazla ağırlık verirken pahalı satın almalar ve kaynakların çıkarılmasına yönelik projeler konusunda daha temkinli davranıyor.
İçindekiler
- Asya, daha seçici genişlemede daha büyük rol üstleniyor
- Ülke içindeki baskılar yatırım hesabını değiştiriyor
- Batı'nın ticaret engelleri üretim planlarını yeniden yönlendiriyor
- Ticaret anlaşmaları ve teşvikler Asya'nın cazibesini artırıyor
- Malezya, Tayland, Vietnam ve Endonezya farklı roller üstleniyor
- Satın almaların yerini yeni fabrikalar alıyor
- Batarya malzemeleri stratejinin merkezinde
- İstihdam hemen sağlanıyor, beceri kazanımı daha fazla çaba gerektiriyor
- Hükümetler daha güçlü yerel bağlar istiyor
- 2027'ye kadar seçici büyüme bekleniyor
- Bilinmesi Gerekenler
Malezya bu değişimi gözler önüne seriyor. BYD, ülkedeki ilk fabrikasını 2026'da açmayı planlarken Leapmotor, 2025'in sonundan önce yerel montaja başlamak için Stellantis ile ortaklık kurdu. Çinli üreticiler ülkeye yakın üretim yerleri ve bölgesel müşterilere erişim arayışında olduğundan Tayland, Vietnam ve Endonezya da yatırım çekiyor.
Bu değişim, beş yıl süren hızlı uluslararası genişlemenin ardından geliyor. Çinli otomobil üreticileri artık ülkelerinde sert fiyat rekabeti, daha sıkı finansman koşulları ve Batı pazarlarında daha yüksek engellerle karşı karşıya. Bu baskılar, yurt dışındaki her projenin maliyetini, zamanlamasını ve konumunu daha önemli hâle getiriyor.
Açıklanan işlemlere dayanan sektör verileri, elektrikli araç değer zincirinin tamamında Çin'in küresel yatırımlarının 2023'te zirve yaptığını gösteriyor. Bu harcamalarda batarya projeleri başı çekti ve yatırımların çoğu şirket satın almaları yerine yeni fabrikalara yapıldı. Açıklanan işlemler yatırım planlarını gösteriyor; inşaat ve üretim ise kendi takvimlerine göre ilerliyor.
Kuzey Amerika daha az ilgi görürken coğrafi odağın daha büyük bölümünü Avrupa, Orta Doğu ve özellikle Asya oluşturuyor. Latin Amerika, kaynaklar ve bazı araç montajı projeleri bakımından önemini koruyor. Asya'da ise projeler Güneydoğu Asya'ya, Güney Asya'nın bazı bölgelerine ve Doğu Asya'daki belirli üretim merkezlerine yayılıyor.
Bu değişim ev sahibi ülkelere fabrika, istihdam ve ihracat fırsatları sunuyor. Kalıcı kazanımlar, bu fabrikaların gerçekte ne yaptığına bağlı olacak: İthal parçaları monte etmeleri, batarya üretmeleri, yerel tedarikçiler geliştirmeleri ya da daha ileri üretim becerileri kazandırmaları.
Ülke içindeki baskılar yatırım hesabını değiştiriyor
Çin'de uzayan ekonomik yavaşlama, yüksek borçluluk ve tüketici güvenindeki zayıflama otomotiv sektörünü baskı altında bırakıyor. Üreticiler satışları canlı tutmak için fiyatları düşürdü; bu da araç başına elde edilen geliri azaltarak yeni fabrika yatırımlarını gerekçelendirmeyi zorlaştırdı.
Çin'in en büyük elektrikli araç üreticisi BYD, ikinci çeyrekte kârının bir önceki yılın aynı dönemine göre yaklaşık üçte bir düştüğünü bildirdi. Bu düşüş, yıllardır süren istikrarlı üç aylık kâr artışını tersine çevirdi. Ülke içindeki rekabetin artması ve satış büyümesinin yavaşlaması, şirketi yurt dışı genişlemesi ile maliyet kontrolü arasında denge kurmaya itiyor.
Yurt dışı sermaye harcamaları, yani fabrika ve üretim ekipmanı gibi varlıklara yapılan harcamalar, şirketlerin mali kaynakları için diğer taleplerle yarışıyor. Kârlar düştüğünde üreticiler, daha kısa sürede üretime geçebilecek ya da aşamalı olarak büyütülebilecek projeleri seçmek için daha güçlü nedenlere sahip oluyor.
Finansman bulmak da zorlaştı. Asya genelindeki girişim sermayesi yatırımları 2024'te son on yılın en düşük düzeyine gerilerken bu düşüşten en çok Çin etkilendi. Yatırımcı finansmanına dayanan yeni elektrikli araç markaları, genişleme planlarını paranın erişilebilir olduğu dönemlere göre ayarlıyor.
Bu nedenle şirketler daha küçük tesislere, daha hızlı geri dönüşe ve ev sahibi hükümetlerin teşviklerine daha yakından bakıyor. Batarya ve bileşen projeleri hâlâ ciddi harcamalar gerektiriyor, ancak büyük bir şirketi satın almaktan veya uzun inşaat takvimi olan bir kaynak projesi geliştirmekten daha yönetilebilir bir taahhüt sunabiliyor.
Batı'nın ticaret engelleri üretim planlarını yeniden yönlendiriyor
ABD, Çin menşeli içerik barındıran elektrikli araçlara yönelik vergi indirimlerini düzenleyen kuralları sıkılaştırdı ve Çin'in hassas tedarik zincirlerine yatırım yapmasına temkinli yaklaşıyor. Teşviklerden yararlanma koşulları, kritik minerallerin nerede işlendiğine ve batarya bileşenlerinin nerede üretildiğine bağlanıyor; bu da Çin menşeli içerik barındıran araçların cömert teşviklere erişimini sınırlıyor.
Avrupa, Çinli otomobil üreticilerine yönelik destek programlarını daha yakından inceliyor ve daha yüksek gümrük vergilerine yöneliyor. Yüksek vergiler, Çin'de üretilen araçların ihracat maliyetini artırarak araçları ülkeden göndermekle müşterilere daha yakın yerlerde üretmek arasındaki dengeyi değiştiriyor.
Çinli üreticiler Avrupa ve ABD'yi hâlâ büyük pazarlar olarak görüyor. Verdikleri yanıt, ticaret kurallarının daha açık olduğu ve yerel üretim koşullarının karşılanabilir göründüğü yerleri seçmek. Tedarikçiler de Avrupa Birliği ya da ABD ile ticaret anlaşmaları bulunan ülkelerde tesis kurup ürünleri buradan diğer pazarlara gönderiyor.
ABD ve Kanada ile bağlantıları nedeniyle Meksika daha fazla bileşen yatırımı çekebilir. Bununla birlikte şirketler siyasi incelemelerle karşı karşıya ve ABD politikalarıyla olası çatışmaları hesaba katmak zorunda. Kuzey Amerika, çoğu zaman tedarikçilerden gelen yatırımları almaya devam ediyor, ancak bu projeler dalgalanmalara açık.
Asya ise yakınlık, yerleşik üretim ağları ve elektrikli araç yatırımı arayan hükümetlerin bir arada bulunduğu farklı bir seçenek sunuyor. Bu özellikler, mali ve politika risklerini kontrol altında tutarken büyümeye çalışan şirketler için bölgeyi cazip kılıyor.
Ticaret anlaşmaları ve teşvikler Asya'nın cazibesini artırıyor
Bölgesel Kapsamlı Ekonomik Ortaklık (RCEP), geniş ticaret bloğu içindeki gümrük vergilerini azaltıp menşe kurallarını basitleştirerek bölgesel üretim stratejisini destekliyor. Menşe kuralları, işletmelerin tercihli ticaret uygulamalarından yararlanmak istediğinde bir ürünün nerede üretilmiş sayılacağını belirliyor.
Çin'e yakın fabrikalar daha kısa ve basit lojistik güzergâhlarından da yararlanabiliyor. Tayland ve Malezya, yeni üretimi destekleyebilecek mevcut üretim ekosistemlerine sahip. Doğu Asya'daki belirli merkezlerde ise hızlı genişlemeye elverişli, yerleşik altyapı ve üretim standartları bulunuyor.
Güneydoğu Asya hükümetleri elektrikli araçları sanayide büyüme kaynağı olarak görüyor. Destekleri arasında arazi tahsisi, vergi indirimi, hibeler, vergi tatilleri, hızlandırılmış amortisman ve stratejik projelere doğrudan yardım yer alıyor. Hızlandırılmış amortisman, işletmelerin ekipman maliyetini vergi hesabında daha kısa sürede gider göstermesine imkân tanıyor.
Bu önlemler, öngörülebilir getiri gerektiren orta ölçekli projeler için kayda değer bir fark yaratabiliyor. Hükümetler ayrıca tedarikçileri araç ve batarya fabrikalarının yakınına çekmek için teşviklerden yararlanıyor; amaç, birbirinden kopuk montaj tesisleri yerine bağlantılı üretim ağları kurmak.
Asya pazarları, bu üretim avantajlarının yanı sıra büyüme fırsatları da sunuyor. Çinli markalar, gümrük vergilerinin yönetilebilir düzeyde kaldığı ve şarj altyapısının geliştiği yerlerde ihracatlarını artırıyor, ardından bu satışları belirli yerel montaj hatlarıyla destekliyor.
Malezya, Tayland, Vietnam ve Endonezya farklı roller üstleniyor
Malezya'da planlanan fabrikalar, araç montajının Güneydoğu Asya'ya nasıl yayıldığını gösteriyor. BYD'nin Malezya'daki ilk fabrikasının 2026'da açılması planlanıyor. Leapmotor ve Stellantis ise 2025'in sonundan önce yerel montaja başlamayı hedefliyor. Her iki proje de yerel alıcılara ve bölgesel ihracat pazarlarına hizmet edecek bir üretim üssüne işaret ediyor; bu da çevresinde tedarikçilerin toplanmasına fırsat yaratabilir.
Tayland, elektrikli araç montajı ve batarya projeleri için başlıca destinasyonlardan biri olmayı sürdürüyor. Araç üretimindeki uzun geçmişi yatırımcılara mevcut bir sanayi altyapısı sunarken yeni enerji araçlarına yönelik teşvikler elektrikli üretime geçişi destekliyor.
Vietnam, ihracata yönelik üretim yatırımlarını çekmeye devam ediyor. Ürün karmaşıklığında, yani daha gelişmiş üretim kabiliyetleri gerektiren mallara yönelimde ilerleme kaydeden ülkeler arasında da yer alıyor. Güneydoğu Asya genelinde yatırımları daha fazla bilgi birikimine ve teknik beceriye dönüştürme konusundaki ilerleme ise eşit değil.
Endonezya'nın konumu büyük ölçüde nikel işleme ve batarya malzemelerine dayanıyor; bu alanları ülkenin kaynak zenginliği destekliyor. Ülkenin deneyimi, fabrika yatırımlarının geleceğinin talebe de bağlı olduğunu gösteriyor: Teşviklerin sona ermesinin ardından elektrikli iki tekerlekli araç pazarı 2025'te daraldı.
Sübvansiyonlar tüketicilerin ödediği maliyeti düşürür; dolayısıyla sübvansiyonların kaldırılması, henüz gelişmekte olan bir elektrikli araç pazarının ayakta kalmasını zorlaştırabilir. Yeni üretim hatlarını değerlendiren şirketlerin kaç araç satacağına ilişkin beklentileri, satın alma desteğindeki değişikliklerden etkilenebilir.
Yatırım değişimindeki başlıca tarihler şöyle:
- 2023: Açıklanan Çin kaynaklı yurt dışı elektrikli araç yatırımları zirveye ulaştı; harcamalarda batarya projeleri başı çekti.
- 2024: Yatırımlar ılımlılaşmaya başlarken Asya genelindeki girişim sermayesi yatırımları son on yılın en düşük düzeyine geriledi.
- 2025: Leapmotor ve Stellantis'in yıl sonundan önce Malezya'da montaja başlaması planlanıyor.
- 2026: BYD'nin Malezya'daki ilk fabrikasını açması planlanıyor.
- 2025-2027: Asya'da batarya üretimi ve son montaj üzerinde yoğunlaşan, istikrarlı ancak seçici bir yatırım dönemi bekleniyor.
Satın almaların yerini yeni fabrikalar alıyor
Çinli şirketler, mevcut bir işletmeyi satın almak yerine yeni bir tesis kurmak anlamına gelen sıfırdan yatırım modelini giderek daha fazla tercih ediyor. Güncel projelerin çoğu batarya, katot veya anot malzemeleri ve nihai araç montajına yönelik yeni fabrikalardan oluşuyor.
Bir otomobil üreticisini ya da kaynak varlığını satın almak pahalı olabilir ve siyasi tepki çekebilir. Yeni fabrika ise yatırımcıya tasarım üzerinde kontrol sağlıyor, yerel içerik kurallarına uyumu kolaylaştırıyor ve talep geliştikçe harcamaları aşamalara bölmeye imkân tanıyor.
Yerel içerik gereklilikleri, üretimin veya yaratılan değerin ne kadarının ev sahibi pazardan gelmesi gerektiğini belirliyor. Montaj fabrikaları; ham maddeleri, kısmen tamamlanmış ürünleri ya da araç kitlerini getirip daha fazla işi yerelde tamamlayarak ve yakın pazarlara tedarik sağlayarak markaların bu eşikleri karşılamasına yardımcı oluyor.
Bazı üreticiler kısmen sökülmüş veya tamamen sökülmüş kitlerle işe başlıyor. Bunlar, kısmen monte edilmiş hâlde ya da varış noktasında birleştirilmek üzere parça setleri hâlinde gönderilen araçlar. Yerel tedarikçi ağları olgunlaştıkça şirketler daha kapsamlı üretime geçebiliyor.
Malezya ve Tayland'daki projeler bu yaklaşımı izliyor. Bu yöntem, üreticilerin araç üretiminin her aşamasına hemen yatırım yapmadan pazara girmesini sağlıyor; aynı zamanda hükümetlerin nitelikli istihdam ve yerli tedarikçiler geliştirme planlarına da uyuyor.
Batarya ve bileşen üretimi, her pazarda komple bir araç fabrikası kurmayı gerektirmeden de genişlemeyi destekleyebilir. Üreticiler, maliyetlerin, müşterilerin ve ticaret kurallarının en elverişli olduğu yerlerde üretimin belirli aşamalarını konumlandırabiliyor.
Batarya malzemeleri stratejinin merkezinde
Batarya yatırımları, tamamlanmış batarya paketlerinin montajını yapan fabrikaların ötesine uzanıyor. Katot ve anot malzemeleri, hücre üretimi ve paket montajını kapsıyor. Katot ve anotlar batarya hücresinin içindeki parçalardır; hücreler daha sonra araçlarda kullanılan paketleri oluşturmak üzere bir araya getirilir.
Bu faaliyetler, ham kaynakların çıkarılması ile tamamlanmış araçların üretilmesi arasındaki tedarik zinciri aşamalarında yer alıyor. Kayda değer sermaye gerektirmelerine karşın madencilikten farklı bir risk profili sunuyor ve mevcut sanayi kümelerine uyum sağlayabiliyor.
Bir katot veya anot fabrikası, tek bir markanın araç satışlarına bağlı kalmak yerine birden fazla otomobil üreticisine tedarik sağlayabilir. Bu, ticari riski dağıtır ve ev sahibi hükümetlerin yerel üretimden daha fazla değer elde etmesine yardımcı olur. Bazı projeler, malzeme tedarikçilerini hücre üreticilerinin yanına getirerek birbiriyle bağlantılı işletmeler oluşturuyor.
Bu model, Güneydoğu Asya'da ve altyapısı ile üretim standartları genişlemeye hazır olan Doğu Asya pazarlarının bazılarında görülüyor. Araç fabrikalarının yakınındaki tesisler nakliye maliyetlerini düşürüyor ve müşterilerin yerel içerik gerekliliklerini karşılamasına yardımcı oluyor.
Büyük batarya şirketleri, küresel müşterilere hizmet vermek için yurt dışındaki yatırımlarını artırıyor; hücre fabrikaları ve paket montaj operasyonları da talebi izliyor. Katot ve anot tedarikçileri benzer bir yol izliyor. Birden fazla üretim aşaması yakın konumlarda faaliyet gösterdiğinde ev sahibi pazarlarda daha yerleşik bir müşteri ve tedarikçi ağı oluşuyor.
Lityum fiyatlarının zirvelerinden gerilemesiyle madencilik yatırımları önceki döneme kıyasla soğudu. Kaynak projelerinin geliştirilmesi daha uzun sürüyor ve siyasi riskler taşıyor. Latin Amerika, lityum ve bakır bakımından önemini koruyor; Çinli şirketler de bölgedeki madenlerde ve rafinaj tesislerinde hisselerini sürdürüyor.
Kısa vadede pazar payı ve yerel üretim kurallarına uyum arayan üreticiler için Asya'daki batarya malzemesi fabrikaları ve montaj tesisleri daha hızlı bir yol sunuyor. BYD, maliyetleri yönetme çabalarıyla Güneydoğu Asya ve Latin Amerika'daki yerel montaj faaliyetlerini bir arada yürütüyor.
İstihdam hemen sağlanıyor, beceri kazanımı daha fazla çaba gerektiriyor
Asya hükümetleri elektrikli araç yatırımlarının inşaat işleri, fabrika istihdamı ve sanayi tesislerinin çevresindeki hizmetlere talep yaratmasını bekliyor. Batarya ve araç projeleri ayrıca ihracat fırsatları yaratabilir, yerli işletmeleri küresel üretime bağlayabilir ve içten yanmalı motor ithalatına bağımlılığı azaltabilir.
Bu faydaların kapsamı, yerelde yürütülen işlere bağlı. Kaynakları ağırlıklı olarak Çin'e geri gönderilmek üzere işleyen bir proje, kapsamlı bir üretim faaliyetine kıyasla beceri ve tedarikçi geliştirme fırsatlarını daha sınırlı sunar.
Araç montajı, batarya hücresi üretimi ve batarya paketi üretimi daha fazla kabiliyet kazandırabilir; özellikle de yatırımcılar ve hükümetler iş gücü eğitimini ve tedarikçi gelişimini desteklediğinde. Yerel şirketlerin yalnızca üretim faaliyetlerinin çevresinde hizmet vermesi değil, üretim sürecine katılma fırsatı bulması gerekiyor.
Güneydoğu Asya'da üretim ve istihdam artışı görüldü, ancak daha ileri faaliyetlere geçişteki ilerleme ülkeden ülkeye değişiyor. Vietnam ürün karmaşıklığını artırırken bazı diğer ülkeler yabancı yatırımları daha fazla bilgi gerektiren üretime dönüştürmekte zorlandı.
İstikrarlı politikalar hem yatırımcıların hem de yerli işletmelerin plan yapmasına yardımcı oluyor. Endonezya'da teşviklerin kaldırılmasının ardından elektrikli iki tekerlekli araç satışlarının düşmesi, gelişmekte olan bir pazarın destek değişikliklerine ne kadar duyarlı olabileceğini gösteriyor. Açık teşvik takvimleri, şeffaf yerel içerik kuralları ve eğitim programları daha uzun vadeli planlamayı kolaylaştırıyor.
Hükümetler daha güçlü yerel bağlar istiyor
Ev sahibi ülkeler, yatırım teşviklerini artırırken beklentilerini de yükseltiyor. Yerel içerik gereklilikleri sıkılaşıyor; batarya geri dönüşümü ve atık yönetimine ilişkin standartlar da daha katı hâle geliyor. Bazı pazarlar ulusal güvenlik kaygılarını ele almak için yatırım incelemelerini de genişletiyor.
Çinli şirketler yerel ortaklıklar, ortak girişimler ve araştırma merkezleri aracılığıyla yanıt veriyor. Bu düzenlemeler yeni fabrikaları ev sahibi ekonomiye daha fazla bağlayabilir ve şirketlerin değişen sanayi kuralları içinde faaliyet göstermesine yardımcı olabilir.
Hükümetler tedarikçilerin büyük fabrikaların yakınına yerleşmesini ve üretimin daha ileri aşamalarına katılmasını istiyor. Şirketler ise öngörülebilir koşullar ve harcamalarını gerekçelendirecek ölçüde talep arıyor. Ortaya çıkan ağ giderek karmaşıklaşıyor; üretim tek bir yurt dışı tesisinde yoğunlaşmak yerine birkaç ülkeye yayılıyor.
Bu dengenin kurulmasında politikaların tutarlılığı belirleyici olmayı sürdürüyor. Teşviklerde veya standartlarda ani değişiklikler yatırımcı güvenini zedeleyebilir. Açık gereklilikler ise üreticilere ve yerel tedarikçilere yatırım yapıp işçi yetiştirmek için daha sağlam bir zemin sunuyor.
2027'ye kadar seçici büyüme bekleniyor
2025-2027 döneminde Çin'in Asya'daki elektrikli araç tedarik zincirine yaptığı yatırımların istikrarlı ancak seçici olması bekleniyor. Teşviklerin açık ve talebin büyüdüğü yerlerde en çok batarya malzemelerinin, hücrelerin, paketlerin ve nihai montajın yatırım çekmesi öngörülüyor.
Şirketler Avrupa ve ABD'deki politika değişikliklerini izlemeyi sürdürecek. Yeni duyuruların çoğunun Asya'da daha hızlı ilerleyebilecek projelere yönelmesi bekleniyor. Harcamaların aşamalara bölünebilmesi ve fabrikaların yerel kurallara göre tasarlanabilmesi nedeniyle sıfırdan inşaat cazibesini koruyor.
Ülke içindeki rekabet kârları daha da sıkıştırabilir, daha sıkı kredi koşulları finansmanı kısıtlayabilir ve politikadaki geri dönüşler gelişmekte olan pazarları istikrarsızlaştırabilir. Bu riskler, genişlemenin hızını ev sahibi ülkelerin desteğinin yanı sıra şirketlerin mali durumuna da bağlı kılıyor.
Buna rağmen Asya; yakın tedarik ağlarını, büyüyen tüketici pazarlarını ve bölgesel ticarete elverişli konumları bir arada sunuyor. Çin'in yurt dışı elektrikli araç stratejisinde ne kadar harcama yapılacağı ve üretimin hangi aşamalarına yatırım yapılacağı daha seçici biçimde belirleniyor; Asya ise başlıca üretim odağı konumunda.
Bilinmesi Gerekenler
- Çin'in yurt dışındaki elektrikli araç yatırımları 2023'te zirveye ulaştı ve 2024'te ılımlılaşmaya başladı.
- Fiyat rekabeti, kârların zayıflaması ve finansmanın zorlaşması fabrika harcamalarında daha temkinli davranılmasına yol açıyor.
- Batı'nın gümrük vergileri, vergi indirimi kuralları ve yatırım incelemeleri üretim planlarını yeniden yönlendiriyor.
- Asya; Çin'e yakınlık, RCEP kapsamında ticaret avantajları ve hükümet teşvikleri sunuyor.
- Leapmotor ve Stellantis 2025'te Malezya'da montaja başlamayı, BYD ise 2026'da Malezya'daki ilk fabrikasını açmayı planlıyor.
- Bazı satın alma ve madencilik yatırımları yerine batarya malzemeleri, hücreleri ve paketleri ile araç montajına yönelik yeni fabrikalar tercih ediliyor.
- Ev sahibi ülkeler istihdam ve ihracat kazanımları elde edebilir; daha derin sanayi faydaları ise eğitime, tedarikçilere ve tutarlı politikalara bağlı.
- 2027'ye kadar Asya merkezli seçici bir genişleme bekleniyor; mali ve politika riskleri görünümü etkiliyor.