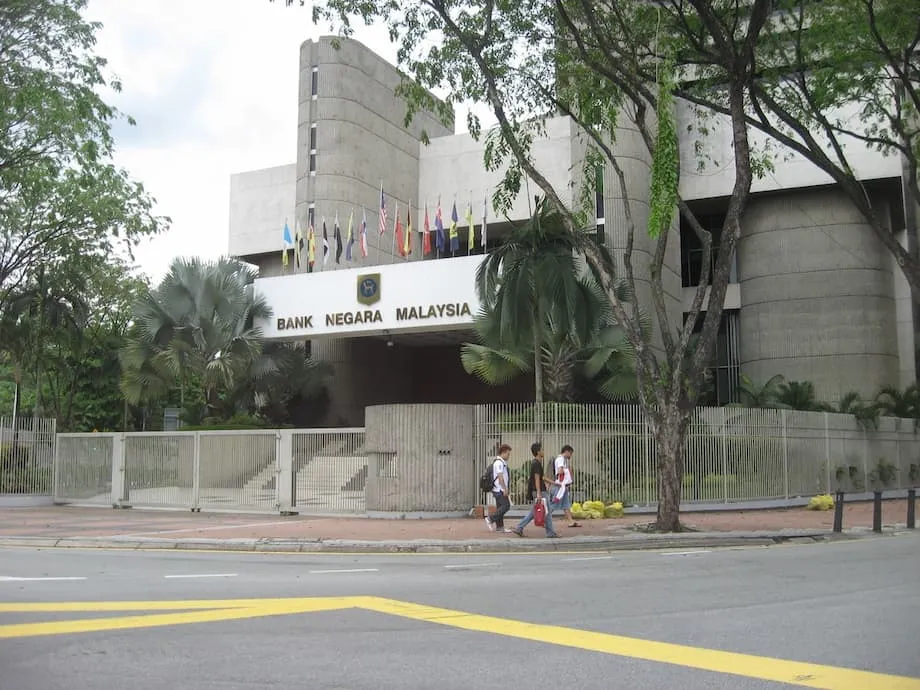
Maliyet krizi tartışmalı reform planıyla karşı karşıya
Asya Pasifik’te en hızlı artış gösteren ülkeler arasında yer alan Malezya’da tıbbi enflasyon yüzde 10’ların ortasından sonlarına uzanan seviyelerde seyrederken, özel sağlık hizmetlerinde kapsamlı değişiklikler hazırlanıyor. 18 Eylül 2025 itibarıyla Bank Negara Malaysia ile Sağlık ve Maliye bakanlıkları; sigortayı daha uygun fiyatlı hâle getirmeyi, faturalara açıklık kazandırmayı ve tedavi maliyetlerindeki artışı yavaşlatmayı amaçlayan Reset çerçevesini ilerletiyor.
İçindekiler
- Maliyet krizi tartışmalı reform planıyla karşı karşıya
- Faturalar ve primler neden sürekli artıyor?
- Beş reform alanı neleri değiştirecek?
- Önerilen temel sigorta neleri kapsayacak?
- Özel uzman hekimler neden itiraz ediyor?
- Sabit hastane ödemesi nasıl işleyecek?
- DRG’nin arkasındaki mevzuat ve veri çalışmaları
- Daha açık fiyatlar ve ortak kayıtlar nasıl yardımcı olabilir?
- Hastaların pratisyen hekimden sevk alması gerekecek mi?
- Değişiklikleri kim yönlendiriyor?
- Malezya için ne söz konusu?
- Öne çıkanlar
Özel uzman hekimler, paketin iyileştirmeyi amaçladığı hizmetleri zayıflatabileceği uyarısında bulunuyor. Malezya Özel Tıp Uygulaması Uzmanları Derneği, daha sıkı ücret kontrollerinin, yeni hastane ödeme kurallarının ve ağırlaşan düzenlemelerin yatırımları caydırabileceğini, hekimleri yurt dışına yöneltebileceğini ve ileri tedavilere erişimi kısıtlayabileceğini savunuyor. Hükümetin önünde zor bir görev var: Malezya’yı özel sağlık hizmetlerinde bölgesel bir merkez hâline getiren kapasiteyi ve kaliteyi korurken maliyetleri kontrol altına almak.
Reset, birbiriyle bağlantılı beş alan ve 11 girişimden oluşuyor. Standartlaştırılmış temel bir sigorta ürününü, daha açık fiyatları, ortak dijital sağlık altyapısını, kamu hastanelerinde özel hizmet birimlerini ve hastanelere bir tedavi dönemi için sabit tutar ödenmesine geçişi bir araya getiriyor. Ayrı bir öneri ise uzman hekim hizmeti almak isteyen hastalar için ilk başvuru noktasının pratisyen hekimler olmasını öngörüyor.
Kamu hastanelerinin aşırı yoğun olduğu dönemlerde milyonlarca kişi özel sağlık kuruluşlarına başvuruyor. Bu haneler için tartışmanın özü, sigortalarını koruyup koruyamayacakları, tedaviyi karşılayıp karşılayamayacakları ve yeni bir mali ya da idari engelle karşılaşmadan doğru hekime ulaşıp ulaşamayacakları.
İki bakanlığın ve merkez bankasının yer aldığı ortak bir komite çalışmaları koordine ediyor; hastanelerden, hekimlerden, sigortacılardan ve tüketici temsilcilerinden görüş alıyor. Destekçiler, sunulan hizmet miktarı yerine iyi sonuçları ödüllendirme fırsatı görüyor. Eleştirenler ise uygulamayı zorlaştırabilecek mevzuat, maliyet verileri ve istişare eksikliklerine dikkat çekiyor.
Faturalar ve primler neden sürekli artıyor?
Malezya’daki tıbbi enflasyon, aynı anda ortaya çıkan çeşitli baskıları yansıtıyor. Sigortacılar, pandemi sonrasında yükselen hasar talepleriyle ve gelecekteki talepleri karşılamak için tuttukları para olan rezervleri üzerindeki baskıyla karşı karşıya. Hastanelerin personel, enerji, mevzuata uyum ve yatırım maliyetleri artıyor. Kur hareketleri ithal ilaçları, ekipmanları ve tanı malzemelerini pahalılaştırabiliyor.
Yaşlanan nüfus ve kronik hastalık yükünün artması, sürekli tedaviye olan talebi de yükseltiyor. Yeni tedaviler ve teknolojiler sonuçları iyileştirebilirken bakım maliyetini artırabiliyor. İdari işler, fatura anlaşmazlıkları ve gereksiz tedavi ya da savunmacı tıp uygulamalarındaki bazı eğilimler de masrafları artırıyor. Savunmacı tıp, şikâyet ya da hukuki talep riskini azaltmak amacıyla kısmen ek tetkik ve tedavi istemek anlamına geliyor.
Hastalar bu baskıları artan primler ve cepten yaptıkları daha yüksek ödemelerle hissediyor. Bazı sigortalılar teminatlarını azalttı ya da sigortalarını tamamen bıraktı. Bu durum, özellikle kamu sağlık kuruluşlarının zaten uzun kuyruklarla karşı karşıya olduğu yerlerde, hastalık durumunda aileleri daha az seçenekle baş başa bırakabiliyor.
Politika yapıcılar katılım payı ve muafiyet uygulamalarını, prim artışlarını sınırlamaya yönelik geçici önlemleri ve fiyat bilgilerinin daha açık sunulmasını gündeme getirdi ya da uygulamaya koydu. Katılım payında hasta, teminat kapsamındaki faturanın bir kısmını öder; muafiyet tutarı ise sigortanın karşılanan masraflara katkı sunmaya başlamasından önce hastanın ödediği miktardır. Her iki uygulama da primlerle tedavi gerektiğinde ailenin ödemesi gereken tutar arasındaki dengeyi değiştirebilir.
Reset, sigortalıların üzerindeki anlık baskının yanı sıra artan maliyetlerin ardındaki yapısal sorunları da ele almayı hedefliyor. Sigorta, ödeme ve hizmet alanlarındaki değişiklikler birlikte işleyecek biçimde tasarlandı. Daha düşük harcamaların, hastaların ihtiyaç duydukları tedaviyi almaya devam ederken daha verimli sağlık hizmetlerinden kaynaklanıp kaynaklanmayacağı belirleyici olacak.
Beş reform alanı neleri değiştirecek?
Reset’in ilk alanı, tıbbi ve sağlık sigortası ile İslami ilkelere göre düzenlenen bir sigorta türü olan takafulu kapsıyor (MHIT). Yeni temel ürün, ana teminatları standartlaştıracak ve primlere yön vermek için doğrulanmış tedavi maliyeti verilerini kullanacak. Mevcut poliçelerin maliyetini karşılamakta zorlanan orta gelirli haneler hedefleniyor.
İkinci alan ilaç, işlem ve tetkik fiyatlarında şeffaflığı sağlamaya odaklanıyor. Üçüncü alan, tıbbi kayıtların sağlık hizmeti sunucuları arasında daha kolay aktarılmasını sağlayacak ortak bir dijital altyapı kurmayı öngörüyor. Dördüncü alan, kamu hastanelerinde özel hizmet birimleri açarak uygun fiyatlı seçenekleri artıracak. Beşinci alan ise hastanelerin kalem kalem faturalandırmasının bir bölümünü, tanıya bağlı gruplara (DRG) göre yapılan ödemelerle değiştirecek.
Her alan, hastanın yolculuğunun farklı bir aşamasını değiştiriyor: teminat satın alma, fiyatları karşılaştırma, kayıt paylaşma, sağlık kuruluşu seçme ve tedavi ücretini ödeme. Birlikte uygulandıklarında parçalı bir piyasada yol bulmayı kolaylaştırabilirler. Ancak yetersiz veri ve finansman ya da belirsiz yasal yetkiler, uygulamayı yavaşlatabilir veya darboğazlar yaratabilir.
Destekçiler, hedeflenen yönü sonuçları ve verimli tedaviyi ödüllendiren bir sağlık hizmeti modeli olarak tanımlıyor. Uygulamada bu, sağlık hizmeti sunucularına tekrarlanan testlerden, gereksiz hizmetlerden ve iyileşmeye katkı sunmadan masrafları artıran hastane yatışlarından kaçınmaları için daha güçlü nedenler sağlayacak.
Önerilen temel sigorta neleri kapsayacak?
Temel MHIT planının, ülke genelinde uygulamaya geçilmeden önce bir pilot programla birlikte 2026’nın ikinci yarısında başlatılması bekleniyor. Önerilen standart teminatlar, hanelere sigorta seçeneklerini karşılaştırırken daha açık bir başlangıç noktası sunacak. Sigortalılar ağırlıklı olarak orta fiyat segmentindeki hastanelerden yararlanacak; üst segment sağlık kuruluşlarını isteyenler ek teminat satın alabilecek.
Planlamacılar, bekleme sürelerinin ardından mevcut bazı hastalıkları sınırlı ölçüde kapsama almayı ve önleyici sağlık hizmetlerini de değerlendirdi. Katılım payı uygulamalarının da planda yer alması muhtemel. Bunlar, ayrıntılı tasarımı ve benimsenme düzeyi henüz netleşmemiş, geliştirme aşamasındaki bir ürünün unsurları.
Standart bir ürün, çok sayıda farklı poliçe tasarımının yarattığı idari karmaşıklığı azaltabilir. Hastaları ücretlerin daha makul olduğu hastanelere yönlendirmek de hasar talepleri ve primlerin daha öngörülebilir olmasını sağlayabilir. Bir hane için asıl ölçüt; primin, tedavi faturalarındaki kendi payının ve poliçenin gerçekten karşıladığı hizmetlerin bir arada nasıl şekillendiği olacak.
Katılımı sağlamak da ayrı bir güçlük. Sübvansiyon ya da işveren katkısı olmadan aileler teminat satın almakta veya i Lindung aracılığıyla primleri ödemek için emeklilik birikimlerini kullanmakta tereddüt edebilir. Sigorta maliyetleri sigortalılar arasında paylaştırır. Sağlıklı kişilerin katılımı çok düşük olursa hasar taleplerini karşılayan havuz küçük kalabilir ve primleri düşürme imkânı sınırlanabilir.
Olası teşvikler arasında vergi indirimi, ayrılma seçeneği sunan otomatik kayıt ve işverenlerin eşleşen katkıları yer alıyor. Bu tür önlemlerin hanelerin ve küçük işletmelerin mali durumunu gözetmesi gerekir. Güvenilir bir hastane ağı, anlaşılır koşullar ve adil katılım payları da önemli. Katı sınırlar, sık istisnalar ya da katılımcı kuruluşların azlığı güveni zedeleyebilir ve hastaları tedaviyi ertelemeye yöneltebilir.
- 18 Eylül 2025: Reset’in sigorta ve hastane ödeme değişiklikleri geliştirme aşamasında; bakanlıkların ortak komitesi gündemi koordine ediyor.
- 2026’nın ikinci yarısı: Önerilen temel MHIT ürününün, ülke genelinde uygulamaya geçilmeden önce bir pilot programla başlatılması bekleniyor.
Özel uzman hekimler neden itiraz ediyor?
Malezya Özel Tıp Uygulaması Uzmanları Derneği, reformların bir arada uygulanmasının uzman hekimlik faaliyetlerini sürdürmeyi zorlaştırabileceğini söylüyor. Hekimler, kazançlarına yönelik daha sıkı sınırlar ve daha fazla mevzuata uyum işiyle karşı karşıya kalırken hukuki sorumluluk, personel ve mesleklerini sürdürme maliyetlerini üstlenmeye devam edecek.
Özel kliniklerde muayene ücretleri yıllardır sınırlandırılıyor. Dernek, karmaşık işlemleri de etkileyen kontrollerin ek düzenleyici taleplerle birlikte ileri teknik ve ekipman yatırımlarını azaltabileceğini savunuyor. Pek çok Malezyalı, karşılayabildiği takdirde özel sağlık hizmetini tercih ediyor; uzman hekimler ise kapasitedeki düşüşün bekleme sürelerini uzatmasından endişe ediyor.
Dernek ayrıca, önemli politikaların sahada çalışan hekimlerle sınırlı istişare sonucunda ilerletildiğini belirtiyor. Örnekleri arasında kliniklerde ilaç fiyatlarının sergilenmesi zorunluluğu ve DRG ödemelerinin tasarımı yer alıyor. Derneğin kaygısı, günlük klinik çalışmayı ve işletme maliyetlerini etkileyen kararların tedaviyi sunanların yeterli katkısı alınmadan kesinleştirilmesi.
Sağlık yardımlarını ve hasar taleplerini başka kuruluşlar adına yöneten bazı üçüncü taraf yöneticiler, çalışan gruplarına yönelik geri ödemeleri jenerik ilaçlarla sınırlamaya başladı. Jenerik ilaçlar çoğu zaman uygun bir seçenek. Uzman hekimler ise genel geçer kısıtlamaların, orijinal bir ilacın ya da belirli bir biyobenzerin klinik açıdan fark yarattığı durumlarda tedavi seçeneklerini daraltabileceğini savunuyor. Biyobenzerler, mevcut bir biyolojik ilaca son derece benzer olacak şekilde geliştirilen ilaçlardır.
Yeni tedavilere erişim de bir başka kaygı. Tartışmada aktarılan sektör verilerine göre, dünyada piyasaya sürülen yeni ilaçların yalnızca bir bölümü Malezya’da bulunabiliyor; sonunda ülkeye ulaşan bazı ilaçlarda bile uzun gecikmeler yaşanıyor. Uzman hekimler, ücretlere yönelik ek baskıların ve onaylı ilaç listelerindeki kısıtlamaların bu farkı daha da büyütebileceği uyarısında bulunuyor.
Derneğin en güçlü uyarısı sağlık çalışanlarıyla ilgili. Kazançlar düşerken hukuki sorumluluk ve uzmanlık gereklilikleri yüksek kalırsa genç hekimler eğitim alıp yurt dışında kalabilir, deneyimli uzmanlar da ülkeye dönmekten vazgeçebilir. Dernek, bu riski sağlık sonuçlarında olası gerileme ve uzman hekim açığının büyümesi hâlinde sağlık turizminin zarar görmesiyle ilişkilendiriyor.
Sabit hastane ödemesi nasıl işleyecek?
Tanıya bağlı gruplar, hastane hizmetlerinin ardındaki mali teşviki değiştirecek. Mevcut hizmet başına ücret modelinde sağlık hizmeti sunucuları her hizmeti ve kalemi ayrı ayrı faturalandırıyor. DRG modelinde ise hastane, hastanın durumunun karmaşıklığına göre ayarlanan sabit bir ödemeyi tanımlı bir tedavi dönemi için alıyor.
Bu nedenle hastanelerin tedaviyi verimli biçimde düzenlemek için daha güçlü bir teşviki olacak; ek testler ya da yatış süresinin uzaması otomatik olarak ilave ödeme getirmeyecek. Hastaneler ve sigortacılar, tedavi döneminin neleri kapsadığına ilişkin ortak tanımları da kullanacak.
Önerilen model, iyileşmeye çok az katkı sağlayan harcamaları azaltmayı hedefliyor. Başarısı, ödemelerin gereken gerçek iş yükünü karşılamasına bağlı. Birden fazla ciddi rahatsızlığı olan hastanın personel zamanına, ilaca ve gözetime olan ihtiyacı, aynı ana tanıya sahip başka bir hastanınkinden fazla olabilir.
Bu ücretlerin belirlenmesi için güvenilir yerel klinik ve maliyet bilgileri gerekli. Güçlü denetimler ve tedavi kalitesi ölçütleri, geçiş sırasında hastaların korunmasına yardımcı olur. İyi ayarlanmamış ödemeler hastaneleri daha kolay vakaları seçmeye, hastaları zamanından önce taburcu etmeye ya da daha yüksek ödeme almak için tanıları farklı biçimde kaydetmeye teşvik edebilir. Son uygulama, tanı kodlarının daha yüksek ödeme sağlayacak şekilde değiştirilmesi olarak bilinir.
Hastaneler ve idareciler, kalem kalem faturalandırma üzerine kurulu sistemlerini de uyarlamak zorunda kalacak. Ödeme yöntemini değiştirmek; kodlamayı, hasar taleplerinin işlenmesini ve sağlık hizmeti sunucularının bakım maliyetini değerlendirme biçimini değiştirmek anlamına geliyor. Bu nedenle aksamayı sınırlamak için aşamalı geçiş önemli.
DRG’nin arkasındaki mevzuat ve veri çalışmaları
Malezya, özel hastaneleri paket ödemelere geçirirken iki acil güçlükle karşı karşıya: yasal yetki ve teknik hazırlık. Özel Sağlık Kuruluşları ve Hizmetleri Yasası, hizmetlerin tek tek ücretlendirildiği bir sistem için yazıldı. DRG’nin geniş ölçekte uygulamaya konması için veri gönderimine ilişkin açık gerekliliklerin yanı sıra yeni düzenlemeler ya da yasa değişiklikleri gerekebilir.
Malezya’nın ayrıca yerel uygulamaları yansıtan maliyet araştırmalarına, tutarlı klinik kodlamaya ve bu kayıtları adil ödeme oranlarına dönüştürecek analitik kapasiteye ihtiyacı var. Bu temel olmadan sabit bir fiyat, zor vakalar için çok düşük, daha kolay vakalar içinse gereğinden yüksek kalabilir.
Ülkedeki farklı ödeme kaynakları işi daha da karmaşıklaştırıyor. Kamu programları, çok sayıda sigortacı ve masrafları doğrudan ödeyen kişiler sağlık hizmeti satın alıyor. Tek ödeyicili ülkeler ortak kuralları daha kolay uygulayabilir; Malezya’nın ise farklı sözleşmeleri ve idari sistemleri olan kuruluşlar arasında koordinasyon sağlaması gerekecek.
Denetimler ve kalite güvenceleriyle desteklenen aşamalı bir uygulama, geçişin yönetilmesine yardımcı olabilir. Karmaşıklığa göre ayarlanan ve kalite göstergelerine bağlanan ödemeler, maliyetleri kontrol ederken standartları korumaları için sağlık hizmeti sunucularına daha açık bir gerekçe sağlayabilir. Dolayısıyla komitenin çalışması, bir ödeme formülü seçmenin ötesine geçerek bu formülün kullanılmasını mümkün kılacak kuralları ve bilgileri oluşturmayı da kapsıyor.
Daha açık fiyatlar ve ortak kayıtlar nasıl yardımcı olabilir?
Reset, sık uygulanan işlemler, tetkikler ve ilaçlar için kolayca erişilebilen fiyatlar çağrısı yapıyor. Klinikler ve hastaneler ilaç fiyat listelerini sergileyecek, dijital araçlar da insanların ücretleri karşılaştırmasına yardımcı olacak. Bu tür bilgiler, özellikle ayakta tedavi testlerinde ve basit hizmetlerde olağan dışı yüksek fiyatların fark edilmesini kolaylaştırabilir.
Hastaneye yatış, hastaların karşılaştırma yapma imkânını azaltıyor. Tedavi kararları bakım sürecini şekillendiriyor ve aynı yatış sırasında birbirinden farklı pek çok maliyet birikiyor. Fiyatların açıklanması hastaların ücretleri anlamasına yardımcı olabilir; daha iyi satın alma düzenlemeleri ve ödeme tasarımı ise toplam faturayı ele alır.
Ortak dijital altyapı, elektronik sağlık kayıtlarının farklı sağlık hizmeti sunucuları arasında taşınabilir olmasını amaçlıyor. Önceki bir test sonucunu görebilen hekim aynı testi yeniden istemekten kaçınabilir. Kayıtlara daha iyi erişim, hasta klinikler, uzman hekimler ve hastaneler arasında geçiş yaptığında koordinasyonu da iyileştirebilir.
Küçük kliniklerin, mali açıdan zor duruma düşmeden sisteme bağlanabilmesi için uygulanabilir bir yönteme ihtiyacı olacak. Ortak standartlar, personel eğitimi, siber güvenlik ve gizliliğin korunması gerekli. Sağlık hizmeti sunucularının sistemlere yatırım yapması ve bilgileri kaydetme ve paylaşma biçimlerini değiştirmesi gerekecek.
Kamu hastanelerindeki özel hizmet birimleri de uygun fiyat planının bir parçası. Bu birimler kapasiteyi artıracak ve ücret ödeyen hastalara tamamen özel bir hastaneye alternatif sunarak kuyrukları kısaltmayı ve yoğunluğu azaltmayı amaçlayacak. Yoğun saatlerde kamu sektöründeki uzman hekimlerin normal hizmetlerden özel birimlere kaymasını önleyecek güvenceler gerekli olacak.
Hastaların pratisyen hekimden sevk alması gerekecek mi?
Ayrı bir politika önerisi, uzman hekimlere erişimde pratisyen hekimleri yönlendirici konuma getirecek. Özel sağlık hizmeti alan pek çok hasta şu anda doğrudan uzman hekim randevusu ayarlıyor. Sevk zorunluluğunda hastanın önce pratisyen hekime görünmesi ve ihtiyaç duyulursa ileri sağlık hizmetine yönlendirilmesi gerekecek.
Güçlü bir birinci basamak sağlık hizmeti pek çok sorunu erken aşamada tedavi edebilir, uzun süreli hastalıkların koordinasyonunu sağlayabilir ve gereksiz uzman hekim ziyaretlerini azaltabilir. Birleşik Krallık, acil durumlar dışındaki uzman hekim muayenelerinin çoğunda pratisyen hekim sevki uygulamasıyla sıkça örnek gösteriliyor. Malezya ise hasta beklentilerinin farklı olduğu bir noktadan başlayacak.
Pratisyen hekimlerin adil muayene ücretlerine, yeterli zamana ve hızlı dijital sevk sistemlerine ihtiyacı olacak. Sabit ücretlerle çalışırken daha ayrıntılı faturalandırma gereklilikleriyle karşılaşan klinikler masraflarını karşılamakta zorlanabilir. Daha kısa muayeneler ve aceleyle yapılan sevkler, yönlendirme sisteminin sağlamayı amaçladığı klinik değerlendirmeyi zayıflatır.
Politika yapıcılar sevkin yalnızca yeni temel MHIT planında mı yoksa özel sağlık hizmetlerinin daha geniş bir bölümünde mi zorunlu olacağını da belirlemeli. Acil durumlar ve hassas nitelikteki diğer hizmetler için açık istisnalar gerekli. Değişikliğin maliyetleri düşürürken uzman hekim randevularına erişimi koruyup koruyamayacağını, hastaların yaklaşımı ve birinci basamak sağlık hizmetlerinin kapasitesi belirleyecek.
Hasta açısından uygulamadaki fark, daha iyi koordinasyon ve muhtemelen daha uygun tedavi karşılığında önce bir muayeneden daha geçmek olacak. Bunun işe yaraması için sevklerin hızlı ilerlemesi ve ilk değerlendirmenin karşılığını verecek kaynakların pratisyen hekimlerde bulunması gerekecek.
Değişiklikleri kim yönlendiriyor?
Özel Sağlık Hizmetleri Maliyetleri Ortak Bakanlık Komitesi, kurumlar arası Reset çalışmalarını yönlendiriyor. Komitenin eş başkanlığını II. Maliye Bakanı ile Sağlık Bakanı yürütüyor; Maliye Bakanlığı, Sağlık Bakanlığı ve Bank Negara’dan üst düzey temsilciler de komitede yer alıyor.
İstişare konseyi; özel hastaneleri, sağlık çalışanlarını, sigortacıları, takaful işletmecilerini, tüketici gruplarını ve akademi temsilcilerini bir araya getiriyor. Komitenin görevleri arasında temel MHIT ürününe yön vermek, DRG’nin aşamalı uygulamasını denetlemek ve fiyat şeffaflığını iyileştirme çalışmalarını gözetmek bulunuyor.
Bakanlıklar, kamu hastanelerinin üzerindeki baskıyı azaltmak için özel tedavi seçeneklerini genişletirken daha iyi sonuçlara ve daha uygun fiyatlı sağlık hizmetlerine geçişi amaçladıklarını belirtiyor. Maliye Bakanlığı, komitenin görev tanımını ve ilk önceliklerini ortak komite duyurusunda yayımladı.
Hastaların, sağlık hizmeti sunucularının ve sigortacıların reformlarla ilgili çıkarları farklı. Hastaların anlaşılır teminatlara ve karşılayabilecekleri faturalara ihtiyacı var. Sigortacılar finanse edebilecekleri hasar talepleri istiyor. Hastaneler ve hekimler ise personeli, ekipmanı ve güvenli tedaviyi destekleyen ödemelere ihtiyaç duyuyor. Bu farklı ihtiyaçları uygulanabilir kurallara dönüştürmek için sürekli istişare gerekli olacak.
Malezya için ne söz konusu?
Malezya’nın özel hastaneleri, rekabetçi fiyatlarla iyi sonuçlar elde etmeleri sayesinde itibar kazandı ve sağlık turistleriyle yurt dışında yaşayan emeklileri ülkeye çekti. Reset tartışmasının merkezinde, Malezyalılar için sağlık hizmetlerini daha uygun fiyatlı hâle getirirken bu konumu korumak yer alıyor.
Hastalar, birikimlerini tüketmeden daha basit sigortalardan, daha az sürpriz faturadan ve daha fazla tedavi seçeneğinden yararlanabilir. İstikrarlı primler ve yeterli sağlık hizmeti ağı hanelerin sigortalı kalmasına yardımcı olabilir. Dar ilaç listeleri, kısıtlı ağlar ya da iyi tasarlanmamış katılım payları ise bazı hastaları zor seçimlerle karşı karşıya bırakabilir.
Sağlık hizmeti sunucuları daha az tekrarlanan testten, daha iyi kayıtlardan ve daha tutarlı bakım süreçlerinden yararlanabilir. Öte yandan yeni teknoloji, eğitim ve güvenliğin maliyetlerini de üstlenmeleri gerekecek. Ücret sınırları ya da zayıf verilere dayanan paket ödemeler, özellikle ekipman ve personel maliyetlerinin yüksek olduğu bazı uzmanlık dallarını sürdürülemez hâle getirebilir.
Reset, tıbbi enflasyonun yapısal nedenlerini ele almaya yönelik kapsamlı bir girişim. Temel güçlük uygulamada yatıyor: güvenilir yasal kurallar, Malezya’ya özgü sağlam maliyet verileri, yeterli finansman ve sağlık hizmetini sunanlarla sürekli iş birliği. Alınacak kararlar, reformun tedaviyi daha uygun fiyatlı hâle getirirken hastaların güvendiği uzman hekim ve hizmetleri koruyup koruyamayacağını belirleyecek.
Öne çıkanlar
- 18 Eylül 2025 itibarıyla Malezya, tıbbi enflasyon yüzde 10’ların ortasından sonlarına uzanan seviyelerde seyrederken Reset’i ilerletiyor.
- Çerçeve; sigorta, fiyatlar, dijital kayıtlar, tedavi kapasitesi ve hastane ödemelerini kapsayan beş alan ve 11 girişimden oluşuyor.
- Orta gelirli haneleri hedefleyen temel MHIT ürününün, ülke genelinde uygulamaya geçilmeden önce bir pilot programla 2026’nın ikinci yarısında başlatılması bekleniyor.
- Özel uzman hekimler, ücret kontrolleriyle ek düzenlemelerin yatırımları caydırabileceği, personel açığını büyütebileceği ve ileri tedavilere erişimi kısıtlayabileceği uyarısında bulunuyor.
- DRG ödemeleri, tedavi dönemleri için sabit fiyatlar belirleyecek; bunun için yasal hazırlık, yerel maliyet verileri, denetimler ve kalite güvenceleri gerekecek.
- Pratisyen hekim sevki zorunluluğu ayrı bir öneri olarak duruyor; kapsamı ve uygulama düzenlemeleri henüz karara bağlanmış değil.
- Ortak bakanlık komitesi ve istişare konseyi reformları hükümet, sağlık hizmeti sunucuları, sigortacılar ve tüketici temsilcileri arasında koordine ediyor.