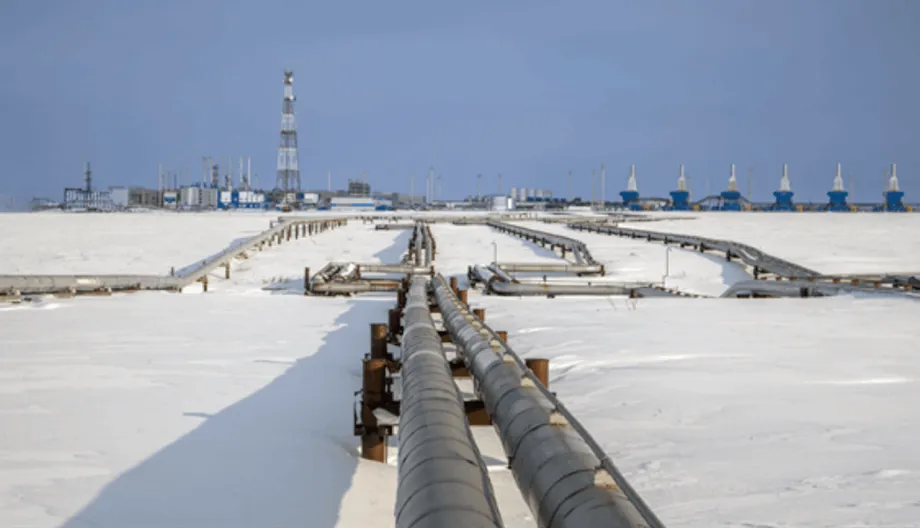
Asya’nın ötesinde sonuçlar doğurabilecek bir gaz güzergâhı
Rusya ve Çin, Rus doğal gazını Moğolistan üzerinden kuzey Çin’e taşıması ve yılda 50 milyar metreküpe kadar kapasiteye sahip olması planlanan Power of Siberia 2 boru hattı için yeni bir adım attıklarını duyurdu. Rusya’nın devlete ait gaz şirketi Gazprom, inşaat mutabakatını hukuken bağlayıcı olarak nitelendiriyor ve hattın tasarım ömrünü 30 yıl olarak belirtiyor. 16 Eylül 2025 itibarıyla Çin buna karşılık gelen ayrıntıları yayımlamadı; fiyatlandırma, finansman ve inşaat takvimi ise henüz netleşmedi.
İçindekiler
- Asya’nın ötesinde sonuçlar doğurabilecek bir gaz güzergâhı
- Rusya ve Çin ne inşa edecek?
- Öneri nasıl gelişti?
- Çin’in gaz ihtiyacını karşılayabileceği çeşitli yollar var
- Müzakerelerin odağında fiyat ve esneklik var
- Ödemelerde dolardan daha fazla uzaklaşılabilir
- Rusya’dan enerji alımları Batı’nın baskısını sınıyor
- Yaptırımlara ilişkin tercihler alıcılara maliyet getirebilir
- LNG ihracatçıları açısından neler değişebilir?
- Moğolistan kazanım sağlayabilir, ancak ortakları arasında denge kurması gerekecek
- Projenin değerini talep ve inşaat belirleyecek
- Bilinmesi gerekenler
Moskova, Avrupa’nın Rusya’nın 2022’de Ukrayna’yı işgalinin ardından alımlarını keskin biçimde azaltmasıyla Batı Sibirya gazı için yeni bir pazar yaratmayı hedefliyor. Önerilen hat, bir dönem Avrupalı müşterilere hizmet veren sahalardan gelen gazı Yamal Yarımadası’ndan taşıyacak. Pekin, enerji stratejisine uygun koşullarla ve muhtemelen indirimli fiyattan daha fazla Rus boru gazı almayı değerlendirmeye hazır.
Olası kapasite oldukça yüksek. Power of Siberia 2, 2030’ların başlarında faaliyete geçerse Rusya’nın Çin’e toplam boru gazı sevkiyatı yılda 100 milyar metreküpü aşabilir. Bu miktar, Çin’in söz konusu dönem için öngörülen gaz talebinin beşte birinden fazlasına karşılık gelir. Savaştan önce Avrupa yılda 180 milyar metreküpe kadar Rus gazı ithal ediyordu; boru hatları üzerinden yaptığı alımlar şimdi bu zirvenin çok küçük bir bölümüne geriledi.
Batılı hükümetler, Moskova’nın savaşı finanse etme kapasitesini sınırlamak amacıyla Rusya’nın enerji gelirlerini azaltmaya çalıştı. On yıllarca çalışacak bir boru hattı, Avrupa alımlarını sonlandırırken Rusya’ya düzenli bir çıkış yolu sağlayabilir. Çin’in yaptırım uygulanan Arctic LNG 2 projesinden sevkiyat kabul etmesi de gerilimin bir başka güncel kaynağı. Bu gelişmeler birlikte, gelecekteki boru hattı müzakerelerini yaptırımların uygulanmasına yönelik mevcut mücadeleyle ilişkilendiriyor.
Rusya ve Çin ne inşa edecek?
Kısaca PoS2 olarak anılan Power of Siberia 2, Yamal’daki gaz kaynaklarını Rusya ve Moğolistan üzerinden kuzey Çin’e bağlayacak. Yıllık 50 milyar metreküp olarak planlanan kapasitesi, savaştan önce Nord Stream 1’in Almanya’ya taşıdığı miktara yakın. Daha önce güzergâha temkinli yaklaşan Pekin, transit koridoru olacak Moğolistan’ı artık kabul etmeye hazır görünüyor.
Gazprom yöneticileri ilk sevkiyatların 2030 civarında başlayabileceğini dile getirdi. Bu aşamaya ulaşmak için nihai bir ticari anlaşma, inşaat hazırlıklarının başlatılması ve gazın Çin içinde dağıtılmasını sağlayacak bağlantılar için Çin’in onayı gerekiyor. Öngörülen tarih, bütün bu adımların ilerlemesine bağlı.
Mevcut Power of Siberia boru hattı, 2019’un sonlarında kuzeydoğu Çin’e gaz sağlamaya başladı. Sevkiyatlar yılda 38 milyar metreküpe doğru artırılıyor; ayrıca 44 milyar metreküpe çıkılması için anlaşma yapıldı. Rusya, Çin’in kuzeydoğu kıyısına ulaşacak bir Uzak Doğu güzergâhını da geliştirdi. PoS2’nin eklenmesi, Rusya’nın Çin’e satışlarını savaştan önce tek tek Avrupa ülkelerine yaptığı boru gazı ihracatıyla yarışacak düzeye çıkarabilir; ancak Gazprom’un bir dönem Avrupa Birliği’nin tamamına sattığı miktarın altında kalır.
Hacim karşılaştırması, Gazprom’un maliyesi açısından her bir gaz biriminin getirisinden daha az önem taşıyor. Avrupa’ya satışlar tarihsel olarak daha yüksek getiri sağladı. Gazın uzun mesafeler boyunca Çin’e taşınması, transit ücretlerinin ödenmesi ve Çin içinde yeni boru hatlarının maliyetinin hesaba katılması, Moskova’nın net gelirini muhtemelen düşürecek. Net gelir, satıcının ürününü alıcıya ulaştırma maliyetleri çıktıktan sonra elinde kalan tutardır.
Öneri nasıl gelişti?
Rus liderler boru hattını yıllardır gündemde tutuyor; Avrupa’ya satışların çökmesinin ardından projeye daha da aciliyet kazandırdılar. Çin’in ise başka tedarikçileri bulunduğundan ve projeyi kendi talep ve altyapı planlarıyla karşılaştırabildiğinden ilerleyişi daha yavaş oldu.
Başlıca tarihler, yeni projenin gaz ticaretindeki daha geniş dönüşümle nasıl örtüştüğünü gösteriyor:
- 2019 sonu: İlk Power of Siberia boru hattı kuzeydoğu Çin’e gaz sağlamaya başladı.
- 2022: Rusya’nın Ukrayna’yı işgalinin ardından Avrupa’nın Rus gazı alımları keskin biçimde azaldı.
- 2024: Çin’in yurt içi gaz üretimi 240 milyar metreküpü aştı; LNG ve boru gazı ithalatı da yüksek seviyelerde kaldı.
- 16 Eylül 2025: Gazprom, nihai ticari koşullar henüz belirlenmemişken PoS2 inşaat mutabakatını hukuken bağlayıcı olarak nitelendirdi.
- 2027: Avrupa, Rus boru gazı alımlarını sona erdirme taahhüdünde bulundu.
- 2030 civarı veya 2030’ların başları: Ticari anlaşmalar, onaylar ve inşaat ilerlerse PoS2 sevkiyata başlayabilir.
Avrupa’nın Rus gazından ayrılmayı planladığı tarih ile PoS2’nin olası açılış tarihi arasındaki fark, Moskova’nın neden acele ettiğini açıklamaya yardımcı oluyor. Rusya kalıcı bir alternatif pazar ararken Çin, boru hattını gaz satın almanın veya üretmenin diğer yollarıyla karşılaştırmayı sürdürebilir.
Çin’in gaz ihtiyacını karşılayabileceği çeşitli yollar var
Çin, başta Türkmenistan olmak üzere Orta Asya’dan ve Myanmar’dan boru gazı ithal ediyor. Ayrıca dünyanın en büyük sıvılaştırılmış doğal gaz (LNG) alıcısı olan ülke, Katar, Avustralya ve diğer üreticilerden sevkiyat alıyor. LNG, gemilerle taşınabilmesi için sıvılaştırılmış gazdır.
Çin’in yurt içi üretimi 2024’te 240 milyar metreküpü aştı. Devlet şirketleri yeni sahalar geliştiriyor ve mevcut kaynaklardan elde edilen üretimi artırıyor. Aynı yıl LNG ithalatı da yüksek, boru gazı ithalatı ise kayda değer düzeydeydi. Pekin’in yaklaşımı; maliyetleri kontrol altında tutmak ve herhangi bir tedarikçiye bağımlılığı sınırlamak için yurt içi gazı, ithal boru gazını, LNG’yi, kömürü ve fosil yakıt kullanmayan enerji kaynaklarını dengelemek.
Moğolistan üzerinden geçecek bir boru hattı, Malakka Boğazı gibi deniz ulaşımındaki dar geçitlere maruz kalma riskini azaltır. Yoğun deniz rotalarından geçen LNG sevkiyatları, taşımacılık riskleriyle karşı karşıya. Kara güzergâhı, özellikle kışın ısınma ihtiyacının talebi keskin biçimde artırdığı dönemlerde, kuzeydeki kentlere ve sanayiye istikrarlı temel arz sağlayabilir.
Soğuk dönemlerde LNG esnek bir ek kaynak olmayı sürdürürken yurt içi üretim ve kömür de enerji güvenliği açısından önemini korur. PoS2, Çin’in diğer kaynaklarının yerini tamamen almak yerine tedarik seçeneklerini artırır. Bu seçenek çeşitliliği Pekin’e müzakere alanı da sağlar: Önerilen Rus gazı fiyatını LNG sevkiyatlarının, Orta Asya kaynaklarının ve yurt içi üretimin maliyetleriyle karşılaştırabilir.
Müzakerelerin odağında fiyat ve esneklik var
Avrupa pazarını kaybeden gaz için acilen alıcı arayan Rusya nedeniyle Çin’in pazarlık gücü daha yüksek. Pekin’in LNG için uzun vadeli sözleşmeler, Orta Asya boru hatları ve artan yurt içi üretim dâhil başka seçenekleri var. İhtiyaçlarına uygun bir fiyat ve teslimat düzenlemesi için bekleyebilir.
Müzakereler sırasında Çin’in, Rusya’nın sübvansiyonlu yurt içi gaz fiyatına yakın fiyatlar istediği ve talep zayıfladığında boru hattının tam kapasitesinden daha az gaz alabilmeyi tercih ettiği bildirildi. Rus yetkililer ise al ya da öde taahhütlerinin kesin olmasını istiyor. Bu tür düzenlemelerde alıcı, daha az gaz alsa bile belirlenen miktarın ücretini ödemeyi kabul ediyor; böylece satıcı inşaat maliyetlerini karşılamak için kullanabileceği bir gelir elde ediyor.
Moskova, satışlarını tek bir büyük alıcıda yoğunlaştırma riskiyle de karşı karşıya. Çin, fiyatlar gözden geçirilirken veya teslimat hacimleri belirlenirken bu konumunu kullanabilir. Pekin’in karşı karşıya olduğu risk ise farklı: Verimlilik, yenilenebilir enerji, nükleer enerji ve enerji depolama beklenenden hızlı gelişirse, onlarca yıl sürecek sabit bir taahhüt Çin’in gaz talebinin zirve yaptığı dönemi aşabilir.
Kuzey Çin’de gaz talebi mevsimlere göre keskin biçimde değişiyor. Bazı bölgelerde sanayi büyümesi yavaşlıyor; kıyıdaki birkaç eyalet de fiyatlara bağlı olarak gaz, kömür ve yenilenebilir enerji arasında geçiş yapabiliyor. Çinli müzakerecilerin esnek mevsimsel teslimatlar ve piyasa fiyatlarının elverişli olduğu durumlarda LNG sevkiyatlarını yeniden satma imkânı araması muhtemel. Rusya ise boru hattının yüksek kapasiteyle kullanılmasını sağlamak için yıl boyunca istikrarlı alım istiyor.
Ödemelerde dolardan daha fazla uzaklaşılabilir
Gazprom yöneticileri, mevcut işlemlerin yuan ve ruble arasında bölüştürüldüğünü söylüyor. PoS2’de de aynı düzenleme kullanılırsa enerji ticareti dolar sisteminin dışında genişleyecek ve iki ülkenin yaptırımlara maruz kalma riskini yönetmesine yardımcı olacak.
Para birimi tercihi önem taşıyor; çünkü uluslararası bankalar gerçekleştirdikleri işlemleri ve karşılaşabilecekleri cezaları değerlendirmek zorunda. Washington ikincil yaptırımları, yani yaptırım uygulanan taraflarla iş yapan üçüncü kişileri hedefleyen önlemleri genişletirse Çinli bankalar ve şirketler de mali cezalarla karşılaşabilir.
Gelecekteki gaz satışlarında yuan ve rublenin daha fazla kullanılması, küresel enerji faturalandırmasında doların payını da azaltabilir. Bu durum yaptırımların erişimini, kur hareketlerine karşı korunmanın maliyetini ve bankaların uyum riskini yönetme biçimini etkiler. Bu nedenle ödeme koşulları, ticari müzakerelerde fiyat ve hacmin yanında yer alıyor.
Rusya’dan enerji alımları Batı’nın baskısını sınıyor
ABD, bazı Rus tankerleri ve lojistik ağlarının yanı sıra Arctic LNG 2’ye de yaptırım uyguladı. Yeniden adlandırılıp başka bayraklar taşıyan bir tanker filosuyla yapılan sevkiyatların ardından Çin’in projeden LNG kabul etmesi, yaptırımların uygulanmasını sınadı. Pekin açısından indirimli Rus enerjisi, tedarik önceliklerine hizmet ediyor. Washington ve Avrupa başkentleri ise bu alımları Kremlin üzerindeki baskıyı zayıflatan bir unsur olarak görüyor.
ABD’li yetkililer, Rus petrolü satın alan Çin ve Hindistan’a kapsamlı gümrük vergileri uygulamaları için G7 ortaklarını teşvik etmeyi de görüştü. Avrupa ise 2027’ye kadar Rus boru gazını tamamen bırakma taahhüdünde bulundu ve bu akışların çoğunu ABD, Katar ve diğer tedarikçilerden aldığı LNG ile ikame etti.
Çin Dışişleri Bakanlığı Sözcüsü Guo Jiakun, Pekin’in tutumunu ulusal çıkarlar ve enerji tedarik kaynaklarını seçme hakkı çerçevesinde açıkladı.
Çin, ulusal çıkarları doğrultusunda kendisi için uygun enerji tedarik önlemlerini alacak ve kendi egemenliğini, güvenliğini ve kalkınma çıkarlarını kararlılıkla koruyacaktır.
Ukrayna Devlet Başkanı Volodimir Zelenskiy, Moskova’nın savaşa ayırabileceği parayı azaltmak için alıcılara Rus enerjisi satın almayı durdurma çağrısı yaptı.
Rusya’nın saldırganlığını durdurmak amaçlanıyorsa Rusya’dan her tür enerji alımı sona ermeli.
Savaştan önce Moskova’nın bütçesinin büyük bir bölümünü enerji gelirleri oluşturuyordu. Yeni bir boru hattı, Avrupalı müşteriler alımlarını sonlandırırken Rusya’nın gelirini sürdürebilir. Nihai fiyat üzerinde anlaşmaya varılmadan önce bile inşaat mutabakatı, Batı’nın baskısına rağmen Rusya ve Çin’in enerji ticaretinde yakınlaştığına dair siyasi bir mesaj veriyor.
Yaptırımlara ilişkin tercihler alıcılara maliyet getirebilir
Rus enerjisini satın alan ülkeleri hedeflemenin kapsamını belirlemek, Batılı politika yapıcıları zor seçimlerle karşı karşıya bırakıyor. Gümrük vergileri veya ikincil yaptırımlar Moskova’nın gelirlerini hedef alabilir; ancak kapsamlı önlemler Asya ekonomilerinin girdi maliyetlerini artırabilir ve daha geniş çaplı bir tepkiye yol açabilir.
Çin, Rus yakıtı satın aldığı için şimdiye kadar ceza almadı; ancak bazı Çinli şirketler ve bankalar Rusya’yla bağlantılı işlemler nedeniyle yaptırımlara maruz kaldı. Bu ayrım gelecekteki anlaşmaları değerlendiren şirketler açısından önemli: Belirli işlemlere veya şirketlere yönelik baskı, yakıt alımları sürse bile finansmanı ve ödemeleri etkileyebilir.
PoS2, bu gerilimi onlarca yıl sürecek bir ilişkiye dönüştürebilir. Rusya düzenli bir alıcı kazanırken Çin, muhtemelen elverişli koşullarla yeni bir tedarik güzergâhı elde eder. Batılı hükümetler de Avrupa’nın Rus boru gazı arzından planlanan çıkışının ardından sürmesi için tasarlanan bu gaz ticaretine nasıl karşılık vereceklerine karar vermek zorunda kalır.
LNG ihracatçıları açısından neler değişebilir?
Çin’in yılda 50 milyar metreküpe kadar ucuz boru gazı sağlaması, ortalama yıllarda ek LNG sevkiyatlarına duyulan ihtiyacı azaltabilir. Çinli şirketlerin şimdiden uzun yıllara yayılan çok sayıda sözleşmesi bulunuyor; yurt içi talep zayıf olduğunda sevkiyatları yeniden sattılar. Daha fazla boru gazı arzı, bu şirketleri daha etkin tüccarlara dönüştürerek fiyatlar elverişli olduğunda fazla LNG’yi Avrupa’ya veya Güney Asya’ya yönlendirmelerini sağlayabilir.
ABD’li ihracatçılar gelecekteki talep konusunda daha fazla belirsizlikle karşılaşır. Son ticari gerilimden önce Çinli alıcılar, on yılın sonlarına doğru ABD’nin Çin LNG ithalatındaki payını artırabilecek ABD projeleriyle birkaç anlaşma imzalamıştı. O tarihten bu yana gümrük vergileri ve siyasi gerilimler bu akışı soğuttu.
PoS2, yeni ABD LNG projelerinin nihai yatırım kararına ulaşmasını zorlaştırabilir. Bu karar, geliştiricilerin inşaatı üstlenmeyi taahhüt ettiği aşamadır. Potansiyel alıcıların en büyüklerinden biri, hemen veya yakın vadede teslim edilmek üzere alınan spot sevkiyatlara daha az ihtiyaç duyabilir ve yeni alımları erteleyebilir. Mevcut ABD terminalleri Avrupa ve Latin Amerika’ya tedarik sağlamayı sürdürür; ancak Kuzey Asya’dan gelecek ek talep daha belirsiz hâle gelir.
Kuzey Sahası Doğu ve Kuzey Sahası Güney’i genişleten Katar da benzer bir rekabetle karşı karşıya. 2020’lerin sonu ile 2030’ların başlarında büyük miktarda yeni arz için alıcı bulunması gerekecek. Çinli şirketler şimdiden Katar LNG’sinin büyük bir bölümünü satın alıyor. Rus boru gazı bu alımlardaki beklenen artışın bir kısmının yerini alırsa Doha daha düşük fiyatları kabul etmek veya Avrupa ve Güney Asya’da daha fazla müşteri aramak zorunda kalabilir.
Küresel LNG arzının artması ve bazı yıllarda Çin talebinin zayıflaması, pazarlık gücünü alıcılara kaydırabilir ve maliyetleri daha yüksek projeler için rekabeti yoğunlaştırabilir. Sevkiyatları yeniden satan Çinli şirketler de fiyatlar ve talep piyasalara göre değiştikçe sevkiyatlarını ayarlayan tedarikçiler hâline gelebilir.
Hava koşulları ve jeopolitik gelişmeler fiyat dalgalanmalarını belirlemeyi sürdürecek. Kış aylarında spot LNG fiyatları milyon İngiliz ısı birimi başına yaklaşık 12 doların altında kalırsa Çinli kamu hizmeti şirketleri, en yüksek talebi karşılamak için LNG sevkiyatlarını tercih edebilir. Bu ölçü birimi, gazın içerdiği enerji miktarını ifade eder. Fiyatlar keskin biçimde yükselirse yurt içi üretim ve üzerinde uzlaşılan formüllere göre fiyatlandırılmış boru gazı daha cazip hâle gelir. PoS2, Çin’e bu seçenekler arasında geçiş yapma olanağı sağlar.
Moğolistan kazanım sağlayabilir, ancak ortakları arasında denge kurması gerekecek
Moğolistan, sıkışık deniz yollarını atlayarak ve deniz taşımacılığına maruz kalma riskini azaltarak kuzey Çin’e doğrudan bir kara koridoru sağlayacak. Boru hattına ev sahipliği yapmak yatırım, inşaat işleri ve düzenli transit ücreti geliri vaat ediyor. Bu ölçekte bir proje ekonomik büyümeyi destekleyebilir ve ülkenin enerji şebekesinin bazı bölümlerini modernleştirebilir.
Ulan Batur, Rusya ve Çin’in ötesinde demokratik ülkeler ve uluslararası kurumlarla ilişkiler geliştirerek Üçüncü Komşu politikasını da sürdürüyor. Batılı ortaklar yönetişim standartları, çevresel güvenceler veya yaptırımlara uyum konusunda Moğolistan’a baskı yapabilir. Boru hattı, önemli bir ekonomik fırsatı bu geniş diplomatik denge arayışının bir parçası hâline getirecek.
Müzakerecilerin, Moğolistan’da ciddi sorunlar yaşanması hâlinde güzergâhın Kazakistan üzerinden değiştirilmesine olanak tanıyan bir alternatif maddeyi de görüştüğü bildirildi. Böyle bir seçenek Moskova ve Pekin açısından jeopolitik riski azaltırken yerel onaylar ve düzenleyici zorlukların yine de ele alınması gerekecek. Bozkır ve sınır bölgelerindeki uzun mesafeler boyunca altyapının korunması yatırım ve koordinasyon gerektirecek.
Projenin değerini talep ve inşaat belirleyecek
Enerji dönüşümü, 30 yıl çalışacak şekilde tasarlanmış bir boru hattının gerekçesini karmaşıklaştırıyor. Rüzgâr ve güneş enerjisi kapasitesi hızla artıyor, batarya depolama yaygınlaşıyor ve yeni nükleer reaktörler devreye girmeye devam ediyor. Pekin, karbon salımını 2030’dan önce zirveye çıkarmayı taahhüt etti.
Gaz, ısınma ve sanayide kömürün yerini alarak yerel hava kirliliğini ve üretilen enerji başına karbon emisyonlarını azaltabilir. Ancak gelecekteki büyümesi belirsiz. Bazı senaryolara göre Çin’de gaz talebi 2030’larda zirveye çıkacak, ardından elektrifikasyon yayıldıkça ve temiz enerji üretimi arttıkça kademeli olarak düşecek.
Talep yatay seyrederse Çin, PoS2 gazını daha fazla LNG’nin yerine kullanabilir veya daha düşük hacimlerde boru gazı satın alabilir; bu da Rusya’nın kapasitesinin atıl kalmasına yol açabilir. Kuzeyde kışın ısınma talebi de ilkbaharda ortadan kalkıyor. Boru hattının ekonomisi, yıl boyunca düzenli kullanıma ve LNG ile yurt içi gaza kıyasla rekabetçi bir fiyata bağlı. Çinli planlamacılar bu koşulları güvenilir bir kara güzergâhının stratejik değeriyle birlikte değerlendirmek zorunda.
İnşaat mutabakatı ile gaz tedarik sözleşmesi farklı amaçlara hizmet eder. Nihai ticari anlaşmada fiyat formülünün, finansman paylarının ve her bir bölümün inşasından kimin sorumlu olacağının hâlâ belirlenmesi gerekiyor. Kesinleşmiş bir inşaat takvimi veya sevkiyat tarihi açıklanmadı. Projenin ticari gerekçesi ayrıca inşaat maliyetlerinin bütçe dâhilinde tutulmasına ve hattın, yoğun ağlara ve başka tedarik kaynaklarına sahip Çin talep merkezlerine bağlanmasına bağlı.
Mühendislik çalışmaları üç ülkenin tamamını kapsayacak. Rusya’nın Yamal gazını Moğolistan’daki giriş noktasına bağlaması, Moğolistan’ın farklı arazi koşullarında bir ana hat inşa etmesi, Çin’in ise gelen gazı kuzeydeki kentlerin yakınındaki mevcut şebekelere bağlaması gerekecek. Gazprom Rusya içinde yerli yüklenicileri kullanarak hızlı hareket edebilir; ancak projenin tamamının hızı ticari anlaşmaya bağlı olacak.
Bazı uzmanlar inşaatın erken başlamasından kuşku duyuyor; pek çok kişi de duyuruyu nihai yatırım kararından çok siyasi bir mesaj ve Batı’nın tepkilerini sınama girişimi olarak görüyor. İnşaat bu on yılın ilerleyen dönemlerinde başlarsa ilk gazın 2030 civarında gelmesi mümkün, ancak bu kesin değil. Çin, ne zaman ve hangi koşullarda taahhütte bulunacağına karar verirken LNG’yi, Orta Asya boru hatlarını ve yurt içi üretimi değerlendirmeyi sürdürebilir.
Bilinmesi gerekenler
- Power of Siberia 2, Rus gazını Moğolistan üzerinden kuzey Çin’e yılda 50 milyar metreküpe kadar taşıyacak ve 30 yıllık tasarım ömrüne sahip olacak.
- Gazprom, inşaat mutabakatını hukuken bağlayıcı olarak nitelendiriyor. Çin buna karşılık gelen ayrıntıları yayımlamadı ve nihai ticari koşullar hâlâ netleşmedi.
- Proje ilerlerse 2030’ların başlarında Rusya’nın Çin’e toplam boru gazı sevkiyatı yılda 100 milyar metreküpü aşabilir.
- Güzergâh, bir dönem Avrupa’ya tedarik sağlayan Yamal gazını başka yöne çevirebilir ve Batılı hükümetlerin Rusya’nın gelirlerini azaltmaya çalıştığı dönemde bu gelirleri sürdürebilir.
- Çin’in diğer tedarikçileri ve artan yurt içi üretimi, fiyat ve teslimat esnekliği konusunda pazarlık gücü sağlıyor.
- Yuan ve rubleyle yapılacak ödemeler enerji ticaretini dolar sisteminin dışında genişletebilir; ancak şirketler yaptırım risklerine maruz kalmayı sürdürebilir.
- ABD ve Katar LNG ihracatçıları Çin’den gelecek ek talebin azalması ve alıcılar için rekabetin artmasıyla karşılaşabilir.
- Moğolistan iş, yatırım ve transit ücreti geliri elde edebilir; buna karşılık diplomatik, düzenleyici ve güvenlik taleplerini yönetmesi gerekecek.
- 2030 civarında sevkiyat başlaması anlaşmalara, onaylara ve inşaata bağlı. Boru hattının değerini belirlemeye Çin’in gelecekteki gaz talebi yardımcı olacak.