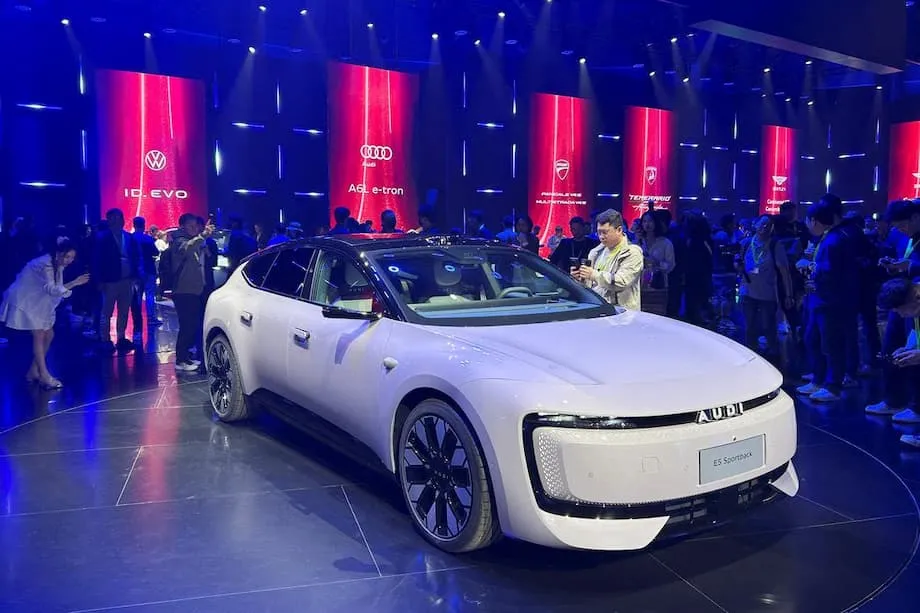
Audi'nin 18 aylık çalışması elektrikli otomobillerde yeni bir tempoyu ortaya koyuyor
Audi, yerel ortağı SAIC'in bataryalar, elektrik motorları, bilgi-eğlence sistemi ve sürücü destek teknolojileri dahil temel teknolojilerinden yararlanarak E5 Sportback modelini Çin için 18 ayda geliştirdi. Projenin öncesinde kıdemli Audi yöneticilerini şaşırtan bir gelişme yaşanmıştı: Avrupa tasarımını Çin'in yazılım ve batarya uzmanlığıyla birleştiren, uzun menzilli Zeekr 001 fastback, rakiplerinin ne kadar hızlı ilerlediğini göstermişti.
İçindekiler
- Audi'nin 18 aylık çalışması elektrikli otomobillerde yeni bir tempoyu ortaya koyuyor
- Politikalar ve ölçek Çin'e nasıl avantaj sağladı?
- Bataryalar ve yazılım mühendisliği değiştiriyor
- Ortaklıklar Audi'den Renault ve Toyota'ya yayılıyor
- Küresel bir markanın ambleminin altında Çin teknolojisi yer alabilir mi?
- CATL, karoserin altındaki mühendisliği sunuyor
- Çin teknolojisini yurt dışında satarken koruyor
- Gümrük vergileri yurt dışı pazarlara açılmanın yollarını yeniden çiziyor
- İç pazardaki fiyat savaşı yurt dışına açılmayı hızlandırıyor
- Köklü markalar ne kazanıyor, neyi riske atıyor?
- Alıcılar ve iklim hedefleri ne kazanabilir?
- Bilinmesi Gerekenler
SAIC Audi'de satış ve pazarlamayı yöneten Stefan Poetzl, Çin modeline verilen tepkiyi şöyle anlattı:
O dönemde Zeekr 001 herkesi epey şaşırttı. Bu konuda bir şeyler yapmamız gerekiyordu.
13 Eylül 2025'e gelindiğinde bu tepki Audi'nin çok ötesine yayılmıştı. Volkswagen, Toyota, Renault ve Ford; elektrikli araçları daha hızlı ve daha düşük maliyetle piyasaya sunabilmek için Çin platformlarına, elektronik sistemlerine veya yazılımlarına yöneliyordu. Ülkelerinde yoğun rekabetle, yurt dışında ise ticaret engelleriyle karşı karşıya olan Çinli şirketler, tamamlanmış otomobillerin yanı sıra teknolojilerine de müşteri buluyordu.
Bu değişim, daha ucuz parçalar satın almanın çok ötesine geçiyor. Platform, önemli mekanik ve elektrik sistemleri dahil bir aracın temelini oluşturan ortak mühendislik altyapısıdır. Bir platform satın almak, otomobilin nasıl tasarlanacağını, yazılımını hangi şirketin kontrol edeceğini ve tanınmış bir markanın kendi bünyesinde ne kadar iş yapacağını değiştirebilir.
Çinli tedarikçiler giderek daha fazla, özünde elektrikli otomobilin tüm temelini bir kutuda sunan komple şasi ve elektronik paketleri sağlıyor. Lisans anlaşmaları ve yurt dışındaki fabrika anlaşmaları da tamamlanmış bir aracı ihraç etmek pahalı veya siyasi açıdan zorlaştığında onlara ek gelir kaynakları sağlıyor.
Köklü üreticiler için cazibesi hemen görülüyor: Geleneksel olarak dört ya da beş yıl süren geliştirme süreci iki yıla yaklaşabilir ve milyarlarca dolar tasarruf sağlayabilir. Uzun vadeli zorluksa müşterilerin bir markayı diğerine tercih etmesini sağlayan mühendislik birikimini, sürüş deneyimini ve marka kimliğini korumak.
Politikalar ve ölçek Çin'e nasıl avantaj sağladı?
Çin'in elektrikli araç sektörü, 2000'lerin başına dayanan ulusal ve yerel politikalarla büyüdü. Kamu desteği araştırmaları, pilot araç filolarını ve kamu alımlarını finanse etti. Teşvikler ve vergi indirimleri, yerli üreticilere ürünlerini geliştirmeleri için zaman tanırken araçları alıcılar için daha ucuz hale getirdi.
Şehirler, elektrikli otomobilleri plaka kısıtlamalarından muaf tutarak ve otobüslerle taksileri elektrikliye geçirerek talebi güçlendirdi. Bu önlemler, üreticilerin üretimi artırıp rekabet edebileceği büyük bir iç pazarın oluşmasına yardımcı oldu.
2023'te küresel elektrikli otomobil satışları 14 milyona yaklaşırken Çin'de yaklaşık 8,1 milyon araç tescil edildi; bu sayı Avrupa ve ABD'nin çok üzerindeydi. Bu rakamlar Çin'in payını yaklaşık yüzde 58'e çıkarıyordu. Elektrikli otomobiller o yıl küresel otomobil satışlarının yaklaşık yüzde 18'ini oluşturdu.
Bu gelişim iki önemli dönemi kapsıyor:
- 2000'lerin başı: Ulusal ve yerel politikalar araştırmalar, pilot araç filoları ve kamu alımlarıyla elektrikli ulaşıma öncelik vermeye başladı.
- 2023: Küresel elektrikli otomobil satışları 14 milyona yaklaşırken Çin'de yaklaşık 8,1 milyon araç tescil edildi.
Çin ayrıca kapsamlı bir tedarik zinciri geliştirdi. Şirketleri, önemli minerallerin rafine edilmesinde ve batarya bileşenlerinin üretiminde üstünlük sağladı; bu da yerli otomobil üreticilerine daha öngörülebilir bir malzeme ve parça akışı sundu. Tesla'nın Şanghay fabrikası da aynı sanayi ortamından yararlanarak yabancı şirketlerin Çin'in elektrikli araç ekosisteminden kazanç sağlayabileceğini gösterdi.
Bataryalar ve yazılım mühendisliği değiştiriyor
Çinli batarya üreticileri, nikel bazlı birçok kimyadan daha ucuz ve dayanıklı olan lityum demir fosfat (LFP) hücrelerini geliştirdi. Daha iyi batarya paketi yerleşimleri ve sıcaklık yönetimi; belirli bir hacim ya da ağırlıkta depolanan enerji miktarı olan enerji yoğunluğunu artırırken güvenliği de iyileştirdi ve maliyeti düşürdü.
Batarya geliştirme çalışmaları hücrelerin ötesine uzanıyor. Blade tipi paketler hücrelerin daha verimli biçimde bir araya getirilmesini sağlarken lityum mangan demir fosfat (LMFP) laboratuvarlardan üretime geçiyor. Soğutmadaki, batarya yönetim yazılımındaki ve paketlerin araca yerleştirilme biçimindeki iyileştirmeler, alıcıların istediği sürüş menzilini daha uygun fiyatlı otomobillerde sunmaya yardımcı oluyor.
Bataryalar, elektrikli aracın malzeme maliyetindeki en büyük kalem olmaya devam ediyor ve bu nedenle fiyat, menzil ve güvenlik açısından belirleyici önem taşıyor. Batarya maliyetini düşüren bir üretici, otomobilin satış fiyatını indirebilir ya da aynı fiyata daha yüksek performans sunabilir.
Çinli tüketicilerin bağlantılı özelliklere ve sık yazılım güncellemelerine gösterdiği ilgi, üreticileri araçları en başından yazılımı merkeze alarak tasarlamaya da yöneltti. Kokpit ekranlarından sürücü destek sistemlerine kadar pek çok işlev, giderek ayrı özel donanım parçalarından ziyade yazılıma dayanıyor.
Modüler mühendislik bu değişiklikleri bir araya getiriyor. Kaykay tipi şasi, farklı araç gövdelerinin altına standart bataryalar, elektrik motorları ve güç elektroniği yerleştiriyor. Merkezi elektronik mimari, otomobilin ortak bir bilgi işlem altyapısına sahip olmasını sağlayarak üreticilerin birkaç modeli sağlam bir temel üzerinde geliştirmesine imkân tanıyor.
Havadan iletilen yazılım güncellemeleri, servis ziyareti gerektirmeden satın alma sonrasında sorunları giderebilir veya özellikler ekleyebilir. Karmaşık iç yapılara sahip köklü otomobil üreticileri için olgunlaşmış bir Çin platformunu veya elektronik mimarisini benimsemek, yıllarca sürecek geliştirme çalışmalarını ortadan kaldırabilir.
Ortaklıklar Audi'den Renault ve Toyota'ya yayılıyor
Audi'nin E5 Sportback modeli, giderek yaygınlaşan ortaklıklardan bir örnek. Volkswagen, Çin'e özel modelleri Xpeng ile geliştiriyor ve şirketin elektronik ile yazılım mimarisini değerlendiriyor. Toyota, Çin pazarı için GAC ile ürünler üzerinde çalıştı.
Renault'nun Avrupa'ya yönelik bütçe dostu Dacia Spring modeli, Dongfeng platformunu kullanıyor. Yeni Twingo, Çinli bir elektrikli araç mühendislik şirketinin desteğiyle Şanghay'da geliştiriliyor. Ford da elektrikli araç platformu sağlayacak Çinli bir ortak arayışında.
Leapmotor'un Stellantis ile kurduğu küresel ittifak, teknoloji lisanslarını ve tamamlanmış araçların ihracatını kapsıyor. Bu anlaşmalar, uluslararası pazarlara açılmanın çeşitli yollarını ortaya koyuyor: mühendislik hizmeti sağlamak, geliştirme çalışmalarını paylaşmak veya daha büyük bir ortak üzerinden tamamlanmış otomobiller satmak.
Çinli şirketler, ülkedeki fiyat savaşı kâr marjlarını daraltırken yeni bir gelir kaynağı elde ediyor. Müşterileri ise şasi, batarya entegrasyonu, güç aktarma sistemi yazılımı ve sürücülerin sürüş görevlerinin bazı bölümlerinde yardımcı olan gelişmiş sürücü destek sistemlerini (ADAS) içerebilen paketlere erişiyor.
Küresel bir markanın ambleminin altında Çin teknolojisi yer alabilir mi?
Sektör yöneticileri bu değişimi, 1990'larda bir şirketin çiplerinin farklı markalarla satılan bilgisayarlara güç verdiği bilgisayar sektöründeki Intel Inside modeline benzetiyor. Elektrikli otomobillerde görünmeyen ürün, karoserin altındaki platform ve elektronik altyapı.
Volkswagen'in Xpeng ile çalışması bu yaklaşımı gösteriyor. Amaç, yazılım odaklı ve daha çevik bir mimariyi Çin'deki araçlara taşımak; ileride bu yaklaşımın daha geniş çapta kullanılması da mümkün. Danışmanlık şirketi AutoForesight'ın yönetici direktörü Yale Zhang, stratejinin nasıl yaygınlaşabileceğini şöyle anlattı:
Çin'de işe yararsa Volkswagen bu stratejiyi küresel ölçekte uygulayabilir.
Sektör danışmanları bunu pratik bir alışveriş olarak görüyor. Köklü markalar, kendi yazılım ve batarya yetkinliklerini yeniden geliştirirken zaman kazanıyor ve geliştirme riskini azaltıyor. Çinli şirketler ise zorlu ve son derece rekabetçi bir pazarda zaten kullanılan teknolojileri satıyor.
Bu pazardaki deneyim, kalite ve işlevsellik konusundaki belirsizliği azaltabilir. Bir üretici yine de kendi ürününü yaratmak zorunda, ancak her önemli sistemi baştan tasarlamak yerine geliştirilmiş ve kullanılmış bir temel üzerinden ilerleyebilir.
CATL, karoserin altındaki mühendisliği sunuyor
Batarya tedarikçileri hücre satışının ötesine geçiyor. Bazıları artık batarya tepsileri, süspansiyon bağlantı noktaları ve yüksek gerilim sistemleri içeren, tekerlekleri takılmış komple platformlar sunuyor. Bu paketler, aracın temel mühendislik çalışmalarının daha büyük bölümünü tedarikçilerin eline veriyor.
Yakın zamanda Avrupa'da tanıtılan CATL'nin Bedrock şasisi, üreticilerin üst bölümde farklı karoserler kullanmasına olanak tanırken alttaki ağır mühendislik çalışmalarını standartlaştırmak üzere tasarlandı. CATL yöneticilerinden Hu Guoliang, bu fikrin alıcılara daha fazla seçenek sunacağını şöyle anlattı:
Şasi, tüketicilerin elektrikli aracın nasıl görüneceğine kendilerinin karar vermesini sağlayacak; ne satacaklarına dev otomobil üreticileri karar vermeyecek.
Ortak bir temel, üreticilerin kaynaklarının daha fazlasını görünüşe, kabin tasarımına ve müşterilerin görüp kullandığı özelliklere ayırmasını sağlayabilir. Ticari açıdan temel soru, değerin ne kadarının otomobili satan markada kalacağı ve ne kadarının aracın temelini sağlayan şirkete geçeceği.
Çin teknolojisini yurt dışında satarken koruyor
Çin, hassas batarya teknolojisi üzerindeki denetimini de sıkılaştırıyor. Yeni kurallar; katot malzemeleri ve lityum çıkarımıyla ilgili süreçler dahil, batarya üretiminde kullanılan bazı temel teknolojilerin yurt dışına aktarılması için lisans alınmasını gerektiriyor. Katot malzemeleri, bataryanın enerji depolamasını ve serbest bırakmasını sağlayan kimyanın bir parçası.
Kontrollerin amacı, Çin'in teknolojik üstünlüğünü korumak ve yurt dışı iş birliklerini Çin'deki tesisler ve lisans anlaşmaları dahil kontrollü kanallara yönlendirmek. Bu durum, hem uluslararası müşteri arayan hem de değerli üretim bilgisini denetim altında tutmak isteyen şirketler için bir gerilim yaratıyor.
Bu arada Avrupa ve Kuzey Amerika, batarya üretiminin daha büyük bölümünü kendi sınırları içine çekmek istiyor. Modellerden biri, Çinli ortaklık payı olmaksızın teknoloji lisansı verilmesi: Çinli şirketin fabrikada hisse sahibi olması yerine Batılı bir ortağın Çin'in batarya uzmanlığından yararlanarak tesisi işletmesi.
Bu tür anlaşmalar, üretimin nerede ve kimin mülkiyetinde olduğu ile teknolojinin nereden geldiğini birbirinden ayırıyor. Hükümetler bataryaların, yazılımların ve araçların nerede üretildiğini incelerken üreticilere başka bir seçenek sunuyor.
Gümrük vergileri yurt dışı pazarlara açılmanın yollarını yeniden çiziyor
ABD, Çin'den ithal edilen elektrikli otomobillere uyguladığı gümrük vergisini yüzde 100'e çıkardı; bu oran söz konusu araçların ABD pazarına girişini büyük ölçüde engelliyor. Kanada da vergisini yüzde 100'e yükseltti. Bu önlemler yerli sanayi hedeflerini koruyor, ancak daha ucuz araçlara erişimi kısıtlayabilir ve kısa vadede yaygınlaşmayı yavaşlatabilir.
Avrupa Birliği, soruşturmasını tamamlarken sübvansiyonlara karşı koymak amacıyla yüzde 37,6'ya varan geçici vergiler açıkladı. Meksika ise serbest ticaret anlaşması bulunmayan ülkelerden gelen otomobillere yüzde 50 gümrük vergisi uygulanmasını önerdi. Bu öneri Çin'de üretilen araçları ağır biçimde etkileyebilir ve yerel fabrikası olmayan markaların Meksika üzerinden sevk ettiği modelleri de kapsayabilir.
Meksika'nın önerisinin hâlâ kongre onayından geçmesi gerekiyordu. Bu nedenle Çinli üreticiler, hedef pazarlarında Kuzey Amerika'daki çok yüksek engellerden başka yerlerdeki fırsatlara kadar farklı koşullarla karşılaştı.
Çin, ticaret forumları ve hedefli misilleme adımlarıyla yanıt verirken kritik minerallerin ve batarya süreçlerinin ihracatına yönelik kontrolleri devreye sokabileceğinin de sinyalini verdi. Üreticiler ise üçüncü ülkelerde montaj yapmayı, Avrupa'daki fabrika projelerini hızlandırmayı ve teknoloji transferlerini son montajdan ayırmak için lisanslamayı değerlendirmeye başladı.
Avrupa, üretim değerinin daha büyük bölümünü kendi sınırları içinde tutmak için batarya ve araç yatırımlarını çekmeye çalışıyor. Macaristan, Çinli ortaklarla bağlantılı büyük batarya fabrikaları ve yeni araç projeleri için odak noktası haline geldi.
İç pazardaki fiyat savaşı yurt dışına açılmayı hızlandırıyor
Çin'in iç pazarı, fazla üretim kapasitesiyle sert fiyat rekabetini bir arada barındırıyor. Üreticilerin yalnızca küçük bir bölümü fabrikalarını verimli kapasiteye yakın seviyelerde işletiyor; başka bir deyişle birçok tesis, maliyetleri etkili biçimde paylaştırmak için gereken üretim hacminin altında çalışıyor.
BYD'nin fiyatları düşürmek için birçok rakibinden daha fazla alanı var; çünkü batarya hücreleri ve çiplerden güç elektroniğine kadar araçlarına giren birçok parçayı kendisi üretiyor. Dikey entegrasyon, yani daha fazla bileşeni aynı şirket bünyesinde üretme yaklaşımı, kârlılığı korurken etiket fiyatlarını düşürmesine yardımcı oluyor.
Tesla'nın Şanghay'daki operasyonu da fabrika kapasitesini çok yüksek düzeyde kullanmayı sürdürüyor; bu da üretim ölçeğinin ve disiplinli süreçlerin maliyetleri nasıl düşürdüğünü gösteriyor. Yeni üreticiler ortaya çıkıp teknoloji şirketleri otomobil pazarına girerken küçük Çinli markalar birleşme baskısıyla karşı karşıya.
İhracat büyüme fırsatı sunuyor, ancak her üreticiyi kurtarmayacak. Çinli otomobiller Güneydoğu Asya'da, Orta Doğu'da ve Avrupa'nın bazı bölgelerinde daha fazla bayide yerini alıyor. ABD pazarının gümrük vergileriyle büyük ölçüde kapanmasının ardından şirketler Avustralya'ya ve Güney Amerika'nın bazı bölgelerine de yöneliyor.
Meksika büyüme açısından güçlü bir pazar oldu, ancak önerilen gümrük vergisi bu fırsatı değiştirebilir. Avrupa'daki fabrika planları, tamamlanmış araçları ithal etmenin maliyetini aşmak için başka bir yol sunuyor. Çin teknolojisi, Avrupa veya ABD markalarının amblemini taşıyan otomobillerin içindeki müşterilere de ulaşabilir.
Köklü markalar ne kazanıyor, neyi riske atıyor?
Köklü üreticiler, kendini kanıtlamış bir platform ve elektronik mimari birkaç modeli destekleyebildiğinde hız ve daha fazla kesinlik kazanıyor. Tasarım, süspansiyon ayarı, kullanıcı arayüzleri ve markalarına özgü özellikler için daha fazla bütçe ve mühendislik zamanı ayırabiliyorlar.
Modern merkezi bilgi işlem sistemleri yazılım güncellemelerini de kolaylaştırabilir. Motor ve şanzımanlar üzerine kurulu şirketler için Çinli bir ortaklık; yazılım, batarya ve güç elektroniği odaklı araçlara geçişte bir köprü sunuyor.
Risk ise bağımlılık. Aynı temel altyapıyı paylaşmak otomobillerin farklılıklarını azaltabilir; bir ortağa bağımlı olmak da maliyetler, gelecek ürün planları ve veriler üzerindeki denetimi zayıflatabilir. Aston Martin'in eski Üst Yöneticisi Andy Palmer, aracın çok fazla bölümünü dışarıdan tedarik etme konusunda uyardı:
Uzun vadede işiniz biter, çünkü yalnızca perakendeci konumuna düşersiniz.
Bazı üreticiler satın aldıkları teknolojiyi kendi çalışmalarıyla birleştiriyor. Ortağın platformunu kullanırken insanların otomobille etkileşim kurduğu kontroller ve ekranlar olan insan-makine arayüzünü, güvenlik yazılımlarını ve şasi ayarlarını kendi bünyelerinde tutuyorlar.
Diğerleri yazılımları, veri işlemeyi ve bulut hizmetlerini kendi bünyelerinde tutarken elektronik sistemleri ortaklaşa geliştiriyor. Ortaklıklar çoğu zaman hızlı ürün çıkarmanın en önemli olduğu Çin'de başlıyor; başarı durumunda yaklaşımın başka yerlere uyarlanması da gündeme gelebiliyor.
Alıcılar ve iklim hedefleri ne kazanabilir?
Tüketiciler elektrikli araçları değerlendirmeye devam ederken fiyat, menzil ve şarj olanaklarına bakıyor. Günlük kullanımdaki istenen menzil yaklaşık 500 kilometrede yoğunlaşıyor ve birçok alıcı benzer bir benzinli modelden daha fazlasını ödemek istemiyor.
Çin'in maliyet yapısı, üreticilerin bu talepleri karşılamasına yardımcı oluyor. LFP bataryalar, entegre üretim ve verimli fabrikalar özelliklerden ödün vermeden daha düşük fiyatlar sunulmasını sağlayabilir. Rakipler de maliyetleri kendileri düşürmek veya bu yetkinliklere zaten sahip ortaklarla çalışmak zorunda kalıyor.
Elektrikli otomobil satışları Çin, Avrupa ve ABD'de yoğunlaşmayı sürdürse de Güneydoğu Asya ve Latin Amerika'da büyüme hızlanıyor. Geliştirme süresinin kısalması bu pazarlara daha fazla model sunulmasını sağlayabilir; ortaklıklar da kendini kanıtlamış batarya sistemlerini, sürücü destek özelliklerini ve bilgi-eğlence sistemlerini tanınmış markalara taşıyor.
Alıcılar daha fazla seçenek, paralarının karşılığında daha iyi menzil, daha büyük ekranlar ve daha akıllı sesli kontroller bekleyebilir. Bazı ülkeler daha hafif araçları teşvik eden uygulamaları değerlendirirken küçük ve verimli otomobillere yeniden ilgi artıyor. İlk modellerin ikinci sahiplerine geçmesiyle büyüyen ikinci el elektrikli araç pazarı da erişimi genişletebilir.
İklim hedefleri, bu otomobillerin yeterince hızlı biçimde uygun fiyatlı hale gelip gelmemesine kısmen bağlı. Elektrikli araçlar emisyonları azaltabilir; bu fayda, kullandıkları elektrik daha temiz şebekelerden geldiğinde artar. Gümrük vergileri yerli sanayiyi desteklerken daha ucuz modellere erişimi yavaşlatabilir; parçalanmış tedarik zincirleri de maliyetleri artırıp üretimi geciktirebilir.
Hükümetler tüketicilerin elektrikli araçlara geçişini enerji güvenliği ve sanayi stratejisiyle dengelemeye çalışıyor. Çevresel zararı ve yoğunlaşmış tedarik zincirlerine bağımlılığı azaltmanın yolları olarak batarya geri dönüşümü ve daha çeşitli mineral kaynakları da önem kazanıyor. Lisanslamanın, ortaklıkların ve yerel fabrikaların başarısı; siyasi kısıtlamaları karşılarken uygun fiyatlı araçları koruyup koruyamayacaklarına bağlı.
Bilinmesi Gerekenler
- Audi, E5 Sportback modelini Çin için SAIC'in batarya, motor, bilgi-eğlence ve sürücü destek teknolojilerinden yararlanarak 18 ayda geliştirdi.
- Volkswagen, Toyota, Renault, Ford ve Stellantis, Çinli şirketlerle farklı iş birliği yolları izliyor.
- 2023'te dünya genelinde satılan yaklaşık 14 milyon elektrikli otomobilin yaklaşık 8,1 milyonu Çin'de tescil edildi; bu, toplamın yaklaşık yüzde 58'ine karşılık geliyor.
- Çinli tedarikçiler bataryaların yanı sıra komple platformlar, elektronik sistemler ve yazılımlar da satıyor.
- Çin'in yeni lisans kuralları, batarya üretiminde kullanılan bazı teknolojilerin yurt dışına aktarılmasını kapsıyor.
- ABD ve Kanada, Çin elektrikli otomobillerine uygulanan gümrük vergilerini yüzde 100'e çıkardı; AB ise yüzde 37,6'ya varan geçici vergiler açıkladı.
- Meksika, serbest ticaret anlaşması bulunmayan ülkelerden gelen otomobillere yüzde 50 vergi uygulanmasını önerdi; teklifin kongre onayından geçmesi gerekiyor.
- Yurt dışındaki fabrikalar ve teknoloji lisansları, ithalat engelleriyle karşılaşan pazarlara ulaşmak için alternatif yollar sunuyor.
- Köklü markalar geliştirme sürecini hızlandırıyor, ancak temel teknoloji ve veriler konusunda tedarikçilere bağımlı olma riskiyle karşı karşıya.
- Tüketiciler daha fazla seçenek ve paralarının karşılığında daha iyi ürünler elde edebilir; ancak gümrük vergileri ve tedarik zincirlerinin bölünmesi uygun fiyatlı elektrikli otomobillere erişimi yavaşlatabilir.