Ürün satmaktan fabrika kurmaya
Çinli üreticiler ithal ürün satmanın ötesine geçerek giderek daha fazla yerel fabrika kurarken Endonezya’da yatırımlar 2024’te bir önceki yıla göre yüzde 20,8 artışla 1.714,2 trilyon rupiye ulaştı. OCBC Indonesia’nın Cakarta’da düzenlediği One Connect Forum’da paylaşılan verilere göre Çin, 121,6 trilyon rupilik yatırımla yabancı yatırımların yaklaşık yüzde 14’ünü oluşturdu ve Singapur ile Hong Kong’un ardından üçüncü sırada yer aldı.
İçindekiler
- Ürün satmaktan fabrika kurmaya
- Şirketler üretimi neden taşıyor?
- Yatırım değişimi nasıl gelişti?
- Sanayi genişlemesinin temelinde nikel var
- Elektrikli araçlar için nikelden fazlası gerekiyor
- Güneş enerjisi yatırımları ve elektrik şebekesi
- Demir yolları, sanayi bölgeleri ve dijital talep
- Fabrika kararlarını şekillendiren kurallar
- Gümrük vergisi avantajlarının koşulları var
- Hong Kong ve bankalar yatırım akışlarını birbirine bağlıyor
- İstihdam ve sanayi büyümesinin yönetilmesi gereken maliyetleri var
- Gelecekteki fabrika yatırımlarını ne belirleyecek?
- Özetle
Forumdaki bankacılar ve şirket yöneticileri, Çinli şirketlerin gündemindeki değişime dikkat çekti. Dağıtımın yerini fabrika konumları, izinler ve Endonezyalı ortaklarla ilgili sorular alıyor. Üreticiler, büyük bir tüketici pazarına ve daha hızlı teslimat yapabilen, aksaklıklara karşı dayanıklı tedarik zincirlerine erişmek için Batı Cava’dan Sulawesi’ye kadar operasyon kuruyor.
5 Eylül 2025 itibarıyla yatırım hamlesi nikel rafinajı, elektrikli araçlar, güneş enerjisi malzemeleri, enerji ekipmanları, elektronik, sağlık hizmetleri ve lojistik gibi alanlara yayılıyor. Endonezya hükümeti, 2025-2029 döneminde yıllık yaklaşık yüzde 8 ekonomik büyüme hedefiyle bu ivmeyi sürdürmek istiyor. Öncelikli sektörler arasında yenilenebilir enerji, yarı iletkenler, dijital ekonomi, sağlık hizmetleri ve ihracata yönelik imalat yer alıyor.
Endonezya aynı anda birçok avantaj sunuyor: Beş yıl içinde 300 milyona yaklaşması beklenen nüfusu, hızla büyüyen orta sınıfı, sanayi arazileri, vergi teşvikleri ve geniş iş gücü havuzu. Yerel üretim, şirketleri müşterilerine de yaklaştırıyor. Ticari gerilimlerle ve değişen tedarik kurallarıyla karşı karşıya kalan üreticiler için karar giderek yalnızca ürünleri nerede satacaklarıyla değil, nerede üretecekleriyle ilgili hale geliyor.
Şirketler üretimi neden taşıyor?
Çinli üreticiler, üretimi farklı ülkelere yaymaları yönünde art arda gelen baskılarla karşılaştı. ABD-Çin gümrük tarifesi gerilimi 2018’de başladı. Pandemi sırasında karantinalar ve taşımacılıktaki aksamalar, üretimin büyük ölçüde tek bir ülkeye bağlı olmasının tedarik erişimini ne kadar çabuk kesebileceğini gösterdi.
ABD ve Avrupa Birliği, Çin’le bağlantılı tedarik zincirlerini de daha yakından denetlemeye başladı. Çin kaynaklı girdilerin önemli bölümünü içeren ürünler daha yüksek vergilerle veya menşe ülkelerine ilişkin itirazlarla karşılaşabiliyor. Üreticiler, pazarlara erişimi iyileştirirken siyasi ve ticari riskleri azaltmak için üretimi Güneydoğu Asya’ya dağıtarak yanıt verdi.
Çin yatırımlarını izleyen Rhodium Group, Nisan 2025’te şirketlerin üretim kapasitesini bölgeye taşımasını ele alan analizinde bu değişimi şöyle açıkladı:
ABD ile Çin arasındaki ilk ticaret savaşından bu yana ASEAN, tedarik zincirlerini Çin’den uzaklaştırarak çeşitlendiren şirketlerin başlıca varış noktası haline geldi.
Analiz, Çin menşeli ürünlere yüzde 30’un üzerinde gümrük vergisi uygulanmasının, bu vergilerin Çin girdilerine yoğun biçimde dayanan ihracata da genişletilmesi halinde Güneydoğu Asya’yı da olumsuz etkileyeceği uyarısında bulundu. Bu olasılık, yatırımcıları yerel ve bölgesel tedarikçilerden daha fazla alım yapmaya ve ara bileşenleri ASEAN içinde daha fazla üretmeye yöneltiyor. Ara bileşenler, başka bir fabrikanın nihai ürün üretmek için kullandığı parça veya malzemelerdir.
Yatırım değişimi nasıl gelişti?
Endonezya’daki fabrika yatırımlarının genişlemesinde birkaç yıllık ticari baskılar, iç politika değişiklikleri ve altyapı gelişimi etkili oldu. Kısa bir zaman çizelgesi, bu etkenlerin nasıl bir araya geldiğini gösteriyor:
- 2018: ABD-Çin gümrük tarifesi gerilimi başladı ve şirketleri üretim yerlerini yeniden değerlendirmeye yöneltti.
- 2020: Endonezya’nın ham nikel cevheri ihracatına yönelik yasağı yürürlüğe girdi ve madencilik şirketlerine cevheri yurt içinde işleme zorunluluğu getirdi.
- Pandemi sırasında: Karantinalar ve taşımacılıktaki aksamalar, üretimin tek bir ülkeye bağlı olmasının risklerini ortaya çıkardı.
- 2023: Cakarta-Bandung yüksek hızlı demir yolu, gecikmeler ve maliyet artışlarının ardından hizmete girdi.
- 2024: Endonezya’da yatırımlar, Çin’den gelen 121,6 trilyon rupilik yatırım da dahil olmak üzere 1.714,2 trilyon rupiye ulaştı.
- Nisan 2025: Rhodium Group, ASEAN’ı tedarik zincirlerini Çin’den uzaklaştırarak çeşitlendiren şirketlerin başlıca varış noktası olarak tanımladı.
- 2025: Tıbbi cihaz üreticisi Wego, Cakarta’nın yerli üretim ürünlere desteğini artırmasının ardından Endonezyalı Oneject şirketiyle ortak girişime girdi.
Wego’nun ortaklığı, yerli satın alma politikalarının fabrika kararlarını nasıl etkileyebildiğini gösteriyor. Kurumlara veya kamu projelerine mal alım süreci olan tedarikteki yerli içerik şartları ve tercihler, tedarikçilere tümüyle ithalata dayanmaktansa Endonezya’da üretim yapmaları için gerekçe sunuyor.
Sanayi genişlemesinin temelinde nikel var
Yeni Çin sermayesini çeken başlıca unsur imalat sektörü; genişlemenin öncülüğünü ise nikel ve elektrikli araçlar yapıyor. Bağımsız araştırmacıların verilerine göre Endonezya, küresel rafine nikel üretiminin yaklaşık yüzde 65’ini karşılıyor. Çinli şirketler de ülkedeki rafinaj kapasitesinin tahminen dörtte üçünü kontrol ediyor.
Nikel, elektrikli araçlara yönelik pek çok bataryada kullanılıyor. Rafinaj, madenlerden çıkarılan malzemeyi üreticilerin kullanabileceği biçimlere dönüştürüyor. Endonezya’nın büyük rafinaj kapasitesi teknoloji standartlarının belirlenmesine yardımcı oluyor ve büyüyen batarya ve araç sektörüne tedarik sağlıyor; ancak ülkenin otomobillere yönelik nihai batarya üretimindeki payı hâlâ çok küçük.
Morowali ve Weda Bay sanayi parkları, bu sanayi modelinin ölçeğini ortaya koyuyor. Entegre yerleşkelerde madenler, izabe tesisleri, kimya tesisleri, özel enerji santralleri, limanlar ve işçi konutları bir arada bulunuyor. Bu faaliyetleri yakın tutmak, ilk yatırımcılara ölçek avantajı sağlıyor ve tedarikçilerin büyük fabrikaların çevresinde kümelenmesine imkân veriyor.
Endonezya’nın ham nikel cevheri ihracatına yönelik yasağı bu gelişmenin merkezinde yer alıyor. Cevherin yurt içinde işlenmesini zorunlu kılan politika, minerallerden yaratılan değerin daha büyük bölümünü ülke içinde tutuyor. Endonezya yalnızca cevher ihraç etmek yerine, onu kullanılabilir malzemeye dönüştüren sanayi aşamalarından da gelir elde edebiliyor.
Elektrikli araçlar için nikelden fazlası gerekiyor
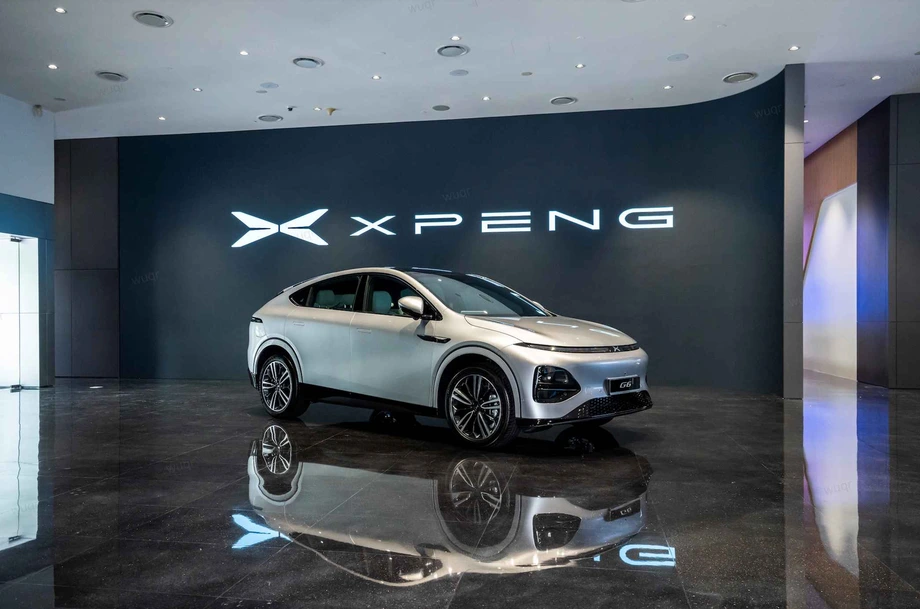
BYD, Batı Cava’da yıllık yaklaşık 150 bin araç üretim kapasiteli bir fabrika için yaklaşık 1,3 milyar ABD doları yatırım taahhüdünde bulundu. Wuling ve Chery yerel montaj kapasitelerini artırırken otomobil ve elektrikli bisiklet satan markalar da Endonezya’daki varlıklarını güçlendiriyor.
Çinli yatırımcıların desteklediği tedarikçiler de mevcut izabe tesislerinin yakınında katot ve öncül malzeme üretim hatları kuruyor. Batarya bileşenlerinin üretiminde kullanılan bu malzemeler, mineral işlemeyi daha ileri imalat aşamalarına bağlıyor. Endonezyalı yetkililer, batarya geri dönüşümünü de bu zincirin bir başka halkası olarak öne çıkarıyor.
Endonezya’nın önündeki bir sonraki zorluk, rafine nikel alanındaki gücünü daha büyük bir nihai batarya sanayisine dönüştürmek. Bunun için zaman, güvenilir elektrik ve daha sıkı izlenebilirlik gerekiyor. İzlenebilirlik, malzemelerin nereden geldiğini ve nasıl işlendiğini gösteren kayıtları ifade ediyor. Bu kayıtlar, ABD ve Avrupa Birliği’ndeki şartları karşılamak açısından önem taşıyor.
Taşıt üretiminin ne hızla artacağını belirlemede iç talep etkili olacak. Elektrikli araç satışları düşük bir seviyeden yükseliyor, şarj ağları ise hâlâ kuruluyor. Bu nedenle üreticilerin, araç ve bileşen ihraç etme olasılıklarının yanı sıra Endonezyalı alıcılara yönelik fırsatları da değerlendirmesi gerekiyor.
Güneş enerjisi yatırımları ve elektrik şebekesi
Endonezya, 2030’a kadar elektriğinin yüzde 34’ünü yenilenebilir kaynaklardan sağlamayı hedefliyor. Çinli şirketler; güneş panelleri, hidroelektrik, batarya depolama ve elektrik şebekesine yönelik dijital sistemleri kapsayan milyarlarca dolarlık anlaşmalar imzaladı.
Xinyi Glass Holdings, güneş paneli camı üretimini destekleyecek bir kuvars kumu işleme kompleksi için 11,5 milyar ABD doları yatırım açıkladı. LONGi ise Cakarta yakınlarında bir güneş paneli fabrikası açtı. Her iki gelişme de Endonezya’yı yenilenebilir enerjide kullanılan ekipman ve malzemelerin üretimine bağlıyor.
Devlet elektrik şirketi PLN, yenilenebilir enerji ve daha akıllı şebekeler için Çinli şirketlerle on milyarlarca dolar değerinde mutabakat zaptı imzaladı. Şebekelerin dijitalleştirilmesi, elektrik arzı ve dağıtımını yönetmeye yardımcı olan dijital izleme ve kontrol sistemlerini ifade ediyor.
Çin destekli girişimlerde ilerleme, finansmanı hızla harekete geçirmekte zorlanan Adil Enerji Dönüşümü Ortaklığı gibi Batı destekli programlara kıyasla daha hızlı oldu. Daha hızlı gelişme elektrik arzını ve sanayi büyümesini destekleyebilir; ancak denetim ve çevresel koruma önlemlerini de acil bir mesele haline getiriyor.
Demir yolları, sanayi bölgeleri ve dijital talep
Cakarta-Bandung yüksek hızlı demir yolu, Çin yatırımlarıyla bağlantılı en dikkat çekici ulaşım projesi. İnşaat sırasında takvim değişiklikleri ve maliyet artışları yaşanmasının ardından 2023’te hizmete girdi. Çinli şirketler ayrıca malların taşınmasını ve fabrikaların çalışmasını destekleyen yollar, limanlar ve sanayi bölgelerine finansman sağlamayı sürdürüyor.
Endonezya, gayrimenkul, turizm, tarım sanayisi, yenilenebilir enerji ve lojistik alanlarında yaklaşık 239 trilyon rupilik yatırım gerektiren 81 projeyi öne çıkardı. Bu fırsatlar, yatırım hamlesini mineral işleme ve araç üretiminin ötesine taşıyor.
Büyük Cakarta bölgesinde veri merkezlerine talep hızla arttı. Singapur’un yeni kapasiteyi sınırlamasıyla Batam da bölgesel bir merkez olarak öne çıkıyor. Veri merkezleri, bilgileri depolamak ve dijital hizmetleri çalıştırmak için gereken bilgi işlem ekipmanlarına ev sahipliği yapıyor ve böylece dijital ekonominin altyapısının bir parçası oluyor.
Çinli şirketler elektronik ticaret platformları, cihaz üretimi ve bulut hizmetleri aracılığıyla bu ekonominin çeşitli alanlarında faaliyet gösteriyor. Enerji ekipmanlarına, elektroniğe, güneş enerjisi ve cam malzemelerine, ayrıca lojistiğe yapılan yatırımlarla birlikte bu faaliyetler, imalat ve altyapı hamlesinin ne kadar geniş bir alana yayıldığını gösteriyor.
Fabrika kararlarını şekillendiren kurallar
Endonezya, yabancı doğrudan yatırımları (FDI) düzenleyen kuralları on yıldır değiştiriyor. Bu yatırımlar, yalnızca finansal varlık satın almak yerine fabrika gibi iş faaliyetlerine yapılan yatırımlardır. Pozitif Yatırım Listesi, yabancı yatırımcıların hangi alanlarda faaliyet gösterebileceğini ve hangi şartların geçerli olduğunu belirliyor.
İşletme riskine dayalı daha yeni bir lisans sistemi, daha düşük risk taşıdığı kabul edilen faaliyetlerin izin süreçlerini hızlandırmayı amaçlıyor. Özel ekonomik bölgeler ve sanayi parkları mali teşvikler sunarken, belirli bir yıl boyunca yatırım taahhüdünde bulunan büyük üreticilere gelir vergisi indirimleri sağlanıyor.
Endonezya’nın politika paketi, uygun yatırımcılara yönelik çeşitli pratik avantajlar içeriyor:
- Büyük sanayi projelerine gelir vergisi indirimleri.
- Üretimde kullanılan makineler gibi sermaye mallarının ithalatına yönelik gümrük ve katma değer vergisi kolaylıkları.
- Sanayi parklarında ve özel ekonomik bölgelerde altyapı hizmetleri sunulan arazilere erişim.
- Daha düşük riskli faaliyetlerde izin süreçlerini kolaylaştıran risk temelli lisanslama.
Katma değer vergisi oranı yüzde 12’ye yükseldi; TKDN olarak bilinen yerli içerik şartları da enerjiden tıbbi cihazlara kadar farklı sektörlerde güncelleniyor. Yatırımlarını bu kurallara göre düzenleyen şirketler, planlamadan üretime genellikle daha hızlı geçiyor.
Endonezyalı ortaklar için yerel üretim, küçük tedarikçilerin çalışmalarını geliştirmesine yardımcı olabilecek teknolojiye ve kalite sistemlerine erişim sağlayabiliyor. Politika paketinin pratik faydası, vergi teşviklerinin, izinlerin, arazinin, elektriğin ve satın alma şartlarının belirli bir fabrikanın ihtiyaçlarına ne ölçüde uyduğuna bağlı.
Gümrük vergisi avantajlarının koşulları var
Bazı üreticiler Endonezya’yı dış pazarlara satış için bir merkez olarak görüyor. ABD ile yürütülen müzakereler, bazı ürün kategorilerinde burayı ihracat açısından elverişli bir konuma getirdi; kimi durumlarda nihai gümrük vergileri yaklaşık yüzde 19 seviyesinde. Bu oranlar, Çin menşeli eşdeğer ürünlere uygulanan oranlardan düşük olabiliyor. Ayrıntılar ürüne göre değişiyor ve zamanla değişebilir.
Asya içinde, ASEAN-Çin Serbest Ticaret Bölgesi (ACFTA) ve Bölgesel Kapsamlı Ekonomik Ortaklık (RCEP) kapsamındaki menşe şartlarını karşılayan ürünler daha avantajlı pazar erişiminden yararlanabiliyor. Menşe kuralları, ürünün malzemelerine ve üretimine ilişkin şartları kullanarak ticaret açısından hangi ülkeye ait olduğunu belirliyor.
Asia Society Policy Institute, ASEAN’da Çin üretiminin artmasının ABD ve Avrupa’da daha sıkı incelemelerle aynı döneme denk geldiği uyarısında bulundu:
ASEAN, özellikle temiz enerji alanında Çinli şirketler için önemli bir açık deniz imalat merkezi haline geliyor; ancak bu durum bölgeyi Çin’in aşırı üretim kapasitesine karşı küresel ticari tepkilerin hedefi haline getiriyor.
Aşırı üretim kapasitesi, fabrikaların pazarların satın almaya hazır olduğundan daha fazla ürün üretebilmesi anlamına geliyor. İhracatçılar açısından daha sıkı inceleme; menşe kontrollerinin yoğunlaşması, yerli içerik kayıtlarının istenmesi ve tedarik zincirinin birkaç katmanındaki girdileri izleyen uyum ekiplerinin kurulması anlamına gelebiliyor.
Çinli üreticiler, yerel tedariki artırıp kaplama, test ve paketleme gibi faaliyetleri Endonezya’ya taşıyarak yanıt veriyor. Menşei doğrulamak için bağımsız denetimlerden de yararlanıyorlar. Gümrük danışmanları, şirketlerin ürünlerin nerede üretildiğini gösterebilmesi ve varış pazarlarındaki şartları karşılayabilmesi için bileşenleri ve üretim aşamalarını haritalandırıyor.
Hong Kong ve bankalar yatırım akışlarını birbirine bağlıyor
Hong Kong, Endonezya’ya giren Çin sermayesinin başlıca kanallarından biri. Buradaki bankalar ve hukuk büroları, sınır ötesi yatırımları destekleyen borsa kotasyon imkânları, proje finansmanı ve uzmanlık hizmetleri sunuyor. Hong Kong veya Singapur üzerinden kayda geçen Çin yatırımları, gerçekte Endonezya’daki fabrikaları finanse edebiliyor. Bu nedenle Çin için kaydedilen doğrudan rakam, daha geniş Çin sermayesi akışını olduğundan düşük gösterebilir.
Singapur, Hong Kong ve Çin’in sıralamadaki yeri bu nedenle resmi verilerde kayda geçen yatırım kanallarını yansıtıyor. Fabrika kuran bir şirketin finansman yolu, birden fazla yerdeki kurumları ve iş yapılarını içerebiliyor.
OCBC Indonesia, Çin masasının kurumsal müşteri tabanını bir önceki yıla göre yaklaşık yüzde 50 artırdığını belirtiyor. Bu masa, yerel operasyon kuran Çin ana karası merkezli müşterilere hesap, ticaret finansmanı ve döviz hizmetleri sunuyor. Ticaret finansmanı şirketlerin mal bedellerini ödemesine ve ödeme risklerini yönetmesine yardımcı olurken, döviz hizmetleri farklı para birimleri arasındaki işlemleri kapsıyor.
Banka, projeler inşaat aşamasından üretime geçtikçe bu müşterilerin daha fazla gelir getirmesini bekliyor. Hong Kong’da ofisleri bulunan Endonezyalı kreditörler de otomobil üreticileri, cam imalatçıları ve petrokimya tedarikçileri Batı Cava’da ve başka bölgelerdeki yerlerini kesinleştirirken yoğun bir proje akışından söz ediyor.
İstihdam ve sanayi büyümesinin yönetilmesi gereken maliyetleri var
Yeni fabrikalar istihdam, ihracat geliri ve sanayi tedarik zincirlerini işletmeye yönelik pratik bilgi yaratabiliyor. Yerel ortaklar teknoloji ve üretim uzmanlığı kazanırken, minerallerin yurt içinde işlenmesi Endonezya’da daha fazla değer kalmasını sağlıyor. Yetkililerin yatırım eğilimini desteklemesinin ve yeni projeler için rekabet etmesinin nedeni bu faydalar.
Çin yatırımları ve kalkınma finansmanını izleyen bir araştırma laboratuvarı olan AidData, 2000’den bu yana Endonezya’ya sağlanan Çin devlet destekli finansmanın yüzde 90’ından fazlasının borç biçiminde olduğunu tahmin ediyor. Kurum ayrıca 2010’dan bu yana 94,1 milyar ABD doları tutarında özel Çin doğrudan yabancı yatırımı kaydediyor. Bu yatırımların büyük bölümü enerji, taşımacılık ve kritik minerallere yöneldi.
Borç finansmanının geri ödenmesi gerektiğinden, proje maliyetleri ve gecikmeler borçlular açısından önem taşıyor. Cakarta-Bandung demir yolu planlanandan dört yıl geç açıldı ve bütçesini aştı; bunun sonucunda Endonezya daha fazla borç üstlenmek zorunda kaldı. AidData araştırmacıları, büyük altyapı projelerini etkileyen güçlükleri şöyle anlattı:
Enerji ve taşımacılık projeleri özellikle riskli; daha fazla gecikmeyle ve çevresel, sosyal ve yönetişim alanlarındaki zorluklarla karşı karşıya.
Nikel üretim merkezlerinde Çinli ortaklarla kurulan izabe tesisleri çoğunlukla kömür enerjisi kullanıyor. Hava kalitesi, su kullanımı ve işçi güvenliği başlıca endişeler arasında. Bazı madencilik bölgelerinde yerel toplulukların güvenlik, ücretler ve çevresel zararlarla ilgili kaygıları nedeniyle işçi-işveren ilişkilerine de dikkat edilmesi gerekiyor. Devlet kurumları, kirliliği azaltmak için denetimleri sıkılaştırdıklarını ve daha temiz izabe teknolojilerini teşvik ettiklerini belirtiyor.
Endonezya’nın yüksek nikel üretimi başka bir ticari zorluğu da beraberinde getiriyor. Artan arz fiyatları düşürerek batarya alıcılarına yarar sağlarken bazı üreticilerin kâr marjlarını azaltıyor. Dolayısıyla üretimin genişlemesi, tedarik zincirinin farklı aşamalarını farklı biçimlerde etkiliyor: Ucuzlayan malzemeler batarya üretimini destekleyebilirken işleyicilerin kazançları üzerinde baskı yaratıyor.
Gelecekteki fabrika yatırımlarını ne belirleyecek?
Çin ile ASEAN arasındaki gümrük vergisi farkı, gelecekteki yatırımları etkileyecek başlıca unsurlardan biri. Çin mallarına uygulanan yüksek ABD vergileri ve ASEAN ihracatına uygulanan daha düşük oranlar, üretimi Endonezya’ya taşıma teşviki sağlıyor. Aradaki farkın daralması bu teşviki azaltır.
Çin girdilerine yönelik incelemeler de bir başka etken. Daha sıkı menşe kontrolleri ve gümrük vergilerinden kaçınma girişimlerini soruşturan davalar, büyük ölçüde Çin bileşenlerine dayanan ihracatı caydırabilir. Şirketler Endonezya’daki üretim ve tedariki artırarak yanıt verebilir ya da yatırım planlarını yeniden değerlendirebilir.
Çin’in iç ekonomisi ve yurt dışı yatırımları düzenleyen politikaları da önem taşıyor. Ülke içindeki kârların düşmesi veya kontrollerin sıkılaşması, yurt dışındaki yeni projeleri yavaşlatabilir; ekonomik toparlanma ise yatırımları sürdürebilir.
Endonezya’nın kendi kararları da aynı ölçüde önemli olacak. Daha açık yerli içerik şartları, hızlanan lisans süreçleri, güvenilir enerji arzı ve daha temiz sanayi parkları, üreticilerin bir sonraki üretim hatlarını nereye kuracağını etkileyebilir. İhracatçılar, hedef pazarlarındaki ithalat önlemlerini izlemeyi ve pazara erişimi korumak için tedarik kaynaklarını ayarlamayı sürdürecek. Hükümet 2025-2029 dönemi için büyüme hedeflerini, 2030 için de yenilenebilir elektrik hedefini belirledi. Bu hedeflere ulaşılması yatırımların, talebin ve işletme koşullarının birlikte nasıl gelişeceğine bağlı olacak.
Özetle
- Çinli üreticiler, yerel satış ve dış pazarlar için nihai ürün ihraç etmekten Endonezya’da fabrika kurmaya yöneliyor.
- Endonezya’da yatırımlar 2024’te yüzde 20,8 artışla 1.714,2 trilyon rupiye ulaştı. Çin 121,6 trilyon rupilik yatırımla yabancı yatırımların yaklaşık yüzde 14’ünü sağladı.
- Çin, Singapur ve Hong Kong’un ardından geldi; bu iki merkez de Çin sermayesi için kanal işlevi görüyor.
- Endonezya, küresel rafine nikel üretiminin yaklaşık yüzde 65’ini karşılıyor; Çinli şirketler ülkenin rafinaj kapasitesinin tahminen dörtte üçünü kontrol ediyor.
- BYD, Batı Cava’da yıllık yaklaşık 150 bin araç üretim kapasiteli bir fabrika için yaklaşık 1,3 milyar ABD doları yatırım taahhüdünde bulundu.
- Güneş enerjisi üretimi, yenilenebilir enerji, şebeke iyileştirmeleri, taşımacılık ve dijital altyapı Çin yatırımlarını çekiyor.
- Yerli içerik kuralları, vergi teşvikleri ve lisans süreçleri fabrika planlarını; gümrük vergileri ve menşe şartları ise ihracat stratejilerini şekillendiriyor.
- İstihdam ve sanayi bilgisi artarken borç riski, proje gecikmeleri, kirlilik kaygıları, işçi güvenliği sorunları ve düşen nikel fiyatlarının yarattığı baskı da sürüyor.
- Gelecekteki yatırımlar gümrük vergisi farklarına, Çin girdilerine yönelik incelemelere, Çin ekonomisine ve Endonezya’daki işletme koşullarına bağlı.