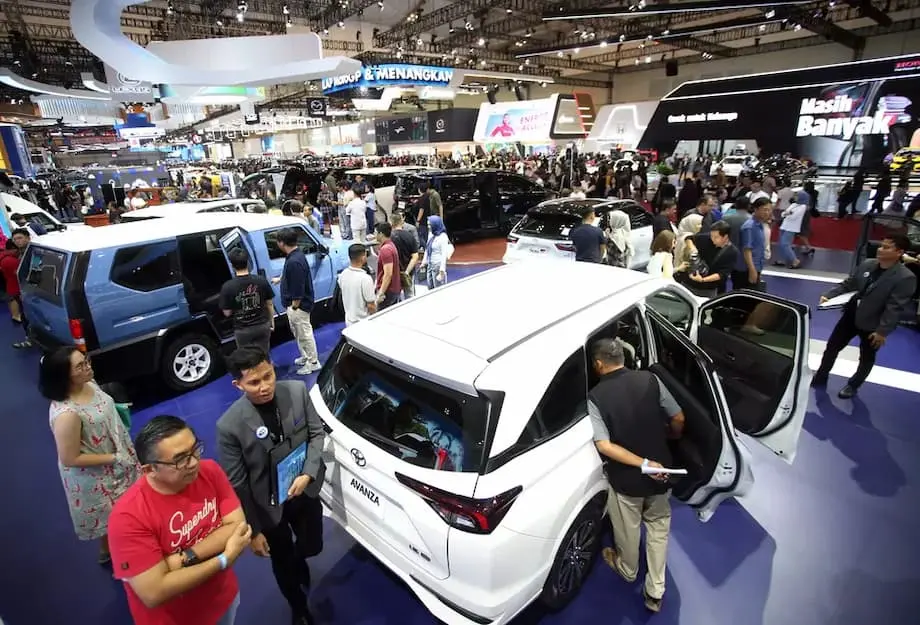
48.976 Araçlık Fark Endonezya’yı Baskı Altına Alıyor
Endonezya 2024’te 865.723 yeni araç satarken, Malezya rekor kırarak 816.747 satışa ulaştı. Güneydoğu Asya’nın en büyük otomotiv pazarı ile hızla yükselen rakibi arasındaki fark yalnızca 48.976 araçta kaldı. Endonezya Otomotiv Sanayisi Birliği Gaikindo’nun verileri, rekabetin ne kadar başa baş hale geldiğini gösteriyor.
İçindekiler
- 48.976 Araçlık Fark Endonezya’yı Baskı Altına Alıyor
- Malezya’nın Yerli Markaları Alıcıları Neden Kazanıyor?
- Endonezyalı Alıcılar Gelir ve Kredi Baskısıyla Karşı Karşıya
- Çinli Üreticiler Elektrikli Otomobillerle Pazar Payını Artırıyor
- Malezya’nın Elektrikli Araç Pazarı Yeni Rakipler ve Yerli Markaların Hamlesiyle Büyüyor
- Japon ve Alman Markaları Konumlarını Korumaya Çalışıyor
- Tayland ve Vietnam Bölgesel Baskıların Farklı Yüzlerini Gösteriyor
- Hükümet Desteği Hem Satışları Hem Fabrikaları Şekillendiriyor
- Tahminler 2025’in Zorlu Geçeceğine İşaret Ediyor
- Öne Çıkanlar
Malezya’nın yıllık satışları Endonezya’nın yaklaşık yüzde 94’üne ulaştı. On yıllardır Endonezya’nın gerisinde kalan bir ülke için farkın kapanması, bölgesel otomotiv sektöründe önemli bir değişime işaret ediyor. Endonezya’nın büyük nüfusu ve yerleşik üretim sektörü uzun süredir küresel otomobil üreticilerinin ilgisini çekiyor; ancak bu avantajlar, iç pazardaki talebin zayıflamasıyla sınanıyor.
18 Ağustos 2025 itibarıyla baskı, Endonezya’nın son satış verilerinde görülüyordu. Yılın ilk yedi ayında satışlar, 2024’ün aynı dönemine kıyasla yüzde 10 düşerek 435.390 araca geriledi. Temmuz ayında ise geçen yılın aynı ayına göre yüzde 18 düşüş kaydedildi.
Öte yandan Malezya; güçlü yerli markalardan, hükümet teşviklerinden ve dirençli tüketici talebinden yararlandı. Bazı ölçütlere göre Malezya şimdiden Endonezya’yı geride bırakmış olsa da 2024’ün tam yıl toplamlarında Endonezya liderliğini korudu. Makalede, başka ölçütlerde Malezya’nın önde olduğu iddiası için belirli bir satış kategorisi ya da karşılaştırma dönemi belirtilmiyordu.
Rekabetin niteliği de değişiyor. Çinli üreticiler elektrikli araçlarla müşteri kazanırken Japon markaları yerleşik konumlarını korumaya çalışıyor; hükümetler ise yeni otomobilleri erişilebilir fiyatlı hale getirirken yerel fabrikaları desteklemeye çalışıyor. Alıcılar içinse öncelikli konular daha basit: aracın fiyatı, krediye erişim ve sunulan model çeşitliliği.
Malezya’nın Yerli Markaları Alıcıları Neden Kazanıyor?
Malezya’nın satış gücünde Perodua ve Proton merkezi bir yere sahip. Yerel tercihler ve yakıt verimliliği gözetilerek tasarlanan uygun fiyatlı araçları, rekabet artarken bile talebin sürmesine yardımcı oldu. Perodua, 2024’te tek başına 358.000’den fazla araç satarak yıllık bazda en iyi sonucunu elde etti.
Bu sayı, Malezya’daki 816.747 yeni araç satışının yaklaşık yüzde 44’üne karşılık geliyor. Perodua’nın ölçeği, ülke pazarının neden yalnızca elektrikli otomobillerin gelişine bakılarak açıklanamayacağını gösteriyor. Satın alımların büyük bir bölümü hâlâ hanelerin karşılayabileceği araçları sunan yerleşik yerli üreticilere dayanıyor.
Hükümetin aldığı önlemler de satın alımları destekledi. Özellikle elektrikli araçlara yönelik geçici vergi indirimleri ve gümrük vergisi muafiyetleri talebi artırırken, birikmiş siparişler 2024’e devretti. Geciken teslimatlar, pandeminin doğrudan etkileri geçtikten sonra da satışların güçlü kalmasına yardımcı oldu.
Malezya ayrıca kişi başına araç sahipliği oranının ASEAN’daki en yüksek olduğu ülkelerden biri. Otomobil sahibi olmaya yönelik güçlü tercih, pazarın pandemi sonrası daha olağan koşullara dönmesiyle birlikte satın alımları destekledi.
Bu etkenler birlikte işliyor. Yerli markalar erişilebilir fiyatlarla tanıdık seçenekler sunuyor, teşvikler satın alma maliyetlerinin bir bölümünü düşürüyor ve mevcut talep üreticilere geniş bir müşteri tabanı sağlıyor. Dolayısıyla Malezya’nın rekoru hem yerleşik otomotiv sektörünün gücünü hem de yeni teknolojilere olan ilgiyi yansıtıyor.
Endonezyalı Alıcılar Gelir ve Kredi Baskısıyla Karşı Karşıya
Endonezya’daki yavaşlamanın birden fazla nedeni var. Orta sınıfın 2018’den bu yana daralması, otomobil gibi yüksek maliyetli bir satın alma yapabilecek hane sayısını azalttı. Yüksek faiz oranları da taşıt kredilerini daha zor karşılanır hale getirdi.
Taşıt kredisi, satın alma bedelini gelecekteki taksitlere yayar; ancak faiz, alıcının geri ödemesi gereken tutarı artırır. Faizler yüksek olduğunda haneler daha yüksek taksitleri kabul etmek, daha ucuz bir araç seçmek ya da satın alımı ertelemek zorunda kalabilir.
Bankalar, müşterilerin geri ödemekte zorlandığı krediler anlamına gelen sorunlu kredilerle ilgili kaygılar nedeniyle kredi onaylarında daha temkinli davranmaya başladı. Daha sıkı onay koşulları, bir kişi araç almak istese ve kredi kullanmaya hazır olsa bile satışları sınırlayabilir.
Cumhurbaşkanlığı seçimi de dahil olmak üzere siyasi geçişler, tüketici güvenini olumsuz etkiledi. Ekonomik belirsizlik, haneleri gelirleri ve mali yükümlülükleri daha güvende hissedilene kadar yüksek maliyetli satın alımları ertelemeye yöneltebilir.
Gaikindo Genel Sekreteri Kukuh Kumara, Endonezya’daki satışların zayıflamasının ülkenin bölgesel liderliğini tehdit ettiği uyarısında bulundu. Hükümet ve sektörün Malezya’nın ilerleyişine karşılık vermesi gerektiğini belirtti:
Malezya’yla aradaki fark daralıyor ve stratejik adımlar atılmazsa Endonezya’nın geride kalması ihtimal dışı değil.
Gaikindo, hükümetten vergi indirimleri ve kredi desteği de dahil olmak üzere pandemi döneminde uygulananlara benzer destekleri yeniden hayata geçirmesini istiyor. Amaç, gerileme döneminde üreticilere destek sağlarken alıcıların da pazara dönmesine yardımcı olmak.
Çinli Üreticiler Elektrikli Otomobillerle Pazar Payını Artırıyor
BYD, Chery, Wuling ve Neta, Güneydoğu Asya’daki rekabeti yeniden şekillendiren Çinli üreticiler arasında yer alıyor. Bu markaların pazara girişi; kapsamlı özelliklere ve rekabetçi fiyatlara sahip daha fazla elektrikli araç sunarak yerleşik Japon ve Güney Kore markalarına meydan okudu.
Endonezya’da Çinli markaların pazar payı 2021’de yüzde 3,4 iken 2024’te yüzde 6,4’e çıkarak neredeyse ikiye katlandı. BYD, pazara girişinden sonraki yedi ay içinde Endonezya elektrikli araç pazarının yüzde 36’sını alırken Wuling ve Chery de ilerleme kaydetti.
Bu iki oran farklı pazarları ifade ediyor. Yüzde 6,4’lük oran, Endonezya otomotiv pazarının genelindeki Çinli markaları kapsarken BYD’nin yüzde 36’lık payı yalnızca elektrikli araç pazarına ait. Bir üretici hızla gelişen bir kategoride lider olabilirken toplam araç talebinin daha küçük bir bölümü için rekabet ediyor olabilir.
Çinli üreticiler, Japon ve Avrupalı rakiplerinin çoğundan daha düşük fiyatların yanı sıra akıllı yazılımlar, gelişmiş özellikler ve batarya teknolojileriyle müşteri çekti. Kalitelerinin artması da yerleşik markalar karşısındaki cazibelerini güçlendirdi.
Hükümet desteği de büyümelerine yardımcı oldu. Endonezya ve Malezya, elektrikli araçlara yönelik vergi muafiyetleri ve gümrük vergisi muafiyetleri uygulayarak modellerin pazara sunulması ve satın alınmasıyla ilişkili bazı maliyetleri düşürdü.
Çinli şirketler Güneydoğu Asya genelinde fabrikalara ve tedarik zincirlerine de yatırım yapıyor. Yerel üretim maliyetleri düşürebilir ve bir markanın pazara bağlılığına duyulan güveni artırabilir. Hükümetler açısından bu yatırımlar, elektrikli otomobillere geçişi üretimi ülkeye çekme çabasıyla buluşturuyor.
Malezya’nın Elektrikli Araç Pazarı Yeni Rakipler ve Yerli Markaların Hamlesiyle Büyüyor
Malezya da Çinli elektrikli araçların artışına sahne oluyor. Chery, 2024’te pazar payı bakımından Mazda’yı geride bırakarak ülkenin en büyük beşinci markası oldu. Bu, rekabetin yalnızca Endonezya’da değişmediğini gösteriyor.
Malezya pazarına giren Çinli markaların sayısının 2025 sonuna kadar 13 ya da 14’e ulaşması bekleniyordu. Marka sayısının artması alıcılara karşılaştırabilecekleri daha fazla model sunarken üreticileri fiyat, donanım ve teknoloji alanlarında rekabete zorluyor.
Proton, kendi elektrikli aracıyla karşılık verdi. Şirketin ilk elektrikli aracı e.MAS 7, Aralık 2024’te piyasaya çıktı ve kısa sürede binlerce rezervasyon aldı. Elektrikli araçlara yönelişe karşılık verme çabalarını genişleten şirketin daha fazla model sunması planlanıyordu.
Dolayısıyla Malezya’nın yerli üreticileri aynı anda iki işle uğraşıyor: uygun fiyatlı araçlardaki güçlerini korumak ve elektrikli modellere yönelik talebe karşılık vermek. Perodua’nın rekor satışları mevcut pazarın hâlâ önemini koruduğunu, Proton’un yeni modeli ise yerli bir markanın yeni bir pazara girdiğini gösteriyor.
Rekabet ortamının nasıl geliştiğini birkaç tarih açıklıyor:
- 2018: Endonezya orta sınıfında bildirilen daralmanın başlangıç noktası.
- 2021: Çinli markalar Endonezya otomotiv pazarının yüzde 3,4’ünü oluşturdu.
- 2024: Payları yüzde 6,4’e ulaştı; Malezya’da 816.747, Endonezya’da ise 865.723 yeni araç satıldı.
- Aralık 2024: Proton, e.MAS 7’yi piyasaya sürdü.
- Ocak-Temmuz 2025: Endonezya’da araç satışları yüzde 10 düşerek 435.390’a geriledi.
- 2025 sonu: Malezya’nın elektrikli araçlara yönelik geçici teşviklerinin sona ermesi planlanıyordu.
Japon ve Alman Markaları Konumlarını Korumaya Çalışıyor
Endonezya’daki araç satışlarının büyük bölümünü hâlâ Japon üreticiler oluşturuyor, ancak payları yalnızca birkaç yılda yüzde 95’ten yüzde 89’a geriledi. Giderek daha fazla rakip markanın müşteri kazanmasına rağmen Japon üreticilerin üstünlüğü sürüyor.
Toyota, Honda ve Mitsubishi hibrit teknolojisine, yazılım geliştirmeye ve yerel ortaklıklara yatırım yapıyor. Hibrit araçlar, içten yanmalı motorla elektrik motorunu bir araya getirerek talep değişirken üreticilere daha verimli araçlar sunmanın başka bir yolunu sağlıyor.
Malezya da yerleşik Japon markaları için daha zorlu bir pazar haline geldi. Toyota ve Mazda’nın ikisi de 2024’te yüzde 10’un üzerinde satış kaybı yaşarken toplam pazar payları yüzde 14’e geriledi.
Bu değişim, Çinli rakiplerin Japon ve Alman üreticiler üzerinde baskı kurduğu Singapur, Tayland ve Vietnam dahil Güneydoğu Asya geneline yayılıyor. Rekabetçi fiyatlar ve yerleşik alternatiflerle karşılaştırılabilir kalite, Çinli markaların alıcıları çekmesine yardımcı oldu.
BMW ve Mercedes-Benz de pazar payı kaybetti, ancak her iki marka da lüks segmentte güçlü konumunu koruyor. En büyük rekabet, fiyatın daha geniş bir müşteri kitlesi için önem taşıdığı ve Çinli markaların ilerleme kaydettiği kitlesel pazarda yaşanıyor.
Dolayısıyla üreticiler yalnızca benzinli ve elektrikli araçlar arasında tercih sunarak rekabet etmiyor. Yazılım, donanım, finansman maliyetleri ve yerel ortaklıklar da parasını nereye harcayacağına karar veren bir hane için aracın ne kadar cazip göründüğünü etkiliyor.
Tayland ve Vietnam Bölgesel Baskıların Farklı Yüzlerini Gösteriyor
Uzun yıllardır “Doğu’nun Detroit’i” olarak anılan Tayland, otomotiv sanayisinin Japon üreticilere sıkı sıkıya bağlı olması ve elektrikli araçlara geçişte yavaş kalması nedeniyle zorluklarla karşı karşıya. Hükümet, ülkenin bölgesel üretim merkezi olma rolünü korumak için yerel üretime Çin yatırımı çekmeye çalışıyor.
Çinli rekabetin boyutu Tayland’ın ötesine uzanıyor. Çinli markalar Asya ve Okyanusya genelindeki yeni otomobil satışlarının yaklaşık yüzde 40’ını, Güneydoğu Asya’daki elektrikli araç satışlarının ise yüzde 70’ini oluşturuyor. Bu rakamlar farklı coğrafi bölgeleri ve araç kategorilerini kapsıyor; rekabetin genişliğini ve elektrikli otomobillerdeki özel gücünü ortaya koyuyor.
Vietnam, talebin zayıfladığı pazarlardan farklı bir seyir izledi. Hibrit ve elektrikli araç satışlarındaki artışın desteğiyle ülkedeki otomotiv pazarı 2025’in ilk çeyreğinde yüzde 24 büyüdü.
Yerli üretici VinFast, 2024’te tamamen elektrikli 87.000’den fazla araç sattı. Hükümetin daha çevreci ulaşım desteği, şirketin yerel bir rakip olarak gelişmesine katkı sağladı.
Tayland’ın üretimle ilgili kaygıları ve Vietnam’daki satış artışı, tek bir bölgesel eğilimin her ülke pazarını açıklayamayacağını gösteriyor. Yerleşik üretim ağları, yerel markalar ve elektrikli araçların benimsenme hızı Güneydoğu Asya genelinde farklı sonuçlar doğuruyor.
Hükümet Desteği Hem Satışları Hem Fabrikaları Şekillendiriyor
Malezya’daki teşvikler talebi artırdı; ancak geçici vergi indirimlerinin ve elektrikli araçlara yönelik gümrük vergisi muafiyetlerinin 2025 sonlarında sona ermesi planlanıyordu. Teşvik döneminin ardından talebin daha olağan seviyelere dönmesi beklentisi, pazar genelinde satılan araç sayısı anlamına gelen toplam sektör hacminin düşeceği yönündeki tahminlerde etkili oldu.
Yine de Perodua’nın uygun fiyatları ve müşteri sadakati sayesinde güçlü konumunu koruması bekleniyordu. Bu, rekor satışları mümkün kılan koşullar değişmeye başlarken Malezya’ya destek sağlayan bir unsur.
Endonezya otomotiv sektörü ise talep ettiği yeni teşviklerin hâlâ açıklanmasını bekliyordu. Merkez bankası tüketici harcamalarını teşvik etmek için faiz oranlarını düşürmüştü; ancak borçlanma maliyetleri ve sıkı kredi koşulları alıcıları olumsuz etkilemeye devam etti.
Endonezya, batarya üretiminde kullanabileceği büyük nikel kaynaklarını temel alarak yerli bir elektrikli araç sektörü kurmayı da hedefliyor. Teşvikler ve vergi indirimleri, yabancı yatırım çekmeye ve tüketicilerin ilgisini artırmaya yardımcı olarak sanayi politikasını elektrikli ulaşıma geçişle ilişkilendiriyor.
Geçiş süreci henüz erken aşamada ve altyapı eksikleri kaygı yaratmayı sürdürüyor. Fabrikaları desteklemek ve yatırım çekmek sorunun bir bölümüne çözüm sunuyor; hanelerin de uygun fiyatlı araçlara ve bu araçları kullanabilecekleri elverişli koşullara ihtiyacı var.
Her iki hükümet de yerli üreticileri desteklemek, yabancı şirketleri çekmek ve yeni teknolojilerden kaynaklanan rekabeti yönetmek arasında denge kurmak zorunda. Alınan kararlar, alıcıların hangi araçları karşılayabileceğini ve gelecekte üretimin nerede yapılacağını etkiliyor.
Tahminler 2025’in Zorlu Geçeceğine İşaret Ediyor
Talebin daha olağan seviyelere dönmesi ve rekabetin yoğunlaşmasıyla Malezya’nın toplam sektör hacminin 2025’te yüzde 9 düşeceği öngörülüyordu. Endonezya’da ise zayıf satın alma koşulları ve sıkı kredi koşullarının talebi sınırlamayı sürdürmesiyle hafif araç satışlarının yüzde 14 düşmesi bekleniyordu.
Bu tahminler biraz farklı satış ölçütlerini kapsıyor: Malezya’da toplam sektör hacmi, Endonezya’da ise hafif araç pazarı. Bununla birlikte her ikisi de yeni model ve teknolojilere yatırım yaparken satışları korumaya çalışan üreticiler için zorlu bir yıla işaret ediyor.
Daha önceki bir tahmin, ASEAN otomotiv pazarında 2024’te yüzde 6 büyüme öngörmüş ve Filipinler ile Vietnam’ı öne çıkarmıştı. Ağustos 2025 itibarıyla ülkelerdeki anlık tablo farklılık gösteriyordu: Vietnam büyürken Endonezya’da satışlar düşmeye devam ediyordu.
Elektrikli araçlar uzun vadeli yatırımların odağında kalmayı sürdürdü. Endonezya 2030’a kadar 600.000 elektrikli araç üretmeyi, Tayland ise aynı yıl sıfır emisyonlu araçların toplam üretiminin yüzde 30’una ulaşmasını hedefliyor.
Çinli, Japon ve Güney Koreli üreticiler yerel üretime, ortaklıklara ve abonelik hizmetleri ile elektrikli araç paylaşımı gibi iş modellerine yatırım yapıyor. Bu yaklaşımlar şirketlerin müşterilere geleneksel araç satışının ötesinde yollarla ulaşmasını sağlıyor.
Fiyat rekabetinin yoğunlaşması ve tüketicilere daha fazla seçenek, potansiyel olarak da daha uygun fiyatlı modeller sunması bekleniyordu. Endonezya’nın öncelikli zorluğu, dar farkla süren liderliği kaybolmadan talebi yeniden canlandırmaktı. Malezya’nın görevi ise teşvikler sona ererken ve pazara daha fazla rakip girerken yerli markalarının gücünü sürdürmekti.
Öne Çıkanlar
- Endonezya 2024’te 865.723 yeni araç satarak Malezya’nın rekoru olan 816.747’yi 48.976 farkla geçti.
- Endonezya’da 2025’in ilk yedi ayında satışlar yüzde 10 düşerek 435.390’a geriledi; temmuzdaki düşüş geçen yılın aynı ayına kıyasla yüzde 18 oldu.
- Perodua 2024’te 358.000’den fazla araç sattı; Proton ise ilk elektrikli aracı e.MAS 7’yi aynı yılın aralık ayında piyasaya sürdü.
- Çinli markaların Endonezya pazarındaki payı 2021’de yüzde 3,4 iken 2024’te yüzde 6,4’e çıktı.
- Gaikindo, alım gücündeki zayıflama ve finansman koşullarındaki sıkılaşma Endonezyalı alıcıları zorlarken vergi ve kredi desteğinin yeniden sağlanmasını istedi.
- Malezya’nın elektrikli araçlara yönelik geçici teşviklerinin 2025 sonlarında sona ermesi planlanıyordu.
- Tahminler, 2025’te Malezya’nın toplam sektör hacminde yüzde 9, Endonezya’nın hafif araç satışlarında ise yüzde 14 düşüşe işaret ediyordu.
- Endonezya 2030’a kadar 600.000 elektrikli araç üretmeyi, Tayland ise sıfır emisyonlu araçların aynı yıl üretimin yüzde 30’una ulaşmasını hedefliyor.