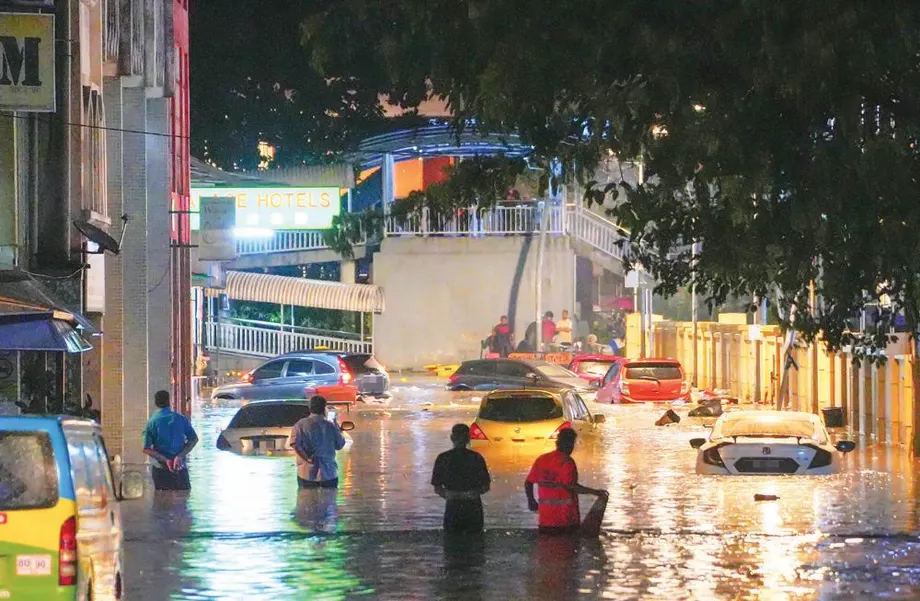
Aktif araçların yalnızca %13'ü sel teminatına sahip
Malezya'da yaklaşık 23 milyon aktif araçta sel hasarına karşı özel sigorta bulunmuyor. Bu nedenle araç sahipleri, on binlerce ringgite ulaşabilen onarım masraflarını karşılamak zorunda kalabilir. Malezya Genel Sigorta Birliği (PIAM) Üst Yöneticisi Chua Kim Soon, ülkedeki 26,6 milyon aktif aracın yalnızca %13'ünün, yani yaklaşık 3,4 milyon aracın teminat kapsamında olduğunu belirtti.
İçindekiler
- Aktif araçların yalnızca %13'ü sel teminatına sahip
- Teminat oranları neden bağlam içinde değerlendirilmeli?
- Özel Riskler ek teminatı neleri kapsıyor?
- Sel hasarı azalırken altyapıdaki zarar arttı
- Kentsel bölgeler ve Doğu Malezya'nın maliyetleri farklı
- Elektrikli araçlara ilişkin hasar verileri henüz oluşuyor
- Araç sel altında kaldığında ne yapılmalı?
- Konutlar için poliçe ayrıca kontrol edilmeli
- Uyarı nasıl gündeme geldi?
- Öne Çıkanlar
Temel sorun, kapsamlı motorlu araç sigortasının yanlış anlaşılması. Pek çok araç sahibi, bu sigortanın her türlü nedenden kaynaklanan hasarı karşıladığına inanıyor. Sel, fırtına ve toprak kayması hasarları için genellikle poliçede yer alması gereken, İsteğe Bağlı Özel Riskler (Special Perils) adı verilen ek teminat gerekiyor.
Ulaştırma Bakanlığı kayıtlarına göre Malezya'da 40,77 milyon kayıtlı araç bulunuyor. Bunların 26,6 milyonu aktif; yaklaşık 16 milyonu otomobil, 9,57 milyonu motosiklet. Chua'nın teminat açığı tahmini, aktif araç filosunu temel alıyor.
Chua, sigorta bedeli 100.000 RM olan bir araç için yıllık ek primin 200 ila 500 RM, yani ayda yaklaşık 17 ila 42 RM olacağını tahmin etti. Bu ek teminatı olmayan araç sahipleri, sele kapılan araçlarını onarmak veya yenisini almak için birikimlerini kullanmak zorunda kalabilir.
Uyarı yalnızca sürücüleri ilgilendirmiyor. Malezya İstatistik Dairesi (DOSM) verilerine göre ülke genelinde sellerin yol açtığı zarar 2025'te 636,9 milyon RM oldu. Bu tutar 2024'te kaydedilen 933,4 milyon RM'nin altında kalsa da kamu varlıkları ve altyapıdaki hasar arttı. Bu durum, mali yükün haneler, işletmeler ve kamu hizmetleri arasında nasıl yer değiştirebildiğini gösteriyor.
Teminat oranları neden bağlam içinde değerlendirilmeli?
PIAM, Chua'nın aktif araç filosu için verdiği %13'lük tahminin yanı sıra motorlu araç poliçesi sahipleri arasında sel teminatı oranını %14 olarak açıkladı. Birliğin İklim Değişikliği Eylem Komitesi 2022/2024'e atfettiği fiziksel risk rehberinde ise araçları için sel teminatı bulunan Malezyalıların oranı daha düşük, %4 olarak veriliyor.
Bu oranlarda ölçülen gruplar farklı biçimlerde tanımlanıyor: aktif araçlar, poliçe sahipleri ve Malezyalılar. PIAM, bu üç oranı ortak bir ölçüm dönemi ya da hesaplama yöntemiyle uzlaştıran bir açıklama sunmadı. Tek tek araç sahipleri için pratik mesaj açık: sigorta paketinin adına güvenmek yerine poliçe dökümünü kontrol edin.
Chua, içten yanmalı motorlu araçlarda teminat oranının %13, elektrikli araçlarda ise yaklaşık %50 olduğunu da belirtti. Bu karşılaştırma, çok daha büyük olan ulusal araç filosunun genelinde koruma sınırlı kalırken farklı araç gruplarında satın alma tercihlerinin önemli ölçüde değiştiğine işaret ediyor.
Chua'ya göre araç ve konutlar için sel sigortası isteğe bağlı olmayı sürdürecek. PIAM, herkes için zorunlu teminat önerisinde bulunmak yerine araç sahiplerini seçeneklerini ve korumayı genişletmenin maliyetini öğrenmeye teşvik ediyor.
Özel Riskler ek teminatı neleri kapsıyor?
Özel Riskler ek teminatı, kapsamlı motorlu araç poliçesini genişleterek genellikle sel, fırtına ve toprak kayması gibi belirli doğal olayları kapsıyor. Hangi olayların teminat altında olduğu sigortacıya ve poliçe koşullarına göre değişiyor.
PIAM'ın 14 Kasım 2025'te yayımlanan muson mevsimine hazırlık rehberi, sürücülere poliçe dökümlerindeki Ek Teminatlar bölümünü kontrol etmelerini öneriyor. Ek teminatın poliçede bulunup bulunmadığını ve koşullarını acente ya da sigorta şirketi doğrulayabilir.
Araç sahipleri bir sonraki yenileme tarihinden önce de teminat ekleme seçeneğini sorabilir. Muson hazırlıklarıyla ilgili bir bilgilendirme toplantısında Chua, gerekli ek teminatı bulunmayan tüketicilerin mevcut poliçelerini değiştirmek için sigortacılarıyla iletişime geçmeleri gerektiğini söyledi.
"Bunları poliçe süresi devam ederken de ekleyebilmeleri gerekir," dedi.
Sigorta bedeli 100.000 RM olan bir araç için 200 ila 500 RM'lik yıllık tahmin, aracın sigorta bedelinin %0,2 ila %0,5'ine karşılık geliyor. İçten yanmalı motorlu araçları içeren sel hasarı taleplerinde bildirilen ortalama tutar olan 34.000 RM'lik onarım masrafıyla karşılaştırıldığında, en yüksek ek prim tahmini bile çok daha düşük kalıyor. Araç sahibinin ödeyeceği gerçek tutar, sigortacıya ve seçilen teminata bağlı.
Modern otomobiller, tamamen su altında kalmasalar bile büyük hasar görebiliyor. PIAM, suyun gelişmiş elektronik sistemlere ulaşması halinde aracın pert sayılabileceği uyarısında bulunuyor. Bu durumda hasar, sigortacının onarım masraflarını karşılaması yerine aracı pert olarak değerlendirip ödeme yapmasını gerektirecek ölçüde ağır oluyor.
Sel hasarı azalırken altyapıdaki zarar arttı
DOSM verileri, ülke genelindeki sel zararının 2023'te 755,4 milyon RM'den 2024'te 933,4 milyon RM'ye yükseldiğini, yani 178 milyon RM ya da yaklaşık %24 arttığını gösteriyor. Konutlardaki hasar 2024'te 372,2 milyon RM'ye ulaşarak o yılki toplamın yaklaşık %40'ını oluşturdu.
Zarar 2025'te 636,9 milyon RM'ye gerileyerek 296,5 milyon RM, yani yaklaşık %32 azaldı. Kamu varlıkları ve altyapıdaki zarar ise ters yönde hareket etti: 2024'teki 303,4 milyon RM'den 2025'te 380,2 milyon RM'ye çıkarak yaklaşık %25 arttı.
Sonuç olarak, kamu varlıkları ve altyapı 2025'te kaydedilen sel zararlarının yaklaşık %60'ını oluşturdu. Bu oran 2024'te yaklaşık %33'tü. Veriler, ülke genelindeki toplam zarar düşse bile kamu tesisleri ve hizmetleri için kayda değer bir toparlanma maliyetinin ortaya çıkabileceğini gösteriyor.
Sigorta talepleri, zararın başka bir bölümünü yansıtıyor. PIAM'ın Kasım 2025 tarihli rehberi, Malezya Sigorta Hizmetleri Berhad'ın 2024'te araçlarla ilgili 89 sel hasarı talebi kaydettiğini ve bu taleplerin 3 milyon RM'yi aştığını bildirdi. Ülke genelindeki sel zararı verileri daha geniş bir hasar yelpazesini kapsarken sigortalı hasar talepleri, araç sahiplerinin satın aldığı teminata bağlı.
Kentsel bölgeler ve Doğu Malezya'nın maliyetleri farklı
Chua'nın son uyarısıyla birlikte paylaşılan PIAM verilerine göre motorlu araç sigortası zararları 2025'te Selangor'da 1,6 milyon RM, Kuala Lumpur'da 967.700 RM ve Johor'da 844.100 RM oldu. Yangın sigortası kapsamındaki mülklerde ise Sarawak 38 milyon RM, Johor 32,3 milyon RM ve Selangor 21,9 milyon RM zarar bildirdi.
Kuala Lumpur ve Selangor, motorlu araç verilerinde öne çıkıyor. Bu da sorunu, yoğun yapılaşmanın görüldüğü bölgelerdeki sürücüleri doğrudan ilgilendiriyor. Chua, ani sellerin alışılmış muson dönemi dışında da giderek daha sık görüldüğünü; her yıl 100'den fazla toprak kayması vakası ve gök gürültülü fırtınalarda binlerce ağaç devrilmesi yaşandığını söyledi.
PIAM'ın 21 Mayıs 2026'da yayımlanan 2025 sektör sonuçları başka bir bölgesel farklılığa da işaret ediyor. Doğu Malezya'da özel otomobil sigortası taleplerinin sıklığı %1,7 iken ülke genelinde bu oran %5,1 oldu. Bölgedeki ortalama motorlu araç hasar talepleri ise yaklaşık 12.000 RM düzeyindeydi.
Aynı açıklamada, yangın sigortası kapsamında sel teminatı tercih etme oranının %21 olduğu bildirildi. PIAM, yangın ve mülk sigortası poliçesi sahipleri arasındaki teminat oranını ise ayrıca %33 olarak açıkladı. Bu ölçümler farklı poliçe gruplarını kapsıyor; dolayısıyla yüzdeyi anlamlandırmak için hangi sigorta türünden söz edildiği önem taşıyor.
Elektrikli araçlara ilişkin hasar verileri henüz oluşuyor
Chua, içten yanmalı motorlu araçların %13'üne karşılık elektrikli araçların yaklaşık yarısının sel sigortası olduğunu söyledi. Bildirilen ortalama sel hasarı talepleri de elektrikli araçlarda daha düşük: bu araçlar için 8.400 RM, içten yanmalı motorlu araçlar içinse 34.000 RM.
Chua, korumalı elektrik sistemleri ve yüksek voltajlı bileşenleri otomatik olarak devre dışı bırakan mekanizmalar dâhil, bu farkın birkaç olası nedeni olduğunu belirtti. Elektrikli araçların çoğu zaman ikinci araç olarak kullanıldığını ve kentlerde daha yaygın olduğunu, bu bölgelerdeki araç sahiplerinin sel teminatı satın almaya daha yatkın olabileceğini de söyledi.
Chua'ya göre elektrikli araçlara ilişkin hasar deneyimi henüz başlangıç aşamasında; sigortalı araçların sayısı ve çeşitliliği de artmayı sürdürüyor. Poliçeleri karşılaştıran araç sahipleri için önemli olan, kendi araçlarının hangi korumaya sahip olduğunu, hangi olayların teminat kapsamında bulunduğunu ve sigortacının hasar sonrası süreçleri nasıl yürüttüğünü öğrenmek.
Araç sel altında kaldığında ne yapılmalı?
Sürücüler sel sularına girmekten kaçınmalı ve su altında kalmış bir aracı yeniden çalıştırmamalı. Motora su girmesi, mekanik hasarı artırabilir. PIAM ayrıca sel suyunda araç kullanmanın, hidrolokla ilgili bir hasar talebini etkileyebileceği uyarısında bulunuyor. Hidrolok, motorun içindeki suyun hareketli parçaların normal çalışmasını engellemesi durumunda meydana geliyor.
Kanıt toplamadan önce kişisel güvenlik sağlanmalı. Güvenli olduğunda araç sahipleri, araç yerinden oynatılmadan önce konumunu ve sel suyunun ulaştığı seviyeyi fotoğraflamalı ya da videoya çekmeli. Bu kayıtlar, sigortacının aracın nerede bulunduğunu ve ne kadarının su altında kaldığını değerlendirmesine yardımcı olur.
PIAM, aracı yetkili anlaşmalı servise çekmek için sigortacının acil yardım hattıyla iletişime geçilmesini ya da onaylı bir yol yardım hizmetinden yararlanılmasını öneriyor. Birliğin Mayıs 2026 tarihli açıklamasında, kapsamlı poliçesi olanlara günde 24 saat hizmet veren sigortacı yardım hattını aramaları ve kendi çekicilerini ayarlamadan önce masrafın geri ödenip ödenmeyeceğini teyit etmeleri tavsiye ediliyor.
Uygun olan yerlerde Dijital Yol Yardımı gerçek zamanlı destek, onaylı çekici hizmeti ve hasar taleplerinin dijital olarak iletilmesini sağlayabiliyor. PIAM, Aralık 2025'teki Hat Yai selleri de dâhil olmak üzere bölgesel seller sırasında sigortacıların, mahsur kalan poliçe sahiplerine yardım etmek ve selde sıkışan araçları kurtarmak için uyarılar yayımlayıp hasar süreçlerini hızlandırdığını bildirdi.
Araç sahipleri sigortacılarını gecikmeden bilgilendirmeli, istenen belgeleri ve fotoğrafları sunarak hasara ilişkin ayrıntıları paylaşmalı. PIAM'ın rehberine göre poliçe gerektiriyorsa 24 saat içinde polis raporu sunulmalı. Sigortacı, hasarı değerlendiren ve talep tutarının belirlenmesine yardımcı olan uzman bir hasar eksperi görevlendirebilir.
Konutlar için poliçe ayrıca kontrol edilmeli
PIAM'ın aktardığı DOSM ve Malezya Sigorta Hizmetleri verilerine göre 2023-24 döneminde Malezya'daki 9,1 milyon hanenin yalnızca 3,87 milyonu konut sigortasına sahipti. Bu, hanelerin yaklaşık %43'üne karşılık geliyor; yaklaşık 5,23 milyon hanenin konut sigortası poliçesi bulunmuyor.
PIAM'ın fiziksel risk rehberine göre Malezya'daki konutların %74'ünde sel sigortası yok. Sigortalı konut sahiplerinin %33'ünde ise eşya teminatı bulunmuyor. Dolayısıyla bir hane binanın kendisi için bir miktar korumaya sahipken mobilyaları, beyaz eşyaları ve diğer eşyaları teminat dışında kalabilir.
Temel yangın sigortası genellikle yangın, yıldırım ve evdeki gaz patlamalarını kapsıyor; sel teminatı içinse ek teminat gerekiyor. Konut sahibi sigortası binayı, ev eşyası sigortası ise konutun içindeki eşyaları kapsıyor. PIAM, bu poliçelerin standart türlerinde sel teminatının bulunduğunu belirtiyor. Standart konut sahibi ve ev eşyası poliçelerine toprak kayması teminatı eklemek için ayrıca ek teminat gerekiyor.
PIAM, sigorta bedeli 200.000 RM olan bir bina için sel ek teminatının, konuma ve değere bağlı olarak ayda yalnızca 14 RM'den başlayabildiğine örnek veriyor. Araç sahipleri teminat miktarına karar verirken mülkün satış fiyatını esas almak yerine yeniden inşa maliyetini de kontrol etmeli.
İşletmeler de benzer bir sorunla karşı karşıya: iş yerlerini onarmak, faaliyetlerin durduğu dönemde kaybedilen geliri karşılamıyor. PIAM, ticari mülk sigortasının sel, fırtına ve toprak kaymalarına karşı sağladığı korumanın kontrol edilmesini, ayrıca toparlanma sürecinde uygun bulunan gelir kayıpları ile sabit giderleri karşılamak için iş durması sigortasının değerlendirilmesini öneriyor.
Uygun görülen Sumbangan Tunai Rahmah yardımı alıcıları için 30 RM'lik Perlindungan Tenang Kuponu 3.0, kişisel kaza sigortası dâhil, katılımcı mikro sigorta ürünlerinin satın alınmasını destekliyor. PIAM, 14 Nisan 2026'ya kadar program kapsamında 67.946 poliçe düzenlendiğini ve 2,04 milyon RM değerinde kupon kullanıldığını bildirdi. Alıcıların seçtikleri ürünün sunduğu teminatları ayrıca kontrol etmesi gerekiyor.
Uyarı nasıl gündeme geldi?
Malezya'daki sel sigortası açığı, büyük hasara yol açan birkaç dönemin ardından da varlığını sürdürüyor. Geçmiş kayıtlar; araçlardaki büyük kayıpları, ülke genelindeki hasar toplamlarının değişimini ve poliçelerdeki ek teminatların kontrol edilmesine yönelik tekrarlanan çağrıları bir arada gösteriyor.
- Aralık 2021: En az sekiz eyalette yaşanan sellerde tahminen 50.000 otomobil hasar gördü ya da kullanılamaz hâle geldi. Malezya Tüketici Dernekleri Federasyonu Başkanı Marimuthu Nadason, araç sahiplerinin %95'ine kadarının sel hasarı onarımı için tazminat alamayacağını söyledi.
- 7 Mart 2022: Kuala Lumpur'da ani seller meydana geldi ve mevsimsel sellerle anılan bölgelerin dışındaki araçların korunması konusu yeniden gündeme geldi.
- 2024: Konutlarda 372,2 milyon RM'lik hasarın da dâhil olduğu ülke genelindeki sel zararları 933,4 milyon RM'ye ulaştı.
- 2025: Ülke genelindeki zararlar 636,9 milyon RM'ye gerilerken kamu varlıkları ve altyapıdaki zarar 380,2 milyon RM'ye yükseldi.
- 21 Mayıs 2026: PIAM'ın sektör sonuçlarında, yangın sigortası kapsamında sel teminatını tercih etme oranı %21 olarak açıklandı.
- Kasım 2026: Chua'nın son uyarısında, Malezya'daki 26,6 milyon aktif aracın yaklaşık 3,4 milyonunun özel sel teminatına sahip olduğu belirtildi.
Araç ve mülk sahipleri bir sonraki yenileme tarihinden önce sigortacılarına mevcut teminatlarını doğrulatabilir, ek teminat için fiyat teklifi alabilir ve hasar talebi ile çekici süreçleri hakkında bilgi edinebilir. Chua, PIAM ile Malezya Merkez Bankasının küçük ve orta ölçekli işletmelerde sel teminatına ilişkin farkındalığı artırmanın yollarını da görüştüğünü söyledi.
Öne Çıkanlar
- Chua'nın tahminine göre Malezya'daki aktif araçların yaklaşık %87'sinde özel sel teminatı yok.
- Kapsamlı motorlu araç sigortasının sel hasarını karşılaması için genellikle Özel Riskler ek teminatı gerekiyor.
- Chua, sigorta bedeli 100.000 RM olan bir araç için yıllık ek maliyetin 200 ila 500 RM olacağını tahmin etti.
- Malezya'da 2025'te sel zararları 636,9 milyon RM'ye ulaştı; bunun 380,2 milyon RM'si kamu varlıkları ve altyapıyla ilgiliydi.
- Araç sahipleri su altında kalmış araçları yeniden çalıştırmamalı, güvenli olduğunda hasarı belgelemeli ve çekici ayarlamadan önce sigortacılarıyla iletişime geçmeli.
- Konut sahipleri, gerekli ek teminatlar dâhil olmak üzere bina ve eşya teminatlarını ayrı ayrı kontrol etmeli.