Çin’de Ruhsat Süresinin Dolması Batarya Piyasasını Sarstı
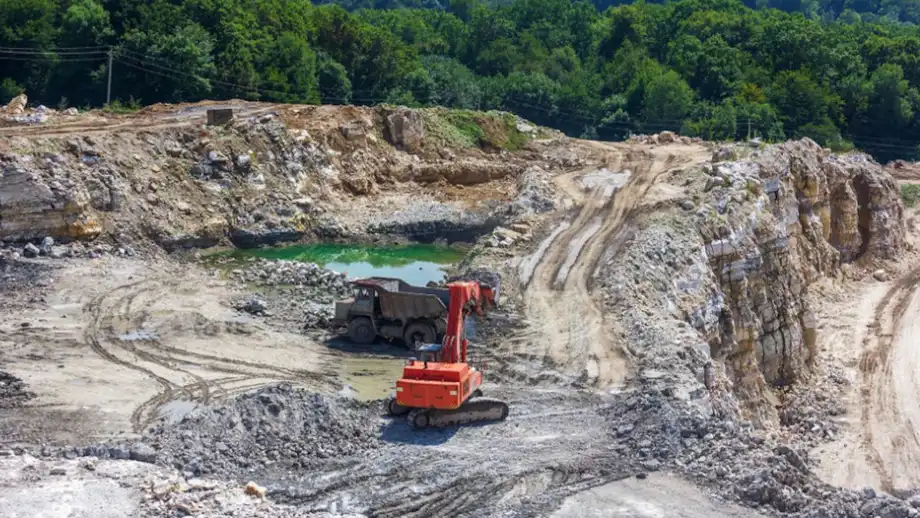
CATL’nin Çin’in Jiangxi eyaletine bağlı Yichun’daki Jianxiawo lityum madeninde faaliyetleri durdurması, lityum fiyatlarını ve madencilik şirketlerinin hisselerini sert biçimde yükselterek Çin’deki bir ruhsat sorununu küresel batarya sektörü için kaygı kaynağına dönüştürdü. Maden, farklı lityum kaynaklarını ortak bir ölçüyle karşılaştırmak için kullanılan lityum karbonat eşdeğeri cinsinden dünya üretiminin yüzde 3 ila 6’sını karşılıyor.
İçindekiler
- Çin’de Ruhsat Süresinin Dolması Batarya Piyasasını Sarstı
- Jianxiawo’da Faaliyetler Neden Durdu?
- Yatırımcılar Arzın Azalmasını Beklerken Fiyatlar Yükseldi
- Ne Kadar Lityum Eksik?
- 30 Eylül Yeni Düzenleyici Denetim Eşiği
- CATL Batarya Üretiminin Sınırlı Etkileneceğini Neden Düşünüyor?
- Lityum Maliyetlerindeki Artış Batarya Alıcıları İçin Ne Anlama Geliyor?
- Fiyat Artışı Fırsatları ve Riskleri Bir Arada Getiriyor
- Talep Artarken Arz Fazlası Daralıyor
- Öne Çıkanlar
Contemporary Amperex Technology Co. Limited olarak bilinen CATL, madenin işletme ruhsatını yenileyememesinin ardından 9 Ağustos 2025’te faaliyetlerin durdurulduğunu açıkladı. Kapatmanın en az üç ay sürmesi, düzenleyici incelemelere bağlı olarak daha da uzaması bekleniyor. 13 Ağustos itibarıyla yeniden açılış için kesin bir tarih verilmedi.
Şirketin amiral gemisi lityum madeni olan ve sık sık “Asya’nın Lityum Başkenti” diye anılan Jianxiawo, şarj edilebilir bataryalar için temel bir ham madde sağlıyor. CATL kendi batarya üretiminin bundan çok az etkileneceğini söylese de madenin kapanması Çin, Avustralya, ABD ve diğer ülkelerdeki piyasaları etkiledi.
Piyasanın ilk tepkisi dikkat çekici oldu. Çin’de lityum karbonat vadeli işlem fiyatları günlük yüzde 8’lik üst sınıra kadar yükselirken, birçok büyük lityum üreticisinin hisseleri yüzde 15’in üzerinde değer kazandı. Yatırımcılar, büyük bir tedarik kaynağının devre dışı kalmasının uzun süren düşüşün ardından fiyatları yükseltebileceğini öngörüyor.
Daha büyük mesele tek bir madenin ötesine uzanıyor. Çinli yetkililer lityum çıkarımına yönelik denetimleri sıkılaştırıyor ve Yichun’daki sekiz maden işletmecisinin daha 30 Eylül’e kadar rezerv raporlarını sunması gerekiyor. Elektrikli araçlara ve enerji depolamaya yönelik talep artarken yeni faaliyet durdurmaları aksaklığı derinleştirebilir.
Jianxiawo’da Faaliyetler Neden Durdu?
CATL’nin karşı karşıya kaldığı ilk sorun maden ruhsatıydı: ruhsatın süresi doldu ve şirket yenileme işlemini zamanında tamamlayamadı. Faaliyetlerin durması, özellikle lityum gibi stratejik minerallerin çıkarılması başta olmak üzere madencilik faaliyetlerinin hükümet tarafından daha yakından denetlendiği bir döneme denk geldi.
Temmuz 2024’te yürürlüğe giren Çin’in güncellenmiş Maden Kaynakları Yasası, ruhsat onaylarını Doğal Kaynaklar Bakanlığı bünyesinde merkezileştirdi. Ayrıca şirketlerin başka mineraller için çıkarılmış ruhsatlarla lityum üretmesine olanak tanıyan boşlukları kapattı. Değişiklik, maden işletmecileri açısından çıkarılan mineralin ve bu faaliyeti kapsayan iznin daha sıkı şartları karşılaması gerektiği anlamına geliyor.
Hükümetin daha geniş kapsamlı “içe dönük rekabeti önleme” kampanyası da tabloyu etkiliyor. Politika; lityum, çelik ve kömür gibi hızla büyüyen sektörlerde aşırı kapasiteyi sınırlamayı, kurallara uyulmasını sağlamayı ve kaynakların sürdürülebilir yönetimini desteklemeyi amaçlıyor. Açıklanan hedefler arasında kontrolsüz büyümeyi önlemek, fiyatları istikrara kavuşturmak ve çevreyi korumak yer alıyor.
Bank of America’dan bir analist, kapatmanın ve Yichun’daki diğer aksaklıkların olası etkisini şöyle değerlendirdi:
Madenin kapatılması, Yichun bölgesindeki diğer madenlerle birlikte küresel lityum arzının yüzde 11’inden fazlasını etkiliyor. Bu, Çin’in stratejik kaynaklarını yeniden fiyatlandırma ve madencilik sektöründe kurallara uyulmasını sağlama konusunda ciddi olduğunun açık bir göstergesi.
Jianxiawo’nun ekonomisi de zorlayıcıydı. Lepidolit cevherinden lityum karbonat üretmenin ton başına yaklaşık 100.000 RMB’ye, yani 13.920 dolara, mal olduğu tahmin ediliyor. Bu tutar piyasanın geçerli fiyatlarının oldukça üzerindeydi ve üretimi zararlı hâle getiriyordu. Dolayısıyla düzenleyici denetim, madenin zaten mali baskı altında olduğu bir dönemde başladı.
Yatırımcılar Arzın Azalmasını Beklerken Fiyatlar Yükseldi
Guangzhou Vadeli İşlemler Borsası’nda lityum karbonat vadeli işlem fiyatları günlük azami artış olan yüzde 8 yükselerek kasım teslimatı için ton başına 81.000 yuandan, yaklaşık 11.280 dolardan, kapandı. Vadeli işlem sözleşmesi, gelecekte yapılacak teslimat için fiyat belirler; dolayısıyla bu yükseliş önümüzdeki aylardaki arza ilişkin beklentileri yansıtıyordu.
Yakın vadede teslim alınmak üzere satın alınan ürüne uygulanan Çin spot fiyatları da şubattan bu yana en yüksek seviyesine çıktı. Her iki hareket de alıcıların ve yatırımcıların lityum arzının azalabileceği ihtimaline tepki verdiğini gösterdi.
Birçok piyasada madencilik şirketlerinin hisseleri yükseldi:
- Tianqi Lithium Corp. ve Ganfeng Lithium Group Co.’nun Hong Kong’daki hisseleri yüzde 21’e varan oranda yükseldi.
- Avustralyalı üreticiler Pilbara Minerals ve Liontown Resources yüzde 16 ila 25 arasında değer kazandı.
- ABD’de Albemarle Corp. yüzde 15’ten fazla, Lithium Americas Corp. ise yüzde 13’ten fazla yükseldi.
Global X Lithium & Battery Tech ETF, son dokuz ayın en yüksek seviyesine ulaştı. Fonun yükselişi, yatırımcıların ham madde fiyatlarının artmasından yararlanabilecek şirketlerin hisselerine yönelmesiyle lityum ve batarya yatırımlarına yönelik iyimserliğin yeniden güçlendiğini gösterdi.
Lityum, daha önce 2022 sonundaki zirvesinden bu yana değerinin neredeyse yüzde 90’ını kaybetmişti. Bu çöküş, dünya genelinde üretim maliyetleri yüksek birçok madenin kapanmasına veya projelerini ertelemesine yol açtı. Son yükseliş, aşırı arz ve düşen fiyatlarla geçen bu dönemin ardından geldi; toparlanmanın kalıcılığı ise belirsizliğini koruyor.
Ne Kadar Lityum Eksik?
Jianxiawo yılda 46.000 ila 65.000 ton lityum karbonat eşdeğeri, yani LCE, üretiyor. Tahminlere göre madenin katkısı küresel arzın yüzde 3 ila 6’sı arasında. Üst sınırdaki tahmin, dünya arzının yaklaşık yüzde 6’sına ve Çin’in yurt içi üretiminin yüzde 20’sine karşılık geliyor.
LCE, lityum farklı minerallerden elde edilse veya farklı ürünlere dönüştürülse bile sektörde miktarları ortak bir ölçüyle ifade etmeyi sağlıyor. Böylece alıcılar, üreticiler ve yatırımcılar madenlerin ölçeğini ve bataryalarda kullanılabilecek malzeme miktarını karşılaştırabiliyor.
Faaliyetlerin durmasıyla Çin’in aylık lityum karbonat üretiminin yaklaşık yüzde 8, yani kabaca 5.000 ila 6.000 ton azalması bekleniyor. Üreticilerin yalnızca yer altındaki lityumun yeterli olmasına değil, işlenmiş malzemenin düzenli akışına ihtiyaç duyması nedeniyle bu ölçekte bir aksama önem taşıyor.
Yichun bölgesinin geneli daha büyük bir potansiyel risk oluşturuyor. Başka madenlerin de faaliyetlerini durdurması hâlinde toplam aksama küresel arzın yüzde 11’inden fazlasını etkileyebilir. Ek kayıpların boyutu, düzenleyici incelemelerin sonucuna bağlı.
Çin’in lityum üretimi ve rafinajındaki önemli rolü, yerel bir ruhsat kararının fiyatları uluslararası ölçekte neden etkileyebildiğini açıklıyor. Ülkenin 2026’ya kadar Avustralya’yı geride bırakarak dünyanın en büyük lityum üreticisi olması bekleniyor. Öte yandan CATL’nin öncülük ettiği Çinli batarya üreticileri, küresel elektrikli araç pazarında şimdiden güçlü bir paya sahip.
30 Eylül Yeni Düzenleyici Denetim Eşiği
Yichun’daki yerel yetkililer, diğer sekiz lityum madenciliği şirketinden rezerv raporlarını 30 Eylül’e kadar sunmalarını istedi. Bu raporlar, madencilik faaliyetleriyle bağlantılı maden kaynaklarını açıklıyor. Talepler, kayıtlarda ve izinlerde sorunlar ortaya çıkaran denetimlerin ardından geldi.
İncelemeler, Jianxiawo’daki faaliyet durdurmanın tek seferlik büyük bir aksaklık mı kalacağını, yoksa bölgesel üretimde daha kapsamlı bir düşüşün parçası mı olacağını belirlemeye yardımcı olacak. Yeni kapatmalar arzı daraltabilir, fiyatları yükseltebilir ve piyasa dalgalanmalarının hızını ve boyutunu artırabilir.
Önemli tarihler, faaliyetlerin durmasını daha uzun bir düzenleyici sürecin parçası olarak ortaya koyuyor:
- Temmuz 2024: Güncellenmiş Maden Kaynakları Yasası yürürlüğe girdi; ruhsat onayları merkezileştirildi ve başka minerallere ait ruhsatlarla ilgili boşluklar kapatıldı.
- 9 Ağustos 2025: CATL, maden ruhsatının süresinin dolmasının ardından Jianxiawo’daki faaliyetlerin durdurulduğunu açıkladı.
- 13 Ağustos 2025: Piyasalar, en az üç ay sürmesi beklenen faaliyet durdurmayı ve aksaklığın daha geniş alana yayılma ihtimalini değerlendiriyordu.
- 30 Eylül 2025: Yichun’daki diğer sekiz lityum madenciliği şirketinin rezerv raporlarını sunması için belirlenen son tarih.
Lityum satın alan şirketler için düzenleyici süreç, satın alma kararlarına belirsizlik katıyor. Jianxiawo’daki kesintinin uzaması veya Yichun’daki başka madenlerin de kapanması, alıcıların diğer üreticilerden daha fazla malzeme bulmasını gerektirecek.
CATL Batarya Üretiminin Sınırlı Etkileneceğini Neden Düşünüyor?
CATL, madenin kapanmasının batarya üretimini çok az etkileyeceğini söylüyor. Dünyanın en büyük elektrikli araç bataryası üreticisi; madencilik, rafinaj, katot malzemesi üretimi ve batarya imalatı dâhil tedarik zincirinin çeşitli aşamalarında faaliyet gösteriyor.
Bu yapı dikey entegrasyon olarak biliniyor. Şirket, her aşama için bütünüyle ayrı işletmelere bağımlı olmak yerine birbiriyle bağlantılı çeşitli üretim adımlarını kendi bünyesinde yürütüyor. CATL’nin faaliyetleri ve tedarik ilişkileri, gerektiğinde başka tedarikçilerden lityum almasına veya malzeme ithal etmesine esneklik sağlıyor.
Jianxiawo’nun devre dışı kalması, özellikle faaliyet durdurma beklenenden uzun sürerse maliyetleri artırabilir ve nakliye ile satın alma düzenlemelerini zorlaştırabilir. Diğer madenlere yönelik ek düzenleyici önlemler, yurt içindeki alternatif kaynaklara erişimi güçleştirebilir.
CATL, lider konumunu koruma stratejisinin parçası olarak lityum ve diğer kritik minerallerin uzun vadeli tedarikini güvence altına almak için büyük yatırımlar yaptı. Kapatma, büyük bir malzeme kaynağının tek bir bölgedeki düzenleyici onaylara bağlı olmasından doğan riskin sürdüğünü gösteriyor.
Lityum Maliyetlerindeki Artış Batarya Alıcıları İçin Ne Anlama Geliyor?
Lityum; elektrikli araçlarda, elektrik depolama sistemlerinde, akıllı telefonlarda ve dizüstü bilgisayarlarda kullanılan şarj edilebilir bataryaların üretiminde kullanılıyor. İstikrarlı ve uygun maliyetli arz, hem gündelik elektronik ürünler hem de elektrikli ulaşım ve yenilenebilir enerjiye geçiş açısından önem taşıyor.
Yarı iletken kıtlığı ve lojistik aksaklıklarla zaten mücadele eden otomobil üreticileri, şimdi daha yüksek batarya maliyetleri ve ham maddeler için artan rekabet ihtimaliyle karşı karşıya. Bazılarının daha fazla lityum ithal etmesi gerekebilir; bu da maliyetleri artırıp üretim takvimlerini karmaşıklaştırabilir.
Elektrik depolama da aynı talep tablosunun bir parçası. Bataryalar elektriği daha sonra kullanılmak üzere depoladığından lityum arzı otomotiv sektörünün ötesinde de önem taşıyor. Uzun sürecek bir arz sıkışıklığı, farklı batarya kullanıcılarının satın alma kararlarını etkiler.
Faaliyetlerin durması, tedarik kaynaklarını çeşitlendirme çabalarını da hızlandırdı. ABD ve Avrupa Birliği yerli madencilik ve rafinaj projelerine yatırım yaparken, Afrika ve Güney Amerika’daki yeni üreticiler de üretimi artırıyor.
Afrika’nın 2030’a kadar sert kayaçlardan çıkarılan küresel lityumun yüzde 18’ini karşılaması bekleniyor. Bu tahmin, hükümetler ve şirketler batarya malzemeleri için daha fazla kaynak ararken bugünün başlıca tedarik merkezleri dışındaki üreticilerin rolünün büyüyeceğine işaret ediyor.
Fiyat Artışı Fırsatları ve Riskleri Bir Arada Getiriyor
Maliyetleri daha düşük veya faaliyet alanları daha çeşitli üreticiler, lityum fiyatlarının yüksek seyretmesi hâlinde bundan yararlanabilir. Avustralyalı ve Amerikalı madencilik şirketleri ile lityum geri dönüşümü alanında çalışan işletmeler, arzın daralmasından fayda sağlayabilecek taraflar arasında.
Piyasa döngüsel ve oynak olmayı sürdürüyor. Başka bölgelerde üretimin artması arz sıkışıklığını hafifletebilir; elektrikli araç talebindeki büyümenin yavaşlaması da mevcut arz üzerindeki baskıyı azaltabilir. Özellikle Çin ile ABD arasındaki jeopolitik gerilimler yatırım ve satın alma kararlarına belirsizlik katıyor.
Jianxiawo’nun ton başına tahmini 100.000 RMB üretim maliyeti ile kasım vadeli işlemlerinde görülen 81.000 yuan arasındaki fark, işletme maliyetlerinin neden önemli olduğunu gösteriyor. Vadeli işlem fiyatlarındaki sert yükselişin ardından bile açıklanan fiyat, madenin lityum karbonat üretimi için tahmin edilen maliyetinin altındaydı.
Dolayısıyla yatırımcılar hem olası bir fiyat toparlanmasıyla hem de yeniden düşüş riskiyle karşı karşıya. Fiyatların önceki zirvesinden neredeyse yüzde 90 gerilediği bu sektörde yatırımları çeşitlendirmek, elektrikli araçların benimsenmesindeki ve batarya teknolojisindeki değişimleri izlemek önemini koruyor.
Talep Artarken Arz Fazlası Daralıyor
Fastmarkets, küresel lityum arz fazlasının 2023’teki 175.000 tondan 2025’te yalnızca 10.000 tona düşeceğini öngörüyor. Bu rakamlar, arzın talebi aştığı miktarda 165.000 tonluk azalmaya işaret ediyor. Tüketimin artmasıyla 2026’da arz açığı oluşabilir.
Arz fazlası, üreticilerin belirli bir dönemde alıcıların kullandığından daha fazla lityum sunması demek. Arz açığı ise talebin arzı aşması anlamına geliyor. Arz fazlası zaten daralırken büyük bir madenin devre dışı kalması, alıcıların yeterli malzeme bulma konusundaki kaygılarını artırabilir.
Elektrikli araç satışları 2025’in ilk çeyreğinde yüzde 35 artarken, küresel lityum tüketimi 2024’te yüzde 29 yükseldi. Elektrikli ulaşım ve temiz enerji alanlarındaki büyümenin sürmesiyle lityuma yönelik talebin daha da artması bekleniyor.
Piyasa dengesi, Çin’deki düzenleyici sürecin ne kadar hızlı sonuçlanacağına, başka bölgelerdeki üreticilerin üretimi artırıp artıramayacağına ve sektörün arz-talep değişikliklerine nasıl uyum sağlayacağına bağlı olacak. Jianxiawo’daki faaliyet durdurma büyük bir aksaklık olsa da fiyatlar üzerindeki kalıcı etkisi, kapanmanın süresinin yanı sıra bu gelişmelere de bağlı.
Sıradaki planlı kontrol tarihi, Yichun’daki diğer sekiz maden işletmecisinin rezerv raporlarını sunması gereken 30 Eylül. Raporların incelenmesi ve CATL’nin ruhsat yenileme süreci, küresel arzda önemli bir yere sahip bölgeden ne kadar lityum sağlanabileceğini belirleyecek.
Öne Çıkanlar
- CATL, maden ruhsatının süresinin dolmasının ardından 9 Ağustos 2025’te Jianxiawo’da faaliyetlerin durdurulduğunu açıkladı. Kesintinin en az üç ay sürmesi bekleniyor.
- Maden yılda 46.000 ila 65.000 ton lityum karbonat eşdeğeri üretiyor ve küresel arzın tahminen yüzde 3 ila 6’sını karşılıyor.
- Çin’de lityum karbonat vadeli işlem fiyatları ton başına 81.000 yuana ulaşarak yüzde 8 yükseldi; büyük lityum madenciliği şirketlerinin hisseleri uluslararası piyasalarda değer kazandı.
- Yetkililer kayıt ve izinleri incelerken Yichun’daki diğer sekiz lityum madenciliği şirketinin rezerv raporlarını 30 Eylül’e kadar sunması gerekiyor.
- CATL batarya üretiminin çok az etkileneceğini öngörüyor; ancak madenin üretimini başka kaynaklardan karşılamak maliyetleri artırabilir ve tedarik düzenlemelerini zorlaştırabilir.
- Fastmarkets, lityum arz fazlasının 2023’teki 175.000 tondan 2025’te 10.000 tona ineceğini, 2026’da ise arz açığı oluşabileceğini tahmin ediyor.