Yasama Onayı ve Uygulama Takvimi
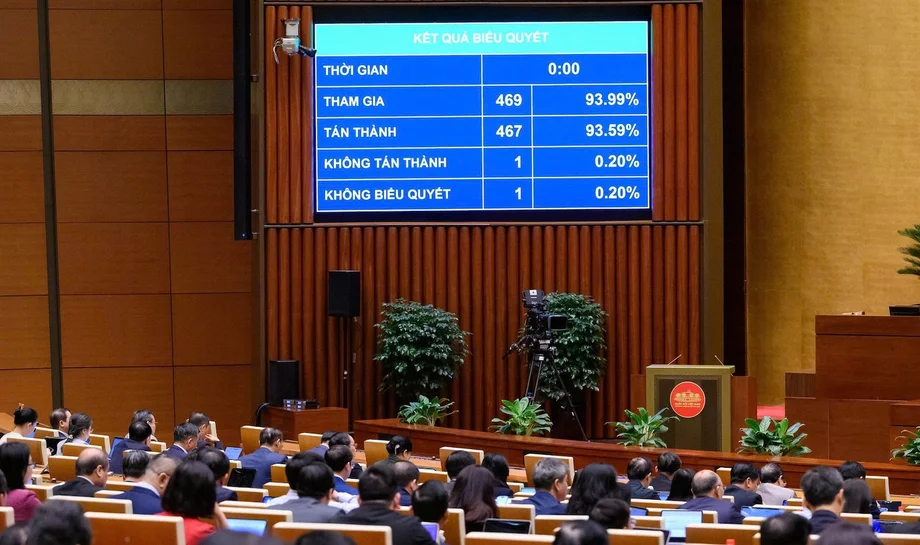
Vietnam, milyonlarca işletmenin karşı karşıya olduğu büyük çaplı idari ve mali engel yığınını çözmek için belirleyici bir adım attı. 21 Kasım 2026 öğleden sonra Ulusal Meclis, ödenmemiş işletme ruhsat harçları ile bunlara bağlı gecikme cezalarına ilişkin özel bir kararı ezici bir çoğunlukla kabul etti. Oy kullanan 455 delegenin 453'ü lehte oy verdi ve bu da güçlü bir yasama uzlaşmasına işaret etti. Yeni kabul edilen Ulusal Meclis Kararı, faaliyette olmayan işletmelerin önündeki uzun süredir devam eden ekonomik engelleri kaldırmaya yönelik hedefli önlemler getiriyor. Politika kabul edildiği anda yürürlüğe giriyor ve 30 Haziran 2028'e kadar sürerek mükelleflere geçmiş yükümlülüklerini yerine getirmeleri ve idari kayıtlarını temizlemeleri için yapılandırılmış bir zaman aralığı sunuyor.
İçindekiler
- Yasama Onayı ve Uygulama Takvimi
- Faal Olmayan Mükelleflerin Kapsamını Anlamak
- İşletme Ruhsat Harçlarına İlişkin Kolaylık Hükümleri
- Diğer Vergilerdeki Gecikme Cezalarının Bağışlanmasının Koşulları
- Hariç Tutulan Durumlar ve Politikanın Kötüye Kullanımına Karşı Güvenceler
- Otomatik İdari Prosedürler ve Mükellef Kolaylığı
- Uluslararası Taahhütler ve Bütçeye Etkisi
- Özetle
Hükümet yetkilileri, söz konusu önlemi 16. Ulusal Meclis'in ikinci oturumunda hızlandırılmış yasama usulüyle gündeme getirdi. Girişim, yıllar önce faaliyetlerini durdurmuş ancak birikmiş borçları nedeniyle vergi sistemine bağlı kalmaya devam eden işletme sahiplerinin yaşadığı kalıcı zorluklara yanıt veriyor. Yasama oylamasından önce Maliye Bakanı Ngô Văn Tuấn, birikmiş dosyaların kapsamını ve milyonlarca atıl dosyanın işlenmesi için gereken operasyonel çerçeveyi ayrıntılandıran hükümet gerekçe raporunu sundu.
Faal Olmayan Mükelleflerin Kapsamını Anlamak
Maliye Bakanlığı'nın derlediği veriler, 23 Ekim 2026 itibarıyla ülkede iki farklı idari kategoriye ayrılan 2,5 milyondan fazla mükellefin bulunduğunu gösteriyor. İlk grup, faaliyetlerini durdurmuş ancak vergi kimlik numaralarını iptal ettirmek için gereken resmi prosedürleri tamamlamamış, yaygın olarak 03 statüsü olarak bilinen kuruluşlardan oluşuyor. İkinci grup ise kayıtlı adreslerinden kapanış protokollerini tamamlamadan kaybolan ve 06 statüsü olarak tanımlanan işletmelerden oluşuyor. Yetkililer, bu kategorilerin, listelenen her kuruluşun hâlihazırda vergi borcu taşıdığına dair otomatik bir varsayım değil, sistematik idari inceleme gerektiren çözülmemiş dosyalardan oluşan bir havuzu temsil ettiğini vurguluyor.
Bu milyonlarca dosya arasında yaklaşık 710.000 mükellefin, ulusal vergi yönetim sisteminde kayıtlı işletme ruhsat harcı yükümlülükleri bulunuyor. Bu özel alt grup, yaklaşık 1.250 trilyon Vietnam dongu tutarında toplam anapara borcu ile buna karşılık gelen yaklaşık 438 milyar Vietnam dongu tutarında gecikme cezası biriktirmiş durumda. Ayrıca vergi makamları, 03 ve 06 statülerinde yer alan ve faaliyetsiz oldukları dönemdeki işletme ruhsat harcı yükümlülükleri henüz resmi olarak hesaplanmamış veya sisteme işlenmemiş yaklaşık iki milyon mükellef tespit etti. Öngörülen hesaplamalar, kayda geçirilmemiş bu yükümlülüklerin sisteme işlenmesinin teorik olarak yaklaşık 15 trilyon Vietnam dongu tutarında bir yükümlülük doğurabileceğini ve etkilenen her kuruluşun kapanış veya işlemi yeniden başlatma prosedürlerini tamamlaması halinde toplam potansiyel borç havuzunun yaklaşık 16.688 trilyon Vietnam donguna ulaşabileceğini gösteriyor.
İşletme Ruhsat Harçlarına İlişkin Kolaylık Hükümleri
Karar, 2017 öncesine dayanan yükümlülükler de dahil olmak üzere birden fazla yıla yayılarak biriken işletme ruhsat harçları için hedefli bir borç silme imkânı sağlıyor. İşletme ruhsat harcı tarihsel olarak ticari kuruluşlara, tek kişilik işletmelere ve bireysel tacirlere uygulanan yıllık bir mali yükümlülüktü. Şirketler daha önce kayıtlı sermayelerine göre yılda bir milyon ile üç milyon Vietnam dongu arasında değişen harçlar öderken, hane halkı işletmeleri gelir dilimlerine göre 300.000 ile bir milyon Vietnam dongu arasında ödeme yapıyordu. Vietnam, 1 Ocak 2026'da işletme ruhsat harcı politikasını resmen kaldırmış olsa da önceki yıllardan kalan ödenmemiş yükümlülükler, eski işletme sahiplerinin vergi dosyalarını kapatmasını engelleyen başlıca engel olmayı sürdürdü.
Yeni kurallar uyarınca 03 ve 06 statüleri kapsamına giren uygun mükellefler, hem anapara işletme ruhsat harcı hem de vergi makamlarının 23 Ekim 2026 itibarıyla tespit ettiği bağlı gecikme cezaları bakımından tam borç affından yararlanıyor. Politika kapsamına giren ancak geçmişteki işletme ruhsat harçlarını hiç beyan etmemiş veya ödememiş kişiler, geriye dönük beyanname verme yükümlülüğünden muaf tutuluyor ve gecikme zammıyla karşılaşmayacak. Silme işlemi yalnızca vergi idarecilerinin tasfiye sürecini yürüttüğü anda ödenmemiş durumda kalan uygun tutarlar için geçerli.
Diğer Vergilerdeki Gecikme Cezalarının Bağışlanmasının Koşulları
İşletme ruhsat harçları uygun dosyalar için otomatik olarak bağışlanırken, diğer vergi türlerine ilişkin gecikme cezalarının bağışlanması katı yasal koşullara uyulmasını gerektiriyor. Mevzuat, arazi kiralama bedelleri ve arazi kullanım bedelleri gibi anapara vergi borçlarının yine de tam olarak ödenmesi gerektiğini koruyor. Hükümet incelemeleri, değerlendirilen daha geniş gecikme cezası havuzu içinde yaklaşık 3.000 trilyon Vietnam dongunun özellikle gecikmiş arazi kiralama ve arazi kullanım yükümlülüklerine ilişkin olduğunu ve bunun yaklaşık 3.700 trilyon Vietnam dongu tutarında bir anapara borcuna karşılık geldiğini ortaya koydu.
Diğer vergi kategorilerindeki gecikme zammı cezalarının bağışlanmasını sağlamak için mükellefin aynı anda iki zorunlu koşulu yerine getirmesi gerekiyor. Birincisi, kişi veya kuruluşun anapara vergi borçlarının tamamını ve idari ihlallerden kaynaklanan mali cezaları tam olarak ödemesi gerekiyor. İkincisi, mükellefin vergi kimlik numarasının yeniden tesisi veya iptali talebini içeren eksiksiz ve geçerli bir başvuru dosyasını vergi makamlarına en geç 30 Haziran 2028 tarihine kadar resmi olarak iletmesi gerekiyor.
Hariç Tutulan Durumlar ve Politikanın Kötüye Kullanımına Karşı Güvenceler
Yasa koyucular, kötü niyetli aktörlerin kararı mali çıkar sağlamak amacıyla kullanmasını önlemek için katı hariç tutma kriterleri ekledi. Vergi kaçakçılığı, vergi dolandırıcılığı veya fatura ve ticari belgelerin hukuka aykırı kullanımına karışan mükellefler, gecikme cezası kolaylığından yararlanmaktan kesinlikle men ediliyor. Benzer şekilde, ana kuruluşları fiilen ticari faaliyetlerini veya geçici faaliyet askıya alma süreçlerini sürdüren bağlı şubeler ve temsilcilikler de kapsam dışında tutuluyor. Ayrıca, resmi olarak 03 veya 06 statüsünde listelenmişken üretim faaliyeti, ticari gelir veya ilgili vergi yükümlülükleri yaratmaya devam eden her kuruluşa da kolaylık tanınmıyor.
Kalan fiziki varlıklarını yalnızca faaliyetlerini tasfiye etmek amacıyla satan veya elden çıkaran, bu işlemlerden doğan vergileri doğru şekilde beyan edip tam olarak ödeyen işletmeler için bir istisna bulunuyor. Maliye Bakanı Ngô Văn Tuấn, parlamento görüşmeleri sırasında bu güvencelerin gerekçesini açıklayarak, birikmiş idari cezaların çoğu zaman hukuki statülerini düzeltmek isteyen atıl işletme sahiplerinin gerçek mali kapasitesini aştığını belirtti.
İşletme ruhsat harçları ile bunlara bağlı gecikme cezalarının birikmesi, eski işletme sahiplerinin yasal yükümlülüklerini sonuçlandırmak üzere geri dönmesini engelleyen başlıca bariyer işlevi görüyor.
Bu durum, kayıtlı şirketlerin önemli bir bölümünün fiziki faaliyetlerini yıllar önce durdurmuş olmasına rağmen idari kayıtlarda hukuken faal görünmeye devam ettiği bir tabloya yol açtı.
Otomatik İdari Prosedürler ve Mükellef Kolaylığı
Uygulama çerçevesi, atıl işletme dosyalarını kapatmaya çalışan vatandaşlar için idari yükü en aza indirecek şekilde tasarlandı. Mükelleflerin işletme ruhsat harcı borçlarının ve gecikme cezalarının silinmesini özellikle talep eden ayrı başvuru dosyaları hazırlaması veya sunması gerekmiyor. Bunun yerine vergi yönetim birimlerinin başkanları, uygun hesaplar için borç silme işlemlerini yürütmek üzere doğrudan merkezi vergi bilgi yönetim sisteminde saklanan verilere dayanacak. Tamamlanan borç tasfiyeleri, vergi idaresinin resmi internet portalında kamuya açık şekilde yayımlanacak ve mümkün olduğu durumlarda elektronik vergi işlem hesaplarını kullanan mükelleflere doğrudan iletilecek.
Adaleti ve sürekliliği sağlamak amacıyla karar, vergi makamlarının affa uygun borç tutarlarına yönelik icra tedbirleri veya varlık haczi uygulayamayacağını hükme bağlıyor. Bir mükellef geçerli bir başvuru dosyası sunar ve 30 Haziran 2028 son tarihinden önce tüm anapara borç yükümlülüklerini yerine getirir ancak vergi yetkilileri dosyayı işleme koymakta gecikme yaşarsa, idari prosedür kararın koruyucu şemsiyesi altında tamamlanana kadar sürecek. Buna karşılık, yetkililer sonradan bir yararlanıcının dolandırıcılık veya atıl dönemde fiilen ticaret yapma gibi hariç tutma kriterlerini gerçekten karşıladığını tespit ederse, vergi idaresi bağışlanan ceza tutarlarını geriye dönük olarak yeniden tesis etme yasal yükümlülüğünü taşıyor.
Uluslararası Taahhütler ve Bütçeye Etkisi
Yasama kolaylığı çalışmasının zamanlaması, daha geniş ekonomik reformlar ve uluslararası şeffaflık taahhütleriyle uyumlu. 9 Ekim 2026'da Avrupa Birliği, Vietnam'ı birincil işbirliği yapmayan yargı yetkileri listesinden çıkararak ülkeyi ikincil izleme kademesine aktardı; bu arada Vergi Amaçlarıyla Şeffaflık ve Bilgi Değişimi Küresel Forumu'nun 2028'in ikinci çeyreği için planlanan derinlemesine değerlendirme sonuçları bekleniyor. Olumlu konumun korunması, hükümetin faal olmayan tüzel kişilikleri izlemek ve çözmek, sicil veri tabanlarını güncellemek ve güvenilir bilgi değişimini sağlamak için doğrulanabilir mekanizmalar uygulamasını gerektiriyor.
Maliye Bakanlığı analizleri, 03 ve 06 statüsündeki kuruluşlara ilişkin gecikme cezalarının silinmesinin takip edilen şüpheli alacakları yaklaşık 9.990 trilyon Vietnam dongu azaltacağını gösteriyor. Bu azalma, tahsil edilemez muhasebe kayıtlarını aktif izlemeden çıkarsa da yetkililer bu atıl hesapların birçoğunun geri kazanılabilir varlığı olmayan, ortadan kaybolmuş işletmecilere ait olduğunu vurguluyor. Düşük olasılıklı ceza tahsilatlarını anapara borçlarının aktif tahsili ve temiz idari kapanışlar karşılığında değiştiren politika, durağan bürokratik yükü doğrulanabilir uyum verisine dönüştürüyor.
Özetle
- Ulusal Meclis özel kararı 21 Kasım 2026'da, oylamaya katılan 455 delegenin 453'ünün lehte oyuyla kabul etti.
- Politika 21 Kasım 2026'dan 30 Haziran 2028'e kadar yürürlükte kalacak ve 03 ile 06 statüleri altında sınıflandırılan 2,5 milyondan fazla faal olmayan mükellefi hedefliyor.
- Uygun kuruluşlar, ayrı muafiyet talebi sunmalarına gerek olmaksızın anapara işletme ruhsat harçlarının ve ilgili gecikme cezalarının tamamen bağışlanmasından yararlanıyor.
- Diğer vergilerdeki gecikme zammı cezalarının bağışlanması, anapara vergi borçlarının ve idari para cezalarının tam olarak ödenmesinin yanı sıra 30 Haziran 2028'e kadar vergi kodunun iptaline ilişkin geçerli bir başvuru yapılmasını gerektiriyor.
- Vergi dolandırıcılığına, yasa dışı fatura düzenlemeye veya atıl dönemlerinde izinsiz ticari faaliyetlere karışan kuruluşlar ceza kolaylığından kesinlikle hariç tutuluyor.