Kripto cüzdanlarını sahipleriyle ilişkilendirmek
Hong Kong, yasa dışı adreslerin 2025'te en az 154 milyar dolar aldığı kripto suçları piyasasıyla mücadele eden düzenleyiciler, blokzincir transferlerini banka müşteri kayıtları ve dolandırıcılık istihbaratıyla ilişkilendirebilecek yapay zekâ ajanlarını araştırıyor.
İçindekiler
- Kripto cüzdanlarını sahipleriyle ilişkilendirmek
- Yapay zekâlı bir soruşturmacı neler yapabilir?
- Bu çabada stablecoin'ler neden merkezi bir konumda?
- Lisanslı stablecoin'ler geliştikçe temkinli yaklaşım
- Yapay zekâ kullanımı yaygın, özerk araçlar ise daha az yaygın
- Ajanlara yetki vermeden önce test etmek
- Project SAGE, ajana kimin yetki verdiğini sorguluyor
- İstihbarat paylaşımı bankaları, platformları ve polisi bir araya getiriyor
- Düzenleyici girişimin gelişimi
- Öne Çıkanlar
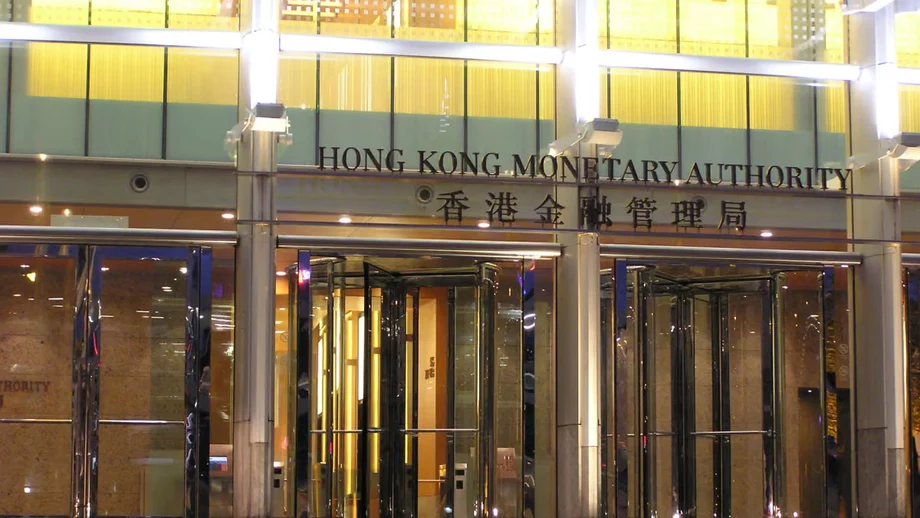
Hong Kong Para Otoritesi'nin (HKMA) denetim ve kara para aklamayla mücadeleden sorumlu icra direktörü Raymond Chan, bu fikri 17 Kasım 2026'da düzenlenen bir düzenleyici teknoloji çalıştayında ana hatlarıyla anlattı. Önerilen araçlar, bankaların kripto paralar ile geleneksel para arasındaki şüpheli hareketleri tespit etmesine, cüzdanları kontrol eden kişileri belirlemesine ve fonlar kaybolmadan daha hızlı harekete geçmesine yardımcı olabilir.
Öneri, Hong Kong finans sektöründe yapay zekâya yönelik ilginin arttığını gösteren bulgularla aynı döneme denk geldi. Hong Kong Para ve Finansal Araştırmalar Enstitüsü'nün aynı gün yayımladığı bir araştırma, ankete katılan finans kuruluşlarının yüzde 90'ının üretken yapay zekâyı kullandığını ya da kullanmayı planladığını ortaya koydu. Bu oran 2025'te yüzde 75'ti. Ancak görevleri sınırlı insan gözetimiyle peş peşe yerine getirebilen yapay zekâ ajanlarını uygulamaya koyanların oranı yalnızca yüzde 13'tü.
Chan'ın öncelikli olarak dikkat çektiği sorun hız. Bir banka, açık bir blokzincirde (ortak bir dijital işlem kaydı) para hareketlerini görebilir; ancak parayı alan adresin arkasındaki kişiyi belirlemekte yine de zorlanabilir.
Chan, soruşturmacıların karşılaştığı güçlüğü şöyle açıkladı:
"Temel zorluk, fonlar dağıtılmadan önce cüzdan faaliyetlerini gerçek dünyadaki kimliklerle yeterince hızlı ilişkilendirebilmekte yatıyor," dedi Chan.
HKMA, önerilen ajanın ne zaman kullanıma sunulacağına dair bir tarih açıklamadı ve bankalara bu ajanı kullanma zorunluluğu getirmedi. Sonraki adımlar geliştirme ve test çalışmaları olacak. Otorite ayrıca bir ajanın kimliğinin, yetkilerinin ve eylemlerinden kimin sorumlu olduğunun nasıl doğrulanacağını inceliyor.
Yapay zekâlı bir soruşturmacı neler yapabilir?
Chan, blokzincir analizlerinin, müşteri kimlik kayıtlarının, dolandırıcılık istihbaratının ve şüpheli cüzdan takibinin bir yapay zekâ ajanında bir araya getirilmesini öngördü. Fonların hızla dondurulmasını sağlayan araçlar da bu yapının parçası olabilir.
Geleneksel bir izleme sistemi çoğu zaman bir kişinin incelemesi için uyarı üretir. Yapay zekâ ajanı ise işlem kayıtlarını toplamak, müşteri bilgilerini karşılaştırmak, yaptırım listelerini kontrol etmek ve soruşturmacıya sunulmak üzere bir dosya hazırlamak gibi çeşitli ön adımları kendi başına atabilir. Üretken yapay zekâ ağırlıklı olarak özet veya yanıt gibi içerikler üretirken bir ajan, bağlantılı sistemleri kullanarak görevleri planlayıp yerine de getirebilir.
Chan'ın belirlediği örüntülerden biri, kripto ile geleneksel para birimleri arasında hızla geçiş yapılması. Suçlular, paranın kaynağını izlemeyi zorlaştırmak için fonları birkaç işlem üzerinden aktarabilir; bu yöntem katmanlama olarak bilinir. Banka kayıtlarını ve blokzincir transferlerini birlikte incelemek, soruşturmacıların her iki sistemi de aşan bir para hareketini takip etmesine yardımcı olabilir.
Hong Kong, bir cüzdanı kimin kontrol ettiğini belirlemeye yardımcı olacak merkeziyetsiz kimlik araçları üzerinde de araştırma ve pilot çalışmalar yürütüyor. Blokzincir adresleri genellikle isimler yerine karakter dizileri olarak görünür. Bir adresi doğrulanmış kimlik bilgileriyle ilişkilendirmek, bankalara şüpheli faaliyetleri soruşturmak için daha sağlam bir dayanak sağlayabilir.
Bu çabada stablecoin'ler neden merkezi bir konumda?
Chan'ın aktardığı Chainalysis 2026 Kripto Suçları Raporu, yasa dışı kripto adreslerinin 2025'te en az 154 milyar dolar aldığını tahmin etti. Bu, bir önceki yıla göre yüzde 162'lik artış anlamına geliyor. Artışın büyük bölümünde yaptırım uygulanan kuruluşlarla bağlantılı faaliyetler etkili oldu. Toplamın yüzde 84'ünü stablecoin'ler oluştururken analizde ölçülen kripto işlem hacminin yüzde 1'inden azı yasa dışı faaliyetlerden kaynaklandı.
Stablecoin'ler, genellikle geleneksel bir para birimine karşı değerini sabit tutacak şekilde tasarlanan dijital token'lar. Fiyatlarının görece istikrarlı olması ve cüzdanlar arasında doğrudan aktarılabilmeleri, onları ödemelerde kullanışlı kılıyor. Aynı özellikler, fonları hızla taşımak isteyen suçluları da cezbediyor.
Dijital varlıklar sınırları ve platformları hızla aşabilir; transferleri geri almak da zor olabilir. Bu nedenle soruşturmacıların hem izlenebilir bir işlem geçmişine hem de müşterileri belirleyebilen ya da fonlara erişimi kısıtlayabilen kuruluşların zamanında işbirliğine ihtiyacı var.
Lisanslı stablecoin'ler geliştikçe temkinli yaklaşım
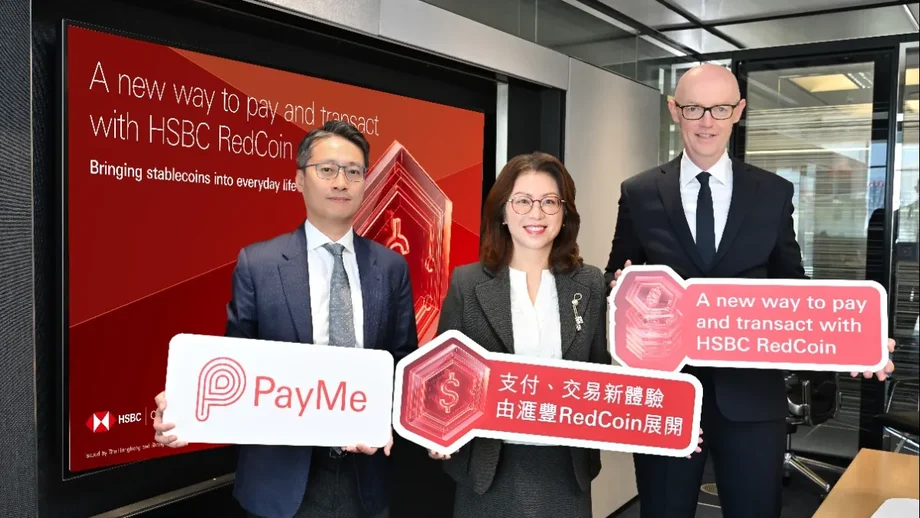
HKMA, 36 başvuru arasından seçim yaparak ilk stablecoin ihraççı lisanslarını 10 Nisan'da HSBC ile Anchorpoint Financial'a verdi. HKMA Başkanı Eddie Yue o sırada, düzenlemeye tabi Hong Kong stablecoin'lerinin 2026'nın ortasında veya ikinci yarısında kullanıma sunulmasını beklediğini söyledi.
HKMA'nın 10 Nisan 2026 tarihli stablecoin lisanslama duyurusunda, lisans alan şirketler Anchorpoint Financial Limited ve The Hongkong and Shanghai Banking Corporation Limited olarak belirtildi. Lisanslar, Stablecoin Yönetmeliği kapsamında verildi ve aynı gün yürürlüğe girdi. Şirketlerin iş planlarına göre hazırlıklarını tamamlayıp önümüzdeki birkaç ay içinde faaliyete başlamaları amaçlanıyordu.
Yue, lisansların verilmesini "Hong Kong'da dijital varlıkların geliştirilmesi açısından önemli bir dönüm noktası" olarak nitelendirdi. Düzenleyici çerçevenin ihraççıların "sağlam kullanıcı koruması ve etkin risk yönetimi sağlarken" yenilikçi teknolojilerden yararlanmasına imkân vereceğini söyledi.
Chan, otoritenin stablecoin'lere başlangıçta temkinli yaklaştığını, yatırımcıların korunmasını ve finansal suçları önlemeye yönelik kontrolleri önceliklendirdiğini söyledi. Düzenleyicinin gözetim çerçevesini uygulamaya koymaya başladığını da belirtti.
Lisanslama programı ile önerilen izleme araçları birbiriyle bağlantılı ihtiyaçlara yanıt veriyor. Hong Kong, düzenlemeye tabi dijital paranın kullanılabilir hâle gelmesini isterken bankalar ve ihraççılar da şüpheli faaliyetleri tanıyıp zamanında karşılık verebilecek araçlara ihtiyaç duyuyor. Kimlik kontrolleri, işlem analizleri ve kolluk kuvvetleriyle işbirliği, bu çalışmaların farklı parçalarını kapsıyor.
Yapay zekâ kullanımı yaygın, özerk araçlar ise daha az yaygın
HKIMR'nin Hong Kong Finansal Hizmetler Sektöründe Yapay Zekâ Kullanımı, Yönetişimi ve Uyumluluk: Yardımdan Özerkliğe başlıklı yapay zekâ kullanım raporu, Ocak-Temmuz 2026 arasında yapılan anket ve görüşmelere dayanıyor. Anket Ocak-Mart döneminde gerçekleştirildi ve 39 finans kuruluşu ile sekiz teknoloji sağlayıcısını kapsadı.
Üretken yapay zekâyı hâlihazırda kullanan ya da kullanmayı planlayanların oranı, 2025'te yüzde 75'ten 2026'da yüzde 90'a çıkarak 15 puan arttı. Ajan tabanlı yapay zekâya gelince, finans kuruluşlarının yüzde 13'ü bu teknolojiyi uygulamaya koymuş, yüzde 56'sı ise kullanmayı planlamıştı. Rakamlar ilginin yüksek olduğunu, ancak potansiyel kullanıcıların çoğunun hâlâ planlama aşamasında bulunduğunu gösteriyor.
Düzenleyici uyumluluk alanında kuruluşların yüzde 86'sı üretken yapay zekâyı kullanmış ya da kullanmayı planlamıştı. Yüzde 70'ten fazlası önümüzdeki üç ila beş yıl içinde ajanları araştırmaya ilgi duyduğunu belirtti. Buna karşın bankalar, güvenlik ve açıklanabilirlik konusunda kaygılarını dile getirdi. Açıklanabilirlik, çalışanların bir yapay zekâ sisteminin bir karara nasıl vardığını anlayıp açıklayıp açıklayamadığını ifade ediyor.
Bir banka; işlem kayıtları, görüntüler ve müşterilerin dijital faaliyetleri üzerinden olası kara para aklama olaylarını araştırmak için üretken yapay zekâ kullandığını anlattı. Soruşturmaların daha hızlı ve isabetli yürütüldüğünü bildirdi, ancak ayrıntılı performans verisi paylaşmadı. HKMA, bankalara teknik destek ve çalıştaylarla yardımcı oldu.
Ajanlara yetki vermeden önce test etmek
ZIG Finance'ın kurucu ortağı Abdul Rafay Gadit, bankaların ajanları geçmişteki dolandırıcılık vakaları üzerinden test etmesi ve bağımsız çalıştırmadan önce mevcut izleme sistemleriyle birlikte kullanması gerektiğini söyledi.
Gadit, bankaların hem tespit kalitesini hem de soruşturmaların ne kadar sürdüğünü ölçmesi gerektiğini savundu:
"Neleri yakaladığını, neleri kaçırdığını ve soruşturmaların ne kadar sürdüğünü karşılaştırın. Daha az uyarı almak, ancak şüpheli faaliyetleri yakalamayı sürdürüyorsanız fayda sağlar," dedi.
Bu tür testler bankaların bir ajanın bulgularını bilinen vakalar ve mevcut kontrollerle karşılaştırmasına olanak tanır. Daha az uyarı üreten bir sistem soruşturmacıların iş yükünü azaltabilir; ancak bankaların şüpheli işlemleri yakalayıp yakalamadığını ve meşru müşterileri ne sıklıkta uyarı konusu yaptığını da ölçmesi gerekir.
Gadit, ajanların kayıtları toplayabileceğini, yaptırım listelerini kontrol edebileceğini ve soruşturma dosyaları hazırlayabileceğini söyledi. Ancak hesapları dondurma, ödemeleri reddetme veya şüpheli faaliyetleri bildirme kararları banka çalışanlarında kalmalı. Bu sınır müşteriler açısından önemli; çünkü bir izleme kararı paraya erişimi etkileyebilir veya ödemeyi geciktirebilir.
Project SAGE, ajana kimin yetki verdiğini sorguluyor
HKMA, Project SAGE'i 2 Kasım 2026'da başlattı. Projenin tam adı, Yönetişim ve Güçlendirme Yoluyla Ajan Tabanlı Finansın Güvence Altına Alınması. Proje, yazılımların bir kişi adına işlem yapabildiği durumlarda gereken güvenlik önlemleriyle birlikte finansal ajanların pratik kullanım alanlarını inceliyor.
Resmî duyuruda dört başlık sıralanıyor: olası kullanım alanlarını test etmek, ajan kimliklerini ve devredilen yetkileri doğrulamak, sistemlerin birlikte çalışmasını sağlayacak standartlar geliştirmek ve hukuki ve düzenleyici düzenlemeleri incelemek. Devredilen yetki, bir müşterinin veya kurumun ajana belirli işlemleri gerçekleştirmesi için verdiği izni ifade ediyor.
Olası kullanım alanları suç tespitinin ötesine geçerek günlük ödemeleri, işletmelerin satın alma süreçlerini, hazine yönetimini ve dijital hizmetler için makineler arası ödemeleri kapsıyor. HKMA ayrıca finans kuruluşları, teknoloji sağlayıcıları, profesyonel hizmet şirketleri ve akademi temsilcilerini bir araya getiren Ajan Tabanlı Finans Uzman Grubu'nu kurdu.
Kimlik kontrolleri yazılımların yanı sıra insanlar için de geçerli. World Foundation'da araştırma mühendisi olan Dominik Clemente, özellikle onay uzaktan verildiğinde bankaların işaretlenen bir işlemi kimin onayladığını doğrulaması gerektiğini söyledi.
Clemente, pratik kaygıyı şöyle anlattı:
"Örneğin, işaretlenen bir banka havalesini Zoom üzerinden onaylaması için bir çalışma arkadaşımdan ricada bulunuyorsam, kameradaki kişinin gerçekten o kişi olduğunu bilmek isterim," dedi.
İstihbarat paylaşımı bankaları, platformları ve polisi bir araya getiriyor
Hong Kong Sanal Varlık İstihbarat Görev Gücü; polis teşkilatını, Gümrük ve Tüketim Vergisi Dairesi'ni, HKMA'yı, Menkul Kıymetler ve Vadeli İşlemler Komisyonu'nu, lisanslı kripto platformlarını ve stablecoin ihraççılarını bir araya getiriyor. Chan, grubun suçlara daha hızlı karşılık verilmesine ve bilgi paylaşımının iyileştirilmesine yardımcı olduğunu söyledi.
Bir banka müşterinin kimlik kayıtlarını tutarken kripto platformu bir cüzdanla ilgili bilgilere, polis ise dolandırıcılık istihbaratına sahip olabilir. Bu bilgilerin bir araya getirilmesi, varlıklar yeniden hareket etmeden soruşturmacıların harekete geçmesine yardımcı olabilir. Chan, Mali Eylem Görev Gücü'nün farklı yetki alanlarında finansal suç kurallarını uyumlu hâle getirme çalışmaları kapsamında dijital varlıklara odaklanmasına da dikkat çekti.
Sektörde işbirliği de gelişiyor. TRON, Tether ve Chainalysis daha önce yapay zekâ kullanarak kripto suçlarıyla mücadele etmek üzere bir ittifak kurmuştu. Hong Kong'un yaklaşımı, teknoloji denemelerini finansal hareketlerin farklı parçalarına sahip kurumlar arasındaki işbirliğiyle birleştiriyor.
Riskler suç takibinin ötesine uzanıyor. ABD Merkez Bankası Yönetim Kurulu Üyesi Michael Barr, 16 Kasım'da yapay zekâ ajanlarının mevduatları insan onayı olmaksızın taşıyarak banka hücumlarını hızlandırabileceği uyarısında bulundu. Bankaların, müşteri onayını doğrulayamadıkları hâlde hesaplarda işlem yapmaya çalışan ajanlarla karşılaştığını söyledi. Bu uyarı, daha fazla özerklik tanımayı düşünen bankalar için izin kontrollerinin pratik bir sorun olduğunu gösteriyor.
Düzenleyici girişimin gelişimi
HKMA'nın finansal suçlara ilişkin genelgeleri, yapay zekâ çalışmalarının son kripto önerisinden önce başladığını gösteriyor. Süreç, işlem izleme rehberlerinden ajanların daha geniş çaplı kullanımına ve yönetişimine doğru ilerledi.
- Nisan ve Eylül 2024: HKMA, işlem izleme ve yapay zekâ konulu tematik bir incelemenin ardından şüpheli faaliyetlerin takibinde yapay zekâ kullanımına yönelik rehber yayımladı.
- 19 Kasım 2025: Otorite, kara para aklama ve terörün finansmanıyla mücadelede yapay zekâ kullanımını destekleyen bir genelge yayımladı.
- 22 Haziran 2026: Finansal suçlarla mücadelede yapay zekâ kullanımını ele alan yeni bir genelge yayımlandı.
- 15 Ekim 2026: HKMA, sorumlu yapay zekâ için Hesap Verebilirlik, Dayanıklılık ve Güven çerçevesini duyurdu.
- 2 Kasım 2026: Ajan tabanlı finans uygulamalarını ve güvenlik önlemlerini incelemek üzere Project SAGE başlatıldı.
- 17 Kasım 2026: Chan, kripto izleme fikrini ana hatlarıyla anlattı; HKIMR ise kullanım araştırmasını yayımladı.
Ekim ayında duyurulan sorumlu yapay zekâ çerçevesi, kullanım senaryolarının yüzde 60'ından fazlasında yetkili sınırlar içinde görev planlayıp yerine getirebilen ajanların araştırıldığı deneme çalışmalarının ardından geldi. Bu denemelerde dolandırıcılık tespiti ve finansal risk izleme gibi uygulamalar ele alındı.
Kasım ayındaki daha geniş teknoloji gündeminde kuantum sonrası kriptografi, tokenizasyon ve sınır ötesi ödemeler de yer aldı. Kripto suçları önerisi, ajan tabanlı yapay zekâ çalışmalarına somut bir hedef kazandırıyor: bankaların işlem izlerini kimliklerle soruşturmacıların müdahale edebileceği hızda ilişkilendirmesine yardımcı olurken yetki ve hesap verebilirliği de açıkça belirlemek.
Öne Çıkanlar
- HKMA, blokzincir analizlerini banka müşteri kayıtları ve dolandırıcılık istihbaratıyla birleştiren yapay zekâ ajanlarını araştırıyor.
- Chainalysis, 2025'te yasa dışı kripto adreslerine en az 154 milyar dolar ulaştığını ve bunun yüzde 84'ünü stablecoin'lerin oluşturduğunu tahmin etti.
- Hong Kong finans sektöründe yapılan bir ankete göre kuruluşların yüzde 13'ü yapay zekâ ajanlarını uygulamaya koydu, yüzde 56'sı ise bunu planlıyor.
- Project SAGE; ajan kimliğini, izinleri, teknik standartları ve hukuki sorumluluğu inceliyor.
- Önerilen kripto izleme ajanı için henüz bir kullanım tarihi veya zorunlu benimseme şartı açıklanmadı.