Yapay zekâ ajanları bankacılık denemelerinin merkezine yerleşiyor
Hong Kong Para Otoritesi, ikinci üretken yapay zekâ düzenleyici deneme programındaki kullanım alanlarının yüzde 60’ından fazlasında yetkilendirilmiş sınırlar içinde görev planlayıp yerine getirebilen sistemlerin incelenmesinin ardından, 15 Ekim 2026’da sorumlu yapay zekâ için yeni bir çerçeve açıkladı.
İçindekiler
- Yapay zekâ ajanları bankacılık denemelerinin merkezine yerleşiyor
- Yapay zekâ harekete geçtiğinde ne değişiyor?
- Uygulamada hesap verebilirlik, dayanıklılık ve güven
- Bir yapay zekâ ajanından kim sorumlu?
- Dolandırıcılık tespiti ve daha erişilebilir bankacılık
- Yerel ihtiyaçları anlayan müşteri hizmetleri
- Yatırım desteği ve finansal suç incelemeleri
- ICBC Asia olası kazanımları rakamlarla ortaya koyuyor
- Paylaşılan veriler ve sonraki test aşaması
- Öne Çıkanlar
Hesap Verebilirlik, Dayanıklılık ve Güven’in İngilizce karşılıklarının baş harflerinden oluşan ART adlı çerçeve; bankaların işaret dili çevirisi ve dolandırıcılık tespitinden yatırım bilgilerine, borç tahsilatına ve finansal risk takibine uzanan uygulamaları denediği bir dönemde hayata geçiriliyor. Temel zorluk pratik: Yapay zekânın hareket alanı genişledikçe bankaların kararlarından kimin sorumlu olduğunu açıkça belirlemesi ve bir sorun çıktığında müdahale edebilmesi gerekiyor.
HKMA’nın ART çerçevesine ilişkin duyurusu üç temel girişimi açıklıyor: yeni denetim rehberi, Cyberport ve Hong Kong Üniversitesiyle birlikte oluşturulacak eğitim verisi paylaşım platformu ve yapay zekâ ajanları için önerilen yönetişim düzenlemeleriyle birlikte yürütülecek ek testler.
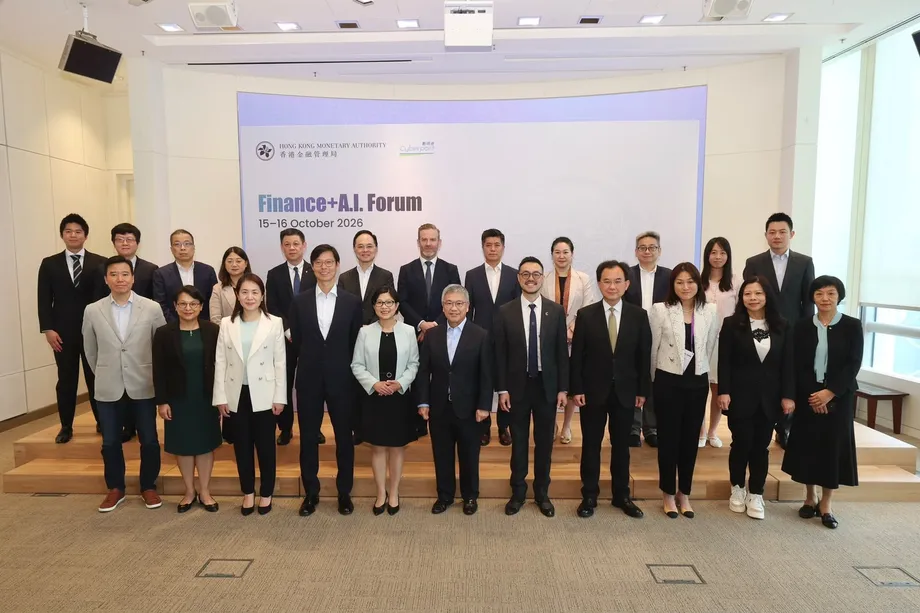
Otorite, ikinci deneme grubu kapsamındaki teknik testlerin olumlu sonuçlarla tamamlandığını belirtti. Bankalar, çalışmalarını HKMA ve Cyberport’un 15 ve 16 Ekim’de ortaklaşa düzenlediği Finance + A.I. Forum’da tanıtıyor.
HKMA Başkan Yardımcısı Arthur Yuen, içerik üreten yapay zekâdan görevleri yerine getirebilen yapay zekâya geçişi sektör için yeni bir aşama olarak nitelendirdi. Yuen şöyle konuştu:
Üretken yapay zekâdan ajan tabanlı yapay zekâya geçiş, bankacılık sektörü için inovasyonda önemli bir yeni aşamayı temsil ediyor.
Yuen, ART’yi otoritenin Fintech 2030 stratejisi kapsamında konumlandırarak daha geniş çaplı benimsenmeyi açık hesap verebilirlik, dayanıklı operasyonlar ve etkili insan denetimiyle ilişkilendirdi.
Yapay zekâ harekete geçtiğinde ne değişiyor?
Üretken yapay zekâ metin, özet veya yanıt gibi içerikler üretir. Ajan tabanlı yapay zekâ ise bir dizi adımı planlayıp görevi tamamlamak için araçları veya sistemleri kullanarak daha ileri gidebilir. Bankacılıkta bu, bir soruyu yanıtlamaktan kayıtları toplamaya, politikaları kontrol etmeye ve bir hizmet önerisi hazırlamaya geçiş anlamına gelebilir.
HKMA, deneme programında tanımlanmış sınırlar ve kontroller dâhilinde otomatik planlama ile birden fazla görevin yürütülmesinin incelendiğini belirtti. İncelenen her beş kullanım alanından üçünden fazlası ajan tabanlı uygulamalara odaklandı; bu da onları deneme programının kayda değer bir parçası hâline getirdi.
Düzenleyici deneme programı, katılımcı kurumlara teknolojiyi denetim desteği altında test edebilecekleri kontrollü bir ortam sunar. Buradaki çalışmalar, Yapay Zekânın Sorumlu Biçimde Benimsenmesine İlişkin Denetim Rehberi’nin son hâlinin şekillenmesine de katkı sağladı.
Hong Kong’un programı birkaç aşamada ilerliyor:
- 2025: HKMA, ikinci GenA.I. Sandbox grubunu duyurdu ve Fintech 2030 stratejisini açıkladı.
- 15 Ekim 2026: Otorite ART’yi duyurdu ve ikinci grubun teknik testlerinin tamamlandığını doğruladı.
- 15 ve 16 Ekim 2026: Finance + A.I. Forum, çalışmaları tanıtmak üzere düzenleyici kurumu, Cyberport’u ve bankaları bir araya getiriyor.
- İzleyen haftalarda: HKMA, ajan tabanlı yapay zekâya yönelik yönetişim hakkında görüş almak üzere bir tartışma belgesi yayımlamayı planlıyor.
Uygulamada hesap verebilirlik, dayanıklılık ve güven
Denetim rehberi; sorumluluk, yönetişim, karar yetkisi ve bir yapay zekâ uygulamasının yaşam döngüsü boyunca yapılacak kontrollere ilişkin dokuz ilke içeriyor. ART’nin üç temel sütunu, bu beklentileri banka yöneticilerinin yanıtlayabilmesi gereken sorular altında topluyor.
Hesap verebilirlik; bir sistemi geliştirmekten, onaylamaktan, işletmekten ve denetlemekten kimin sorumlu olduğunu belirlemek anlamına geliyor. Bankanın, bir uygulamanın başlangıcından kullanımına ve sonraki değişikliklere kadar açık karar yetkileri ve inceleme düzenlemeleri oluşturması gerekiyor.
Dayanıklılık, arıza durumları da dâhil olmak üzere uygulamaların güvenli ve sağlam kalması demek. Yapay zekâ sistemi normal biçimde çalışmayı sürdüremediğinde bankaların etkili şekilde toparlanmasına ve hizmeti devam ettirmesine yardımcı olacak kontrollere ihtiyacı var.
Güven; adalet, şeffaflık, açıklanabilirlik ve mahremiyeti kapsıyor. Basitçe ifade etmek gerekirse bankalar, yapay zekânın ilgili kararlarını açıklayabilmeli, bilgileri sorumlu biçimde işleyebilmeli ve sistemlerinden etkilenen müşterilere ve diğer kişilere yanıt verebilmelidir.
Hong Kong Bankalar Birliği, ART’yi memnuniyetle karşıladığını ve çerçevenin yönetişim ile düzenleme konusunda daha net bir yol gösterdiğini belirtti. Birlik, sektörün ilgili denetim gerekliliklerini uygularken iç yönetişimini ve risk yönetimini güçlendireceğini söyledi.
Bir yapay zekâ ajanından kim sorumlu?
HKMA’nın yayımlamayı planladığı tartışma belgesi, hesap verebilirliğin ajanın amaçlanan kullanımına dayandırılmasını inceleyecek. Önerilen yaklaşım, sorumluluğu bu amacı ortaya koyan, tanımlayan, onaylayan veya sahiplenen kişi ya da iş birimleriyle ilişkilendiriyor.
Bankanın her ajanın gerçekte ne yaptığını, hangi iş süreçlerine dâhil olduğunu ve üçüncü taraflarla nasıl etkileşime girdiğini anlaması gerekecek. Neler yaşandığının kontrol edilebilmesi ve kimin sorumlu olduğunun belirlenebilmesi için ajanın eylemleri, araç kullanımı ve kararları izlenebilir olmalı.
Önerilen düzenlemeler, her ajanın kapsamını, amaçlanan kullanımını, yetkilendirmesini, dayandığı modelleri ve sistemleri ve sorumlu tarafları kaydeden iç envanterleri kapsıyor. HKMA ayrıca, özel denetim gerektirecek kadar önemli olan ajanlar için bir yapay zekâ ajanları sicilini de değerlendirecek.
Müdahale de temel önerilerden biri. Bir ajanın davranışları veya kararları amaçlanan kullanımından saparsa banka bunu hızla düzeltmeli ya da ajanın hareket alanını kısıtlamalı. Olağanüstü durumlarda, genellikle acil durdurma mekanizması olarak adlandırılan bir kapatma anahtarı ajanın çalışmasını askıya alacak.
Bankaların ayrıca işlerin insanlara veya alternatif bir sisteme devredilebilmesini sağlayan yedek düzenlemelere ihtiyacı olacak. Bir ajanı durdurmak ve bankacılık hizmetlerini sürdürmek birbiriyle bağlantılı görevler: Yapay zekâ askıya alındıktan sonra da müşterilerin işlemlerinin veya sorularının ele alınması gerekebilir.
Tartışma belgesinin duyurudan sonraki haftalarda yayımlanması bekleniyor. Yayımlanma tarihi, görüş bildirme süresi ve nihai yönetişim gereklilikleri henüz açıklanmadı.
Dolandırıcılık tespiti ve daha erişilebilir bankacılık
HSBC Hong Kong, deneme programında iki uygulamayı test etti: üretken yapay zekâyla işaret dili çevirisi ve deepfake tespiti. İlk uygulama, işaret dili kullanan müşterilerin bankacılık hizmetlerine daha doğrudan erişmesini amaçlıyor. İkincisi, gelişmiş teknolojiyle üretilen aldatıcı içeriklere odaklanıyor.
Deepfake’ler, gerçek kişileri taklit etmek için üretilen veya değiştirilen görüntü, ses ya da videolardır. Bu tür içerikler müşterileri taklit etmek veya dolandırıcılık faaliyetlerini gizlemek için kullanıldığında bankalar riskle karşı karşıya kalıyor.
HSBC Hong Kong Bireysel Bankacılık ve Varlık Yönetimi Dijital Kanallar ve Yapay Zekâ Başkanı Kazimierz Kelles-Krauz, yapay zekânın hem müşteri beklentilerini hem de dolandırıcılık yöntemlerini değiştirdiğini söyledi. Yapay zekânın bankaların dolandırıcılık girişimlerini önceden tahmin edip tespit etmesine yardımcı olabileceğini belirten Kelles-Krauz, deneme programına katılımın kontrollü risk ve düzenleyici rehberlik altında test yapma imkânı verdiğini ifade etti.
Ping An Dijital Bankası, kimlik kontrolleri sırasında yapay zekâ destekli yüz tanıma kullanan bir dolandırıcılıkla mücadele strateji platformunu tamamladı. Sistem, şüpheli biçimde üretilmiş veya sentetik yüzleri tespit etmek için müşterilerin özçekim fotoğraflarını gerçek zamanlı olarak inceliyor.
Bank of China Hong Kong da müşteri hizmetleri görüşmelerinde yapay zekâyla üretilmiş sesleri tespit etmenin uygulanabilirliğini test etti. Bu projeler, bankaların yapay zekâyı, suçluların bir kişinin görünüşünü veya sesini taklit etmek için kullanabileceği kanallara uyguladığını gösteriyor.
Yerel ihtiyaçları anlayan müşteri hizmetleri
Bank of China Hong Kong, akıllı yatırım bilgisi asistanı ile yapay zekâ destekli sesli müşteri hizmetleri uygulamasının teknik doğrulamasını tamamladı. Yatırım asistanı, çalışanlara güncel ve kişiselleştirilmiş yatırım ve ürün bilgileri sunmak için kurum içi ve kurum dışı verileri bir araya getiriyor.
Banka, bunun ön saflarda görev yapan çalışanların müşterilerin yatırım ihtiyaçlarını ve risk alma isteklerini anlamalarına yardımcı olacağını söyledi. Sesli uygulama, Çince ve İngilizce arasında geçiş yapılan konuşmalar da dâhil olmak üzere Hong Kong’da yaygın olarak kullanılan dillerde test edildi.
Bu dil karışımını tanımak günlük hizmet açısından önem taşıyor. Arayan bir müşteri aynı cümlede iki dili de kullanabilir; dolayısıyla talebi anlamak için konuşmayı bütünüyle Çince ya da İngilizce kabul etmenin ötesine geçmek gerekiyor.
Nanyang Commercial Bank, konuşma yoluyla müşteri ihtiyaçlarını anlayan, ürün öneren ve işlemleri tamamlamaya yardımcı olan akıllı bir vadeli mevduat hizmetini test etti. Proje, süreçte aynı verilerin tekrar tekrar girilmesini azaltmayı amaçlıyor.
Banka, sistemde yapay zekâ destekli çapraz kontrol ve insan denetimi kullanıldığını belirtti. Müşterilerin her nihai işlemi bizzat doğrulaması gerekiyor; böylece paranın bağlandığı aşamada onay yetkisi müşteride kalıyor.
Bank of China Hong Kong ayrıca GenA.I. Sandbox++ için seçildiğini ve burada tüketici deneyimi ile ön saflarda görev yapan çalışanlara yönelik akıllı eğitim alanlarında pilot uygulamalar planladığını söyledi.
Yatırım desteği ve finansal suç incelemeleri
Standard Chartered, finansal işlemlerin izlenmesi ve müşteri finansal analizi alanlarında üretken yapay zekâyı test etti. Finansal suçlara yönelik uygulaması, çalışanların rapor hazırlamasına yardımcı olmak için şüpheli işlem verilerini ve inceleme materyallerini analiz ediyor.
Müşteri analizi çalışması, müşteri temsilcilerine toplantı notları ve yatırım öngörüleri sunmak için işlem bilgilerini piyasa istihbaratıyla birleştiriyor. Bu çalışanlar müşteri ilişkilerini yönetiyor ve müşterilerin bankacılık ürünleri ile hizmetlerinden yararlanmasına yardımcı oluyor.
Standard Chartered, yapay zekâ analizlerinin nihai incelemesini ve kararlarını uzman çalışanların yaptığını söyledi. Banka ayrıca varlık yönetimi ve sınır ötesi iş faaliyetleri dâhil alanlarda dünya genelinde 300’den fazla yapay zekâ kullanım senaryosu geliştirdiğini belirtti.
China Construction Bank Asia, müşteri temsilcisinin işinin farklı bölümlerine destek olmak için birden fazla yapay zekâ ajanı kullanan Smart RM Assistant’ı test etti. Ajanlar talep yönetimi, müşteri bilgilerini alma, bilgi arama, iletişim desteği, uyum incelemesi ve takip hizmeti önerilerini birbirine bağlıyor.
Müşteri temsilcisi, müşteri numarasını veya başka bir kimlik bilgisini günlük dilde girebiliyor. Platform da ilgili müşteri profilini, hesap ayrıntılarını ve geçmiş etkileşimleri toplayıp ürün rehberliği ve kurum içi politikalarla birleştiriyor.
Her iki banka da çalışanların bilgi aramak ve bu bilgileri yararlı hâle getirmek için harcadığı zamanı azaltmayı hedefliyor. Projeleri, HKMA’nın izlenebilirliğe neden odaklandığını da gösteriyor: Bir öneri, birden fazla veri kaynağına ve çok sayıda işlem adımına dayanabilir.
ICBC Asia olası kazanımları rakamlarla ortaya koyuyor
Industrial and Commercial Bank of China Asia, kredi geri ödemeleri, yıllık müşteri risk incelemeleri ve finansal piyasa takibini kapsayan üç uygulama sundu. Bankanın paylaştığı rakamlar, bankaların hedeflediği operasyonel kazanımlara daha ayrıntılı bir bakış sunuyor.
Banka, borç tahsilatı uygulamasının geri ödeme risklerini daha erken tespit etmek için robotik süreç otomasyonunu ICBC Grubu’nun büyük yapay zekâ modelleriyle birleştirdiğini söyledi. Robotik süreç otomasyonu, tekrarlanan bilgisayar görevlerini tanımlanmış iş akışlarına göre yerine getiriyor. ICBC Asia, yüksek riskli kredilerde geri ödeme tahsilat oranının yüzde 50’nin üzerine çıkabileceğini belirtti.
Banka, kara para aklamayla mücadele kapsamında yapılan yıllık müşteri risk incelemelerinde optik karakter tanıma dâhil teknolojiler kullandı. Bu teknoloji, taranmış belgelerdeki veya görüntülerdeki metni bilgisayarın işleyebileceği bilgilere dönüştürüyor. Banka, verimlilikte yüzde 60’tan fazla artış kaydettiğini bildirdi.
Finansal piyasa uygulaması, döviz swapı pozisyonları ve risk maruziyeti hakkındaki soruları yanıtlamak için üretken yapay zekâyı kurum içinde geliştirilen bir ajanla birleştiriyor. Döviz swapı, para birimlerinin takas edilmesini ve daha sonra bu takasın tersine çevrilmesi konusunda anlaşılmasını içeriyor; çalışanların ortaya çıkan pozisyonları ve riskleri takip etmesi gerekiyor.
ICBC Asia, daha önce saatler süren veri sorgularının iki dakikada tamamlanabildiğini ve işlem verimliliğinde yüzde 95 artış kaydedildiğini söyledi. Banka, bu performans rakamları için başlangıçtaki tahsilat oranını, ayrıntılı ölçüm yöntemlerini veya örneklem büyüklüklerini açıklamadı.
Bu örnekler, ART’nin operasyonel gerekliliklerini somutlaştırıyor. Bilgiye daha hızlı ulaşmak işlemcilere ve risk yöneticilerine yardımcı olabilir. Geri ödeme ve müşteri inceleme sistemleri ise yapay zekâyı, borçlular ve bankaların uyum ekipleri üzerinde doğrudan sonuçları olan süreçlere yerleştiriyor.
Paylaşılan veriler ve sonraki test aşaması
HKMA, yapay zekâ eğitim verisi paylaşım platformu üzerinde Cyberport ve Hong Kong Üniversitesiyle birlikte çalışıyor. Resmî duyuruda, veri kalitesinin güvence altına alınması temel tasarım ilkelerinden biri olarak belirtiliyor.
Eğitim verileri, yapay zekâ modelinin örüntüleri öğrenmesini sağlayan örnekleri sunar. Kalite kontrolleri önemli; çünkü hatalı, eksik veya uygun olmayan bilgiler sistemin verdiği yanıtları etkileyebilir. ART programı, bu konuyu yönetişim ve operasyonel kontrollerle birlikte ele alıyor.
GenA.I. Sandbox++ ajan tabanlı uygulamalar için ek testler sağlayacak. Bir sonraki aşama, yapay zekâ sistemlerinin verilere, araçlara ve bankacılık iş akışlarına daha geniş erişimi olduğunda sorumluluğun nasıl işlemesi gerektiğine ilişkin tartışmaları pratik denemelerle bir araya getiriyor.
Şimdiye kadar açıklanan projeler, denetimin iki somut biçimini ortaya koyuyor: Standard Chartered’ın yapay zekâ analizlerini uzmanların incelemesi ve Nanyang Commercial Bank’ın işlem tamamlanmadan önce müşteri doğrulaması istemesi. Önerilen müdahale düzenlemeleri, bankaların ajanları kısıtlamasına veya durdurmasına ve insanlara ya da yedek süreçlere geçmesine imkân tanıyarak buna bir katman daha ekliyor.
Hong Kong’un öncelikli görevi, bu güvenlik önlemlerini yapay zekânın bankacılıkta yaygınlaşmasıyla ilişkilendirmek. ART yönü belirlerken yakında yayımlanacak istişare belgesi, bankaların ajanları nasıl belgelemesi, sorumluluğu nasıl ataması ve otomatik faaliyetler kontrolden çıktığında nasıl karşılık vermesi gerektiğini inceleyecek.
Öne Çıkanlar
- HKMA, Hesap Verebilirlik, Dayanıklılık ve Güven ilkelerini temel alan ART’yi 15 Ekim 2026’da duyurdu.
- İkinci GenA.I. Sandbox’taki kullanım alanlarının yüzde 60’ından fazlasında ajan tabanlı yapay zekâ incelendi.
- Program; denetim rehberini, eğitim verisi paylaşım platformunu ve Sandbox++ üzerinden yürütülecek ek testleri kapsıyor.
- Yakında yayımlanacak bir tartışma belgesi, ajanların hesap verebilirliğini, önemli ajanların kayda alınmasını ve müdahale mekanizmalarını inceleyecek.
- Banka denemeleri erişilebilirlik, dolandırıcılık tespiti, müşteri hizmetleri, yatırım desteği, kredi geri ödemeleri ve risk takibini kapsıyor.
- Önerilen güvenlik önlemleri arasında kararların izlenebilir olması, acil durdurma ve insanlara ya da yedek sistemlere dönüş yer alıyor.