Daha yüksek muafiyet tutarı ve yeni vergi dilimleri maaşlarda rahatlama vadediyor
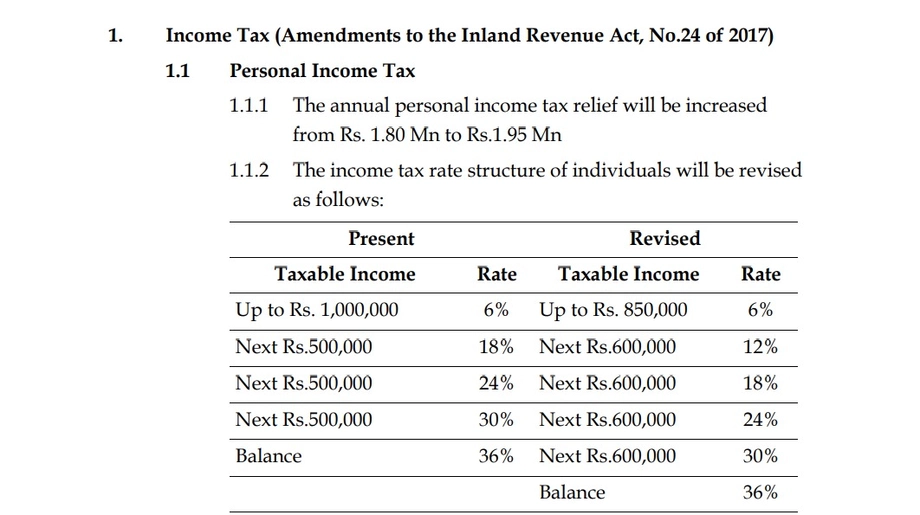
Sri Lanka, 2027 bütçesinde yıllık kişisel gelir vergisi muafiyetini 1,8 milyon Rs’den 1,95 milyon Rs’ye çıkarmayı önerdi. Böylece aylık maaş ve ödenek geliri 162.500 Rs’ye kadar olan kişiler bu kazançları için gelir vergisi ödemeyecek. Mevcut aylık eşik 150.000 Rs.
İçindekiler
- Daha yüksek muafiyet tutarı ve yeni vergi dilimleri maaşlarda rahatlama vadediyor
- Ne kadar fazla gelir vergiden muaf olacak?
- Önerilen vergi dilimleri nasıl olacak?
- Daha yüksek bir vergi dilimine girmek neden maaşın tamamının o oranda vergilendirildiği anlamına gelmiyor?
- Değişiklikler kişilerin maaşlarına nasıl yansıyabilir?
- Öneri, 2025’teki değişiklikleri nasıl ileri taşıyor?
- Hükümet ne kadar gelirden vazgeçecek?
- Vergi rahatlaması, borçlanma ve borç ödemeleri sürerken geliyor
- Öne Çıkanlar
Cumhurbaşkanı ve Maliye Bakanı Anura Kumara Dissanayake, paketi 12 Kasım 2026’da Parlamento’ya sundu. Daha yüksek muafiyet tutarının yanı sıra, yüzde 12’lik bir vergi dilimi getiriliyor ve diğer oranların uygulandığı gelir tutarları değiştiriliyor. En yüksek oran yüzde 36’da kalacak, ancak bu oran yıllık 4,3 milyon Rs yerine 5,2 milyon Rs’yi aşan gelirlere uygulanmaya başlayacak.
Hükümet, değişikliklerin gelire bağlı olarak aylık 750 Rs ile 15.750 Rs arasında ek vergi rahatlaması sağlayacağını, kamu gelirlerini ise 16 milyar Rs azaltacağını tahmin ediyor. Çalışanlar için bunun pratik karşılığı, maaştan daha az kesinti yapılması olacak. Hazine açısından ise paket, kamu harcamaları ve borç ödemeleri finanse edilmeye devam ederken daha az gelir toplanması anlamına geliyor.
2017 tarihli 24 Sayılı İç Gelir Yasası’nda yapılması önerilen değişikliklerin 1 Nisan 2027’de yürürlüğe girmesi öngörülüyor. Değişiklikler yasama sürecine tabi olduğundan, bütçe duyurusu bordro kesintilerinde hemen değişiklik yapılacağı değil, bir öneri olduğu anlamına geliyor.
Ne kadar fazla gelir vergiden muaf olacak?
Yıllık muafiyet tutarı 150.000 Rs artırılarak aylık 12.500 Rs’ye denk gelecek. Mevcut 1,8 milyon Rs’lik muafiyetle karşılaştırıldığında bu, yaklaşık yüzde 8,3’lük bir artış.
Her ay 162.500 Rs kazanan bir çalışanın tam yıl geliri 1,95 milyon Rs olacak. Önerilen muafiyet tutarına göre bu maaşın tamamı vergiden muaf kalacak. Daha fazla kazananların gelirinden ise kalan tutara vergi dilimleri uygulanmadan önce muafiyet çıkarılacak.
Aylık muafiyet tutarındaki 12.500 Rs’lik artış, vergiden tasarruf edilecek tutarla aynı değildir. Örneğin, ayda 162.500 Rs kazanan bir kişinin mevcut aylık muafiyet tutarını aşan geliri 12.500 Rs’dir. İlk yüzde 6’lık oran uygulandığında bu tutarın vergisi 750 Rs olur. Bu tutarın vergiye tabi gelirden çıkarılması, ayda 750 Rs tasarruf sağlayacaktır.
Ayda 150.000 Rs’den az kazanan çalışanlar, maaş vergisi eşiğinin altında kalmayı sürdürecek. Daha yüksek muafiyetin doğrudan faydası, hâlihazırda vergi ödeyen kişilere; kazançları artık genişletilmiş muafiyet sınırının tümüyle içinde kalacak olanlar da dâhil, gidecek.
Önerilen vergi dilimleri nasıl olacak?
Revize edilen sistem, muafiyet tutarını vergiye tabi gelirden ayrı ele alıyor. Yıllık 1,95 milyon Rs’lik muafiyet çıkarıldıktan sonra kalan gelir dilimlere ayrılacak ve her dilime kendi oranı uygulanacak:
- Vergiye tabi gelirin ilk 850.000 Rs’si: yüzde 6.
- Sonraki 600.000 Rs: yüzde 12.
- Sonraki 600.000 Rs: yüzde 18.
- Sonraki 600.000 Rs: yüzde 24.
- Sonraki 600.000 Rs: yüzde 30.
- Kalan vergiye tabi gelir: yüzde 36.
Mevcut sistemde vergiye tabi gelirin ilk 1 milyon Rs’sine yüzde 6 uygulanıyor. Bunu, yüzde 18, yüzde 24 ve yüzde 30 oranlarının uygulandığı 500.000 Rs’lik dilimler izliyor. Kalan gelir ise yüzde 36 oranında vergilendiriliyor.
Dolayısıyla öneri aynı anda birkaç değişiklik getiriyor. İlk vergiye tabi dilim 1 milyon Rs’den 850.000 Rs’ye düşerek daralıyor. Ardından yeni bir yüzde 12’lik dilim geliyor. Sonraki dilimler ise 500.000 Rs’den 600.000 Rs’ye çıkarak yüzde 20 genişliyor.
Aylık karşılık üzerinden hesaplandığında, önerilen ilk vergiye tabi dilim yaklaşık 70.833 Rs. Sonraki 600.000 Rs’lik yıllık dilimlerin her biri ayda 50.000 Rs’ye denk geliyor. Mevcut 500.000 Rs’lik dilimlerde bu karşılık yaklaşık 41.667 Rs.
Daha yüksek bir vergi dilimine girmek neden maaşın tamamının o oranda vergilendirildiği anlamına gelmiyor?
Sri Lanka’da kişisel gelir vergisi artan oranlı bir yapıya sahip. Bu, gelirin katmanlar hâlinde vergilendirildiği anlamına geliyor: Muafiyet tutarı vergiden muaf, sonraki bölüm en düşük orana tabi, daha yüksek gelir bölümleri ise daha yüksek oranlarla vergilendiriliyor. Yüzde 36’lık dilime giren bir çalışan bu oranı yalnızca dilimin başladığı eşiğin üzerindeki gelirine ödüyor.
Önerideki 1,95 milyon Rs’lik muafiyet tutarı, ilk 850.000 Rs’lik vergiye tabi dilim ve dört adet 600.000 Rs’lik dilim toplamda 5,2 milyon Rs ediyor. Bu tutarın üzerindeki gelir yüzde 36’lık dilime girecek. Bütçede buna karşılık gelen aylık eşik yaklaşık 433.000 Rs olarak belirtiliyor; mevcut eşik ise yaklaşık 358.000 Rs.
En yüksek oranın uygulanmaya başlayacağı yıllık gelir eşiği, 4,3 milyon Rs’den 900.000 Rs ya da yaklaşık yüzde 20,9 artacak. Böylece eski ve önerilen eşikler arasında gelir elde eden kişilerin daha fazla geliri yüzde 36’nın altındaki oranlarla vergilendirilecek.
Yıllık 5,2 milyon Rs kazanan bir kişinin önerilen muafiyet tutarı çıkarıldıktan sonra 3,25 milyon Rs geliri kalacak. İlk beş dilime uygulanan oranlarla yıllık vergi 555.000 Rs olur; bu, toplam gelirin yaklaşık yüzde 10,7’sine denk geliyor. Bu hesaplama, ödenen verginin gelir içindeki ortalama payının ulaşılan en yüksek orandan çok daha düşük olabileceğini gösteriyor.
Değişiklikler kişilerin maaşlarına nasıl yansıyabilir?
Ayda 200.000 Rs ya da yılda 2,4 milyon Rs kazanan bir çalışanın, önerilen muafiyet tutarı çıkarıldıktan sonra vergiye tabi geliri 450.000 Rs olur. Yüzde 6 oranla yıllık vergi 27.000 Rs, aylık karşılığı ise 2.250 Rs olur. Mevcut muafiyet ve dilimlere göre aylık vergi 3.000 Rs; dolayısıyla tasarruf 750 Rs olur.
Ayda 300.000 Rs kazanan bir çalışanın yıllık geliri 3,6 milyon Rs olur. Önerilen sistemde yıllık vergi 159.000 Rs, aylık karşılığı 13.250 Rs olur. Mevcut sistemde yıllık vergi 222.000 Rs, yani ayda 18.500 Rs. Aradaki fark ayda 5.250 Rs.
Yıllık 5,2 milyon Rs gelirde, önerilen 555.000 Rs’lik vergi tutarı mevcut sistemdeki 744.000 Rs ile karşılaştırıldığında yıllık tasarruf 189.000 Rs olur. Aylık karşılığı 15.750 Rs olan bu tutar, hükümetin tahmin ettiği ek vergi rahatlamasının üst sınırına denk geliyor.
Bu örneklerde belirtilen gelirin yıl boyunca eşit şekilde elde edildiği ve yalnızca kişisel muafiyet tutarı ile listelenen vergi dilimlerinin geçerli olduğu varsayılıyor. Hesaplamalar, başka gelirleri, düzeltmeleri veya kesintileri olan bir kişinin tüm bordro vergisini değil, yıllık vergi yapısını gösteriyor.
Öneri, 2025’teki değişiklikleri nasıl ileri taşıyor?
Hükümet, yıllık kişisel muafiyet tutarını 2025’te 1,2 milyon Rs’den 1,8 milyon Rs’ye çıkarmıştı. Böylece aylık karşılığı 100.000 Rs’den 150.000 Rs’ye yükselmişti. Dissanayake, önceki reformların vergi mükellefi başına ayda 3.500 Rs ile 20.500 Rs arasında rahatlama sağladığını söyledi.
2027 için önerilen artış daha düşük: Yıllık 150.000 Rs. Bu, 2025’te getirilen 600.000 Rs’lik artışla karşılaştırıldığında daha sınırlı. İki değişiklik birlikte değerlendirildiğinde yıllık muafiyet tutarı, önceki 1,2 milyon Rs seviyesinden 750.000 Rs yükselerek yüzde 62,5 artmış olacak.
Bütçede 2025 reformları ile 2027 için önerilen değişikliklerin toplam aylık rahatlaması 4.250 Rs ile 36.250 Rs arasında gösteriliyor. Bu toplam, 2025’te yürürlüğe giren rahatlamayı da içeriyor; yeni öneriye atfedilen ek fayda ise 750 Rs ile 15.750 Rs arasında.
Vergi değişikliklerindeki temel tarihler şöyle:
- 2025: Yıllık kişisel muafiyet tutarı 1,2 milyon Rs’den 1,8 milyon Rs’ye çıkarıldı.
- 12 Kasım 2026: Dissanayake, daha yüksek muafiyet tutarı ve revize edilen dilim önerilerini 2027 bütçesinde sundu.
- 1 Nisan 2027: Yasama sürecine tabi olan değişiklikler için önerilen yürürlük tarihi.
Hükümet ne kadar gelirden vazgeçecek?
Gelir vergisi değişikliklerine atfedilen 16 milyar Rs’lik gelir kaybı, daha kapsamlı vergi düzenlemeleri paketinin en büyük kalemi. Bütçede paketin 2027’de kamu gelirlerini yaklaşık 28,4 milyar Rs azaltacağı tahmin ediliyor.
Dolayısıyla gelir vergisi değişiklikleri, öngörülen net azalmanın yaklaşık yüzde 56’sını oluşturuyor. Başka bir vergi olan CESS’in kaldırılmasının tahsilatı 10 milyar Rs azaltması, katma değer vergisindeki (KDV) değişikliklerin ise 2,98 milyar Rs’ye mal olması bekleniyor.
Limanlar ve Havalimanları Geliştirme Vergisi’ndeki değişikliklerin gelirleri tahminen 350 milyon Rs azaltması bekleniyor. Turizm Geliştirme Vergisi’nin kaldırılması ise 40 milyon Rs daha az gelir anlamına gelecek. Revize edilen Özel Emtia Vergisi’nin 950 milyon Rs gelir getirmesi ve azalmaları kısmen telafi etmesi bekleniyor.
Listelenen gelir kayıpları toplam 29,37 milyar Rs ediyor. Revize edilen emtia vergisinden beklenen 950 milyon Rs çıkarıldığında net azalma 28,42 milyar Rs oluyor. Bu tutar, bütçedeki yuvarlanmış 28,4 milyar Rs tahminiyle uyumlu. Paket, vergi indirimlerini bir vergi kaleminden elde edilecek gelir artışıyla bir araya getiriyor.
Vergi rahatlaması, borçlanma ve borç ödemeleri sürerken geliyor
Sri Lanka’nın 2027’de 2,08 milyar dolarlık dış kredi arayışında olması bekleniyor. Dış borç servisi 2,98 milyar dolar olarak öngörülüyor; bu tutar 2026’daki 3,59 milyar dolardan ve 2025’teki 3,70 milyar dolardan düşük. 2026’ya göre düşüş 610 milyon dolar, yani yaklaşık yüzde 17.
Ülke, 46 milyar dolarlık dış borcunu Nisan 2022’de ödeyememesinin ardından Mart 2023’te Uluslararası Para Fonu’yla (IMF) dört yıllık, 2,9 milyar dolarlık bir program imzaladı. Mevcut program Mart 2027’de, önerilen vergi değişikliklerinin başlamasından kısa süre önce sona erecek.
Dissanayake, mevcut program tamamlandıktan sonra yeni bir IMF anlaşması için başvurup başvurmayacaklarını değerlendirdiklerini Parlamento’ya söyledi:
Yeni bir programa girip girmememiz gerektiğini incelemek üzere bir komite atadık.
Kamu gelirlerinin gayrisafi yurt içi hasılaya (GSYH) oranının 2027’de yüzde 15,8 olması bekleniyor. Bu oran 2026’da yüzde 16,6, 2025’te ise yüzde 16,7 olarak öngörülüyor. GSYH, ekonomide üretilen mal ve hizmetlerin değerini ölçüyor. 2026’ya kıyasla öngörülen düşüş 0,8 yüzde puan.
Hükümet harcamaları ile gelirleri arasındaki fark olan bütçe açığının, 2026’daki GSYH’nin yüzde 3,7’sinden 2027’de yüzde 4,5’ine çıkması bekleniyor. Vergi rahatlaması, bundan etkilenen hanelerin kesintiler sonrasında daha fazla paraya sahip olmasını sağlayacak. Öte yandan hükümet, milli hasılanın daha küçük bir bölümünü gelir olarak toplamayı planlıyor.
Kamu maliyesi açısından ekonomik büyüme de önem taşıyor. Sri Lanka 2025’te yüzde 5 büyüdü ve hükümet 2027’de de aynı büyüme hızına ulaşmayı umuyor. IMF, küresel enerji maliyetlerindeki artışın etkisiyle 2026’da büyümenin yüzde 3,1 olacağını öngörüyor. Bu tahminler, önerilen vergi rahatlamasının borçlanma ihtiyacını ve süregelen borç ödemelerini de yönetmesi gereken bir bütçe içindeki yerini gösteriyor.
Öne Çıkanlar
- Önerilen yıllık kişisel gelir vergisi muafiyeti 1,8 milyon Rs’den 1,95 milyon Rs’ye çıkıyor; bu, ayda 162.500 Rs’ye denk geliyor.
- Revize edilen oranlar, vergiye tabi gelirin ardışık bölümlerine uygulanmak üzere yüzde 6, yüzde 12, yüzde 18, yüzde 24, yüzde 30 ve yüzde 36 olacak.
- Yüzde 36’lık oran, mevcut 4,3 milyon Rs yerine yıllık 5,2 milyon Rs’yi aşan gelirlere uygulanacak.
- Hükümet, aylık ek rahatlamanın 750 Rs ile 15.750 Rs arasında olacağını ve kamu gelirlerinin 16 milyar Rs azalacağını tahmin ediyor.
- Yasama sürecine tabi olan değişiklikler için önerilen yürürlük tarihi 1 Nisan 2027.
- Daha kapsamlı vergi paketinin 2027’de kamu gelirlerini yaklaşık 28,4 milyar Rs azaltması bekleniyor.