Japonya sağlık hizmetleri için kimin daha fazla ödeme yapması gerektiğini değerlendiriyor
Japon hükümeti, yaşlı hastaların sağlık faturalarının doğrudan ödediği paya ilişkin reform yol haritasını yıl sonuna kadar açıklamayı planlıyor. Hükümet ayrıca yaşlı tanımının 65 yaş olarak sabit kalıp kalmaması gerektiğini de görüşüyor. Bu değerlendirme, 75 yaş ve üzerindekilerin sağlık harcamalarının 19,6 trilyon yene ulaşarak ulusal sağlık harcamalarının yaklaşık yüzde 41'ini oluşturduğu bir dönemde yapılıyor.
İçindekiler
- Japonya sağlık hizmetleri için kimin daha fazla ödeme yapması gerektiğini değerlendiriyor
- Hükümet neleri gözden geçiriyor?
- Mevcut yüzde 10, yüzde 20 ve yüzde 30'luk paylar nasıl işliyor?
- Hangi haneler yüzde 20 kategorisine giriyor?
- Geçici koruma Eylül 2025'te sona erdi
- Çalışan haneler tartışmanın neden bir parçası?
- Sağlık harcamaları 75 yaş ve üzerindekilere kaydı
- İstihdam ve mal varlığı tartışmaya neden dahil ediliyor?
- Öne Çıkanlar
Hükümet planlarını ayın 5'inde doğruladı. Liberal Demokrat Parti ile Japonya İnovasyon Partisi olarak da bilinen Nippon Ishin, yaşlı hastalardan hangilerinin karşılanan sağlık giderlerinin yüzde 30'unu ödeyeceğini belirleyen gelir eşiklerinde değişiklik yapılmasını görüşüyor. Çalışma çağındaki kişiler de genel olarak aynı oranı ödüyor.
Azalan Doğum Oranına Sahip Bir Toplumun Tasarımı Konseyi toplantısında hükümet, 65-69 yaş grubundakilerin yarısından fazlasının çalıştığını gösteren verileri sundu. Komite üyeleri, herkese tek bir yaş sınırı uygulamak yerine yaşlılıkla ilgili tartışmalarda sağlık ve istihdam koşullarının dikkate alınması gerektiğini savundu.
Tartışmada hanelerin karşı karşıya olduğu iki baskı bir araya geliyor: tedavi sırasında ödenen sağlık faturaları ve kazançlardan kesilen sigorta primleri. Bazı yaşlı hastaların ilk kalemde daha fazla ödeme yapması, çalışanların ikinci kalemdeki yükünü sınırlamayı amaçlıyor. Alınacak kararlar, farklı hanelerin ne kadar katkıda bulunacağını ve sık sık bakıma ihtiyaç duyan kişiler için ne ölçüde koruma sağlanacağını belirleyecek.
Hükümet neleri gözden geçiriyor?
Önerilen yol haritası, hastanelerde, kliniklerde ve eczanelerde yapılan ödemeleri kapsıyor. Katılım payı olarak adlandırılan bu ödemeler, karşılanan sağlık faturasının hastaya düşen kısmı. Geri kalanı, primlerle ve kamu kaynaklarıyla finanse edilen sigorta tarafından ödeniyor.
Partiler arasındaki görüşmeler, yüzde 30 ödeme kategorisinin gelir sınırlarına odaklanıyor. Bu sınırların değiştirilmesi, daha fazla yaşlı hastanın söz konusu kategoriye girmesine yol açabilir. Yeni eşikler, uygulama tarihi veya yeni bir yaş tanımı henüz açıklanmadı.
Yaş ve ödeme tartışmaları sistemin farklı yönlerini ele alıyor. Kişiye hangi düzenlemelerin uygulanacağını yaş belirlemeye yardımcı olurken, ne kadar ödeme yapacağını gelir belirleyebilir. Yol haritasında planlanan değişikliklerin ve takviminin ortaya konması bekleniyor; hastaların kendi faturalarının nasıl değişeceğini anlayabilmesi için de yürürlüğe girecek kuralların açıklanması gerekecek.
Mevcut yüzde 10, yüzde 20 ve yüzde 30'luk paylar nasıl işliyor?
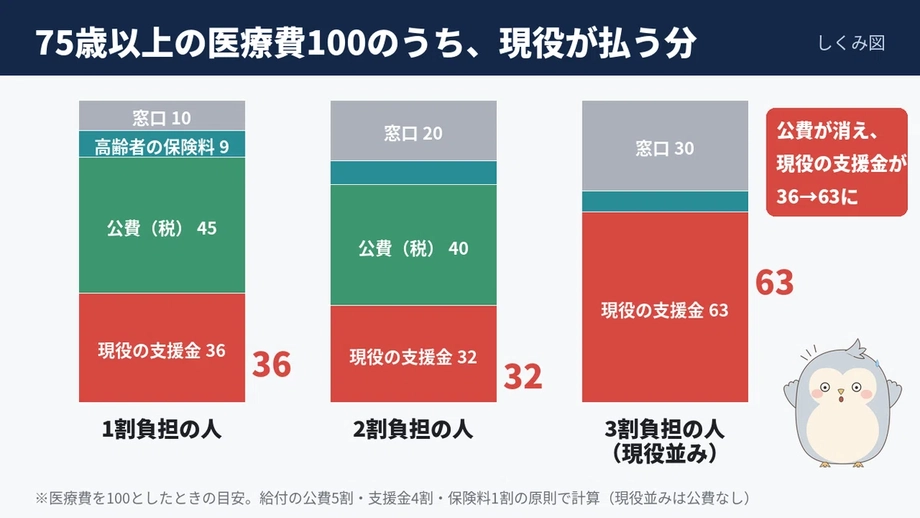
Sağlık, Çalışma ve Refah Bakanlığının katılım payı reformu rehberinde, Sağlık Sigortası Yasası'nda 2021'de yapılan 66 sayılı değişiklikle yürürlüğe giren sistem açıklanıyor. 1 Ekim 2022'den itibaren, başlıca 75 yaş ve üzerindekilere hizmet veren sağlık sigortası sistemindeki uygun kişiler yüzde 10'dan yüzde 20'ye çıkan katılım payını ödemeye başladı.
Çalışma çağındaki kuşaklara yakın gelire sahip olduğu sınıflandırılan kişiler yüzde 30 ödemeyi sürdürdü. Yeni yüzde 20 kategorisinin dışında kalan diğer sigortalılar ise yüzde 10 ödemeye devam etti. Bakanlık, bu yaşlılara yönelik sağlık sigortası sistemindeki tüm sigortalıların yaklaşık yüzde 20'sinin yüzde 20'lik kategoriye gireceğini tahmin etti.
Harcamalara yönelik üst sınırlar uygulanmadan önce fark basitçe görülebilir. Karşılanan bir tedavinin maliyeti 10.000 yen ise yüzde 10 ödeyen hasta 1.000 yen, yüzde 20 ödeyen 2.000 yen, yüzde 30 ödeyen ise 3.000 yen katkıda bulunur. Tedavinin maliyeti aynı kalır, ancak hasta ile sigorta arasındaki ödeme paylaşımı değişir.
Sistem esas olarak 75 yaş ve üzerindeki kişileri kapsıyor. 65-74 yaş arasındakiler de sorumlu sigorta kurumu belirli engelleri bulunduğunu kabul ederse sisteme dahil olabiliyor. Bu nedenle hükümetin 65 yaş sınırına ilişkin daha geniş kapsamlı tartışması, yalnızca söz konusu sağlık sigortası sistemine kayıtlı kişilerden daha geniş bir grubu ilgilendiriyor.
Hangi haneler yüzde 20 kategorisine giriyor?
Bakanlık, yüzde 30 ödemekle yükümlü olanları hariç tutarak yüzde 20 kategorisi için iki gelir ölçütü uyguluyor. Vergiye tabi gelirin en az 280.000 yen olması ve emekli maaşı ödemeleriyle diğer uygun gelirlerin hane için belirlenen ek eşiği karşılaması gerekiyor.
Bu ikinci eşik, tek sigortalının bulunduğu hanelerde 2 milyon yen; birden fazla sigortalının bulunduğu hanelerde ise toplam 3,2 milyon yen. Değerlendirme, sistem kurallarına göre hane düzeyinde yapılıyor.
Vergiye tabi gelir, geçerli indirimler uygulandıktan sonra kalan tutardır; dolayısıyla kişinin yıl içinde aldığı toplam paradan çok daha düşük olabilir. Emekli maaşı ve diğer gelir ölçütü ise ayrı bir hesaplamaya dayanıyor. Bakanlık, bu değerlendirmede dul ve yetim aylıklarıyla engellilik aylıklarının emekli maaşı gelirine dahil edilmediğini de belirtiyor.
Bu ayrıntılar önemli, çünkü manşetlerde yer alan tek bir gelir rakamı, hanenin hangi ödeme kategorisinde bulunduğunu anlamak için yeterli olmayabilir. Eşiklerde yapılacak herhangi bir değişiklikte hangi gelir ölçütünün kullanılacağının ve birden fazla sigortalısı bulunan hanelerin nasıl değerlendirileceğinin belirtilmesi gerekecek.
Geçici koruma Eylül 2025'te sona erdi
2022 reformunda, yüzde 10'dan yüzde 20'ye geçen hastalar için ani artışı hafifletmeye yönelik bir önlem de yer aldı. Üç yıl boyunca bu değişiklikten kaynaklanan ek aylık ayakta tedavi ödemesi 3.000 yenle sınırlandırıldı. Geçici koruma 30 Eylül 2025'te sona erdi.
Bakanlık, yüksek tutarlı sağlık giderlerini karşılama sisteminin ilgili yüzde 20 kategorisi için ayakta tedavi ödemelerini aylık 18.000 yen, yıllık 144.000 yenle sınırlamayı sürdürdüğünü belirtiyor. Bu sınırlar, tekrarlanan muayeneler veya tedaviler nedeniyle aksi hâlde daha yüksek faturalarla karşılaşabilecek hastaları koruyor.
Geçici önlem ile devam eden üst sınırlar farklı amaçlara hizmet ediyor. Geçici önlem, yeni oran nedeniyle ortaya çıkan artışı sınırladı. Devam eden üst sınırlar ise uygun harcamaların kendisini sınırlıyor. Dolayısıyla geçici önlemin sona ermesi, temel katılım payı oranı yüzde 20 olarak kalsa da bazı hastaların ödeyeceği tutarı değiştiriyor.
Başlıca tarihli adımlar şöyle:
- 2021: 66 sayılı yasa, Sağlık Sigortası Yasası'nı ve ilgili yasaları değiştirdi.
- 1 Ekim 2022: Yaşlılara yönelik sağlık sigortası sistemindeki uygun kişiler için yüzde 20 katılım payı başladı.
- 30 Eylül 2025: Aylık ayakta tedavi ödemelerine getirilen 3.000 yenlik geçici ek ödeme sınırı sona erdi.
- Yıl sonuna kadar: Hükümet, yeni duyurulan reform yol haritasını açıklamayı planlıyor.
Çalışan haneler tartışmanın neden bir parçası?
Sağlık Bakanlığı, hasta katılım payları çıkarıldıktan sonra yaşlılara yönelik sağlık sigortası sistemi harcamalarının yaklaşık yüzde 40'ının çalışma çağındaki kuşaklarca karşılandığını söylüyor. Yaşlı hastaların sayısı ve sağlık ihtiyaçları arttıkça bu katkı payı yükü de baskı altına giriyor.
Şirket sağlık sigortası birliklerine ait yıllık veriler, yaşlıların sağlık hizmetlerini destekleyen ödemelerin yüzde 5,7 artışla rekor seviye olan 3,8591 trilyon yene ulaştığını gösteriyor. Yaklaşık 1.400 fon bünyesinde, ağırlıklı olarak büyük şirketlerin çalışanlarını ve ailelerini kapsayan bu birlikler yaklaşık 30 milyon kişiye hizmet veriyor.
Bu verilere göre ortalama prim oranı yüzde 9,31 oldu; bir sonraki yıl için yüzde 9,34'e yükselmesi öngörülüyor. Katkı payını genel olarak işverenlerle çalışanlar eşit bölüşüyor. Dolayısıyla orandaki artış hem çalışanın maaşından kesilen tutarı hem de işverenin iş gücü maliyetlerini yükseltebilir.
Ücretlerdeki artış, bildirilen yıl içinde fonların prim gelirlerine 106,9 milyar yen eklenmesini sağladı. Fonların toplam cari dengesi, 2023'teki 136,5 milyar yenlik açığın ardından 14,5 milyar yen fazlaya ulaştı. Bu iyileşmeye rağmen yaklaşık 1.400 birliğin 660'ı, yani aynı verilere göre yaklaşık yüzde 47'si açık verdi.
Çalışanlar açısından bağlantı somut: yüksek ücretler ele geçen geliri artırabilirken sigorta katkılarındaki artış bu kazancın bir kısmını götürüyor. Sigortacılar için ücret gelirlerinin güçlenmesi faturaları karşılayacak kaynak sağlıyor, ancak yaşlı hastalara aktarılan tutarların artması kaynakları tüketmeye devam ediyor.
Sağlık harcamaları 75 yaş ve üzerindekilere kaydı
Sağlık Bakanlığının harcama verilerine göre, belirtilen yıllık dönemde ulusal sağlık harcamaları yaklaşık 48 trilyon yen oldu. Bu, yüzde 1,5'lik artışla üst üste dördüncü rekor anlamına geliyor. 75 yaş ve üzerindekilere yapılan harcamalar ilk kez toplamın yüzde 40'ını aştı.
Bu yaş grubuna yönelik harcamalar 2010'daki 12,7 trilyon yenden sonraki verilerde 19,6 trilyon yene yükseldi. Bu, 6,9 trilyon yen ya da yaklaşık yüzde 54'lük artış demek. Ulusal sağlık harcamaları içindeki payı ise yüzde 34'ten yüzde 41'e çıkarak 7 puan arttı.
Ayrı bir resmî referans olan Sağlık Bakanlığının 10 Ekim 2025 tarihli 2023 mali yılı sağlık harcamaları genel görünümü, verileri farklı bir temelde sunuyor. Tablo 1'e göre 2023 mali yılında ulusal sağlık harcamaları 48,0915 trilyon yen oldu; bu, önceki mali yıla kıyasla yüzde 3,0 artış demek. Tablo 5'te 75 yaş ve üzerindekilere yapılan harcamalar 19,1503 trilyon yen, yani toplamın yüzde 39,8'i; 65 yaş ve üzerindekilere yapılan harcamalar ise 28,8806 trilyon yen, yani yüzde 60,1'i olarak veriliyor. Bunlar, yukarıda belirtilen 19,6 trilyon yen ve yüzde 41 rakamlarıyla aynı değil. Tablo 2'de ayrıca, başlıca 75 yaş ve üzerindekilere hizmet veren sağlık sistemi kapsamındaki ödemeler 17,2072 trilyon yen olarak kaydediliyor. Bu, söz konusu yaş grubuna yapılan toplam sağlık harcamalarından farklı bir ölçüt.
Bakanlık, maliyetlerin artmasının nedenlerinden biri olarak 1947-1949 arasında doğan bebek patlaması kuşağının yaşlanmasını gösteriyor. Bu büyük kuşağın üyeleri 2022'de 75 yaşına girmeye başladı ve yaşlılara yönelik sağlık sigortası sisteminin esas olarak hizmet verdiği yaş grubuna geçti.
Finansman sorunu hem toplam faturanın büyümesini hem de bu faturanın dağılımının değişmesini kapsıyor. Sağlık harcamalarının daha büyük bir bölümünün 75 yaş ve üzerindekilere gitmesiyle, bu kişilerin katılım paylarına ilişkin kararlar ulusal sağlık finansmanının önemli bir kısmını etkiliyor.
İstihdam ve mal varlığı tartışmaya neden dahil ediliyor?
65-69 yaşındakilerin yarısından fazlasının çalıştığı bulgusu, konseyin tek tip yaş tanımını yeniden değerlendirmesi için somut bir neden sunuyor. Çalışmaya devam eden biri gelir elde edebilir ve istihdam yoluyla katkı sunmayı sürdürebilirken, aynı yaştaki başka biri ağırlıklı olarak emekli maaşına bağlı olabilir.
Komite üyeleri, istihdamın yanı sıra sağlığa da dikkat edilmesi çağrısında bulundu. Bu unsurlar kişinin koşullarını doğrudan etkiliyor: çalışma olanağı, yeterli gelir ve düzenli tedavi ihtiyacı, aynı yıl doğan kişiler arasında büyük ölçüde farklılık gösterebilir.
Daha önceki bir reform yol haritasında, yaştan bağımsız olarak yüksek gelir ve mal varlığına sahip kişilerin sigorta primlerinin artırılması da öngörülüyor; uygulamanın 2028'e kadar sürmesi planlanıyor. Böylece katkılarla ilgili daha geniş tartışmada mali kaynaklar da yaşın yanına ekleniyor.
Primler ve katılım payları haneleri farklı şekillerde etkiliyor. Primler, sigortaya düzenli olarak yapılan katkılar. Katılım payları ise kişi sağlık hizmetlerinden yararlandığında ortaya çıkıyor. Sık sık randevuya giden biri daha yüksek katılım payını tekrar tekrar ödeyebilirken, prim değişikliği tedavi alınmayan aylarda bile hane bütçesini etkiliyor.
Hükümetin acil görevi, bu genel ilkeleri somut kurallara dönüştürmek. Gelir eşikleri, ödeme oranları ve tekrarlanan tedavilere yönelik korumalar hakkındaki tercihler, önerilen maliyet paylaşımının günlük hayatta nasıl işleyeceğini belirleyecek.
Öne Çıkanlar
- Japonya, yaşlı hastaların sağlık ödemelerini gözden geçiren bir yol haritasını yıl sonuna kadar açıklamayı planlıyor ve yaşlılık tanımını görüşecek.
- Liberal Demokrat Parti ile Nippon Ishin, yüzde 30 katılım payı kategorisinin gelir eşiklerini görüşüyor.
- Başlıca 75 yaş ve üzerindekileri kapsayan sağlık sistemindeki uygun kişiler Ekim 2022'den bu yana yüzde 20 ödüyor; diğer kategorilerde oranlar yüzde 10 veya yüzde 30.
- Ek ayakta tedavi ödemelerine getirilen geçici sınır 30 Eylül 2025'te sona erdi; ilgili kategori için harcama üst sınırları sürüyor.
- 75 yaş ve üzerindekilere yapılan sağlık harcamaları 2010'daki 12,7 trilyon yenden sonraki yıllık verilerde 19,6 trilyon yene yükseldi.
- 2023 mali yılına ilişkin ayrı resmî tablolar, ulusal sağlık harcamalarını 48,0915 trilyon yen; 75 yaş ve üzerindekilere yapılan harcamaları ise toplamın yüzde 39,8'i olan 19,1503 trilyon yen olarak gösteriyor.
- 65-69 yaşındakilerin yarısından fazlası çalışıyor; bu bulgu, yaş ve katkılara ilişkin tartışmanın temelinde yer alıyor.