Faiz Gelirlerinde Sınırlı Artışa Karşın 19,145 Milyar Rupi Kâr
Nepal'deki 20 ticari bankanın 2083/84 mali yılının ilk çeyreğinde, 2026/27 dönemine karşılık gelen bu süreçte, toplam kârı 19,145 milyar rupiye ulaştı. Bu, bir yıl önceki 13,15 milyar rupiye kıyasla yüzde 45,58'lik bir artışa işaret ediyor. Ancak bankaların temel faiz faaliyetlerinden elde ettiği net gelir yalnızca yaklaşık yüzde 1 arttı.
İçindekiler
- Faiz Gelirlerinde Sınırlı Artışa Karşın 19,145 Milyar Rupi Kâr
- Düşük Faiz Oranları Bir Bankaya Nasıl Yarar Sağlayabilir?
- Kredi Zararları İçin Ayrılan Karşılıklar Neden Bu Kadar Önemli?
- Prime ve Rastriya Banijya İki Farklı Sonuç Ortaya Koyuyor
- Nepal Investment Mega'nın Çarpıcı Kâr Artışı
- Kazançlar Artarken Sorunlu Krediler de Yükseldi
- En Çok Hangi Bankalar Kâr Etti?
- Kâr ile Temettü Neden Çok Farklı Görünebilir?
- Daha Ucuz Krediler Ekonomiyi Nasıl Etkiliyor?
- Öne Çıkan Noktalar
En büyük değişim hesapların başka kalemlerinde yaşandı. Olası kredi zararları için ayrılan karşılıklar 20,04 milyar rupiden 10,99 milyar rupiye geriledi; 9,05 milyar rupilik bu düşüş yaklaşık yüzde 45'e karşılık geldi. Faiz oranları düşerken bankalar mevduat ve diğer fon kaynakları için de daha az ödeme yaptı.
Bu değişiklikler, net faiz geliri yalnızca yaklaşık 470 milyon rupi artarak 49,10 milyar rupiden 49,57 milyar rupiye çıkarken kârın nasıl yaklaşık 6 milyar rupi yükselebildiğini açıklamaya yardımcı oluyor. Giderlerin azalması, bankaların kazançlarının daha büyük bir bölümünü ellerinde tutmasını sağladı.
Borçlular, tasarruf sahipleri ve hissedarlar aynı gelişmenin farklı yönlerini yaşadı. Ortalama olarak borçlanma ucuzladı, mevduat sahiplerine ödenen faiz azaldı ve birçok banka daha yüksek kâr açıkladı. Bu arada, sorunlu kredilerin ortalama oranı yükseldi.
Rakamlar, denetlenmemiş üç aylık mali tablolardan alındı. Mali yılın erken bir dönemini yansıtıyor ve sonuçlar denetim ile daha sonra yapılabilecek düzeltmelere tabi olmaya devam ediyor.
Karşılaştırma, ilgili üç dönemi kapsıyor:
- 2082/83'ün ilk çeyreği: Ticari bankalar toplam 13,15 milyar rupi kâr etti ve kredi zararları için 20,04 milyar rupi karşılık ayırdı.
- 2083/84'ün ilk iki ayı: Nepal Rastra Bank verilerine göre ortalama mevduat ve kredi faiz oranları sırasıyla yüzde 3,11 ve yüzde 6,38 oldu.
- 2083/84'ün Shrawan, Bhadra ve Ashwin aylarını kapsayan ilk çeyreği: Toplam kâr 19,145 milyar rupiye ulaşırken karşılıklar 10,99 milyar rupiye geriledi.
Düşük Faiz Oranları Bir Bankaya Nasıl Yarar Sağlayabilir?
Bir banka borçlulardan faiz tahsil eder, mevduat sahiplerine ve diğer fon sağlayıcılara ise faiz öder. Faiz giderlerinin faiz gelirlerinden çıkarılmasıyla bulunan net faiz geliri; personel giderleri, şube işletme masrafları, olası kredi zararları ve diğer giderler ödenmeden önce kullanılabilir olan tutarı gösterir.
Kredi faizlerinin düşmesi, bankanın kredilerden elde ettiği geliri azaltır. Mevduat faizlerinin düşmesi ise fonlama maliyetini düşürür. Fonlama giderleri faiz gelirlerinden daha hızlı azaldığında banka, borçlulardan daha düşük faiz almasına rağmen bu faaliyetlerden daha fazla gelir elde tutabilir.
Nepal Rastra Bank'ın ilk iki aya ilişkin verilerine göre ticari bankalarda ortalama mevduat faizi yüzde 3,11, kredi faizi ise yüzde 6,38 oldu. Aradaki fark 3,27 yüzde puan. Gerçek faiz geliri, ne kadar paranın hangi orandan kazanç sağladığına, fonlama maliyetlerine ve oranların ne zaman değiştiğine bağlıdır.
20 bankanın toplamında net faiz geliri yaklaşık yüzde 0,96 arttı. Dolayısıyla nihai kârdaki çok daha büyük artışın başlıca nedeni giderlerdeki ve diğer gelir kalemlerindeki değişimler oldu. Hizmet ücretleri ve komisyonlar da katkı sağladı; ancak bu katkının toplam tutarı açıklanmadı.
Kredi Zararları İçin Ayrılan Karşılıklar Neden Bu Kadar Önemli?
Bankalar, verdikleri kredilerin bir kısmının geri ödenemeyebileceğini öngördüklerinde gider kaydeder. Buna kredi zarar karşılığı veya değer düşüklüğü gideri denir. Böylece parayı tahsil etmek için tüm girişimlerin sonuçlanması beklenmeden beklenen zarar hesaplara yansıtılır.
Basit bir örnek düşünelim. Bir banka bir işletmeye 1 milyon rupi kredi veriyor ve daha sonra 200 bin rupiyi tahsil edemeyeceğini öngörüyor. Bu beklenen zararın kaydedilmesi bankanın kârını düşürür. Geri ödemeler iyileşir ve gerekli muhasebe ile düzenleyici koşullar karşılanırsa banka ayırdığı karşılığı azaltabilir; bu da kazançları artırır.
Nepal'in ticari bankaları genelinde karşılık giderlerindeki 9,05 milyar rupilik azalma, net kârdaki yaklaşık 6 milyar rupilik artışın 1,5 katı kadardı. Vergiler, personel giderleri ve diğer kalemler de değiştiğinden nihai sonuç yalnızca bu tek gideri yansıtmıyor.
Eski kredilerin bir kısmının tahsilatındaki iyileşme, bankaların ayırması gereken tutarı azaltmaya yardımcı oldu. Daha düşük gider, çeyrek boyunca ayrılması gereken karşılıklardaki değişikliği de yansıtabilir. Karşılığın iptal edilmesi, daha önce kaydedilmiş bir karşılığın azaltılması anlamına gelir. Her iki durum da kazançları etkilerken borçlulardan tahsil edilen nakit, geri ödeme faaliyetleri kapsamında kayda geçer.
Prime ve Rastriya Banijya İki Farklı Sonuç Ortaya Koyuyor
Prime Commercial Bank, daha ucuz fonlamanın faiz gelirlerini nasıl destekleyebileceğini gösteriyor. Bankanın faiz geliri yaklaşık 5,90 milyar rupiden 5,30 milyar rupiye geriledi. Buna karşılık faiz giderleri daha sert düşerek yaklaşık 3,49 milyar rupiden 2,70 milyar rupiye indi.
Yuvarlanmış bu rakamlara göre Prime'ın net faiz geliri yaklaşık 2,41 milyar rupiden 2,60 milyar rupiye çıktı; artış yaklaşık yüzde 8 oldu. Banka, faiz tahsilatındaki düşüşü fazlasıyla telafi edecek ölçüde daha az fonlama maliyetine katlandı.
Buna rağmen Prime'ın net kârı yaklaşık yüzde 5,6 düşerek 1,1876 milyar rupiye geriledi. Kredi ve diğer olası zararlarla ilgili giderler yaklaşık 480 milyon rupiden 620 milyon rupiye çıkarken personel ve diğer işletme giderleri de arttı.
Rastriya Banijya Bank ise ters yönde bir değişim yaşadı. Kârı yaklaşık 600 milyon rupiden 1,6496 milyar rupiye yükseldi. Net faiz geliri yaklaşık yüzde 37 artarken kredi ve diğer zararlar için ayrılan karşılıklar yaklaşık 970 milyon rupiden 360 milyon rupiye geriledi.
Dolayısıyla Rastriya Banijya hem daha güçlü faiz gelirlerinden hem de düşük zarar giderlerinden yararlandı. Prime'ın faiz gelirleri iyileşirken diğer alanlardaki maliyetleri yükseldi. Bu sonuçlar, nihai kâr rakamının onu oluşturan gelir ve gider kalemleriyle birlikte değerlendirilmesi gerektiğini gösteriyor.
Nepal Investment Mega'nın Çarpıcı Kâr Artışı
Nepal Investment Mega Bank en sert değişimlerden birini açıkladı: Net kârı 45,05 milyon rupiden 1,181 milyar rupiye çıkarak yüzde 2.522,47 arttı. Önceki dönemdeki kâr düşük olduğu için artış oranı özellikle yüksek görünüyor.
Bankanın temel faiz faaliyetlerindeki değişim ise çok daha sınırlı kaldı. Net faiz geliri yüzde 0,88 artarak 3,243 milyar rupiden 3,272 milyar rupiye çıktı. Değer düşüklüğü giderleri yüzde 60,81 azalarak 2,800 milyar rupiden 1,097 milyar rupiye geriledi; bu düşüş faaliyet kârının 150,29 milyon rupiden 1,691 milyar rupiye yükselmesine katkı sağladı.
Bankanın fonlama maliyeti yüzde 3,92'den yüzde 3,07'ye geriledi. Personel giderleri ise yüzde 22,29 artarak yaklaşık 950 milyon rupiye çıktı. Dolayısıyla iyileşmede kredi zararlarına ilişkin giderlerin düşmesi belirleyici oldu.
Ayrıntılı mali tablo, mevduatları yaklaşık 540,80 milyar rupi, kredi ve avansları ise 322,41 milyar rupi olarak gösteriyor. Karşılaştırma için verilen bakiyelere göre mevduatlar yüzde 2,69 artarken kredi hacmi yalnızca yüzde 0,33 yükseldi.
Nepal Investment Mega, yüzde 13,48'e kıyasla yüzde 12,17'lik sermaye yeterlilik oranı da bildirdi. Bu oran, bankanın risk ağırlıklı varlıklarına karşı sahip olduğu sermaye tamponunu ölçer. Düzenleyici düzeltmeler sonrasında dağıtılabilir bakiyesi yaklaşık 5,162 milyar rupiyle negatif kalmaya devam etti. Bu nedenle hissedarların karşısındaki tablo, yalnızca çeyreklik kâr rakamından farklıydı.
Kazançlar Artarken Sorunlu Krediler de Yükseldi
Ticari bankaların ortalama tahsili gecikmiş kredi oranı yüzde 4,858'den yüzde 5,641'e yükseldi; artış 0,783 yüzde puan oldu. On iki bankanın oranı artarken sekiz bankanın oranı düştü.
Tahsili gecikmiş kredi, geri ödeme geciktiği veya başka bir nedenle değer kaybına uğradığı için düzenleyici kurallar kapsamında sorunlu kategorisine alınan kredidir. Oranın yükselmesi, kredi portföyünün daha büyük bir bölümünün bu kategoriye girdiğini gösterir.
Prabhu Bank'ın bildirilen oranı bir yıl önceki yüzde 5,78'e kıyasla yüzde 14,80 ile en yüksek düzeydeydi. NIC Asia Bank'ın oranı yüzde 9,81 oldu. Nepal Investment Mega'nın oranı, değer düşüklüğü giderleri azalmasına rağmen yüzde 6,63'ten yüzde 8,87'ye yükseldi.
Everest Bank yüzde 0,50 ile çok daha düşük bir oran bildirirken onu yüzde 1,83 ile Standard Chartered ve yüzde 2,86 ile Sanima izledi. Bankalar, geri ödeme baskısının farklı düzeylerde olduğu koşullarda çeyreğe girdi.
Vadesi geçmiş borçluların bir grubundan para tahsil edilmesi, diğer müşterilerde geri ödeme sorunları ortaya çıkarken mevcut kazançları iyileştirebilir. Karşılık giderleri, daha önce ayrılmış karşılıklara ve tek tek kredilerin nasıl sınıflandırıldığına da bağlıdır. Bu nedenle bir bankanın durumunu anlamak için hem kâr rakamlarına hem de mevcut kredilerin durumuna bakmak gerekir.
En Çok Hangi Bankalar Kâr Etti?
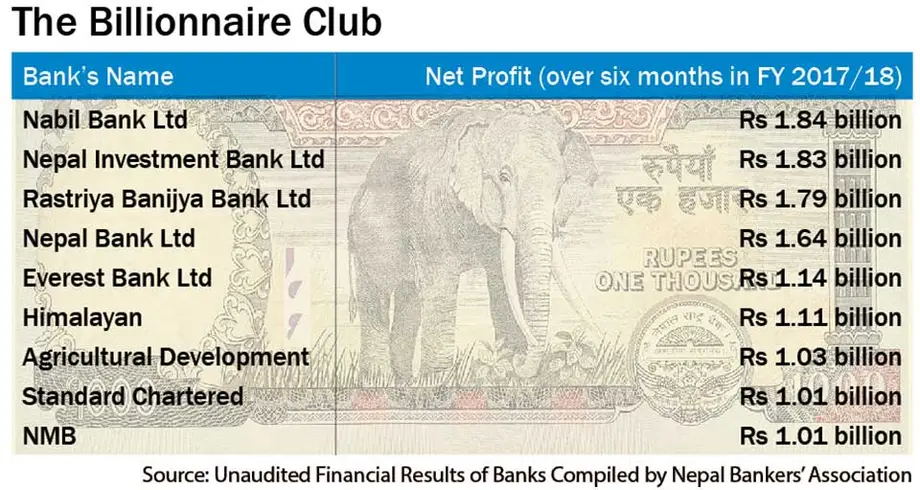
Nabil Bank 2,5551 milyar rupilik kârla ilk sırada yer alırken onu 2,3138 milyar rupilik kârla Global IME Bank ve 1,6496 milyar rupilik kârla Rastriya Banijya Bank izledi. Bu üç bankanın toplam kârı 6,5185 milyar rupiye, sektör toplamının yaklaşık yüzde 34'üne ulaştı.
Nabil'in kârı yüzde 45,43 arttı. Sektör genelinde 17 bankanın kârı yükselirken üç bankanınki düştü: Prime, Standard Chartered ve Himalayan. Standard Chartered'ın kârı yüzde 2,99, Himalayan'ınki yüzde 6,84 geriledi.
Karşılaştırmayı kolaylaştırmak için milyon rupi cinsinden verilen üç aylık kâr rakamları şöyle:
- Nabil Bank: 2.555,1 milyon rupi.
- Global IME Bank: 2.313,8 milyon rupi.
- Rastriya Banijya Bank: 1.649,6 milyon rupi.
- Everest Bank: 1.252,7 milyon rupi.
- Prime Commercial Bank: 1.187,6 milyon rupi.
- Nepal Investment Mega Bank: 1.181,4 milyon rupi.
- NMB Bank: 1.164,2 milyon rupi.
- Kumari Bank: 1.074,5 milyon rupi.
- Sanima Bank: 1.051,4 milyon rupi.
- Siddhartha Bank: 851,5 milyon rupi.
- Nepal Bank: 832,1 milyon rupi.
- Standard Chartered Bank: 671,4 milyon rupi.
- Himalayan Bank: 654,8 milyon rupi.
- Laxmi Sunrise Bank: 653,3 milyon rupi.
- Prabhu Bank: 603,7 milyon rupi.
- Nepal SBI Bank: 552,2 milyon rupi.
- Machhapuchchhre Bank: 551,1 milyon rupi.
- NIC Asia Bank: 127,4 milyon rupi.
- Agricultural Development Bank: 109,2 milyon rupi.
- Citizens Bank: 107,7 milyon rupi.
Bir bankanın büyüklüğü toplam kazancını etkiler. Hisse başına hesaplanan göstergeler farklı bir bakış sunarken sorunlu krediler ve düzenleyici düzeltmeler, bu kazançların ne kadarının sonunda hissedarlara ulaşabileceğini anlamaya yardımcı olur.
Kâr ile Temettü Neden Çok Farklı Görünebilir?
Nepal'de faaliyette olan 20 A sınıfı ticari bankanın 19'u Nepal Menkul Kıymetler Borsası'nda işlem görüyor. Devlete ait Rastriya Banijya Bank borsada işlem görmüyor. Borsada işlem gören bankaların hissedarları, kazanç ve kâr dağıtımı bakımından geniş bir yelpazeyle karşı karşıya.
Bildirilen yıllıklandırılmış hisse başına kâr rakamlarında Everest Bank 34,78 rupilik değerle ilk sırada yer alırken onu 30,34 rupiyle Nabil ve 26,74 rupiyle Standard Chartered izledi. Üç aylık bir sonucu yıllıklandırmak, genellikle dörtle çarparak yıllık düzeye taşımak anlamına gelir. Gerçek kazançlar sonraki çeyreklerin sonuçlarına bağlı olacaktır.
Agricultural Development Bank, imtiyazlı hisse senedi temettüleri için düzeltme yapılan hesaplamada hisse başına 1,51 rupi negatif kazanç bildirmesine rağmen 109,2 milyon rupi net kâr açıkladı. İmtiyazlı hissedarların belirli temettüler üzerinde öncelikli hakkı bulunur; bu da adi hissedarlara kalan tutarı etkiler.
Bildirilen hisse başına dağıtılabilir kâr Everest'te 26,87 rupiyle en yüksek düzeydeydi; Standard Chartered 22,19 rupi, Siddhartha ise 21,96 rupi açıkladı. Bu rakamlar yıllıklandırılmadı. NIC Asia'nın dağıtılabilir tutarı hisse başına 103,21 rupi, Himalayan'ınki 43,39 rupi, Prabhu'nunki ise 28,83 rupi negatif oldu.
Ayrı bir temettü kapasitesi hesaplamasında Everest yüzde 40,77, Rastriya Banijya yüzde 35,11 ve Standard Chartered yüzde 34,61 düzeyinde yer aldı. Bunlar kapasite göstergeleridir; temettü ödemeleri ilgili hesaplara, düzenleyici gerekliliklere ve onay sürecine bağlıdır.
Bankaların kazanç dağıtımından önce gerekli tahsis ve düzeltmeleri yapması gerekir. Birikmiş zararlar ile kayda geçirilen ancak tahsil edilmeyen faiz, dağıtılabilir bakiyeyi azaltabilir. Nepal Investment Mega'nın negatif dağıtılabilir bakiyesi, çeyreklik kârındaki büyük artışa rağmen bu kısıtı özellikle görünür kılıyor.
Daha Ucuz Krediler Ekonomiyi Nasıl Etkiliyor?
Nepal Rastra Bank verileri, mali yılın ilk iki ayında özel sektöre verilen kredilerin yıllık bazda yüzde 7,2 arttığını gösterdi. Kredi hacmi büyüyordu, ancak bankalarda ödemeleri karşılamak ve kredi vermek için kullanılabilecek bol miktarda likidite, yani fon bulunuyordu.
Düşük faiz oranları yeni bir yatırımın maliyetini azaltır. Ana paranın yıl boyunca değişmediği varsayımıyla, 5 milyon rupi borçlanan bir işletmenin yıllık faizi yüzde 8 oranında 400 bin rupi, yüzde 6 oranında ise 300 bin rupi olur.
100 bin rupilik tasarruf küçük bir işletme için önemli olabilir. Ancak işletme sahibinin krediyi geri ödeyebilmesi için yeterli müşteriye, beklenen gelire ve güvene de ihtiyacı vardır. Daha ucuz kredi finansman maliyetlerini düşürür; işletmenin ürünlerine yönelik talep ise büyümenin ticari açıdan anlamlı olup olmadığını belirler.
Önemli miktarda sorunlu kredi taşıyan bankalar yeni başvuruları daha temkinli değerlendirebilir. Fonların mevcut olması, borçluların istekli olması ve kredi riskinin kabul edilebilir düzeyde bulunması gerekir ki para yeni bir fabrikaya, daha büyük bir dükkâna veya ek istihdama dönüşebilsin.
Çeyrek sonuçları, bankaların kazançlarının başlıca düşen zarar karşılıkları ve fonlama maliyetleri sayesinde arttığını, faiz gelirlerindeki büyümenin ise sınırlı kaldığını gösteriyor. Daha geniş ekonomi açısından gelecek sonuçlar, kredi talebinin, geri ödeme performansının ve temel bankacılık faaliyetlerinden elde edilen gelirin birlikte iyileşip iyileşmediğini izlemeye yardımcı olacak.
Öne Çıkan Noktalar
- Nepal'deki 20 ticari banka, 2083/84'ün ilk çeyreğinde 19,145 milyar rupi kâr etti; artış yüzde 45,58 oldu.
- Net faiz geliri yalnızca yaklaşık yüzde 1 artarken kredi zarar karşılıkları 20,04 milyar rupiden 10,99 milyar rupiye geriledi.
- Mevduat ve fonlama maliyetlerinin düşmesi, kredi faizleri gerilerken bankaların kazançlarının daha büyük bölümünü elinde tutmasına yardımcı oldu.
- Nabil, Global IME ve Rastriya Banijya sektörün toplam kârının yaklaşık yüzde 34'ünü elde etti.
- Ortalama tahsili gecikmiş kredi oranı yüzde 5,641'e yükseldi; bankalar arasındaki farklar önemli ölçüde değişti.
- Bazı bankalarda dağıtılabilir kazanç negatif kaldı ve temettü ödeme kapasitelerini sınırladı.
- Üç aylık sonuçlar denetlenmemiş durumda; özel sektöre verilen krediler ilk iki ayda yüzde 7,2 arttı.