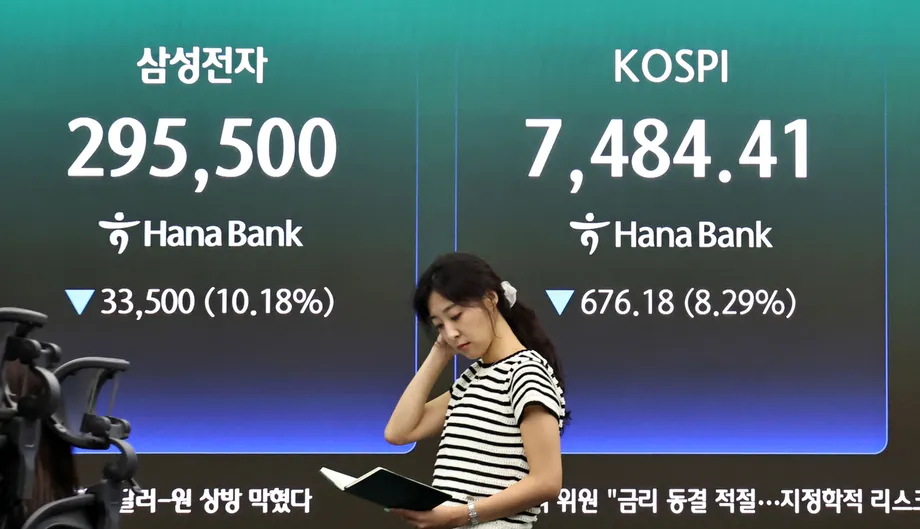
Düşüşün derinleşmesi toparlanma tahminlerini sınava sokuyor
Güney Kore'nin KOSPI endeksi, 30 Ekim 2026'da saat 11.20 itibarıyla yüzde 5,25 düşerek 5.626,02 puana geriledi; bu seviye, 22 Haziran'daki 9.114,55 puanlık zirvenin yaklaşık yüzde 38 altında. Son kayıplar, düşen hisse fiyatları ile 2027'de hâlâ güçlü bir toparlanma olasılığı gören aracı kurum tahminleri arasındaki ayrışmayı belirginleştirdi.
İçindekiler
- Düşüşün derinleşmesi toparlanma tahminlerini sınava sokuyor
- Ekimdeki toparlanmanın yerini yeniden satış dalgası aldı
- İşlem kısıtlaması ne anlama geliyordu?
- Aracı kurumlar endeksin ne ölçüde toparlanabileceğini düşünüyor?
- Yarı iletken kârlarının yarattığı bilmece
- Tahminlerde zamanlama neden farklı?
- Yabancı satışları, işlem hacmi daralan piyasayla karşı karşıya
- Hissedar getirileri destek sağlayabilir, ancak çip şirketleri belirleyici
- Sektör tercihleri farklı riskleri yansıtıyor
- Öne Çıkanlar
Yarı iletken hisselerindeki kayıpların hızlanması üzerine Kore Borsası saat 10.04'te programlı satışlara beş dakikalık kısıtlama getirdi. Samsung Electronics yüzde 6,03, SK Hynix ise yüzde 8,65 değer kaybetti. Böylece toparlanma tezinin merkezindeki şirketler, son düşüşün de odağına yerleşti.
Aracı kurumların gelecek yıl için tahminleri 5.000 puanlık alt sınır ile 10.000 puanlık üst sınır arasında değişiyor. Yuanta Securities ise iyimser senaryosunda 12.000 puan öngörüyor. Bu tahminler, yarı iletken şirketlerinin olağanüstü yüksek kârlar elde etmeyi sürdürüp sürdüremeyeceğine ve yabancı yatırımcıların uzun süreli satışların ardından piyasaya dönüp dönmeyeceğine büyük ölçüde bağlı.
Hisseleri cazip kılan unsur fiyat. Hanwha Investment & Securities, KOSPI'nin ileriye dönük fiyat/kazanç oranının 4 kat civarında olduğunu ve bunun 2010'dan bu yana görülen en düşük seviye olduğunu belirtiyor. Başka bir deyişle yatırımcılar, şirketlerin önümüzdeki yıl elde etmesi beklenen her 1 wonluk kâr için yaklaşık 4 won ödüyor.
Asıl kaygı, bu kârların ne kadar süreceği. Kâr tahminleri karşılandığında düşük oranlar hisseleri ucuz gösteriyor. Ancak kârlar daha sonra düşerse aynı hisse fiyatı, şirketlerin elde ettiği kâra kıyasla daha pahalı hale gelir. Aracı kurumlar arasındaki görüş ayrılığı büyük ölçüde bu hesaptan kaynaklanıyor.
Ekimdeki toparlanmanın yerini yeniden satış dalgası aldı
30 Ekim'deki düşüş, Google'ın ana şirketi Alphabet'in beklentileri karşılamayan üç aylık sonuçlarının ardından Wall Street'te yaşanan kayıpları izledi. İşletme giderleri ve yatırım harcamaları sonrasında kalan nakit olan serbest nakit akışına ilişkin kaygılar, yapay zekâ yatırımlarının mali getirisini yeniden sorgulattı.
Güney Kore piyasası hafta boyunca sert dalgalanmalar yaşamıştı. Öne çıkan gelişmeler şöyleydi:
- 22 Haziran: KOSPI, uzun süreli düşüşten önceki zirvesi olan 9.114,55 puana ulaştı.
- 26 Ekim: Günlük işlem hacmi yılın en düşük seviyesine inerken endeks yüzde 1,46 düşüşle 5.469,47 puandan kapandı.
- 28 Ekim: SK Hynix'in 100 trilyon wonluk hissedar getirisi programının desteğiyle yüzde 6'yı aşan yükseliş, endeksi yeniden 6.000 puanın üzerine taşıdı.
- 29 Ekim: Samsung Electronics'in hissedar getirisi önlemlerinin yatırımcıları hayal kırıklığına uğratmasıyla KOSPI yüzde 1,24 düşerek 5.937,66 puandan kapandı.
- 30 Ekim: Endeks yüzde 2,99 düşüşle 5.760,53 puandan açıldı ve saat 11.20'ye kadar gerileyerek 5.626,02 puanı gördü.
29 Ekim kapanışı, haziran zirvesinin neredeyse yüzde 35 altındaydı. Ertesi sabahki kayıplar düşüşü yaklaşık yüzde 38'e taşıdı ve toparlanma tahminlerinin başlangıç noktasının ne kadar hızlı değiştiğini gösterdi. 30 Ekim kapanış verisi henüz açıklanmamıştı.
Güney Kore yılın başlarında da sert bir tersine dönüş yaşamıştı. Mart ayındaki piyasa çöküşü sırasında ABD, İsrail ve İran'ın dahil olduğu savaş yatırımcıları Asya hisselerinden uzaklaştırırken KOSPI tek seansta yüzde 12,06 düşmüştü. Ekimdeki baskının odağında ise teknoloji şirketlerinin kârları ve yapay zekâ yatırımlarının sürdürülebilirliği vardı.
İşlem kısıtlaması ne anlama geliyordu?
Kore Borsası'nın 30 Ekim'deki müdahalesi, KOSPI 200 Vadeli İşlemler Endeksi'nin yüzde 5,12 düşerek 887,92 puana gerilemesinin ardından geldi. Satış yönlü sidecar mekanizması, bu vadeli işlem endeksinin en az bir dakika boyunca yüzde 5 veya daha fazla düşmesi halinde devreye giriyor.
Vadeli işlem sözleşmesi, yatırımcıların bir endekse yönelik pozisyonu gelecekteki bir tarih için üzerinde anlaşılmış fiyattan alıp satmasına olanak tanır. Vadeli işlemlerdeki büyük hareketler otomatik hisse emirlerine yansıyabilir. Sidecar uygulaması bu aktarımı yavaşlatmak için programlı satışları kısa süreliğine kısıtlarken normal hisse işlemleri devam eder.
Önceki kısıtlama 11 işlem günü önce, 15 Ekim'de devreye alınmıştı. Teknoloji şirketlerinin yoğun olduğu KOSDAQ da baskı altındaydı ve saat 10.08'de yüzde 3,32 düşüşle 728,25 puana geriledi.
Kayıplar çip şirketleriyle sınırlı kalmadı. Hyundai Motor, yıllık satış hedefini ve yatırım planlarını düşürmesinin ardından yüzde 3,76 değer kaybetti. Hanwha Aerospace ise Polonya'ya K9 kundağı motorlu obüs teslimatlarının gecikmesiyle bağlantılı olarak üçüncü çeyrek kârının beklentilerin altında kalmasının ardından yüzde 12,24 geriledi. Yatırımcılar, yapay zekâ kaynaklı genel geri çekilmenin yanı sıra şirketlerin kâr sorunlarına da tepki veriyordu.
Aracı kurumlar endeksin ne ölçüde toparlanabileceğini düşünüyor?
Yerli aracı kurumların tahminleri arasında en geniş iyimser aralığı Yuanta Securities sunuyor. Kurum, 2027 için 6.000-10.000 puan öngörürken en iyi senaryoda 12.000 puan bekliyor. Hanwha Investment & Securities ise 6.000-9.300 aralığı ve 8.500 puanlık hedef belirliyor.
Diğer kurumlar daha temkinli. Daishin Securities üst sınırı 8.200 puan olarak görürken Kiwoom Securities 5.100-8.100 aralığında tahmin yapıyor. Shinhan Securities 5.000-8.000 aralığı öngörüyor ve gerçeğe uygun değeri 7.000 puan civarında hesaplıyor. iM Securities temel senaryosunda üst sınırı 7.500 puan olarak belirliyor.
Shinhan'ın yaklaşık 7.000 puanlık gerçeğe uygun değeri, 29 Ekim'deki 5.937,66 puanlık kapanışla karşılaştırıldığında yaklaşık yüzde 18'lik yükselişe karşılık geliyor. Hanwha'nın 8.500 puanlık hedefi ise yaklaşık yüzde 43 artış anlamına geliyor. Buna karşılık 5.000 puana düşüş, yaklaşık yüzde 16'lık ek kayıp demek. Toparlanma varsayımına dayanan tahminlerde bile kayıplar için önemli bir alan bulunuyor.
Tahmin dönemleri de önemli. Goldman Sachs, önümüzdeki 12 aya yönelik hedefini yüzde 25 düşürerek 12.000'den 9.000 puana indirdi. DB Securities, 2026'nın son çeyreği için 5.000-7.300 aralığını öngörürken Yuanta 6.000-7.500 aralığında tahmin yapıyor. Bu kısa vadeli aralıklar, 2027'nin tamamından ziyade mevcut düzeltme sürecine odaklanıyor.
Yarı iletken kârlarının yarattığı bilmece
Shinhan Securities analisti Noh Dong-gil'in 2027 görünümü, kârlar ile değerlemeler arasındaki görüş ayrılığını somutlaştırıyor. Haziran ayındaki hisse fiyatı zirvesinden bu yana Samsung Electronics ve SK Hynix'in 2028 için öngörülen toplam faaliyet kârı 837 trilyon wondan 1.058 trilyon wona yükseldi; artış yaklaşık yüzde 26 oldu.
Aynı dönemde Shinhan'ın şirketler için hesapladığı toplam değerleme 4.194 trilyon wondan 2.222 trilyon wona gerileyerek yaklaşık yüzde 47 düştü. Gelecekteki kâr tahminleri artarken yatırımcılar bu şirketlere daha düşük değer biçiyordu.
Noh'un ortalama kâr tahminleri ve yüzde 10 sermaye maliyeti kullanarak yaptığı hesaplama, mevcut fiyatların yaklaşık 1,9 yıllık olağanüstü kârı yansıttığına işaret ediyor. Sermaye maliyeti, yatırımcıların bir şirkete kaynak sağlamak karşılığında beklediği getiridir. Olağanüstü kâr ise şirketin bu eşiğin üzerinde elde ettiği kazançtır.
Temel mesele, güçlü kârların 2028'de ve sonrasında sürüp sürmeyeceği. 2028'de devreye girmesi beklenen yeni yarı iletken üretim kapasitesi arzı artırabilir ve bellek fiyatlarını değiştirebilir. Kârların daha uzun süre yüksek kalacağına dair kanıtlar, yatırımcıların daha fazla yıllık kâra değer biçmesini sağlayabilir.
KB Securities, 2027 için ileriye dönük fiyat/kazanç oranını Samsung Electronics'te 3,3, SK Hynix'te 2,7 kat olarak hesaplıyor. Micron ve SanDisk'te bu oran 7-8 kat. Dolayısıyla Koreli şirketler, bu karşılaştırma ölçütlerinin yarısından daha düşük oranlarda işlem görüyor. Bu farkın kapanıp kapanmayacağı, mevcut kârların büyüklüğünün yanı sıra gelecekteki kârlara duyulan güvene de bağlı.
Tahminlerde zamanlama neden farklı?
Yuanta, önce zayıf, ardından güçlü bir piyasa bekliyor. Bu beklentisini, önde gelen yapay zekâ ve yarı iletken şirketlerinde kâr artışının sürmesine, değerlemelerin toparlanmasına ve yatırımcı girişlerinin iyileşmesine bağlıyor. Hanwha da görece güçlü bir piyasa öngörüyor: ilk yarıda çip şirketlerinin, ikinci yarıda ise diğer sektörlerin yükselişe öncülük etmesini bekliyor.
Hanwha, beklenen yükselişin önemli bölümünü 2026'nın son çeyreği ile 2027'nin ilk çeyreğine yerleştiriyor. Kurum, uzun vadeli bellek tedarik anlaşmalarına ilişkin müzakerelere ve güçlü yapay zekâ işlemcileriyle birlikte kullanılan özel bellek türü yüksek bant genişlikli belleğin gelecek yılki fiyatlarına dikkat çekiyor.
Daishin tam tersi bir seyir bekliyor: düşük değerlemelerin alıcıları çekmesiyle erken bir toparlanma, ardından ihracat ve kâr artışının yavaşlaması ve enflasyon baskısının yükselmesiyle ikinci yarıda zayıflama. Kurum, 2027'nin üçüncü çeyreğinden itibaren hisse senedi pozisyonlarının azaltılmasını öneriyor.
Shinhan, 2026 sonuna kadar yatay seyir ve önceki dip seviyelerin yeniden test edilmesi olasılığını, ardından ilk çeyrekte kademeli alımları ve ikinci çeyrekte piyasa eğiliminin toparlanmasını bekliyor. KOSPI'nin 200 günlük hareketli ortalamanın altına indiği önceki 24 durumu inceleyen kurum, bunların 15'inde 21 ila 60 işlem günü arasında daha düşük bir dip görüldüğünü saptadı. Bu geçmiş veriler, ilk toparlanmayı aceleyle takip etme konusundaki temkinini açıklıyor.
Kiwoom, faiz ve petrol fiyatlarına ilişkin kaygıların azalması ve kârların sürdürülebilirliğinin netleşmesi halinde 2027'nin ikinci çeyreğinden sonra değerleme iskontolarının daralacağını düşünüyor. Kurumlar toparlanma olasılığı konusunda, yatırımcıların bundan ne zaman yararlanacağı konusunda anlaştıklarından daha kolay uzlaşıyor.
Yabancı satışları, işlem hacmi daralan piyasayla karşı karşıya
Yabancı yatırımcıların ay ortasına kadar yaptığı net satışlar, KOSPI'nin ortalama yıllık piyasa değerinin yaklaşık yüzde 4'üne ulaştı. Bu oran, 2008 mali krizi sırasında kaydedilen yüzde 4,56'ya yaklaşıyor. Shinhan'ın son 12 ayı kapsayan ayrı ölçümü de net satışların piyasa değerinin yüzde 4'ünü aştığını gösterdi.
Düşüşle birlikte işlem hacmi de daraldı. Ortalama günlük işlem değeri hazirandaki 50,3471 trilyon wondan eylülde 21,3604 trilyon wona, 26 Ekim itibarıyla ekim ayında ise 19,021 trilyon wona indi. Ekim rakamı, haziran seviyesinin yaklaşık yüzde 62 altında kaldı.
Yalnızca 26 Ekim'de işlem değeri 12,9911 trilyon won, işlem hacmi ise 202,29 milyon hisse oldu. Her iki rakam da yılın en düşük seviyesiydi. İşlem hacmi daralan bir piyasada büyük emirlerin karşısında daha az alıcı veya satıcı bulunur; bu nedenle sürekli alımların geri dönmesi, toparlanma açısından özellikle önem taşıyor.
Hyundai Motor Securities, ABD ara seçimlerinin ve beklenen Anthropic halka arzının ardından yabancı yatırımcı girişlerinin kasım ortasından sonuna doğru iyileşmesini bekliyor. Kurum, 2026 sonuna doğru yükseliş ve 2027 başında toparlanma olasılığı görüyor.
Shinhan, 6.600-7.000 puan aralığında başka bir olası engel saptıyor: bu seviyelerde alım yapan bireysel yatırımcılar, fiyatlar alış seviyelerine yaklaşırken satışa geçebilir. Bu satışlar, toparlanmanın arkasındaki talebin bir bölümünü karşılayabilir.
Hissedar getirileri destek sağlayabilir, ancak çip şirketleri belirleyici
Shinhan, KOSPI'deki hissedar getirisi oranının 2027'de yüzde 4,1 olacağını tahmin ediyor. Bu oran, yakın dönemde Japonya'da yüzde 3,2, ABD'de yüzde 2,4 olarak gerçekleşti. Söz konusu ölçüt, temettüler ve hisse geri alımları yoluyla hissedarlara aktarılan tutarı piyasa değerine oranlıyor.
Samsung Electronics ve SK Hynix hesaptan çıkarıldığında, Kore piyasası için öngörülen oran yüzde 2,1'e düşüyor. Bu fark, piyasanın beklenen nakit getirilerinin ne ölçüde iki yarı iletken liderine bağlı olduğunu gösteriyor.
Shinhan ayrıca 2027'de 97 trilyon wonluk, 2026'da ise 94 trilyon wonluk hisse iptali öngörüyor. Geri alınan hisselerin iptal edilmesi, dolaşımdaki hisse sayısını azaltarak kalan yatırımcıların şirketteki oransal payını artırır. Kurum, şirketlerin zaten elinde bulundurduğu hisseleri iptal etmekten ziyade yeni hisse alımlarının daha yaygın olmasını bekliyor.
iM Securities, kâr artışının tek başına buna denk bir hisse fiyatı yükselişi getirmeyebileceğini savunuyor. Kurum, geçmiş yükseliş dönemlerinde Samsung Electronics'in hisse başına kârının 14 katına çıkarken hisse fiyatının dört kat arttığını belirtiyor. Toparlanma senaryosu için daha güçlü hissedar getirileri ve yapay zekâyı başarıyla benimseyen şirketlerin sayısının artması da gerekiyor.
Sektör tercihleri farklı riskleri yansıtıyor
Kiwoom; yarı iletkenleri, bilişim teknolojileri donanımını, makine sektörünü, bankaları ve holdingleri öneriyor. Alternatif olarak inşaat, gemi inşa, biyoteknoloji ve otomotiv sektörlerini sıralıyor. Bu yaklaşım, endeks görünümüne kârlarıyla yön veren çip şirketlerinin ötesine çeşitlilik sağlıyor.
Shinhan ilk yarıda yarı iletkenleri tercih ediyor; ardından kâr tahminlerinin iyileşmesiyle diğer sektörlere seçici geçiş öneriyor. Temettü ve hisse iptalleri nedeniyle bankaları, yapay zekâ enerji altyapısıyla bağlantılı elektrik dağıtım ve kablo şirketlerini, ayrıca seçili güzellik, biyoteknoloji ve enerji depolama şirketlerini öne çıkarıyor.
Daishin'in sigorta, temettü hisseleri ve temel tüketim ürünlerine yönelik tercihi, ikinci yarıda kâr artışının yavaşlayacağı ve maliyetlerin yükseleceği beklentisini yansıtıyor. Büyümenin daha az güvenilir hale gelmesi durumunda bu şirketler, daha istikrarlı gelir veya talep arayan yatırımcıların ilgisini çekebilir.
Önümüzdeki dönemin somut takip noktaları şunlar: 2026 sonuna doğru bellek sözleşmelerine ilişkin müzakereler, kasım ayında yabancı yatırımcıların işlemleri ve 2027 başlarken kârlarla hissedar getirilerinin doğrulanması. Toparlanma tahminleri nihayetinde şirketlerin öngörülen kârları kalıcı kazançlara ve hissedarlara ulaşan nakde dönüştürmesine bağlı.
Öne Çıkanlar
- KOSPI, 30 Ekim'de sabahın ilerleyen saatlerinde yüzde 5,25 düşerek 5.626,02 puana indi; bu seviye haziran zirvesinin yaklaşık yüzde 38 altında.
- Kore Borsası, KOSPI 200 vadeli işlemlerindeki sert düşüşün ardından programlı satışları kısa süreliğine kısıtladı.
- Yerli aracı kurumların 2027 tahminleri 5.000-10.000 puan aralığında değişirken Yuanta, iyimser senaryosunda 12.000 puan öngörüyor.
- Düşük ileriye dönük kâr çarpanları toparlanma tezini destekliyor; ancak değerlemeler açısından yarı iletken kârlarının sürdürülebilirliği belirleyici olmaya devam ediyor.
- Ekim ayında 26'sına kadar gerçekleşen ortalama günlük işlem değeri, haziran seviyesinin yaklaşık yüzde 62 altında kaldı.
- Aracı kurumlar zamanlama konusunda ayrışıyor: bazıları yükselişin 2027'nin ilerleyen dönemlerinde güçlenmesini, diğerleri ise ikinci yarının zayıf geçmesini bekliyor.