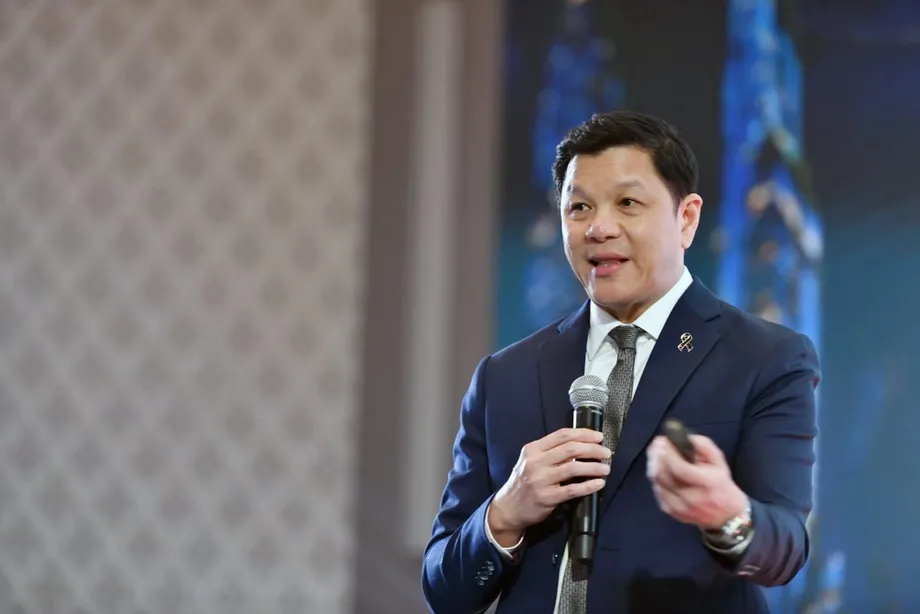
Kredi reformları şekillenirken yüksek tutarlı nakit işlemlerine daha sıkı denetim geliyor
Tayland, Tayland Merkez Bankası'nın borçluları destekleme ve finansal denetimi güçlendirme çabalarını genişletmesiyle birlikte yüksek tutarlı nakit işlemlerine daha sıkı kontroller, şimdi al sonra öde hizmetleri için yeni bir lisans ve bahta endeksli dijital tokenlara yönelik kurallar getirmeyi planlıyor.
İçindekiler
- Kredi reformları şekillenirken yüksek tutarlı nakit işlemlerine daha sıkı denetim geliyor
- 1 Kasım'da banka şubelerinde neler değişiyor?
- Altın ödemeleri ve döviz büroları daha sıkı denetlenecek
- Şimdi al sonra öde, lisanslı bir kredi faaliyeti haline gelecek
- Banka dışı kuruluşların denetimi tek bir yönetim yapısında toplanıyor
- Hanehalkı borçlarına yönelik önlemler yüz binlerce hesaba ulaştı
- Küçük işletmelere önerilen bir kredi platformu sunulacak
- Bahta endeksli stablecoin kuralları mart ayında planlanıyor
- Başkan faiz oranının yüzde 1'de tutulmasını neden destekliyor?
- Uygulama beş aya yayılıyor
- Öne Çıkanlar
Başkan Vitai Ratanakorn, programı 29 Ekim 2026'da düzenlenen Governor Connect etkinliğinde açıkladı. Kasım 2026 ile Mart 2027 arasında hayata geçirilmesi planlanan önlemler arasında 10 milyon bahtı aşan nakit altın alım satımlarının denetlenmesi, 20.000 bahtlık önerilen taksitli kredi limiti ve küçük işletmeleri kredi kuruluşlarıyla buluşturan merkezi bir platform bulunuyor.
Merkez bankasının daha geniş kapsamlı yol haritası dokuz önlem ve çalışma alanını bir araya getiriyor. 2027 için öncelikleri hanehalkı borçları, küçük ve orta ölçekli işletmelerin (KOBİ) krediye erişimi ve bankacılık dışı finans kuruluşlarının daha sıkı denetlenmesi.
Daha yakın tarihte yürürlüğe girecek değişiklik 1 Kasım 2026'da başlıyor. Tayland Merkez Bankası'nın 57/2569 sayılı bildirimi, şubelerde bir gün içinde toplam en az 5 milyon baht tutarında nakit yatırma işlemlerinin yanı sıra kapsam dahilindeki diğer işlemler için daha sıkı denetim getiriyor. Bankalar paranın kaynağını ve işlem amacını soracak; müşterinin risk durumuna göre destekleyici belgeler isteyecek.
Program, birbiriyle çelişebilecek iki hedefi bir arada yürütüyor: meşru finansmana erişimi kolaylaştırırken şüpheli para hareketlerini gizlemeyi zorlaştırmak. Haneler açısından en doğrudan değişiklikler borç ödemeleri, taksitli alışveriş ve kredi bilgileriyle ilgili. İşletmeleri ise kredi başvuruları, finansal hizmet ücretleri ve yüksek miktarda nakit işlerken gereken belgeler ilgilendiriyor.
1 Kasım'da banka şubelerinde neler değişiyor?
57/2569 sayılı bildirim, finans kuruluşlarının belirli işlemlerde genellikle EDD olarak adlandırılan gelişmiş durum tespiti yapmasını zorunlu kılıyor. Basitçe bu, müşterinin kim olduğuna, paranın nereden geldiğine ve neden transfer edildiğine daha yakından bakılması anlamına geliyor.
5 milyon bahtlık eşik, aynı gün içinde biriken nakit yatırmalar için geçerli. Kurallar şubelerden yapılan işlemleri kapsarken elektronik bankacılık kanalları bu şube işlemlerine özgü çerçevenin dışında kalıyor.
Genişletilen kapsam; çek veya poliçe yatırma, baht banknotlarını değiştirme, çek ya da poliçe düzenlenmesi için nakit kabul etme, döviz işlemleri ve sigorta primleri, yatırım ürünleri ile finansal türevler için yapılan ödemeleri de içeriyor. Türevler, değeri başka bir varlığa, fiyata veya finansal göstergeye bağlı olan sözleşmelerdir.
Bankalar kontrollerini her müşterinin risk düzeyine göre uyarlamak zorunda. Bu nedenle yüksek tutarlı, meşru bir ödeme yapan müşteriden işlemin amacını açıklaması veya işlemi destekleyen kayıtları sunması istenebilir. Vitai, kurumların olağandışı faaliyetleri merkez bankasına bildirmesi ve kontrollerden etkilenen müşterilere hızlı ve adil destek sağlaması gerektiğini söyledi.
Kurallar, finans kuruluşlarının yasa dışı fonlar için kanal olarak kullanılmasını önlemeye yönelik Tayland çalışmalarının bir parçası. Merkez bankası bu çalışmayı, Uluslararası Para Fonu ve Dünya Bankası Grubu ile birlikte desteklediği Dolandırıcılığa Dayanıklı Finansal Hizmetler için Bangkok Planı'yla ilişkilendiriyor.
Altın ödemeleri ve döviz büroları daha sıkı denetlenecek
Tayland Merkez Bankası, yüksek tutarlı nakit altın alım satımlarını düzenleyen bir önlemi Kasım 2026'da duyurmayı bekliyor. Önerilen yaklaşıma göre 10 milyon bahtı aşan işlemlerde havale veya çekle ödeme zorunlu olacak. Böylece banknotların elden teslim edilmesine kıyasla daha kolay incelenebilecek bir ödeme kaydı oluşturulacak.
Altın teklifi, döviz bürolarında standartları yükseltme planlarıyla birlikte yürütülüyor. Bu işletmeler müşteri kontrolleri, bilgi bildirimi ve yasa dışı yollarla elde edilen fonları meşru gösterme süreci olan kara para aklamayı önlemeye yönelik denetimler konusunda daha sıkı şartlara tabi olacak.
Merkez bankası, en az 5 milyon baht tutarındaki nakit işlemlere yönelik önceki kontrollerin ardından, nakit çekimlerinin değerinin Ocak 2026'ya kıyasla yüzde 57'den fazla düştüğünü belirtiyor. Günde en az iki kilogram altın çekimi içeren işlemler de aynı ayın karşılaştırma düzeyine göre yüzde 85'ten fazla azaldı.
Bu rakamlar çekim faaliyetlerini gösterirken 1 Kasım'da yürürlüğe girecek kural, yatırımlar ve şubelerde yapılan daha geniş bir işlem yelpazesi için şartlar getiriyor. Bu önlemler birlikte, yüksek miktarda para veya altının finansal sistem içinde hareket edebileceği çeşitli yolların daha yakından incelenmesini sağlıyor.
Şimdi al sonra öde, lisanslı bir kredi faaliyeti haline gelecek
Genellikle BNPL olarak kısaltılan şimdi al sonra öde hizmeti, müşterinin mal veya hizmetleri hemen alıp bedelini taksitlerle ödemesine olanak tanıyor. Önerilen Tayland çerçevesi, dijital platformlar üzerinden mal ve hizmet alımında kullanılan bu borçlanma türünü yeni bir kredi lisansına tabi kılacak.
Teklifte 20.000 baht kredi limiti, en fazla altı aylık geri ödeme süresi ve yüzde 15 faiz üst sınırı yer alıyor. Merkez bankası yaklaşık yedi işletmenin lisans başvurusunda bulunmasını bekliyor.
Vitai planları açıkladığında çerçeve kamuoyunun görüşüne sunulmuştu; duyurunun Aralık 2026'da yapılması bekleniyor. İstişare süreci, düzenleyici kurum kuralları tamamlamadan önce işletmelere ve diğer ilgili taraflara görüş bildirme fırsatı veriyor.
Alışveriş yapanlar açısından önemli nokta, bir satın alımı birden fazla ödemeye bölmenin de borç yaratması. Önerilen sınırlar, borç alınan tutarı, geri ödeme süresini ve uygulanacak faizi belirleyecek. Sağlayıcılar içinse özel bir lisans, bu faaliyeti daha açık tanımlanmış bir denetim çerçevesine dahil edecek.
Banka dışı kuruluşların denetimi tek bir yönetim yapısında toplanıyor
Merkez bankası, banka dışı finans kuruluşlarının denetimini tek bir yönetim yapısı altında toplamayı planlıyor. Daha önce denetim birkaç birime dağılmıştı ve incelemelerin kapsamı sınırlıydı.
Kapsamdaki işletmeler arasında bireysel kredi ve kredi kartı sağlayıcıları, nanofinans kuruluşları, ödeme kabul hizmetleri, elektronik cüzdanlar, döviz ve uluslararası para transferi işletmeleri ile varlık yönetim şirketleri yer alıyor. Nanofinans küçük tutarlı kredileri kapsarken varlık yönetim şirketleri, kredi kuruluşlarından satın alınan sorunlu borçlar gibi varlıkları yönetiyor.
Öncelik kredi ve ödeme işletmelerine verilecek. Vitai, sektörün büyüklüğünün, kredi hacminin ve iş modellerinin karmaşıklığının arttığını, bunun da daha sıkı denetimi gerekli kıldığını söyledi.
Tayland Merkez Bankası, büyüklüklerini ve olası etkilerini dikkate alarak binlerce işletme arasındaki incelemelere öncelik vermek için veri ve yapay zekadan yararlanmayı amaçlıyor. Tüketiciyi koruma öncelikleri arasında yasal sınırların üzerinde faiz veya ücret alınması ve ödenmemiş faize faiz uygulanması bulunuyor.
Bu son uygulama, yeni ücretler hem önceki ödenmemiş faiz hem de asıl kredi üzerinden hesaplandığı için borçlunun kalan bakiyesini daha hızlı büyütebilir. Planlanan denetim yaklaşımı, çok daha geniş bir sağlayıcı grubundaki adaletsiz ücret uygulamalarını belirlemeyi amaçlıyor.
Hanehalkı borçlarına yönelik önlemler yüz binlerce hesaba ulaştı
Tayland Merkez Bankası, Tayca adı “Borçları Hızla Çöz, İleriye Yürü” anlamına gelen borç çözüm programının, 200.000 hesaplık hedefe karşılık 182.000'den fazla bireysel hesabın sorunlu borcuna destek sağladığını belirtiyor. Sorunlu borç, genel olarak geri ödemeleri ciddi biçimde gecikmiş kredileri ifade ediyor.
Bildirilen toplam, hedefin yüzde 91'inden fazlasına karşılık geliyor ve hedefe ulaşmak için 18.000'den az hesap kalmış durumda. Veriler hesap sayısını gösteriyor; dolayısıyla programın erişimi, belirtilen bireysel borçlu sayısıyla değil, işlem yapılan borç hesaplarıyla ifade ediliyor.
Merkez bankası, yaklaşık 2 milyon hesabın nakit akışını koruduğunu belirterek asgari kredi kartı ödemesini yüzde 8'de tutmayı da sürdürüyor. Burada nakit akışı, borçluların acil giderlerini karşılamak için ellerinde bulunan parayı ifade ediyor.
Zorunlu ödemenin düşük tutulması, o ay hane bütçesi üzerindeki baskıyı hafifletebilir; kalan bakiyenin ise geçerli koşullara göre ödenmesi gerekir. Borç çözümü ve asgari ödeme kolaylığı farklı sorunlara yanıt veriyor: Biri ciddi biçimde sorunlu hale gelmiş borçların ele alınmasına yardımcı olurken diğeri acil ödeme baskısını azaltıyor.
Vitai, merkez bankasının daha geniş ekonomik rolünü zayıf hanehalkı gelirleri, aksayan geri ödemeler ve azalan harcamalar arasındaki bağlantıyla ilişkilendirdi. Ailelerin elinde daha az para olduğunda borç ödemekte ve mal satın almakta zorlanabilir; bu da işletmeler ve istihdam üzerinde ek baskı yaratabilir.
Küçük işletmelere önerilen bir kredi platformu sunulacak
Planlanan KOBİ Kredi Portalı, işletme sahiplerini kredi kuruluşlarıyla buluşturan merkezi bir platform sağlayacak. Merkez bankası platformun Aralık 2026-Ocak 2027 döneminde kullanıma sunulmasını bekliyor. Daha geniş yol haritasında duyurunun beklendiği ay olarak Ocak belirtiliyor.
Portal, başvuru sahipleriyle kredi kuruluşlarını buluşturma sürecine odaklanıyor. Diğer programlar ise kredi kapasitesini ve bir işletmenin mali durumunun değerlendirilme biçimini ele alıyor.
Tayland Merkez Bankası, KOBİ Kredi Desteği programının 80 milyar bahtın üzerinde kredi sağlanmasına katkıda bulunduğunu belirtiyor. KOBİ Güvence Plus ise kredi verenlerin işletme değerlendirmesinde nakit akışının yanı sıra başka teminatları da dikkate almasına olanak tanıyarak likiditeyi destekliyor.
Nakit akışı, bir işletmeye giren ve işletmeden çıkan parayı ifade ediyor. Bunun teminatlarla birlikte değerlendirilmesi, kredi verenin işletmenin nasıl gelir elde ettiğini ve giderlerini nasıl karşıladığını, ayrıca bir krediyi desteklemek için hangi varlıkları sunabileceğini incelemesine olanak tanıyor.
Merkez bankası ayrıca 19 finansal hizmet ücretindeki indirimin bireysel müşterilere ve KOBİ'lere yılda yaklaşık 8 milyar baht tasarruf sağladığını belirtiyor. Kâr marjları dar olan işletmeler açısından program, finansmana erişim çabalarını finansal hizmet kullanım maliyetlerinin düşürülmesiyle bir araya getiriyor.
Bahta endeksli stablecoin kuralları mart ayında planlanıyor
Tayland Merkez Bankası, bahta endeksli stablecoin'ler için bir çerçeveyi Mart 2027'de uygulamaya koymayı bekliyor. Stablecoin, bu örnekte Tayland para birimi gibi referans alınan bir varlığa bağlı değerini korumak üzere tasarlanmış dijital tokendir.
Önerilen referans oranı bir tokene karşılık bir baht. Çerçeve, token çıkaran işletmelerle tokenları saklamak veya transfer etmek için kullanılan dijital cüzdanları sağlayan işletmeleri birbirinden ayıracak.
Merkez bankası, başlangıçta ihraççı sayısını ikiyle sınırlayabilir. İhraççıları ve cüzdan sağlayıcılarını ayrı kategorilerde değerlendirmek, denetimi her işletmenin üstlendiği role göre belirleyecek: tokenları oluşturmak veya müşterilerin bunları kullanmasını sağlayan hizmeti sunmak.
Nihai lisans koşulları ve uygulama ayrıntıları henüz belirlenmedi. Çerçeve için belirtilen hedef Mart 2027; başlangıçta iki ihraççıyla sınırlama ise değerlendirilmekte olan bir seçenek.
Başkan faiz oranının yüzde 1'de tutulmasını neden destekliyor?
Vitai, politika faizinin yüzde 1'de tutulmasının Tayland'ın yavaş toparlanma süreci ve görece düşük enflasyonu açısından uygun olmaya devam ettiğini söyledi. Tayland Merkez Bankası, önceki yıl içinde faizi iki kez indirerek yüzde 1,50'den yüzde 1,00'e düşürdüğünü; toplam indirimin 0,50 yüzde puan olduğunu belirtiyor.
Politika faizi, ekonomi genelindeki borçlanma ve tasarruf oranlarını etkilemeye yardımcı oluyor. Düşük faizler finansman maliyetlerini azaltabilir; ancak bunun etkisi kısmen kredi kuruluşlarının borç vermeye istekli olup olmamasına ve hanelerle işletmelerin ek borçları karşılayabilmesine bağlı.
Başkan, faizlerin uzun süre düşük tutulmasının maliyetleri olduğunu kabul etti. Yapısal finansal risklerin birikmesini, tasarruf sahiplerinin getirilerinin düşmesini ve krediye erişimde eşitsizlikleri bunlar arasında saydı.
Vitai ayrıca Tayland ile diğer ülkeler arasındaki faiz farkının politika kararlarında dikkate alınan unsurlardan yalnızca biri olduğunu söyledi. Tayland'da esnek kur rejimi uygulanıyor; bu sayede baht ekonomik koşullar değiştikçe değer kazanıp kaybedebiliyor. Merkez bankası ise döviz kurundaki aşırı oynaklığı azaltmaya çalışıyor.
Ekonomi enflasyon baskısı yaratacak kadar güçlü toparlanırsa veya 2027 ortalarındaki enflasyonun beklendiği gibi düşmemesi halinde politika gözden geçirilebilir. Başkan, küresel petrol fiyatlarındaki artış ve hükümetin akaryakıt sübvansiyonlarını azaltmasının fiyat baskılarının beklenenden uzun sürmesine yol açabilecek olası nedenler olduğunu belirtti.
Uygulama beş aya yayılıyor
Program birkaç aşamadan oluşuyor; bazı önlemler için duyuru veya istişare sonuçları bekleniyor. Merkez bankasının açıkladığı tarihler, şubelerdeki nakit kontrollerinin önce, stablecoin denetiminin ise planlanan uygulama döneminin sonlarına doğru başlayacağını gösteriyor.
- 29 Ekim 2026: Vitai, finansal reform programını ve merkez bankasının 2027 önceliklerini açıklıyor.
- 1 Kasım 2026: 57/2569 sayılı bildirim, kapsam dahilindeki şube işlemleri için yürürlüğe giriyor.
- Kasım 2026: Yüksek tutarlı nakit altın alım satımlarına ilişkin bir duyuru bekleniyor.
- Aralık 2026: BNPL denetimi ve kredi bürosu sorgulama maliyetlerinin düşürülmesine ilişkin duyurular bekleniyor.
- Aralık 2026-Ocak 2027: KOBİ Kredi Portalı'nın kullanıma sunulması bekleniyor.
- Mart 2027: Bahta endeksli stablecoin çerçevesi bekleniyor.
Kredi bilgilerine ilişkin önlem, kişilerin kendi kredi kayıtlarını iki kez ücretsiz sorgulamasına olanak tanıyacak. Kredi kaydı, kişinin borçlanma ve geri ödeme geçmişini gösterir; kredi kuruluşlarının başvuruları değerlendirmesine, borçluların da kredi kararlarında kullanılan bilgileri incelemesine yardımcı olur.
Program, politika faizindeki değişikliklerin ötesine uzanıyor. Uygulamaya dönük odağı; borçların nasıl yönetildiği, küçük işletmelerin finansmana nasıl ulaştığı, finans kuruluşlarının müşterilere nasıl davrandığı ve kurumların yüksek tutarlı para hareketlerini nasıl denetlediği.
Öne Çıkanlar
- Tayland Merkez Bankası, hanehalkı borçlularını ve KOBİ'leri desteklemeye yönelik önlemleri daha sıkı finansal denetimle bir araya getiriyor.
- 1 Kasım 2026'dan itibaren kapsam dahilindeki şube işlemlerinde, bir günde toplam en az 5 milyon bahtlık nakit yatırmalar da dahil olmak üzere müşteriler daha sıkı kontrollerle karşılaşacak.
- Önerilen BNPL lisansı 20.000 baht kredi limiti, altı ay içinde geri ödeme ve yüzde 15 faiz üst sınırı içeriyor.
- Banka dışı kuruluşların denetimi tek bir yönetim yapısı altında toplanacak; ilk olarak kredi ve ödeme hizmetleri ele alınacak.
- Borç desteği 182.000'den fazla hesaba ulaştı; KOBİ Kredi Desteği ise 80 milyar bahtın üzerinde kredi sağlanmasına katkıda bulundu.
- Kredi portalının Aralık 2026-Ocak 2027 döneminde, bahta endeksli stablecoin çerçevesinin ise mart ayında yürürlüğe girmesi bekleniyor.
- Vitai, büyüme veya enflasyon koşullarının değişmesi halinde faiz gözden geçirilebilecek olsa da politika faizinin yüzde 1'de tutulmasını destekliyor.