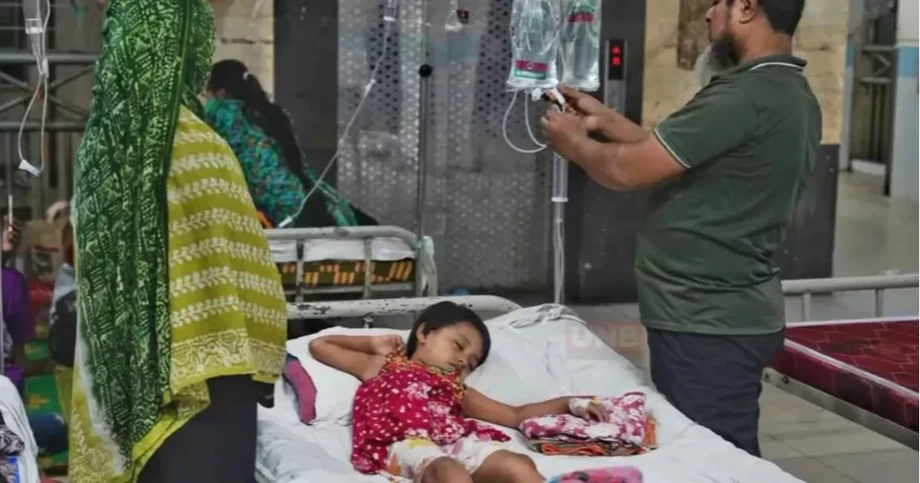
Sağlık harcamaları yoksullukla mücadeledeki kazanımları aşındırıyor
Dhaka’da 28 Ekim 2026’da sunulan Sağlık Ekonomisi Birimi araştırmasına göre, Bangladeş’te 2022 yılında 10,8 milyondan fazla kişi sağlık harcamaları nedeniyle yoksulluk sınırının altına düştü. Bu, nüfusun yüzde 6,4’üne karşılık geliyor. 2005’te ise bu sayı 5,6 milyon, oran yüzde 3,9’du. Aynı ulusal anket yılını inceleyen akademik bir analiz, daha düşük bir etki tahmin ederek 6,13 milyon kişi, yani yüzde 3,7 sonucuna ulaştı.
İçindekiler
- Sağlık harcamaları yoksullukla mücadeledeki kazanımları aşındırıyor
- Farklı ölçütler ne anlama geliyor?
- Akademik araştırma tıbbi harcamalar nedeniyle yoksullaşmayı nasıl hesapladı?
- Sağlık harcamaları enflasyonun üzerinde arttı
- En yoksul aileler en ağır baskıyla karşı karşıya
- Kırsal haneler ve Barishal daha ağır yük altında
- İlaçlar ve değişen sağlık hizmeti alma alışkanlıkları
- Kamu finansmanı yoksul kesimlere giderek daha az etkili ulaşıyor
- Daha sonraki hanehalkı bulguları yeni bir faturayı karşılayacak imkânın kısıtlı olduğunu gösteriyor
- Öne Çıkanlar
Dünya Sağlık Örgütü ve İsveç Büyükelçiliği’nin desteğiyle yürütülen hükümet araştırması, Bangladeş’te Cepten Sağlık Harcamalarıyla İlişkili Mali Risk ve Yararların Dağılımı başlığını taşıyor. Araştırmada, HIES olarak bilinen Hanehalkı Gelir ve Harcama Araştırması’nın 2005, 2010, 2016 ve 2022 yıllarını kapsayan dört turu incelendi.
Bangladeş’te ulusal yoksulluk oranı 2005’te yüzde 40’tan 2022’de yüzde 18,7’ye geriledi. Buna karşın sağlık harcamaları yüzünden yoksulluğa sürüklenenlerin sayısı aynı dönemde neredeyse iki katına çıktı. Bu bulgu, ilerlemenin zayıf bir yönünü ortaya koyuyor: Bir aile günlük ihtiyaçlarını karşılayacak kadar gelir elde etse bile bir üyesi hastalandığında mali açıdan ayakta kalma gücünü yitirebilir.
Sağlık Ekonomisi Birimi, 2022’de insanların yüzde 41,7’sinin sağlık harcamaları nedeniyle mali sıkıntı yaşadığını da belirledi. Bu oran 2005’te yüzde 28,2’ydi. 2022’deki oran, yüzde 26 olarak hesaplanan küresel tahmini 15,7 yüzde puan aştı.
İlaçlar, tanı testleri, hastanede yatış ve muayene ücretleri başlıca etkenler arasındaydı. Gıda, barınma ve diğer zorunlu ihtiyaçlar karşılandıktan sonra elinde çok az para kalan haneler için tedavi masraflarını ödemek, aynı temel ihtiyaçlara ayrılabilecek paranın azalması anlamına geliyordu.
Farklı ölçütler ne anlama geliyor?
Cepten ödemeler, devlet, sigorta ya da başka bir ödeyici tarafından karşılanmayıp kişilerin sağlık hizmetleri için doğrudan ödediği masraflardır. İlaç, muayene ve test harcamalarını kapsar.
Sağlık Ekonomisi Birimi, tıbbi ödemelerin temel ihtiyaçlar karşılandıktan sonra kalan paranın yüzde 40’ını aşması durumunda mali sıkıntı yaşandığını ölçtü. Ayrıca yıkıcı sağlık harcamalarını farklı bir eşik kullanarak hesapladı: Toplam hanehalkı tüketiminin yüzde 10’unu aşan sağlık harcamaları. Tüketim, bir hanenin kullandığı mal ve hizmetleri ifade eder ve harcamaları üzerinden ölçülür.
Hükümet araştırması, bu ikinci ölçüte göre yıkıcı harcamaların 2005’te yüzde 12,5’ten 2022’de yüzde 32,1’e yükseldiğini ortaya koydu. Akademik analiz, aynı yüzde 10 eşiğinde hanelerin yüzde 17,72’sinin bu kapsama girdiğini tahmin etti. Toplam tüketimin yüzde 25’i eşiğinde bu oran yüzde 7,07, gıda dışı harcamaların yüzde 40’ı eşiğinde ise yüzde 9,46 olarak hesaplandı.
Her eşik, hane bütçesine ilişkin farklı bir soruya yanıt veriyor. Temel ihtiyaçlar karşılandıktan sonraki harcamaları ölçmek, ailenin elinde harcanabilir ne kadar para kaldığına odaklanıyor. Toplam tüketim içindeki payı ölçmek ise sağlık masraflarını hanenin bütün bütçesiyle karşılaştırıyor. Yoksulluk tahminleri de sağlık faturaları ödendikten sonra kalan kaynakların günlük yaşam için gereken asgari düzeyin altına düşüp düşmediğini inceliyor.
Akademik araştırma tıbbi harcamalar nedeniyle yoksullaşmayı nasıl hesapladı?
Araştırmacılar Abdur Razzaque Sarker, Rasedul Islam ve An Tran-Duy, BMJ Open’da yayımlanan araştırmalarında 14.395 haneyi inceledi. Bangladeş’te yıkıcı sağlık harcamaları ve tıbbi harcamalar nedeniyle yoksullaşma: Hanehalkı Gelir ve Harcama Araştırması’ndan bulgular başlıklı çalışma, HIES 2022 verilerini ve kişi başına aylık 3.832 Tk yoksulluk sınırını kullandı.
Araştırmacılar, sağlık ödemeleri düşülmeden önceki ve sonraki hanehalkı tüketimini karşılaştırdı. Tahmini yoksulluk oranı yüzde 19,01’den yüzde 22,71’e yükseldi; artış 3,70 yüzde puan oldu. Sağlık harcamaları düşüldükten sonra yaklaşık 1,35 milyon hanenin yoksulluk sınırının altına indiğini tahmin ettiler.
Çalışmada hanehalkı bulguları, anket ağırlıkları ve hane büyüklüğü kullanılarak nüfus tahminlerine dönüştürüldü; ülke nüfusu 166,9 milyon olarak alındı. Gece hastanede kalmayı gerektirmeyen tedavilerde harcamalar önceki 30 günü, hastaneye yatışlarda ise önceki 12 ayı kapsadı.
Burada aktarılan bulgularda hükümet ve akademik tahminler arasındaki farkın kesin nedenleri kamuoyuna açık biçimde uzlaştırılmış değil. Yoksulluk, harcamalar ve hane kaynaklarına ilişkin hesaplamaların yöntem açısından doğrudan karşılaştırılması gerekiyor.
Akademik araştırmacılar, harcama anketlerinin yakalayabildiği verilerdeki bir eksikliğe de dikkat çekti: Yıkıcı harcamalara ilişkin analiz, bakıma ihtiyaç duyduğu halde masrafları karşılayamadığı için sağlık hizmeti alamayan kişileri kapsamadı. Hanehalkı üyelerinin geçmiş harcamaları hatırlaması ve bildirmesi de kaydedilen masrafları etkileyebilir.
Sağlık harcamaları enflasyonun üzerinde arttı
Sağlık Ekonomisi Birimi araştırmasına göre, hanelerin aylık ortalama ödemeleri 2005’te 1.241 Tk iken 2022’de 3.238 Tk’ye yükseldi. Bu tutarlar enflasyona göre düzeltildi; dolayısıyla artış, paranın değerindeki değişim hesaba katıldıktan sonra da mali yükün büyüdüğünü gösteriyor.
Aylık artış 1.997 Tk, yani yaklaşık yüzde 161 oldu. Aynı dönemde doğrudan sağlık harcaması yaptığını bildiren hanelerin oranı yüzde 52,5’ten yüzde 92,7’ye çıktı; artış 40,2 yüzde puan oldu. Sağlık harcamaları neredeyse her hanenin bütçesinin bir parçası haline gelmişti.
Akademik araştırmada tüm haneler için aylık ortalama harcama 1.904 Tk, sağlık harcaması yapan haneler içinse 3.454 Tk olarak bildirildi. Bu ortalamalar farklı grupları tanımlıyor: Hiç harcama yapmadığı kaydedilen aileler de hesaba katıldığında ortalama düşüyor.
BIDS’in kentsel ve kırsal sağlık harcamalarındaki eşitsizliklere ilişkin araştırma sayfasında, Dünya Bankası’nın hanelerin Bangladeş’teki sağlık harcamalarının yaklaşık yüzde 74’ünü doğrudan karşıladığı yönündeki tahminine yer veriliyor. Bangladeş Kalkınma Araştırmaları Enstitüsü’nün (BIDS) projesini araştırma görevlisi Sarker yürütüyor; finansman kaynağı olarak REF ve BIDS gösteriliyor.
BIDS ayrıca, hanelerin yaklaşık yüzde 18’inin yıkıcı harcamalarla karşı karşıya kaldığına ve tıbbi harcamaların yoksullaşmaya yol açtığına ilişkin akademik tahmine atıfta bulunuyor. Araştırma gündemi; kimin bakıma ihtiyaç duyduğu, masrafları kimin ödediği ve yükün kırsal ve kentsel haneler arasında nasıl farklılaştığı üzerinde duruyor.
En yoksul aileler en ağır baskıyla karşı karşıya
Sağlık Ekonomisi Birimi’ne göre, tüketim düzeyine göre sıralanan nüfusun en yoksul beşte birlik kesiminin yüzde 90,8’i 2022’de mali sıkıntı yaşadı. En zengin beşte birlik kesimde bu oran yüzde 13,6’ydı. Aradaki fark 77,2 yüzde puan.
Birimin Evrensel Sağlık Kapsamı ve Ulusal Sağlık Hesapları odak noktası Subrata Paul, sunumda yükün eşitsiz dağılımına dikkat çekti.
“En ağır darbeyi en yoksul haneler aldı,” dedi.
Küçük bir sağlık faturası, yoksul bir hanenin bütçesinde temel ihtiyaçlar karşılandıktan sonra kalan paranın büyük bölümünü alabilir. Daha varlıklı aileler takayla daha fazla harcasa da gıda, barınma ve diğer temel ihtiyaçlar için yeterli parayı ellerinde tutabilir. Mali sıkıntı ölçütü, ödeme gücündeki bu farkı yansıtıyor.
Akademik araştırma; kalabalık ailelerin, yaşlı üyeleri bulunan hanelerin, kronik hastalık nedeniyle tedavi görenlerin ve hastane hizmetlerinden yararlananların yıkıcı harcama riskiyle daha fazla karşı karşıya olduğunu ortaya koydu. Tekrarlanan tedaviler önem taşıyor; çünkü masraf her ay yeniden ortaya çıkıyor. Hastaneye yatış ise bir kerede yüksek bir faturaya yol açabiliyor.
Araştırmalar, ailelerin sağlık masraflarını borçlanarak, birikimlerini kullanarak, akrabalarından yardım alarak ya da varlıklarını satarak veya ipotek ederek karşıladığını anlatıyor. Bu tercihler, baskıyı hastalık döneminin ötesine taşıyabilir: Tedaviye harcanan para başka bir acil durum için kullanılamaz ve kredilerin geri ödenmesi gerekir.
Kırsal haneler ve Barishal daha ağır yük altında
Hükümet araştırmasına göre, 2022’de kırsal kesimde yaşayanlarda mali sıkıntı oranı yüzde 47,9 olurken kentsel alanlarda yüzde 28,2’de kaldı. Kırsal kesimdeki oran 19,7 yüzde puan daha yüksekti.
Bulgularda öne çıkan en keskin tersine dönüş Barishal’de görüldü. Bölgedeki mali sıkıntı oranı 2005’te yüzde 22,5 ile Bangladeş’in bölgeleri arasında en düşüktü. 2022’de yüzde 59,1’e çıkarak en yüksek orana ulaştı.
Barishal’deki 36,6 yüzde puanlık artış, ülke genelindeki 13,5 yüzde puanlık yükselişten çok daha büyüktü. Bu veriler, politika yapıcılara yalnızca ulusal ortalamaya dayanmak yerine mali korumanın nerede en zayıf olduğunu inceleme gerekçesi sunuyor.
Daha önceki araştırmalar da eşitsiz risk dağılımını ortaya koymuştu; ancak bunlar yeni mali sıkıntı göstergesi yerine yıkıcı harcamaları ölçüyordu. HIES 2010’u kullanan bir araştırma, en yoksul hanelerin yüzde 16,5’inde, en zengin hanelerin ise yüzde 9,2’sinde yıkıcı harcama görüldüğünü belirledi. Yüzde 10 eşiğinde ulusal tahmin yüzde 14,2 olurken, tıbbi ödemelerin 5,1 milyon kişiyi yoksulluğa ittiği hesaplandı.
Bulguların zaman çizelgesi birkaç anket yılını kapsıyor:
- 2005: Sağlık Ekonomisi Birimi, 5,6 milyon kişinin tıbbi ödemeler nedeniyle yoksulluğa itildiğini tahmin etti.
- 2010: Akademik bir analiz, hanelerin yüzde 14,2’sinin yüzde 10 eşiğinde yıkıcı harcamalarla karşı karşıya kaldığını tahmin etti.
- 2016: Yataklı tedavi hizmetlerinin yüzde 61,3’ünü kamu kuruluşları, ayakta tedavi hizmetlerinin yüzde 32,5’ini eczaneler sağladı.
- 2022: Hükümet araştırması, mali sıkıntının arttığını ve eczanelere ve özel yataklı tedavi hizmetlerine bağımlılığın yükseldiğini kaydetti.
- 28 Ekim 2026: Sağlık Ekonomisi Birimi’nin bulguları Dhaka’da sunuldu.
İlaçlar ve değişen sağlık hizmeti alma alışkanlıkları
BMJ Open makalesinde aktarılan harcama verilerine göre, doğrudan sağlık harcamalarının yüzde 64,6’sını ilaçlar oluşturuyordu. Laboratuvar ücretlerinin payı yüzde 11,7, muayene ücretlerinin payı ise yüzde 10,8’di. Bu üç kategori toplamda yüzde 87,1’e ulaşıyordu.
Dolayısıyla ilaç maliyetleri, sağlık hizmetlerinin karşılanabilirliği sorununda merkezi bir yer tutuyor. Hükümet araştırması, kronik hastalıkların sürekli ve karşılanabilir maliyetlerle tedavisinin yanı sıra temel ilaçlara ve tanı hizmetlerine ücretsiz ve güvenilir erişim sağlanmasını önerdi.
Eczaneler de ayakta tedavi hizmetlerinde çok daha büyük bir pay almaya başladı. Payları 2016’daki yüzde 32,5’ten 2022’de yüzde 55,4’e çıktı; artış 22,9 yüzde puan oldu. Hükümet araştırmasına göre 2022’de bu tür hizmetlerin yarıdan fazlası eczaneler tarafından sağlandı.
Kamu kuruluşları yataklı tedavide en büyük hizmet sağlayıcı olmayı sürdürdü; ancak payları 2016 ile 2022 arasında yüzde 61,3’ten yüzde 56’ya geriledi. Özel hizmet sağlayıcıların payı ise yüzde 36,9’dan yüzde 42,5’e yükseldi.
Aileler açısından bu değişiklikler, ilaç maliyetlerine ve tedavi gördükleri yerlerde alınan ücretlere daha fazla önem verilmesi gerektiğini gösteriyor. Kamu hizmetleri açısından pratik görevlerden biri de temel malzemeleri sürekli erişilebilir kılmak; böylece hastaların bu hizmetlerin sunmayı amaçladığı tedaviyi alabilmesini sağlamak.
Kamu finansmanı yoksul kesimlere giderek daha az etkili ulaşıyor
Sağlık Ekonomisi Birimi, kamu sağlık harcamalarından sağlanan yararların dağılımının yoksul haneler açısından 2016’ya göre daha olumsuz hale geldiğini belirledi. Yataklı tedavi hizmetlerine ilişkin değerlendirmesi, kamu kaynaklarının sağlık ve mali açıdan en çok ihtiyaç duyan kişilere ulaşıp ulaşmadığı konusunda kaygılara yol açtı.
Kamu harcamaları, normalde hane bütçesinden karşılanacak tedavinin ücretini ödediğinde aileyi koruyabilir. Harcanan miktarın yanı sıra bu yararın nasıl dağıldığı da önem taşıyor: Yoksul ailelerin temin edilemeyen bir ilacın yerine yenisini alacak ya da tanı testini özel olarak yaptıracak gücü daha sınırlı.
Araştırma; kamu finansmanının artırılmasını, harcamaların verimliliğinin ve adilliğinin iyileştirilmesini, kamu sağlık hizmetlerinden sağlanan yararların yoksul kesimlere daha güçlü biçimde yönlendirilmesini önerdi. Akademik araştırmacılar da haneleri yüksek faturalara karşı korumak için ulusal sağlık sigortası gibi ön ödeme düzenlemeleri önerdi.
Ön ödeme, vergiler ya da sigorta gibi düzenlemeler yoluyla hastalık ortaya çıkmadan önce ortak bir fona katkıda bulunmak anlamına geliyor. Bir kişi bakıma ihtiyaç duyduğunda fon masrafların karşılanmasına yardımcı oluyor; böylece maliyetler, faturayı hemen tek bir ailenin ödemesi yerine insanlar ve zaman arasında paylaşılıyor.
Sağlıktan sorumlu Devlet Bakanı MA Muhit, sunumda kaygısını dile getirerek hükümetin sağlık sektöründeki usulsüzlük ve yolsuzlukları önleme konusunda en üst düzeyde kararlı olduğunu söyledi. Ayrıca sorunları Avami Birliği hükümeti dönemindeki koşullara bağladı. Öneriler; fonların yönetiminin yanı sıra finansmanı, erişimi ve hizmetlerin dağılımını da kapsıyor.
Daha sonraki hanehalkı bulguları yeni bir faturayı karşılayacak imkânın kısıtlı olduğunu gösteriyor
Bangladeş’teki daha yeni hanehalkı araştırmaları, mali tamponun ne kadar zayıfladığını ortaya koyuyor. Güç ve Katılım Araştırmaları Merkezi’nin Mayıs 2025’te 8.067 haneyle yaptığı ankette aylık ortalama gelir 32.685 Tk, harcama ise 32.615 Tk olarak ölçüldü; geriye yalnızca 70 Tk kaldı.
Bu bulguların 17 Ekim 2026’da sunulduğu toplantıda, mali krizlerin yüzde 67,4’ünü tetikleyen etkenler arasında sağlık faturaları gösterildi. Hanehalklarının mali kırılganlığına ilişkin bulgular, hastalık, gelir kaybı ya da başka bir şokun ardından yoksulluğa düşme riski taşıyan kırılgan grupta yaklaşık 31 milyon kişinin bulunduğunu da ortaya koydu.
En yoksul yüzde 40’lık kesim kazandığından fazlasını harcarken, yoksul sayılmayan kırılgan hanelerin yalnızca yüzde 27,5’i sosyal güvenlik desteği aldı. Bu tablo, önerilen korumayı somut hale getiriyor: Karşılanabilir fiyatlı ilaçlar, güvenilir kamu tedavisi ve yinelenen masraflara destek, gıda ve diğer zorunlu ihtiyaçlara ayrılabilecek parayı artırabilir.
2022 sağlık harcamaları bulguları ile daha sonraki hanehalkı araştırması, hastalık karşısında dayanma imkânı kısıtlı ailelere işaret ediyor. Politika yapıcıların önündeki zorluk, sağlık hizmeti sunulurken faturayı azaltmak ve kamu kaynaklarını ödeme gücü en düşük kişilere yönlendirmek.
Öne Çıkanlar
- Sağlık Ekonomisi Birimi, 2022’de sağlık ödemelerinin 10,8 milyondan fazla Bangladeşliyi yoksulluğa ittiğini tahmin etti; akademik analizde bu sayı 6,13 milyon olarak hesaplandı.
- Hükümet araştırmasına göre mali sıkıntı yaşayanların oranı 2005’te yüzde 28,2 iken yüzde 41,7’ye yükseldi.
- Mali sıkıntı, tüketim bakımından en yoksul gruptakilerin yüzde 90,8’ini ve kırsal kesimde yaşayanların yüzde 47,9’unu etkiledi.
- Akademik araştırmada aktarılan harcama verilerine göre en büyük gider kalemini ilaçlar oluşturdu.
- Öneriler arasında kamu finansmanının artırılması, temel ilaç ve tanı hizmetlerine güvenilir erişim, karşılanabilir kronik hastalık tedavisi ve ortak finansman düzenlemeleri yer alıyor.