Elektronik sektörü kârları 6 trilyon yuanın üzerine taşıdı
Ulusal İstatistik Bürosunun 27 Ekim'de yayımladığı verilere göre, Çin'in büyük sanayi işletmeleri 2026'nın ilk dokuz ayında 6,03374 trilyon yuan kâr elde etti. Bu, bir önceki yılın aynı dönemine göre yüzde 15,5 artış anlamına geliyor. Artışa 9,6 puan katkı sağlayan elektronik sektörü, toplam kâr artışının yaklaşık yüzde 62'sinden sorumlu oldu.
İçindekiler
- Elektronik sektörü kârları 6 trilyon yuanın üzerine taşıdı
- Veriler neleri kapsıyor?
- Yapay zekâ talebi fabrikalara nasıl yayılıyor?
- İleri imalatın payı büyüyor
- Metaller ve kimyasallar da büyümeye katıldı
- Tüketici sektörleri farklı bir ekonomik tabloyla karşı karşıya
- Büyük şirketler arayı daha da açıyor
- Kâr marjları iyileşirken tahsilat yavaşlıyor
- İç talep politika gündemindeki yerini koruyor
- Öne Çıkanlar
Eylül ayı kârları yıllık bazda yüzde 14,4 arttı. Böylece ağustostaki yüzde 4,2'lik artış hızlanırken haziran ayından bu yana en güçlü büyüme kaydedildi. Yapay zekâ hesaplama ekipmanlarına, veri merkezlerine ve bunların inşasında gereken malzemelere yönelik talep, birbiriyle bağlantılı birçok sektörde kazançları artırdı.
Kârlardaki artış sektörlere eşit dağılmadı. Bilgisayar, iletişim ve diğer elektronik ekipman imalatı kârları yüzde 103,8 artarken otomobil imalatı kârları yüzde 22,8 geriledi, mobilya imalatı kârları ise yarıdan fazla düştü. Elektrik, ısı, gaz ve su tedarikçilerinin toplam kazançları da geriledi.
Dolayısıyla Çin'in sanayi toparlanmasını güçlü ancak sınırlı sayıdaki işletme grubu sürüklüyor. Teknoloji tedarikçileri ve bazı ham madde üreticileri kârlarını hızla artırırken hanelere yönelik üretim yapan imalatçılar zayıf harcama ve yoğun rekabetle karşı karşıya.
Veriler neleri kapsıyor?
Ulusal İstatistik Bürosunun araştırması, ana faaliyetlerinden yıllık en az 20 milyon yuan gelir elde eden sanayi işletmelerini kapsıyor. Toplam rakama madencilik, imalat ve kamu hizmetleri dahil. Bu gelir eşiğinin altında kalan küçük işletmeler ise verilerin dışında.
Araştırma kapsamındaki işletmelerin ocak-eylül dönemindeki geliri yüzde 6,6 artışla 106,21 trilyon yuana ulaştı. Faaliyet maliyetleri daha yavaş arttı ve yüzde 6,1 yükselişle 90,30 trilyon yuan oldu. Maliyetlerin gelir içindeki payının azalmasıyla kârlar satışlardan daha hızlı büyüdü.
Katma değerle ölçülen sanayi üretimi, ilk üç çeyrekte yüzde 5,3 arttı. Katma değer, üretim sürecinde kullanılan mal ve hizmetler düşüldükten sonra yaratılan değeri ölçüyor. Kâr ise işletmelerin giderlerini karşıladıktan sonra elinde tuttuğu parayı gösteriyor. Dolayısıyla bu iki gösterge, fabrikaların performansının farklı yönlerini anlatıyor.
Eylül ayındaki daha güçlü sonuç, ocak-ağustos döneminde kaydedilen yüzde 15,7'lik artışa kıyasla kümülatif kâr büyümesini hafifçe aşağı çekti. Dokuz aylık rakam tüm dönem boyunca elde edilen performansı bir araya getirirken eylül ayı verisi, ilgili ayı bir önceki yılın eylül ayıyla karşılaştırıyor.
Son dönemdeki seyir, toparlanmanın nasıl geliştiğini gösteriyor:
- 2025: Sanayi kazançları, art arda üç yıl süren düşüşlerin ardından sınırlı bir artış kaydetti.
- Ocak-ağustos 2026: Kümülatif sanayi kârları yıllık bazda yüzde 15,7 arttı.
- Eylül 2026: Aylık kâr artışı, ağustostaki yüzde 4,2'den yüzde 14,4'e hızlandı.
- 27 Ekim 2026: Ulusal İstatistik Bürosu, ilk dokuz ayda kârların yüzde 15,5 arttığını gösteren verileri yayımladı.
Yapay zekâ talebi fabrikalara nasıl yayılıyor?
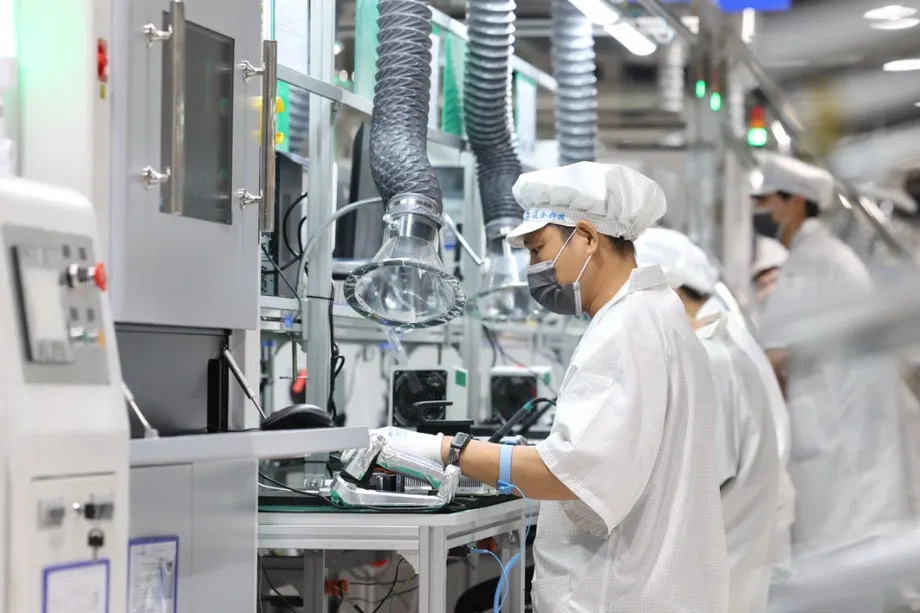
Yapay zekâ hesaplama gücüne ve gelişmiş bellek teknolojilerine yönelik talebin artmasıyla elektronik sektörü kârları yaklaşık ikiye katlandı. Yapay zekâ sistemlerinin kurulması ve işletilmesi; elektronik malzeme ve bileşenlerden bilgisayarlara, sunuculara ve iletişim ekipmanlarına uzanan bir ürün zincirini gerektiriyor.
Elektronik özel malzeme imalatı kârları yüzde 220 arttı. Başka bir deyişle kazançlar, bir önceki yılın 3,2 katına çıktı. Ayrık yarı iletken cihaz üreticilerinin kârları yüzde 51,7, optoelektronik cihaz üreticilerinin kârları yüzde 69,8, elektronik devre üreticilerinin kârları ise yüzde 62,5 arttı.
Veri merkezi inşaatları, makineler arasında bilgi aktarımını sağlayan bağlantı ekipmanlarını üreten şirketlere de destek oldu. Optik fiber imalatı kârları yüzde 570 artarak önceki düzeyinin 6,7 katına ulaştı. Optik kablo imalatı kârları ise yüzde 110 yükselerek iki kattan fazla arttı.
Bilgisayar üretiminde de benzer bir güç görüldü. Bilgisayar çevre birimi imalatı kârları yüzde 280, komple bilgisayar imalatı kârları yüzde 170, endüstriyel kontrol bilgisayarları ve sistemleri imalatı kârları yüzde 90,9 arttı. Bu sonuçlar, yatırım patlamasının bilgisayar tedarik zincirinin çeşitli aşamalarına yayıldığını gösteriyor.
CITIC Bank International'ın Çin başekonomisti Ding Meng, yapay zekâ tedarik zincirinin yarattığı yurt içi ve yurt dışı talebin sanayi kazançları için önemli bir dayanak hâline geldiğini söyledi. Küresel yapay zekâ yatırımlarında büyük bir tersine dönüş yaşanmadığı sürece kârların hızla artmayı sürdüreceğini öngördü.
İleri imalatın payı büyüyor
Yüksek teknoloji imalatı kârları yüzde 52 artarak sanayi ortalamasını 36,5 puan aştı. Sektör, toplam sanayi kârlarının yüzde 25,5'ini oluşturdu. Bu oran bir önceki yıla göre 6,2 puan yükseldi.
Buna göre sektörün önceki payı yüzde 19,3'tü. Başka bir deyişle ileri imalat, bir yıl içinde sanayi kârlarının beşte birinden biraz azını oluşturmaktan dörtte birinden fazlasını oluşturmaya geçti.
Büyüme bilgisayar sektörüyle sınırlı kalmadı. Seyrüsefer, ölçüm, meteoroloji ve denizcilik alanlarında kullanılan cihazların imalatı kârları yüzde 190 artarken dişçilik ekipmanı ve cihazı üreticilerinin kazançları yüzde 59,6 yükseldi.
Ulusal İstatistik Bürosu sanayi istatistikleri dairesi baş istatistikçisi Yu Weining, kâr dağılımındaki değişimi sanayinin dönüşümüne ve yeni üretim faaliyetlerinin büyümesine bağladı. Ulusal Kalkınma ve Reform Komisyonu Sanayi Ekonomisi ve Teknik Ekonomi Enstitüsü Sanayi Bölümü Direktörü Xu Jianwei de ileri imalatın artan payına ve üretimin daha yüksek katma değerli aşamalarında kaydedilen ilerlemeye dikkat çekti.
Bazı elektronik üreticileri her iki gruba da dahil olduğundan elektronik ve yüksek teknoloji kategorileri örtüşüyor. Bu kategorilerin verileri, daha ileri üretime yönelişin birbiriyle ilişkili farklı görünümlerini ortaya koyuyor.
Metaller ve kimyasallar da büyümeye katıldı
Ham madde imalatı kârları yüzde 44,9 arttı ve sanayi kârlarındaki büyümeye 5,9 puan katkı sağladı. Yapay zekâ altyapısı ve yeni enerji sektörlerinden gelen bakır, alüminyum ve diğer temel metallere yönelik talep kazançları destekledi.
Demir dışı metal eritme ve haddeleme kârları yüzde 79,7 yükseldi. Demir dışı metaller, bakır ve alüminyum dahil olmak üzere demir dışındaki metalleri ifade ediyor. Bu iki metal de elektrik ekipmanlarında ve altyapıda yaygın biçimde kullanılıyor.
Kimya imalatı kârları yüzde 49,2 arttı. Petrol işleme sektörü ise yeniden kâra geçerek 84,22 milyar yuan kazanç elde etti. Uluslararası ham petrol fiyatlarındaki yükseliş, ilgili sektörlerin kazançlarını artırdı.
Madencilik kârları yüzde 38,2 artarak yaklaşık 881,37 milyar yuana ulaştı. Madencilik sektöründe kömür çıkarma ve yıkama kârları yüzde 57, petrol ve doğal gaz çıkarma kârları ise yüzde 21,3 arttı.
Mutlak kazanç bakımından çok daha büyük olan imalat sektörü, yaklaşık 4,57 trilyon yuan kâr elde ederek yüzde 17 artış kaydetti. Bu toplam, sanayi kârlarının yaklaşık dörtte üçünü oluşturdu.
Emtia fiyatlarındaki yükseliş, üretim zincirindeki şirketleri farklı biçimlerde etkiliyor. Bir tedarikçi metalini veya yakıtını daha yüksek fiyata satabilirken bu malzemeleri satın alan imalatçıların faturası kabarıyor. Satış fiyatlarını artırma imkânı kısıtlı şirketlerin kâr marjları daralabiliyor.
Tüketici sektörleri farklı bir ekonomik tabloyla karşı karşıya
Otomobil imalatı kârları yüzde 22,8, elektrikli makine ve ekipman kârları yüzde 5,9, tarımsal gıda işleme kârları ise yüzde 17 geriledi. Zayıf hanehalkı talebinin alımları baskılamayı sürdürmesiyle mobilya üreticilerinin kârları yarıdan fazla düştü.
Bazı temel sanayi sektörleri de zorlandı. Metalik olmayan mineral ürünleri imalatçılarının kârları yüzde 46,9 azalırken demirli metal eritme ve haddeleme kârları yüzde 73,3 geriledi. İkinci kategori demir ve çelik üretimini kapsıyor.
Kamu hizmetleri yaklaşık 578,56 milyar yuan kazanç elde etti; bu, yüzde 14,3 düşüş anlamına geliyor. Bu grupta elektrik ve ısı üretimi ile tedarikinden elde edilen kârlar yüzde 17,9 azaldı.
Dünyanın en büyük elektrikli araç bataryası üreticisi CATL, batarya sektöründeki rekabet ve otomobil satışlarındaki zayıflama ortamında çeyreklik net kâr artışında keskin bir yavaşlama bildirdi. Şirketin deneyimi, Çin'in son dönemdeki imalat genişlemesinde merkezi bir yere sahip sektörlerde bile satış fiyatları ve kâr marjları üzerindeki baskıyı gösteriyor.
Oxford Economics Kıdemli Ekonomisti Shena Yue, ileri imalata yapılan yatırımların ve elektronik üretim kapasitesinin kullanımının dirençli kaldığını, buna karşın genel olarak yatırımların ve sanayi kapasitesi kullanımının zayıf seyrettiğini söyledi. Konut piyasasındaki gerilemenin konut alımlarını ve bağlantılı dayanıklı tüketim mallarına yönelik talebi baskıladığını belirterek hanehalkı talebini zayıf halka olarak tanımladı.
Yue, yurt dışı satışlarına bel bağlamanın sınırını şöyle ifade etti:
"Çin'in ihracattaki gücü, iç piyasadaki zayıflığı tamamen telafi edemiyor," dedi.
Büyük şirketler arayı daha da açıyor
Araştırma kapsamındaki büyük sanayi işletmelerinin kârları yüzde 18,8 artarken orta ölçekli işletmelerde artış yüzde 15,4, küçük işletmelerde ise yüzde 8,7 oldu. Büyük ve küçük işletmeler arasındaki fark 10,1 puana ulaştı.
Mülkiyet yapısına göre veriler de önemli farklılıklar ortaya koydu. Anonim şirketlerin kârları yüzde 20,8, devlet kontrolündeki işletmelerin kârları yüzde 13,1, özel işletmelerin kârları ise yüzde 8,7 arttı. Yabancı yatırımcılar ya da Hong Kong, Makao ve Tayvan'dan yatırımcılar tarafından finanse edilen şirketlerde artış yalnızca yüzde 0,5 oldu.
Bu sınıflandırmalar işletmelerin farklı özelliklerini tanımlıyor. Şirketin büyüklüğü bir özellikken mülkiyet yapısı başka bir özellik. Devlet kontrolü, özel mülkiyet ve anonim şirket yapıları, yayımlanan kategoriler içinde kesişebiliyor.
Özel işletmeler yaklaşık 1,51 trilyon yuan, devlet kontrolündeki işletmeler ise yaklaşık 1,94 trilyon yuan kâr elde etti. Özel ve küçük işletmelerdeki daha yavaş büyüme, sektörlere göre zaten farklılaşan toparlanmaya bir boyut daha ekliyor.
Kâr marjları iyileşirken tahsilat yavaşlıyor
Sanayi işletmeleri, her 100 yuanlık gelir karşılığında ortalama 5,68 yuan kâr elde etti. Bu tutar bir önceki yıl 5,24 yuandı. Kârlardaki 0,44 puanlık iyileşme, kârların satışlardan neden daha hızlı arttığını açıklamaya yardımcı oluyor.
Her 100 yuanlık gelir başına faaliyet maliyetleri 0,45 yuan azalarak 85,02 yuana düştü. Her 100 yuanlık gelir başına diğer giderler de 0,13 yuan gerileyerek 8,35 yuan oldu.
Ulusal Kalkınma ve Reform Komisyonuna bağlı Makroekonomik Araştırmalar Akademisinde araştırmacı olan Chen Xi, verimlilik artışını ekipmanların yenilenmesine, imalatta yapay zekâ kullanımına ve vergi politikası desteğine bağladı. Çin'in kapsamlı sanayi tedarik zincirleri ile şirketlerin talebe hızlı yanıt verme kabiliyetini de bu artışta etkili unsurlar olarak gösterdi.
Tahsilat ise daha yavaş ilerledi. Müşterilerin satılmış mallar için şirkete borçlu olduğu tutarları ifade eden alacak hesapları, eylül sonu itibarıyla yüzde 10 artarak 29,77 trilyon yuana ulaştı. Ortalama tahsilat süresi 1,3 gün uzayarak 71,6 güne çıktı.
Mamul stokları yüzde 11,6 artışla 7,37 trilyon yuana ulaştı. Stok devir süresi de 0,6 gün uzayarak 21 gün oldu. Hem alacaklar hem de stoklar gelirden daha hızlı büyüdü; böylece müşterilerden tahsil edilmeyi bekleyen ödemelerde ve satılmayı bekleyen mallarda daha fazla para bağlı kaldı.
Yükümlülükler yüzde 7,4 artarak 116,61 trilyon yuana ulaştı ve varlıklardaki yüzde 6,7'lik artışı geride bıraktı. Yükümlülüklerin varlıklara oranı 0,4 puan yükselerek yüzde 58,6 oldu. Bu oran, şirket varlıklarının ne kadarının kredi kuruluşlarına ve diğer alacaklılara olan borçlarla finanse edildiğini gösteriyor.
İç talep politika gündemindeki yerini koruyor
Çin ekonomisi üçüncü çeyrekte yüzde 4,5, ilk dokuz ayda ise yüzde 4,6 büyüdü. Böylece hükümetin yıllık yüzde 4,5 ila 5 büyüme hedefi aralığında kaldı. Perakende satışlar eylülde yalnızca yüzde 1,1 artarak güçlü sanayi kazançlarına eşlik eden daha yavaş hanehalkı harcaması temposunu ortaya koydu.
Eurasia Group Çin Direktörü Dan Wang, politika yapıcıların büyük çaplı yeni teşvikler için aciliyet görmediğini ve büyüme hedefine ulaşmak için teknoloji ihracatına bel bağladığını söyledi. Üreticilerin kâr marjlarının dar olduğunu belirten Wang, borç endişelerinin yerel yönetim harcamalarını kısıtladığını ifade etti.
Yu, bir sonraki dönemin politika öncelikleri arasında iç talebi genişletmenin, arzı iyileştirmenin ve yeni büyüme kaynaklarına geçişi hızlandırmanın bulunduğunu söyledi. Verilerle birlikte büyük çaplı yeni bir teşvik paketine ilişkin takvim açıklanmadı.
Minsheng Bank Başekonomisti Wen Bin, inşaat aşamasına geçen yatırım projelerinden gelen desteğe, vadesi geçmiş ödemelerin kapatılmasına yönelik çalışmalara ve düzensiz fiyat rekabetiyle mücadele önlemlerine dikkat çekti. Küresel yapay zekâ altyapısı yatırımlarının sürmesini ve elektrikli araçlar, enerji depolama ile enerji ekipmanlarına yönelik ihracat talebini de öne çıkardı.
Wen; küresel para koşullarındaki sıkılaşmayı, ABD'nin ticaret politikasına ilişkin belirsizliği, jeopolitik gerilimleri ve enerji fiyatlarındaki dalgalanmaları talep ve işletme maliyetleri açısından risk olarak sıraladı. Çinli imalatçılar için temel sınav, müşteriler faturalarını öder ve hanehalkı alımları toparlanırken güçlü kazançların teknoloji ve emtia tedarikçilerinin ötesine yayılıp yayılmayacağı.
Öne Çıkanlar
- Sanayi kârları, 2026'nın ocak-eylül döneminde yüzde 15,5 artarak 6,03374 trilyon yuana ulaştı.
- Eylül ayı kârları yüzde 14,4 arttı; ağustosta bu oran yüzde 4,2'ydi.
- Elektronik sektörü, sanayi kârlarındaki toplam artışın yaklaşık yüzde 62'sine katkıda bulundu.
- Yüksek teknoloji imalatı, bir önceki yıl yüzde 19,3 olan kâr payını yüzde 25,5'e çıkardı.
- Otomobil, mobilya, çelik ve kamu hizmetleri sektörlerinde kârlar geriledi.
- Kâr marjları iyileşirken müşteri ödeme süreleri, stoklar ve yükümlülük oranı arttı.
- Politika öncelikleri arasında iç talebin güçlendirilmesi, arzın iyileştirilmesi ve yeni sanayi büyüme kaynakları yer alıyor.