Geri Ödeme Vadesi Olan Bir Döviz Tamponu
Kotak Mahindra Bank’ın kurucusu ve icracı olmayan yönetim kurulu üyesi Uday Kotak’a göre Hindistan, 130 milyar dolardan fazla kaynak sağlayan döviz mevduatları için önümüzdeki üç ila beş yıl içinde faiz dahil 160 milyar ila 170 milyar dolar geri ödeme yapmak zorunda kalabilir. Kotak, fonlama küresel şoklara karşı koruma sağlarken hazırlıklara başlanması gerektiğini söyledi.
İçindekiler
- Geri Ödeme Vadesi Olan Bir Döviz Tamponu
- Mevduatlar Hindistan’a Ne Sağlıyor?
- 31 Ağustos Son Tarihi Neden Önemliydi?
- ABD Tahvil Getirileri Nasıl Rol Oynuyor?
- Vergiler Yurt İçi Tasarrufların Yönünü Belirliyor
- Yurt İçi Alımlar ve Yabancı Satışlar Aynı Anda Gerçekleşebilir
- Altın İthalatı Dolar Talebini Artırıyor
- Geri Ödemeler Başlamadan Hindistan Neler Geliştirmeli?
- Öne Çıkanlar
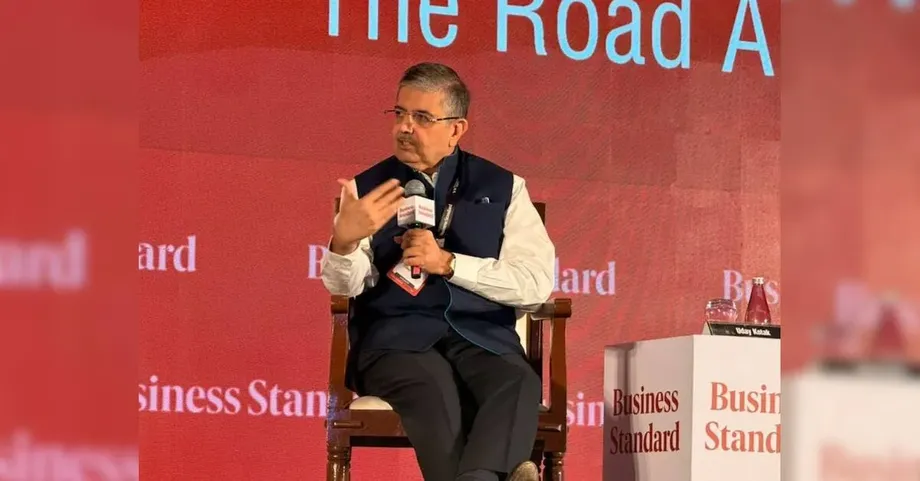
Kotak, 26 Ekim’de Mumbai’deki Jio World Convention Centre’da düzenlenen Business Standard BFSI Insight Summit 2026’da, Orta Doğu’daki çatışma ve Rusya-Ukrayna savaşı sürerken kaynakları güvence altına aldıkları için hükümeti ve Hindistan Merkez Bankası’nı (RBI) övdü. FCNR(B) kapsamında kaynakların harekete geçirilmesini, Hindistan’a ekonomisini güçlendirmesi için zaman kazandıran yararlı bir tampon olarak nitelendirdi.
Kotak, mevduatların er ya da geç geri ödenmesi gerekeceğini belirterek önümüzdeki birkaç yılın hazırlık dönemi olması gerektiğini söyledi. Geri ödeme aralığı kendi tahmini; her yıl vadesi dolacak tutarı gösteren bir takvim vermedi.
Politika yapıcıların mevduatların vadesi dolmadan harekete geçmesi gerektiğini açıklayan Kotak şöyle konuştu:
Bugün bu konuda paniğe kapılmamıza gerek yok ama stratejik davranmalıyız. Kaçınılmaz olarak gelecek o dönem için Hindistan’ın ekonomik ve finansal yapısını güçlendirmemiz gerekiyor.
Kotak’ın değerlendirmesi, çoğu zaman ayrı ayrı ele alınan çeşitli baskıları bir araya getiriyor: dolar borçlanmasının maliyeti, Hindistan’daki tasarruflar için rekabet, yabancı yatırımcıların paralarını ülkelerine götürmesi ve altın ithalatında kullanılan döviz. Bu etkenler birlikte, Hindistan’ın gelecekteki dış ödemelerini ne ölçüde rahat karşılayabileceğini belirliyor.
Mevduatlar Hindistan’a Ne Sağlıyor?
FCNR(B), Yerleşik Olmayanlar İçin Yabancı Para Mevduatı (Banka) anlamına geliyor. Hindistan dışında yaşayan ve gerekli koşulları karşılayan kişilerin bankalarda yabancı para birimleri üzerinden tuttuğu mevduatları ifade ediyor. Bankalar yabancı para cinsinden fon alıyor ve vade dolduğunda anlaşılan faizle birlikte bu parayı mevduat sahiplerine geri ödemeyi taahhüt ediyor.
Yabancı para cinsinden fonlama önemli; çünkü uluslararası ödemelerde yurt dışında kabul gören para birimlerine ihtiyaç duyuluyor. Hindistan rupisi cinsinden tasarruflar ülke içindeki ekonomik faaliyetleri desteklerken dolar ve diğer yabancı para birimleri, yurt dışındaki tedarikçilere, yatırımcılara ve kreditörlere karşı yükümlülüklerin karşılanmasına yardımcı oluyor.
Kotak, jeopolitik belirsizliğin yaşandığı bir dönemde kaynakların harekete geçirilmesinin Hindistan’ın döviz kaynaklarını güçlendirdiğini söyledi. Fonların sabit faiz oranından sağlanması, küresel borçlanma maliyetlerinin sonradan artmasına karşı da koruma sağladı.
Ancak bu avantaj gelecekte bir yükümlülük doğuruyor. Mevduatların vadesi dolduğunda bankaların bunları geri ödemek için dövize ihtiyacı oluyor ya da mevduat sahiplerini vadeyi uzatmaya ikna etmeleri gerekiyor. Kotak’a göre Hindistan, mevduatların sağladığı zaman aralığında daha güçlü dış gelir kaynakları oluşturmalı ve finansal dayanıklılığını artırmalı.
Dolayısıyla pratik zorluk zamana yayılıyor: Önce fon sağlanıyor ve finansal sistemi destekliyor, daha sonra ise geri ödeme ihtiyacı doğuyor. Hazırlık, hem borç tutarının hem de ödemelerin vadesinin dikkate alınmasını gerektiriyor.
31 Ağustos Son Tarihi Neden Önemliydi?
Kotak, ABD tahvil getirilerinin eylül başında keskin biçimde yükselmesinden önce, RBI’ın kaynak toplama programını 31 Ağustos’ta kapatmasını takdir etti. Hindistan’ın artış öncesinde sabit faizle dolar cinsinden fon sağladığını ve böylece en az 100 baz puan daha yüksek olacak maliyetlerden kaçındığını söyledi.
Bir baz puan, yüzde puanın yüzde biridir. 100 baz puanlık artış, örneğin yıllık faiz oranının yüzde 5’ten yüzde 6’ya çıkması demektir. Büyük ölçekli bir borçlanma programında bu tek yüzde puanlık fark bile faiz ödemelerinde önemli bir değişiklik yaratabilir.
Kotak’ın aktardığı zaman çizelgesi şöyleydi:
- 31 Ağustos: Kotak’a göre RBI, mevduat toplama programını kapattı.
- Eylül başı: ABD tahvil getirileri keskin biçimde yükseldi ve yeni dolar fonlamasını daha pahalı hale getirdi.
- 26 Ekim 2026: Kotak, Mumbai’deki zirve toplantısında yaptığı konuşmada gelecekteki geri ödemelere hazırlık çağrısında bulundu.
- Önümüzdeki üç ila beş yıl: Mevduatların geri ödenmesi gerekmeden önce Hindistan’ın mali durumunu güçlendirmesi için öngördüğü dönem.
Kotak’ın değerlendirmesine göre zamanlama, fon sağlanırken tasarruf getirdi. Uyarısı ise sonrasına odaklanıyordu: Daha ucuz fonlama dönemini, Hindistan’ın ileride doğacak faturayı ödeme kapasitesini güçlendirmek için kullanmak.
ABD Tahvil Getirileri Nasıl Rol Oynuyor?
Kotak, ABD devlet tahvillerinin getirileriyle Hindistan devlet tahvillerinin getirileri arasındaki rekabete de dikkat çekti. Vadesine 10 yıl kalan bir ABD Hazine tahvilinin getirisini yaklaşık yüzde 5, aynı vadeli Hindistan devlet tahvilinin getirisini ise yaklaşık yüzde 7,4 olarak aktardı.
Döviz düzenlemeleri bu karşılaştırmayı değiştirebilir. Dolar cinsinden bir varlık satın alan rupili yatırımcı, tahvilin değerindeki değişimlerin yanı sıra kur hareketleriyle de karşı karşıya kalır. Kur riskinden korunma, yatırımın rupi cinsinden değeriyle ilgili belirsizliği azaltmak için ileride yapılacak bir döviz işlemini önceden düzenlemek anlamına gelir.
Kotak, yıllık kur riskinden korunma bileşenini yaklaşık yüzde 3,5 olarak belirtti ve ABD yatırımının rupideki getirisini yaklaşık yüzde 8,5 olarak hesapladı. Bu hesaplama, kur bileşenini dolar cinsinden getirinin üzerine ekliyor. Uygulamada ise döviz işleminin yönü, yatırımcının ilgili vadeli kur farkını ödeyip ödemeyeceğini ya da tahsil edip etmeyeceğini belirliyor.
Kotak’ın rakamlarına göre Hindistan devlet tahviline kıyasla öne sürülen getiri avantajı 1,1 yüzde puan, yani 110 baz puan. Gerçek getiriler işlemin koşullarına, piyasaya erişime ve diğer maliyetlere bağlı.
Kotak’ın daha genel kaygısı, yatırımcıların farklı para birimleri üzerinden sunulan fırsatları karşılaştırmasıydı. Enflasyon ve jeopolitik gerilimler nedeniyle Hindistan’da 10 yıl vadeli devlet tahvili getirisinin de yaklaşık 75 ila 80 baz puan yükseldiğini söyledi. Bu hareketler, yurt içindeki diğer borçlanmaların fiyatlandığı oranları etkiliyor.
Vergiler Yurt İçi Tasarrufların Yönünü Belirliyor
Hintli yatırımcılar paralarını nereye yatıracaklarına karar vermeden önce başka bir karşılaştırma daha yapıyor: Vergi sonrası getirinin ne kadarının ellerinde kalacağı. Kotak, ek vergi ve diğer kesintiler dahil etkin sermaye kazancı vergisi oranını yaklaşık yüzde 14,95 olarak aktarırken, faiz gelirinde verginin büyük bireysel yatırımcılar için yüzde 39’a ulaşabileceğini söyledi.
Sermaye kazancı, bir yatırımın satın alma fiyatından daha yükseğe satılmasıyla elde edilen kârdır. Faiz ise mevduata yatırılan ya da faiz getiren bir araç üzerinden ödünç verilen paradan kazanılan tutardır. Bu gelirlerin vergilendirilme biçimi, bir tasarruf sahibi için hangi yatırımın daha cazip görüneceğini etkileyebilir.
Kotak’ın belirttiği oranlarla, vergilendirilebilir 100 rupilik örnek bir kazanç vergi sonrası yaklaşık 85,05 rupi bırakırken, 100 rupilik vergilendirilebilir faiz geliri 61 rupi bırakır. Bu örnek, vergi farkını göstermek için gelir tutarını sabit tutuyor; gerçek vergi yükü yatırımcıya ve yatırıma bağlı.
Kotak, bu farkın elinde fazla parası olan kişileri hisse senetleri dahil sermaye kazancı sağlayan yatırımları tercih etmeye yönelttiğini ve mevduatlara ve faiz ödeyen diğer araçlara yönelik talebi baskıladığını söyledi.
Mevduatlar önemli bir fonlama kaynağı olduğundan, hane halkı tasarruflarının nasıl dağıldığı bankalar için önem taşıyor. Kotak’ın değerlendirmesi, yurt içindeki vergi tercihlerini yabancı para cinsinden fonlama tartışmasıyla bir araya getiriyor: Her ikisi de finansal sistemin parayı nereden sağladığını ve bu kaynak için ne kadar ödeme yapması gerektiğini etkiliyor.
Yurt İçi Alımlar ve Yabancı Satışlar Aynı Anda Gerçekleşebilir
Kotak, yabancı portföy yatırımcılarının Hindistan varlıklarında yaklaşık 700 milyar dolar tuttuğunu tahmin etti. Doğrudan yabancı yatırımları da dahil ettiğinde toplam yabancı yatırım stokunu yaklaşık 1,5 trilyon dolar olarak hesapladı.
Portföy yatırımları hisse senedi ve tahvil gibi finansal varlıkları kapsıyor. Doğrudan yabancı yatırım ise genel olarak bir işletmede daha kalıcı bir sahiplik payı anlamına geliyor. Kotak bu rakamları, yabancı yatırımcıların Hindistan ekonomisine ve piyasalarına katılımının ölçeğini göstermek için kullandı.
Yabancı yatırımcılar satış yaparken yurt içindeki yatırımcılar alım yaparak hisse fiyatlarını destekleyebilir. Yabancı satıcılar daha sonra rupi gelirlerini dolara çevirip parayı yurt dışına gönderebilir. Böylece piyasada yurt içi katılım güçlü kalırken bile döviz talebi oluşabilir.
Bu işlemlerde Hintli alıcıların rolünü anlatan Kotak şöyle konuştu:
Bir açıdan, yabancı sermaye akımları gerçekleşirken Hintli yatırımcı dengeleyici bir rol oynuyor. Diğer açıdan ise Hintli yatırımcı, doğrudan ya da dolaylı olarak yabancılara çıkış imkânı sağlıyor; buna karşı değilim. Serbest piyasalar böyle işler. Buna saygı göstermeliyiz.
Kotak’ın kaygısı, yurt içindeki yatırım artışını Hindistan’ın dış dengeleriyle ilişkilendiriyordu. Yerel alıcılar satışa çıkarılan varlıkları alabilir; ancak piyasada, gelirlerini yurt dışına taşıyan yatırımcıların işlemlerini karşılayacak döviz yine de bulunmalıdır.
Altın İthalatı Dolar Talebini Artırıyor
Kotak, Mart 2026’da sona eren mali yıl için 26 milyar dolarlık cari açıkla birlikte 72 milyar dolarlık altın ithalatına dikkat çekti. Bu altın ithalatı olmasaydı Hindistan’ın cari fazla vereceğini savundu.
Cari işlemler hesabı, mal ve hizmet ticaretinin yanı sıra sınır ötesi gelir ve transferleri kayda alıyor. Açık, bu kalemlerde yurt dışına yapılan ödemelerin tahsilatlardan fazla olduğu anlamına geliyor. Hindistan bu durumda yatırım akımları, borçlanma veya başka dış kaynaklarla finansman sağlamak zorunda kalıyor.
Kotak’ın kullandığı rakamlara göre, 26 milyar dolarlık açıktan 72 milyar dolarlık altın ithalatı çıkarıldığında, hesabın diğer tüm kalemleri değişmeden kalırsa 46 milyar dolarlık fazla ortaya çıkar. Buna göre altın ithalatı, sözünü ettiği açığın yaklaşık 2,8 katı büyüklüğündeydi.
Kotak, Mart 2027’de sona erecek mali yılda altın ithalatının 90 milyar dolara, petrol ithalatının ise 60 milyar ila 65 milyar dolara ulaşabileceğini söyledi. Altın ithalatına ilişkin tahmini, önceki yılın 72 milyar dolarlık rakamından 18 milyar dolar, yani yüzde 25 daha yüksek.
Kotak, Hintli hanelerin altın sahibi olma hakkını kabul ederken, altın alımında gereken dövizin stratejik olarak değerlendirilmesi çağrısı yaptı. Yüksek altın ithalatının portföy yatırımlarındaki baskıyla birleşmesi halinde rupiyi olumsuz etkileyebileceği uyarısında bulundu.
Geri Ödemeler Başlamadan Hindistan Neler Geliştirmeli?
Kotak, araştırma, teknoloji ve Hindistan sınırlarının ötesindeki talebe yönelik sektörlere yatırım yapılması çağrısında bulundu. Ülkenin, yalnızca iç pazarına erişmek isteyen yabancı yatırımcılara bel bağlamak yerine, önümüzdeki üç ila beş yılı belirli alanlarda rekabet gücünü artırmak için kullanması gerektiğini savundu.
Hint sanayisi için hedefini ortaya koyan Kotak şöyle konuştu:
Hindistan, önümüzdeki beş yılda en azından birkaç alanda, dünyada ihtiyaç duyulan şeyleri sunarak dengeleyici bir aktör olmalı ve dünyanın gözünde önemli bir yer edinmeli.
Yurt dışına mal ve hizmet satan şirketler, kazançları yoluyla döviz sağlayabilir. Bu, daha sonra geri ödenmesi gereken mevduatlardan veya sahipleri gelirlerini bir gün ülkelerine götürebilecek yatırımlardan farklı bir dış kaynak oluşturur.
Kotak’ın önerileri, geri ödeme meselesini daha geniş ekonomiyle ilişkilendiriyor. Daha rekabetçi sektörler yurt dışından gelir sağlayabilir; tasarruf, vergi ve ithalat kararları ise Hindistan’ın ne kadar dış finansmana ihtiyaç duyacağını etkiler.
Verdiği temel mesaj alarm değil, hazırlıktı. Kotak, Hindistan’ın uzun vadeli görünümüne ilişkin iyimserliğini korurken politika yapıcıları ve finans kuruluşlarını, mevduatların kazandırdığı zamanı ülkenin dış ödemeleri karşılama kapasitesini güçlendirmek için kullanmaya çağırdı.
Öne Çıkanlar
- Kotak, FCNR(B) kapsamında sağlanan 130 milyar dolardan fazla fon için üç ila beş yıl içinde faiz dahil 160 milyar ila 170 milyar dolar geri ödeme gerekebileceğini tahmin etti.
- RBI’ın 31 Ağustos’taki kapanış tarihini övdü ve daha sonraki fonlamanın en az 100 baz puan daha pahalıya mal olacağını söyledi.
- Tahvil karşılaştırmasında, kur riskinden korunmuş ABD Hazine tahvilinin rupi cinsinden getirisini yaklaşık yüzde 8,5; Hindistan devlet tahvilinin getirisini ise yüzde 7,4 olarak hesapladı.
- Vergilendirmedeki farklılıkların yurt içi tasarrufları faiz gelirinden uzaklaştırıp sermaye kazançlarına yönelttiğini söyledi.
- Kotak, Mart 2026’da sona eren mali yıl için 26 milyar dolarlık cari açık karşısında 72 milyar dolarlık altın ithalatı olduğunu belirtti.
- Mevduatların vadesi dolmadan araştırma, teknoloji ve küresel talebe yönelik sektörlere yatırım yapılması çağrısında bulundu.