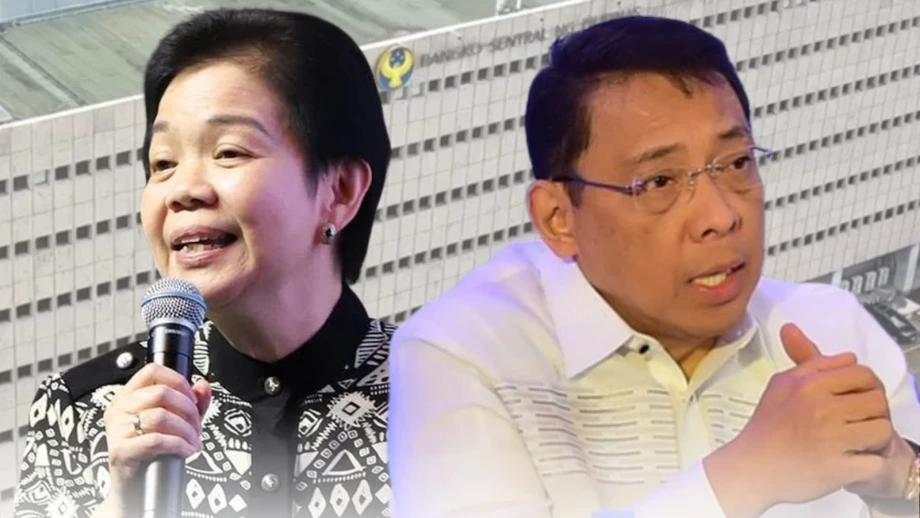
22 Ekim'deki tartışmada daha büyük bir faiz artışı gündemde
Bangko Sentral ng Pilipinas'ın (BSP) eski yetkilileri Diwa Guinigundo ve Wilhelmina Mañalac, gıda ve yakıt dışındaki kalemlere de yayılan enflasyon ve zayıf ekonomik büyüme karşısında merkez bankasına, 22 Ekim 2026'da politika faizini yüzde 5'ten yüzde 5,5'e yükseltmeyi değerlendirme çağrısı yaptı.
İçindekiler
- 22 Ekim'deki tartışmada daha büyük bir faiz artışı gündemde
- Eylül verileri tartışmanın seyrini neden değiştirdi?
- Ekonomistlerin çoğu hâlâ daha küçük bir adımı destekliyor
- Peso, ithalat maliyetleri üzerinden baskıyı artırıyor
- Gıda ve hava koşullarından kaynaklanan riskler 2027'ye uzanıyor
- Zayıf büyüme, sıkılaşmanın maliyetini artırıyor
- Harcamalardaki toparlanma dengeyi değiştirebilir
- Piyasalar borçlanma maliyetlerini şimdiden artırıyor
- Takip edilmesi gereken tarihler ve kararlar
- Öne Çıkan Noktalar
Bu çağrı, enflasyonun ağustostaki yüzde 6,1'den eylülde yüzde 7,2'ye çıkmasının ve pesonun ABD doları karşısında 63 PHP seviyesinin üzerine gerilemesinin ardından geldi. Dalgalı gıda ve enerji kalemlerini dışarıda bırakan çekirdek enflasyon yüzde 4,7'ye yükselerek fiyat artışlarının daha kalıcı hâle geldiği yönündeki kaygıları artırdı.
2005-2019 yılları arasında BSP başkan yardımcılığı yapan Guinigundo ile Mañalac, şu anda GlobalSource Partners'ta ülke analisti olarak çalışıyor. İkili, 20 Ekim tarihli değerlendirmelerinde ekonominin potansiyelinin altında faaliyet göstermesine rağmen daha büyük bir faiz artışının değerlendirilmesi gerektiğini savundu.
İki analist, daha güçlü bir adımı neden değerlendirmek istediklerini şöyle açıkladı:
Bu ölçekte bir faiz artışı, enflasyon beklentilerini çıpalamaya ve fiyatların daha da yükselmesi riskini sınırlamaya yardımcı olmak için "ciddi biçimde değerlendirilmelidir".
50 baz puanlık artış, politika faizine yarım yüzde puan eklenmesi anlamına geliyor. Ankete katılan ekonomistlerin çoğu, faizi yüzde 5,25'e taşıyacak 25 baz puanlık, yani çeyrek yüzde puanlık daha küçük bir artış bekliyor.
Kararın etkisi finans piyasalarının ötesine uzanıyor. Politika faizinin yükselmesi, hanehalkı ve işletmeler için borçlanma maliyetini artırma eğiliminde. Enflasyonun kontrolsüz kalmasının da bir bedeli var: Gıda, ulaşım ve diğer temel ihtiyaçlar hane gelirinden giderek daha büyük bir pay alırken ailelerin başka harcamalar için elinde daha az para kalıyor.
Bu nedenle ekim kararı, birbiriyle yarışan risklerin değerlendirilmesine bağlı. Daha büyük bir artış, kalıcı enflasyona karşı daha güçlü bir adım olurken daha küçük bir artış, harcama ve yatırımların zaten zayıf olduğu ekonomiye kısa vadede daha az baskı yapacak.
Eylül verileri tartışmanın seyrini neden değiştirdi?
Eylül enflasyonu, BSP'nin yüzde 2 ila 4 arasındaki hedef aralığının üst sınırını 3,2 yüzde puan aştı. İlk dokuz aydaki ortalama enflasyon yüzde 5,4'e ulaşırken merkez bankasının hedefi yüzde 3'tü.
Yıllık enflasyon ağustostan eylüle 1,1 yüzde puan yükseldi. Nisan ayındaki yüzde 7,2'lik seviyeye de ulaşarak Eylül 2025'te kaydedilen yüzde 1,7'nin çok üzerine çıktı. Bu oranlar, fiyatların bir önceki yılın aynı ayına kıyasla ne kadar arttığını gösteriyor.
Ekim 2023'ten bu yana en yüksek seviyesine çıkan yüzde 4,7'lik çekirdek enflasyon, faiz politikası tartışmasında özellikle önem taşıyor. Dalgalı gıda ve enerji fiyatlarının ötesine bakan bu gösterge, yetkililerin artışların daha geniş bir ürün ve hizmet yelpazesine yayılıp yayılmadığını değerlendirmesine yardımcı oluyor.
Guinigundo ve Mañalac, ilk tetikleyici petrol fiyatları veya gıda arzındaki sıkıntılar olsa bile bu yayılmanın dikkate alınması gerektiğini savunuyor. Ulaşım işletmecileri, mağazalar ve diğer şirketler artan maliyetleri müşterilerine yansıtabilir. Çalışanlar da pahalanan temel ihtiyaçları karşılamak için ücret artışı talep edebilir ve bu da işletmelerin maliyetlerini artırabilir.
Ekonomistler bu duruma ikinci tur etkiler diyor. BSP, ilk fiyat şokunun maliyet ve fiyatların sürekli arttığı bir döngüye dönüşmesini önlemeye çalışıyor.
Ekonomistlerin çoğu hâlâ daha küçük bir adımı destekliyor
22 ekonomistin katıldığı bir ankette 20 kişi çeyrek puanlık artışla faizin yüzde 5,25'e çıkmasını beklerken iki kişi yarım puanlık artış öngördü. Başka bir ankette 13 ekonomistin 12'si faiz artışı bekledi; çoğunluk 25 baz puanlık artışı destekledi. Bunlar farklı katılımcı gruplarının yer aldığı ayrı anketler.
Nomura ve Deutsche Bank, çeyrek puanlık artış bekliyor. Nomura manşet ve çekirdek enflasyondaki yükselişe dikkat çekerken Deutsche Bank yüksek petrol fiyatlarını ve artan maliyetlerin ekonomiye yayılma riskini vurguladı.
Reyes Tacandong & Co.'da kıdemli danışman olan Jonathan Ravelas, BPI başekonomisti Emilio Neri Jr. ile birlikte daha büyük bir adımı destekliyor. Neri'nin değerlendirmesi kısmen pesonun daha da değer kaybetmesine bağlı. Ekonomist John Paolo Rivera ise 13 kişinin katıldığı ankette BSP'nin faizi yüzde 5'te sabit tutmasını bekleyen tek katılımcı oldu.
Metrobank başekonomisti Nicholas Mapa, faizlerin arz sıkıntıları ve pahalı ithalattan kaynaklanan enflasyon üzerindeki etkisi sınırlı olduğu için ölçülü bir çeyrek puanlık artışı destekliyor. UnionBank başekonomisti Ruben Carlo Asuncion da enflasyon riskleri ile zayıf iç talebi dengeleyerek 25 baz puanlık artıştan yana.
Peso, ithalat maliyetleri üzerinden baskıyı artırıyor
Peso, 15 Ekim'de dolar başına 63,06 PHP ile rekor düşük seviyeden kapandı. 16 Ekim'de gün içinde 63,23 PHP'ye kadar geriledikten sonra 62,985 PHP'den kapandı. Rakamın yükselmesi, bir dolar almak için daha fazla peso gerektiği anlamına geliyor.
Kapanıştaki toparlanma tablonun yalnızca bir bölümünü gösterdi. İşlem seansı genelindeki ağırlıklı ortalama kur, dolar başına 63,049 PHP'den 63,068 PHP'ye gerileyerek gün içindeki işlemlerin ortalamada pesonun biraz daha zayıf olduğu bir seviyeden gerçekleştiğine işaret etti.
Son gerileme, pesonun 62,90 PHP'den kapandığı 8 Ekim'deki kur rekorunun ardından geldi. Daha sonra görülen 63,06 PHP'lik rekor kapanış, bir dolar almanın peso cinsinden maliyetini 16 sentavo daha artırdı.
Pesonun değer kaybetmesi ithal yakıtı, ekipmanı ve ham maddeleri yerel para cinsinden pahalılaştırıyor. Böylece yüksek petrol fiyatları ile kurdaki değer kaybı birlikte etkili olarak ulaşım ve üretim maliyetlerini artırabiliyor.
BPI başekonomisti Neri, ekim ayında daha büyük bir artışı destekleyebilecek kur koşulunu şöyle tarif etti:
Peso daha da değer kaybedip 64 seviyesine yaklaşırsa BSP perşembe günü 50 baz puanlık faiz artışını değerlendirebilir,
Ülkenin döviz ve diğer rezerv varlıklarından oluşan tamponu olan brüt uluslararası rezervler, 2026'da yaklaşık 13 milyar dolar azalarak eylül sonu itibarıyla 99,997 milyar dolara geriledi. Bu, son üç yılın en düşük seviyesi. Neri, Orta Doğu'daki çatışmanın ne kadar süreceği belirsizliğini korurken bu tamponun muhafaza edilmesinin önemli olduğunu söyledi.
Chinabank başekonomisti Domini Velasquez, para birimini desteklemek için faiz kullanılması konusunda daha temkinli. Ağustostaki faiz artışına rağmen pesonun dolar başına yaklaşık 62 seviyesine gerilediğine dikkat çekti. Guinigundo da BSP'nin belirli bir kuru savunmak yerine değer kaybının Filipinler'deki fiyatları ve beklentileri nasıl etkilediğine odaklanması gerektiğini savunuyor.
Gıda ve hava koşullarından kaynaklanan riskler 2027'ye uzanıyor
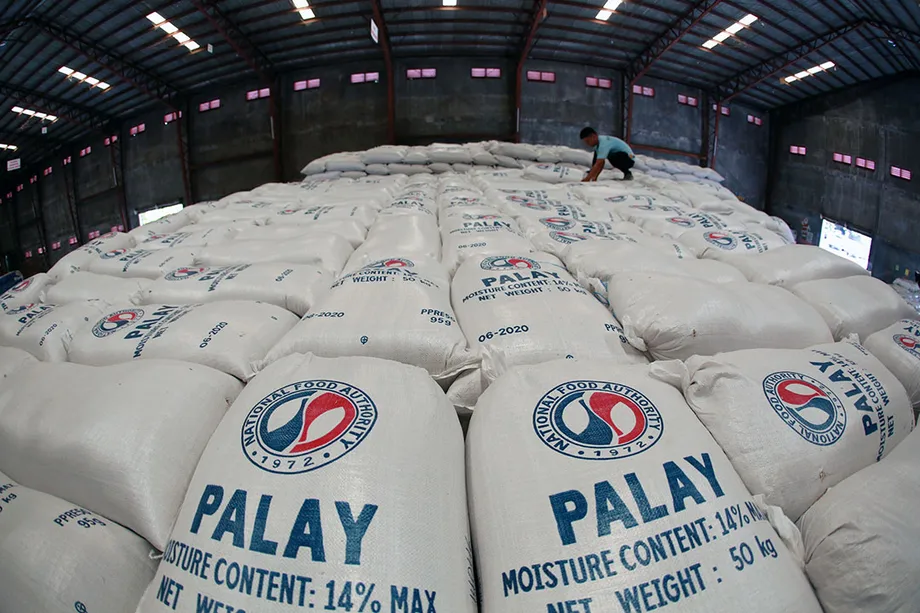
ANZ Research'ün aktardığı verilere göre pirinç enflasyonu eylülde yüzde 20,3'e ulaştı. Bu, pirinç fiyatlarının bir yıl öncesine göre yaklaşık beşte bir oranında yükseldiği ve hanehalkı gıda bütçeleri üzerinde doğrudan baskı yarattığı anlamına geliyor.
El Niño da başka bir risk oluşturuyor. Bu hava olayı, tarımı sekteye uğratıp arzı azaltabilecek daha sıcak ve kurak koşullara yol açabiliyor. Nomura, devlet meteoroloji kurumunun güçlü bir El Niño'nun aralığa kadar şiddetlenebileceği ve 2027'nin ilk yarısında da sürebileceği yönündeki değerlendirmesini aktardı.
Chinabank, El Niño'nun yıllık manşet enflasyona 0,25 ila 1,57 yüzde puan ekleyebileceğini ve etkinin büyük bölümünün gelecek yıl ortaya çıkacağını tahmin ediyor. HSBC, gıda fiyatlarındaki yükselişin öncülüğünde enflasyonun 2026'nın dördüncü çeyreğinde ortalama yüzde 7,3 olmasını bekliyor.
BSP Başkanı Eli Remolona Jr., El Niño'yu merkez bankasının başlıca enflasyon riski olarak tanımladı. Ağustostaki faiz artışının, hava koşullarına ilişkin risklerin yanı sıra Metro Manila'daki ilk ücret artışı dilimini de hesaba katan önleyici bir adım olduğunu söyledi.
Faizleri yükseltmek daha fazla pirinç üretmez veya uluslararası petrol fiyatlarını düşürmez. Faiz artışlarının amacı borçlanmayı ve harcamaları sınırlamak, ayrıca hanehalkı ile işletmelerin enflasyonun sonunda yeniden hedef seviyeye yaklaşacağına güvenmesini sağlamaktır.
Enflasyon beklentileri önemlidir; çünkü bugünkü kararları etkiler. Maliyetlerin tekrar tekrar artmasını bekleyen bir işletme fiyatlarını daha erken yükseltebilir. Malların daha da pahalanacağını düşünen bir hanehalkı da alışverişini öne çekebilir. Guinigundo ve Mañalac, BSP'nin bu tepkilerin enflasyonu besleme riskini azaltmasını istiyor.
Zayıf büyüme, sıkılaşmanın maliyetini artırıyor
Filipinler ekonomisinin büyümesi 2026'nın ilk çeyreğindeki yüzde 2,8'den ikinci çeyrekte yüzde 2,3'e geriledi. İlk yarıdaki ortalama büyüme yüzde 2,6'da kalarak hükümetin yıl geneli için belirlediği yüzde 3,5 ila 4,5 hedefinin altında kaldı.
Hanehalkı harcamalarındaki büyüme ilk çeyrekteki yüzde 3'ten ikinci çeyrekte yüzde 2,8'e indi. Ekonominin yaklaşık üçte ikisini hanehalkı tüketimi oluşturduğu için bu ölçekte bir yavaşlama bile çok sayıda işletmeyi etkiliyor.
Guinigundo ve Mañalac, gelirler fiyat artışlarına yetişemediğinde enflasyonun da talebi zayıflatabileceğini savunuyor. Aileler temel ihtiyaçlara daha fazla harcamak zorunda kalırken diğer alışverişlerini kısmak durumunda kalıyor. Bunun sonucunda işletmeler hem daha yüksek faaliyet maliyetleriyle hem de harcayacak daha az parası olan müşterilerle karşılaşıyor.
Bu birleşim, yüksek enflasyonun zayıf veya durgun ekonomik faaliyetle birlikte görüldüğü stagflasyon riskini yaratıyor. Mevcut tartışma, kredi ve harcamalara aşırı baskı yapmadan bu riskin nasıl azaltılabileceği üzerine.
Negatif çıktı açığı, ekonominin potansiyelinin altında üretim yaptığı anlamına geliyor. Atıl kapasitenin bulunması normalde faiz artışlarında temkinli olunmasını gerektirir. Ancak eski BSP yetkilileri, kalıcı enflasyonun toparlanmayı daha da zorlaştırabileceğini belirterek zamanında adım atılması gerektiğini savunuyor.
Faiz artışlarının etkisini göstermesi de zaman alıyor; ekonomiye tam olarak yansıması genellikle yaklaşık bir yıl sürüyor. BSP'nin hem mevcut zayıflığı hem de daha önce yaptığı artışların etkisini hesaba katması gerekiyor.
Harcamalardaki toparlanma dengeyi değiştirebilir
Hükümetin altyapı harcamaları, ekonomik toparlanma beklentilerinin merkezinde yer alıyor. Sel kontrolü projeleriyle ilgili yolsuzluk iddialarının ardından yaşanan gecikmeler, yatırımları ve kamu harcamalarını olumsuz etkiledi.
Bütçe ve Yönetim Bakanlığının verilerine göre altyapı ve diğer sermaye harcamaları temmuzda 89,6 milyar PHP oldu. Bu, bir yıl önceki 93,3 milyar PHP'ye göre yaklaşık yüzde 4'lük düşüş anlamına geliyor. Ocak-temmuz dönemindeki harcamalar 457 milyar PHP'de kaldı; 256,5 milyar PHP veya yüzde 36 azaldı.
Daha geniş kapsamlı kamu harcamaları ise daha güçlü bir tablo ortaya koydu. Ağustos sonuna kadar toplam harcamalar, bir yıl önceki 3,954 trilyon PHP'den yüzde 8,01 artışla 4,271 trilyon PHP'ye ulaştı. Bu, yıllık 6,466 trilyon PHP'lik harcama programının yaklaşık yüzde 66,05'ine karşılık geliyor. Altyapı harcamaları ile toplam harcamalar hükümet faaliyetlerinin farklı bölümlerini ölçtüğü için eğilimleri birbirinden ayrışabiliyor.
BSP Başkanı Remolona, geciken altyapı projelerinin hızla hayata geçirilmesinin toparlanmayı destekleyebileceğini söyledi:
Hükümetin altyapı harcamalarını hızlandırmak için yoğun çaba gösterdiğine inanıyorum ve büyümenin 2026'nın dördüncü çeyreğinde toparlanmasını bekliyoruz,
Neri, daha güçlü büyümenin ekonominin ilave faiz artışlarını kaldırabileceği konusunda BSP'ye daha fazla güven vereceğini savunuyor. Chinabank ise altyapı harcamaları, hanehalkı tüketimi ve özel sektör yatırımları konusunda daha kötümser; ekim artışının sıkılaşma döngüsünün son adımı olabileceğini düşünüyor.
Dünya Bankası, Asya Kalkınma Bankası ve Uluslararası Para Fonu, Filipinler'in 2026 büyüme tahminlerini yaklaşık yüzde 3'e indirdi. Filipinler İstatistik Kurumunun üçüncü çeyrek büyüme verilerini 9 Kasım'da açıklaması bekleniyor. Bu veriler, aralık ayındaki politika toplantısı öncesinde önemli bir gösterge olacak.
Piyasalar borçlanma maliyetlerini şimdiden artırıyor
Ekim kararı öncesinde hükümetin borçlanma maliyetleri yükseldi. 16 Ekim itibarıyla gösterge faiz verileri, devlet tahvillerinin getirilerinin hafta boyunca ortalama 7,82 baz puan arttığını gösterdi.
Vadesi 10 yıl olan devlet tahvillerinin getirisi 14,47 baz puan artarak yüzde 8,0184'e çıktı. Vadesi bir yıl olan hazine bonolarının getirisi ise 11,12 baz puan yükselerek yüzde 6,3193'e ulaştı.
Tahvil getirisi, yatırımcının geçerli fiyat üzerinden elde ettiği kazançtır. Tahvil fiyatları düştüğünde getirileri yükselir. Yüksek getiriler, enflasyon, para biriminin değer kaybı ve olası yeni faiz artışları karşısında yatırımcıların devlet borçlanma araçlarını elde tutmak için daha yüksek karşılık talep ettiğini gösterir.
İşlem hacmi bir önceki haftaki 27,98 milyar PHP'den 19,94 milyar PHP'ye geriledi. Getirilerin yükselmesi ve işlem hacminin düşmesi, Para Kurulu bir sonraki adımını açıklamadan önce finansal koşulların değiştiğini gösteriyor.
Takip edilmesi gereken tarihler ve kararlar
BSP bu yıl art arda üç faiz artışıyla gösterge faizini toplam 75 baz puan yükseltti. Yılın kalan planlı toplantıları 22 Ekim ve 17 Aralık'ta yapılacak.
- 23 Nisan: Para Kurulu politika faizini 25 baz puan artırdı.
- 18 Haziran: İkinci artışla faize 25 baz puan daha eklendi.
- 27 Ağustos: Üçüncü çeyrek puanlık artışla faiz yüzde 5'e çıktı.
- 20 Ekim: Guinigundo ve Mañalac yarım puanlık artışın ciddi biçimde değerlendirilmesi çağrısı yaptı.
- 22 Ekim: Para Kurulunun bir sonraki politika adımına karar vermesi bekleniyor.
- 9 Kasım: İstatistik kurumu üçüncü çeyrek ekonomik büyüme verilerini açıklayacak.
- 17 Aralık: Para Kurulu 2026'nın planlanan son politika değerlendirme toplantısını yapacak.
Barclays, ekim ve aralıkta çeyrek puanlık artış bekliyor. Bu durumda gösterge faiz yıl sonunda yüzde 5,5'e çıkacak. Ekimde yarım puanlık artış yapılması, faiz oranını hemen bu seviyeye taşıyacak. Neri'nin daha olumsuz senaryosunda ise Orta Doğu'daki çatışmanın tırmanması hâlinde faiz aralıkta yüzde 6'ya ulaşabilir.
Diğer ekonomistler, enflasyon veya petrol fiyatları kötüleşmedikçe ekim artışının son adım olmasını bekliyor. Ekim ve kasım enflasyon verileri, üçüncü çeyrek büyümesi ve BSP'nin güncellenmiş tahminleri aralık kararını şekillendirecek. Ekim ayına ilişkin henüz bir karar açıklanmadı.
Hanehalkı için acil baskı, temel ihtiyaçların artan maliyeti. BSP'nin görevi ise borçlanma, istihdam ve harcamalar üzerindeki ilave yükü sınırlarken bu artışların daha geniş alanlara yayılmasını önlemek.
Öne Çıkan Noktalar
- BSP'nin eski yetkilileri Guinigundo ve Mañalac, politika faizini yüzde 5,5'e çıkaracak 50 baz puanlık artışın 22 Ekim'de değerlendirilmesini destekliyor.
- Ankete katılan ekonomistlerin çoğu, faizin yüzde 5,25'e yükseltilmesini bekliyor.
- Eylül manşet enflasyonu yüzde 7,2'ye, çekirdek enflasyon ise yüzde 4,7'ye çıktı.
- Pesonun değer kaybı, pahalı petrol ve El Niño riski fiyat baskılarını artırıyor.
- İkinci çeyrek büyümesinin yüzde 2,3'e gerilemesi, borçlanma maliyetlerini artırma gerekçesini karmaşıklaştırıyor.
- Üçüncü çeyrek büyüme verileri 9 Kasım'da açıklanacak. Yılın planlanan son politika toplantısı 17 Aralık'ta yapılacak.