Aynı gelir, farklı sağlık giderleri anlamına gelebilir
Yıllık 2,3 milyon yen emekli maaşı geliri ve 500.000 yen hisse senedi temettüsü alan bir Japon emekli, temettülerin vergi beyannamesinde gösterilip gösterilmemesine bağlı olarak şu anda yıllık 118.928 yen ya da 169.978 yen sağlık sigortası primi ödeyebiliyor. Kişi tam olarak aynı geliri elde etse de hastanede ödediği katkı payı yüzde 10'dan yüzde 20'ye çıkabiliyor.
İçindekiler
- Aynı gelir, farklı sağlık giderleri anlamına gelebilir
- Vergi beyannamesi vermek hesaplamayı neden değiştiriyor?
- Bir hane örneği mali farkı ortaya koyuyor
- Yatırım getirileri ile birikimler farklıdır
- Yaşlı haneler yatırım gelirlerinden giderek daha fazla pay alıyor
- Primleri kim belirliyor, sağlık giderlerini kim ödüyor?
- Bilgi sisteminin kurulması neden yıllar alıyor?
- Politika nasıl gelişti ve tarihler neden önemli?
- Hane bütçeleri nasıl etkilenecek?
- Öne Çıkanlar
Japonya Sağlık, Çalışma ve Refah Bakanlığı, 75 yaş ve üzerindekilerin kamu sağlık sigortası primleri ve sağlık hizmetleri için ödedikleri katkı payları hesaplanırken kapsama giren yatırım gelirlerini, vergi beyannamesi verip vermediklerine bakılmaksızın hesaba katarak bu farkı ortadan kaldırmayı planlıyor. Bakanlık, uygulamanın Ağustos 2029'da başlamasını öngörüyor ve planı 16 Ekim'de Sosyal Güvenlik Konseyi'nin bir alt komitesine sunması bekleniyor.
Bakanlığın finansal gelir önerisine göre yerel yönetimler, bilgileri finans kuruluşları ve diğer işletmelerin sunduğu yasal bildirimler aracılığıyla alacak. NISA yatırım hesaplarında vergiden muaf olarak elde edilen gelirler kapsam dışında kalacak.
Değişiklik, etkilenen haneler için hem düzenli sigorta primlerinin hem de tedavi giderlerinden karşılayacakları payın artması anlamına gelebilir. Sigorta sistemi açısından amaç, katkıların kişinin vergi beyannamesi verme tercihinden ziyade gelirine daha tutarlı biçimde bağlı olmasını sağlamak.
Bu ayrım önemli; çünkü primler ve katkı payları farklı şeylerin karşılığıdır. Prim, sigorta sistemine dahil olmak için düzenli olarak ödenen tutardır. Katkı payı ise sağlık hizmeti alınırken sigortalı tedavi masraflarının hastaya düşen kısmıdır.
Vergi beyannamesi vermek hesaplamayı neden değiştiriyor?
İleri Yaşlılara Yönelik Sağlık Hizmetleri Sistemi kapsamında gelirin hesaplanmasında başlangıç noktası, belediyelerin vergi bilgileridir. Emekli maaşı, ücret ve kira gelirleri genellikle yetkililerin erişebildiği vergi bilgileri üzerinden bu hesaba dahil edilir.
Bazı yatırım gelirleri ise farklı bir süreçten geçer. Belirli borsaya kote şirket hisselerinin temettüleri ve hisse satış kazançları için vergi, para yatırımcıya ulaşmadan kesilebilir. Buna stopaj denir. İlgili kurallar izin verdiğinde yatırımcı, bu gelir için yıllık beyanname vermeden stopaj yoluyla vergi yükümlülüğünü tamamlayabilir.
Bu durumda yerel yönetimler, sağlık sigortası hesaplamasında kullanılan gelir bilgilerine ulaşamayabilir. Yatırımcı vergisini ödemiş olsa da yatırım geliri, prim ve katkı paylarını belirleyen gelir hesabına dahil edilmez.
Önerilen sistem, kapsama giren yatırım gelirlerini beyan tercihinden bağımsız olarak bu hesaplamaya dahil edecek. Dolayısıyla temel değişiklik, sağlık sigortası yetkililerinin gelir bilgilerini nasıl edindiği ve kullandığıyla ilgili.
75 yaş ve üzerindekiler, sigortalı tedavi masraflarının genellikle yüzde 10'unu öder. Daha yüksek gelir kriterlerini karşılayanlar ise yüzde 20 ya da yüzde 30 öder. Yatırım gelirlerinin eklenmesi, gelirlerine ve hane koşullarına bağlı olarak bazı kişileri başka bir kategoriye geçirebilir.
Bir hane örneği mali farkı ortaya koyuyor
Bakanlık, her ikisi de ileri yaşlılara yönelik sağlık sigortası sistemine kayıtlı evli bir çifti örnek gösteriyor. Eşlerden biri yıllık 2,3 milyon yen emekli maaşı geliri ve 500.000 yen finansal gelir elde ederken diğeri yalnızca 830.000 yen temel emekli maaşı alıyor.
Örnekte, yatırım geliri beyan edildiğinde sigortalı kişi tedavi masraflarının yüzde 20'sini ve yıllık 169.978 yen prim ödüyor. Aynı yatırım geliri, vergi beyannamesi verilmeden stopaj yoluyla vergilendirildiğinde ise katkı payı yüzde 10'a, yıllık prim 118.928 yene düşüyor.
Yıllık prim farkı 51.050 yen; bu, düşük tutarın yaklaşık yüzde 43'üne karşılık geliyor. Bakanlığın verdiği aylık karşılıklar, beyanname verilmesi durumunda 14.165 yen, verilmemesi durumunda ise 9.911 yen.
Bakanlık ayrıca bu kişiyi, tamamı emekli maaşından oluşan 2,8 milyon yen gelir elde eden biriyle karşılaştırıyor. Eşin emekli maaşı hesaba katılmadan ikisi de 2,8 milyon yen gelir elde ediyor; ancak geliri tamamen emekli maaşından oluşan kişi, beyanname verip vermemesine bakılmaksızın daha yüksek prim ve yüzde 20 katkı payıyla karşılaşıyor.
Bu rakamlar, 2024 ve 2025 mali yıllarındaki ulusal ortalama prim oranları temel alınarak hazırlanmış örneklerdir. Gerçek primler yerel oranlara ve kişisel koşullara bağlıdır; gelecekteki hesaplamalarda ise reform yürürlüğe girdiğinde geçerli olan kurallar ve oranlar kullanılacaktır.
Yatırım getirileri ile birikimler farklıdır
Önerilen değişiklik, temettüler ve hisse satışlarından elde edilen kazançlar dahil olmak üzere finansal gelirlere odaklanıyor. Temettü, şirketin hissedarlarına yaptığı ödemedir. Sermaye kazancı ise bir yatırımın satın alma maliyetinden daha yüksek bir fiyata satılmasıyla elde edilen kârdır.
Kişinin tasarruflarının bakiyesi veya sahip olduğu hisselerin değeri farklı bir ölçüttür. Bakanlığın önceki görüşmelerinde, finansal varlıkların sigorta hesaplamalarında kullanılması ayrı bir politika konusu olarak ele alınmış; tüm hesapların belirlenmesi ve borçların hesaba katılması gibi güçlükler gündeme gelmişti.
Japonya'nın vergiden muaf hesaplarda yatırım yapma programı olan NISA, bakanlığın önerisinde açıkça kapsam dışında tutuluyor. Bu hesaplarda elde edilen ve koşulları karşılayan gelirler yeni hesaplamaya dahil edilmeyecek.
Bu ayrım, haneler için somut bir başlangıç noktası sunuyor: Kapsama giren yatırımlardan elde edilen gelirler sigorta değerlendirmesine dahil edilirken NISA gelirleri kapsam dışında kalacak. Belirli ürünlerin nasıl ele alınacağı, kapsama giren finansal gelirlere ilişkin ayrıntılı kurallara bağlı olacak.
Yaşlı haneler yatırım gelirlerinden giderek daha fazla pay alıyor
Bakanlığın Sigorta Bürosu, reform gerekçelerini 13 Kasım 2025'te Sosyal Güvenlik Konseyi'nin 203. Sağlık Sigortası Alt Komitesi toplantısında sunulan Kasım 2025 tarihli tartışma belgesinde ortaya koydu.
Belgede, hükümetin hane halkı anketi verileri kullanılarak, 75 yaş ve üzeri birinin reis olduğu hanelerin en az iki kişilik haneler arasındaki faiz ve temettü gelirlerinin aldığı payın 2009'da yüzde 21 iken 2019'da yüzde 30'a çıktığı gösterildi. Bu, dokuz yüzde puanlık bir artış demek.
Reisi 65 yaş ve üzeri olan hanelerin payı da aynı dönemde yüzde 52'den yüzde 63'e yükseldi. Bu rakamlar, faiz ve temettülerin farklı yaş gruplarındaki haneler arasında nasıl dağıldığını gösteriyor.
Belgede ayrıca, yaşlılara yönelik sağlık sigortası üyelerinin kapsamlı vergilendirme kapsamında beyan ettiği faiz ve temettü gelirlerindeki artış kaydedildi. Toplam tutar, 2008 mali yılında 154,2 milyar yen iken 2024 mali yılında 382 milyar yene çıkarak önceki tutarın neredeyse iki buçuk katına ulaştı.
Yaşlı gruplar içindeki yatırım sahipliği büyük farklılıklar gösteriyor. Bakanlığın hesaplamalarına göre hisse sahibi olanların oranı 70'li yaşlardaki kişilerde yüzde 16,8, 80 yaş ve üzerindekilerde yüzde 14,9. Hisse sahipleri arasında borsaya kote hisselerin ortalama değeri her iki grupta da yaklaşık 16 milyon yen. Dağılım, etkilerin neden belirli hanelerde yoğunlaşacağını açıklamaya yardımcı oluyor.
Primleri kim belirliyor, sağlık giderlerini kim ödüyor?
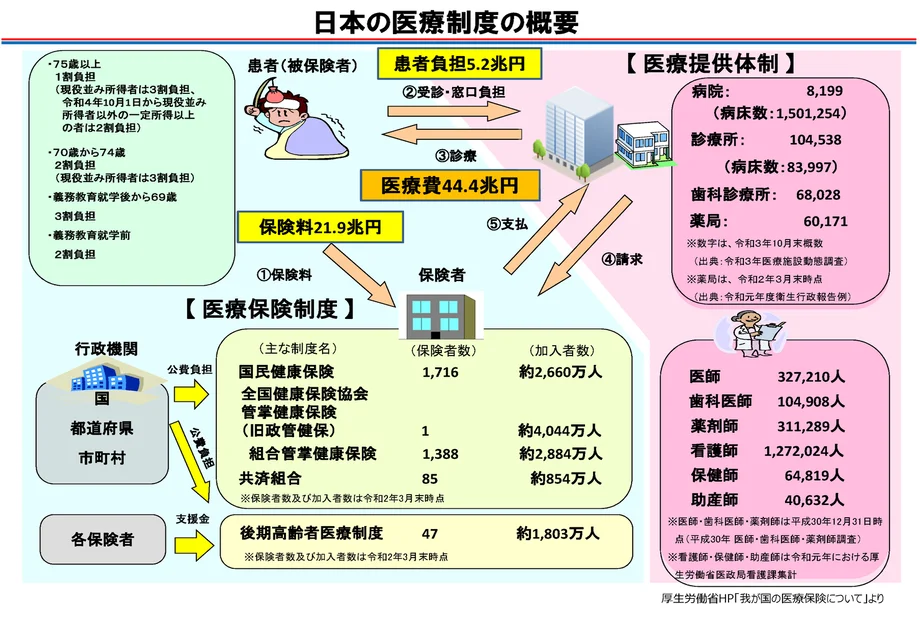
Her prefektörde belediyeler arasında faaliyet gösteren bölgesel birlikler, yaşlılara yönelik sigorta sisteminin primlerini belirliyor; primleri belediyeler tahsil ediyor. Primler her sigortalı için ayrı hesaplanıyor ve sabit bir tutarla gelire dayalı bir tutardan oluşuyor.
Bakanlığın Kasım 2025 tarihli belgesinde, prim oranlarının iki yılda bir gözden geçirildiği belirtiliyor. Belgede 2024 ve 2025 mali yılları için ülke genelinde ortalama sabit bileşen 50.389 yen, gelire dayalı bileşenin oranı ise yüzde 10,21 olarak veriliyor. Koşulları karşılayan düşük gelirli haneler için sabit bileşende indirim uygulanıyor.
Japan Health Policy NOW'un sağlık sigortası genel bakışında, yaşlılara yönelik sistemin finansmanının yaklaşık yüzde 50'sinin kamu kaynaklarından, yüzde 40'ının diğer sigortacıların katkılarından ve yüzde 10'unun kendi üyelerinin primlerinden sağlandığı belirtiliyor. Bu finansman payları sigorta sisteminin kaynaklarıyla ilgili; hastalar ise tedavi görürken kendilerine düşen payı ayrıca ödüyor.
Diğer sigortacıların katkıları, reformu çalışan hanelerle ilişkilendiriyor; bu hanelerin primleri yaşlıların sağlık hizmetlerinin finansmanına yardımcı oluyor. Bakanlığın politika görüşmeleri, çalışan kuşakların üzerindeki baskıyı azaltırken maliyetleri farklı gelir gruplarındaki yaşlılar arasında daha tutarlı biçimde dağıtmayı amaçlıyor.
Kasım tarihli belgede, daha önce hesaba katılmayan yatırım gelirlerinin prim matrahına dahil edilmesinin etkilenen üyelerin ödemelerini artıracağı ve diğer üyelerin üzerindeki yükü azaltacağı belirtiliyor. Ancak bu yeniden dağılıma ilişkin hane başına bir tasarruf tutarı verilmiyor.
Bilgi sisteminin kurulması neden yıllar alıyor?
Finans kuruluşları, vergi amaçları doğrultusunda yasal bildirimleri zaten sunuyor. Önerilen yaklaşım, yaşlılardan başka bir dizi form doldurmalarını istemek yerine sigorta değerlendirmeleri için gerekli finansal gelir bilgilerini bu bildirimlerden sağlamayı öngörüyor.
Bakanlık, bireylerin idari yükünün artmayacağını söylüyor. Bilgi alışverişini finans kuruluşları, yerel yönetimler ve sigortayı yürüten kurumlar sağlayacak.
Kasım 2025 tarihli belgede, yasal bildirimlerden oluşan bir veri tabanı, elektronik başvuru, My Number kimlik numaralarının doğru kullanımı ve sigorta sistemlerinde yapılacak değişiklikler ele alındı. My Number, Japonya'da vergi ve sosyal güvenlik işlemlerinde kullanılan kişisel kimlik numarasıdır. Doğru kimlik numaraları, yetkililerin yatırım ödemesini ilgili sigortalı kişiyle eşleştirmesine yardımcı olacak.
Belgede maliyetler, finans kuruluşlarıyla koordinasyon ve uygulama takvimleri de çalışma gerektiren konular arasında sayıldı. Kayıtları toplamak bir iş; belediyelerin ve bölgesel sigorta birliklerinin bu kayıtları güvenilir biçimde kullanmasını sağlamak ise başka bir iş.
Politikanın duyurulmasıyla hane halkının faturalarının değişmesi arasında neden birkaç yıl bulunduğunu bu pratik gereklilikler açıklıyor. Yetkililerin, geliri bildiren kurumdan primleri hesaplayan ve hastanın tedavi masrafı kategorisini belirleyen kuruma uzanan işleyen bir bilgi akışı kurması gerekiyor.
Politika nasıl gelişti ve tarihler neden önemli?
Reform; siyasi anlaşmalar, bakanlık görüşmeleri ve mevzuat sürecinden geçti. Tarihi belli başlı adımlar şöyle:
- 11 Haziran 2025: Liberal Demokrat Parti, Komeito ve Japonya İnovasyon Partisi, vergi beyannamesi tercihlerinden kaynaklanan farklılıkları giderecek bir sistem geliştirme konusunda anlaştı.
- 13 Haziran 2025: Bakanlar Kurulu, 2025 Temel Politikasını onayladı. Politikada, ayrıntılı tasarım çalışmalarının yapılması ve 2026 mali yılından itibaren başlatılmaya hazır reformların uygulanması çağrısı yer aldı.
- 20 Ekim 2025: Liberal Demokrat Parti ile Japonya İnovasyon Partisi arasındaki koalisyon anlaşmasında, 2025 mali yılı içinde sağlık reformlarının ayrıntılı olarak tasarlanması öngörüldü.
- 13 Kasım 2025: Bakanlık, finansal gelirlere ilişkin tartışma belgesini Sağlık Sigortası Alt Komitesi'ne sundu.
- 28 Nisan 2026: MUFG Trust and Banking'in kurumsal bilgilendirmesine göre Temsilciler Meclisi, ilgili sağlık sigortası değişikliği tasarısını kabul ederek Danışmanlar Meclisi'ne gönderdi.
- Ağustos 2029: Bakanlığın yeni finansal gelir hesaplamasını başlatmak için açıkladığı hedef tarih.
Bakanlığın Ağustos 2029 hedefi, yatırım ve emeklilik portföylerini yönetme deneyimi bulunan yatırım uzmanı Hiroyuki Nemoto'nun 10 Haziran 2026 tarihli MUFG Trust köşe yazısındaki tahminden daha erken. Nemoto, gerekli sistemlerin kurulması için yürürlüğe girmesinin ardından dört ila beş yıl tanıyarak uygulamanın tamamlanmasının 2030-2031 civarında olacağını tahmin etti.
Hükümetin Kasım 2025 tarihli belgesinde tasarım konuları ortaya konmuş, ancak Ağustos 2029 başlangıç tarihi belirtilmemişti. Mevcut hedef Ağustos 2029; bir sonraki sunumun 16 Ekim'de yapılması planlanıyor. Nihai uygulama kuralları ve tamamlanmış yasama takvimi ise henüz burada belirlenmiş değil.
Hane bütçeleri nasıl etkilenecek?
Vergi beyannamelerinde yer almayan ve kapsama giren yatırım gelirlerini elde eden yaşlılar, değişiklikten en doğrudan etkilenecek grup. Prim hesaplamalarına bu gelirler de dahil edilecek ve bazı kişiler tedavi giderlerine yüzde 10 katkı payı ödedikleri kategoriden yüzde 20 ya da yüzde 30 ödedikleri kategoriye geçebilecek.
Yüzde 10'dan yüzde 20'ye çıkılması, geçerli üst sınırlardan önce, hastanın sigortalı bir faturadaki payını iki katına çıkarır. Japonya'da ayrıca yaş ve gelire göre uygun hasta ödemelerini sınırlayan bir sağlık gideri destek sistemi bulunuyor. Bu nedenle bir hanenin nihai harcaması hem katkı payı kategorisine hem de geçerli gider üst sınırına bağlı.
Kapsama giren yatırım gelirlerini halihazırda beyan eden hanelerin bu gelirleri mevcut hesaplamaya zaten dahil ediliyor. Bu haneler açısından temel değişiklik, aynı türde gelir elde eden diğer kişilerin de daha tutarlı biçimde değerlendirilmesi olacak.
Daha genç yatırımcıların da kurallar geliştikçe süreci takip etmeleri için pratik bir nedeni var: Emeklilik bütçeleri çoğu zaman emekli maaşlarını temettülerle ya da yatırım satışlarından elde edilen gelirlerle birleştiriyor. Nemoto'nun köşe yazısı bu planlama konusunu ele alırken bakanlığın mevcut önerisi 75 yaş ve üzerindekilere yönelik sağlık sigortası sistemini ilgilendiriyor.
Öne Çıkanlar
- Japonya Sağlık Bakanlığı, Ağustos 2029'dan itibaren 75 yaş ve üzerindekilerin sağlık sigortası değerlendirmelerinde kapsama giren finansal gelirleri hesaba katmayı planlıyor.
- Hesaplama, kişinin vergi beyannamesi verip vermediğine bakılmaksızın yapılacak. Vergiden muaf NISA gelirleri kapsam dışında kalacak.
- Bakanlığın bir örneğinde aynı gelir için yıllık primler arasında 51.050 yen, katkı payları arasında ise yüzde 10 ile yüzde 20 fark bulunuyor.
- Yetkililer finans kuruluşlarının yasal bildirimlerini kullanacak; bireylerin idari yükü artmayacak.
- Veri tabanının kurulması ve yerel sistemlerin değiştirilmesi, uygulamanın temel adımları arasında. Haziran 2026 tarihli kurumsal bir tahminde tam uygulamanın daha ileri bir tarihte, 2030-2031 civarında başlayacağı öngörülüyor.