65,9 Milyon İşlem, Gençlerin Borçlanmasını Gündeme Taşıdı
Malezya Maliye Bakanlığına göre, 30 yaş ve altındaki Malezyalılar Ocak-Haziran 2026 döneminde toplam 5,4 milyar RM tutarında 65,9 milyon Şimdi Al, Sonra Öde (BNPL) işlemi gerçekleştirdi. 30 Haziran itibarıyla bu grubun 2,4 milyar RM borcu bulunuyordu; bunun 96,8 milyon RM’lik kısmı, yani ödenmemiş bakiyenin yüzde 4,0’ı, sorunlu finansman olarak sınıflandırıldı.
İçindekiler
- 65,9 Milyon İşlem, Gençlerin Borçlanmasını Gündeme Taşıdı
- Alışveriş Rakamları Aslında Neyi Ölçüyor?
- Ödenmemiş Finansman Ayrı Değerlendirilmeli
- Gençlere İlişkin Açıklama Öncesinde Büyüyen Pazar
- Sağlayıcılar Platformlar Arasındaki Borçları Değerlendirmeli
- Tüketici Kredisi Yasası Sonrası Lisans Başvuru Takvimi
- Dolandırıcılık Şikâyeti Tahsilatı Otomatik Olarak Durdurmuyor
- Hesap Dondurma ve Güvenlik Sorumluluğu
- Öne Çıkan Noktalar
Bu rakamlar, genç tüketicileri Malezya’da büyüyen BNPL pazarının odağına yerleştiriyor. Gençler, altı ayda ülkede yapılan 173,9 milyon işlemin yüzde 37,9’unu ve 14,7 milyar RM’lik alışveriş tutarının yüzde 36,7’sini oluşturdu. Yaş kategorisine yalnızca 30 yaşından küçükler değil, 30 yaşındakiler de dahil.
Bakanlık, rakamları Kuala Nerus milletvekili ve Perikatan Nasional üyesi Datuk Dr. Alias Razak’a verdiği yazılı parlamento yanıtında açıkladı. Razak, özellikle borçluların birden fazla platformda yükümlülükleri bulunduğunda, Tüketici Kredisi Komisyonunun (SKP) gençleri aşırı BNPL borcundan nasıl koruduğunu sordu.
Yanıtta, sağlayıcıların başvuru sahiplerinin borçlarını geri ödeyip ödeyemeyeceğini değerlendirmesi gerektiği belirtiliyor. Parlamentoya verilen ayrı bir yanıt ise dolandırıcılık soruşturmaları sırasında tüketicinin korunmasının sınırlarına işaret ediyor: Bir işleme itiraz edilmesi, ödeme taleplerini, gecikme ücretlerini veya borç tahsilatını otomatik olarak durdurmuyor.
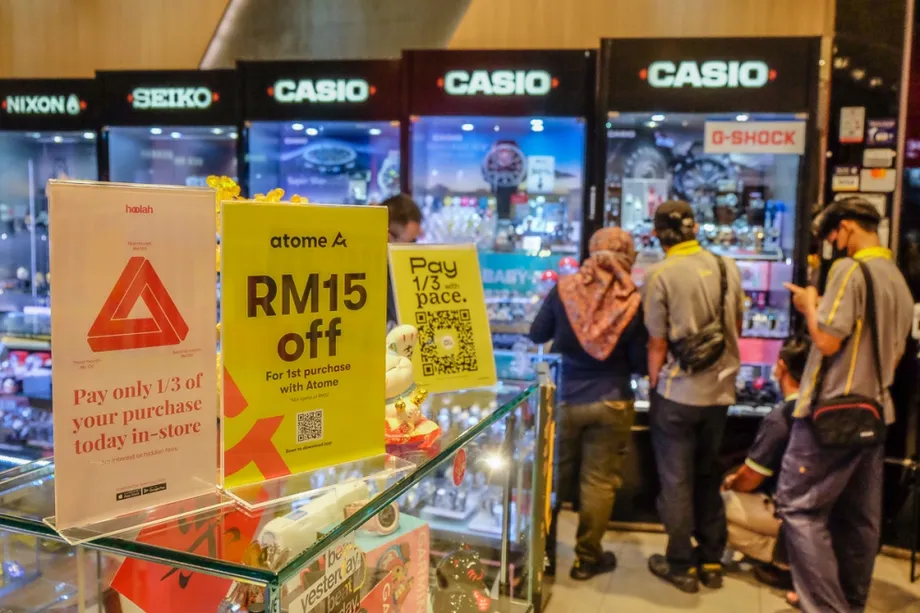
BNPL, tüketicilerin ödemeyi ertelemesine ya da taksitlere bölmesine olanak tanıyor. Bu, paranın tüketicinin hesabından ne zaman çıktığını değiştiriyor ancak ödeme yükümlülüğünü ortadan kaldırmıyor. Bakanlığın yanıtları iki ayrı riski ele alıyor: geri ödeme kapasitesini aşan borçlanma ve tüketicinin izinsiz yapıldığını söylediği bir işlem nedeniyle borç tahsilatıyla karşı karşıya kalması.
Alışveriş Rakamları Aslında Neyi Ölçüyor?
5,4 milyar RM, altı ay boyunca yapılan işlemlerin toplamını gösteriyor. 2,4 milyar RM ise 30 Haziran’da ödenmemiş olan finansman bakiyesi. Bunlar farklı ölçümler: İlki belirli bir dönemdeki işlem hacmini, ikincisi ise belirli bir tarihte kalan borcu ifade ediyor.
5,4 milyar RM’yi 65,9 milyon işleme bölmek, gençlerin işlem başına ortalama yaklaşık 82 RM harcadığını gösteriyor. Ülke genelinde 14,7 milyar RM’nin 173,9 milyon işleme bölünmesiyle ortalama yaklaşık 85 RM’ye ulaşılıyor. Her iki hesaplama da Bakanlığın yuvarlanmış rakamlarına dayandığından tahmini değerler olarak değerlendirilmelidir.
Dolayısıyla genç tüketicilerin alışverişleri ortalamada ülke genelindeki tutardan biraz daha düşüktü. İşlem hacmindeki payları, alışveriş tutarındaki paylarından 1,2 yüzde puan daha yüksekti. Bu fark, olağan dışı büyüklükteki alışverişlerden ziyade sık yapılan, görece küçük tutarlı işlemlere işaret ediyor.
Gençlere ilişkin rakamlar ülke genelindeki toplamdan çıkarıldığında, bu yaş kategorisinin dışındaki tüketicilere ait yaklaşık 108 milyon işlem ve 9,3 milyar RM tutarında alışveriş kalıyor. Bu da 30 yaş üzerindekiler için işlem başına yaklaşık 86 RM’lik ortalama tutara karşılık geliyor.
Bu ortalamaların hiçbiri, tek tek borçluların toplam yükümlülüklerini göstermiyor. Birkaç küçük tutarlı alışverişin geri ödeme taksitleri çakışabilir; işlem sayısı da BNPL kullanan farklı gençlerin sayısını ortaya koymuyor. Bakanlığın rakamlarında genç borçluların sayısı veya borcun gelire göre dağılımı yer almıyor.
Ödenmemiş Finansman Ayrı Değerlendirilmeli
Bakanlık, genç tüketiciler arasındaki 96,8 milyon RM’lik ödenmemiş tutarı yönetilebilir olarak nitelendirdi. Bu tutar, gençlerin ödenmemiş BNPL finansmanının her 100 RM’si başına yaklaşık 4 RM’ye karşılık geliyor. Bu değerlendirme, bildirilen toplam tutarla ilgili; her borçlunun geri ödemelerini rahatlıkla yapıp yapamadığıyla değil.
Ödenmemiş 2,4 milyar RM’lik bakiyenin tamamı vadesi geçmiş borç olarak değerlendirilmemeli. Bu tutar, geri ödenmesi gereken finansmanı içerirken 96,8 milyon RM, sorunlu veya ödenmemiş olarak tanımlanan kısmı oluşturuyor. Raporlarda her iki ifade de kullanılıyor ancak bir ödemenin bu kategoriye girmesi için kaç gün gecikmesi gerektiği belirtilmiyor.
Daha önce açıklanan rakamlara göre, Mart 2026 sonunda ülke genelinde vadesi geçmiş BNPL finansmanı 181 milyon RM’ye, yani ödenmemiş 5,3 milyar RM’nin yüzde 3,4’üne ulaştı. 30 Haziran’daki gençlere ilişkin oran yüzde 4,0 oldu; bu oran sayısal olarak 0,6 yüzde puan daha yüksek.
Ancak bu, genç ve yaşlı borçlular arasında aynı dönemde yapılmış doğrudan bir karşılaştırma değil. Rakamlar farklı tarihleri ve grupları kapsıyor; sorunlu finansman tanımları da birebir aynı değil. Bu veriler, Mart ile Haziran arasında ülke genelindeki gecikme oranının yükseldiğini veya geri ödeme sorunlarının tek başına yaşla açıklanabileceğini göstermiyor.
Haziran açıklamasında o tarihteki ülke geneli ödenmemiş bakiye de yer almıyor. Bu nedenle söz konusu rakamlarla genç tüketicilerin 30 Haziran itibarıyla tüm BNPL borçları içindeki payını hesaplamak mümkün değil.
Gençlere İlişkin Açıklama Öncesinde Büyüyen Pazar
Daha önce parlamentoya sunulan rakamlara göre, ülke genelindeki ödenmemiş BNPL finansmanı 2025 sonunda 4,9 milyar RM iken Mart 2026 sonunda 5,3 milyar RM’ye yükseldi. 400 milyon RM’lik artış, üç ayda yaklaşık yüzde 8,2’lik yükselişe karşılık geliyor.
2026’nın ilk çeyreğinde aktif BNPL hesabı sahibi sekiz milyon kişi vardı. Bakanlık, kullanıcıların yaklaşık yüzde 40’ının 30 yaş ve altında olduğunu da belirtti. Kullanıcıların yaş dağılımına ilişkin bu oran, ilk yarıda genç tüketicilerin gerçekleştirdiği işlemlerin yüzde 37,9’luk payından farklı bir ölçüm.
Tüketicinin korunmasına ilişkin bir soru önergesinde Bukit Bendera milletvekili ve Pakatan Harapan üyesi Syerleena Abdul Rashid, 2025’in ilk yarısında BNPL işlemlerinin 9,3 milyar RM’ye ulaştığını belirtti. Bu rakamla karşılaştırıldığında, 2026’nın ilk yarısı için açıklanan 14,7 milyar RM, dönemlerin kapsamının karşılaştırılabilir olduğu varsayımıyla 5,4 milyar RM’lik, yani yaklaşık yüzde 58’lik bir artış anlamına geliyor.
Bakanlığın önceki açıklamasında BNPL’nin çoğunlukla yiyecek, market alışverişi, ulaşım ve hizmetler gibi 100 RM’nin altındaki alımlarda kullanıldığı belirtilmişti. Bu, son toplamlar üzerinden hesaplanan yaklaşık 85 RM’lik ülke geneli işlem ortalamasıyla uyumlu. Ancak ortalama, alışverişlerde hangi ürünlerin öne çıktığını göstermiyor.
Aynı zamanda maliye bakanı olan Başbakan Datuk Seri Anwar Ibrahim, 15 Temmuz tarihli yazılı parlamento yanıtında tüketicinin korunmasına değindi:
Bu doğrultuda hükümet, kredi olanaklarının ihtiyatlı ve sorumlu biçimde kullanılmaya devam etmesini sağlamak için bu sektörün gelişimine güçlü tüketici koruma önlemlerinin eşlik etmesi gerektiği görüşündedir,
Bakanlığa göre BNPL borcu, 2025 sonunda toplam hane halkı borcunun yaklaşık yüzde 0,3’ünü oluşturuyordu. Ülke genelindeki bu düşük oran, ölçeği gösterse de geliri kısıtlı ve birden fazla geri ödeme yükümlülüğü bulunan belirli bir hanenin üzerindeki baskıyı ölçmüyor.
Sağlayıcılar Platformlar Arasındaki Borçları Değerlendirmeli
Bakanlık, sağlayıcıların BNPL finansmanı sunmadan önce hem kredi değerliliğini hem de ödeme gücünü değerlendirmesi gerektiğini söyledi. Kredi değerliliği, kişinin borcunu geri ödeme olasılığıyla; ödeme gücü ise geri ödemelerin kişinin mali kapasitesine uygun olup olmadığıyla ilgili.
Maliye Bakanlığı, Alias’a verdiği yanıtta zorunlu değerlendirmenin kapsamını şöyle açıkladı:
Bu değerlendirmelerde, tüketicinin hem banka hem de banka dışı sağlayıcılardan aldığı mevcut kredi olanakları ve başvurusunu yaptığı yeni olanaklar dahil olmak üzere, genel mali yükümlülükleri dikkate alınmalıdır,
Bu şart önemli; çünkü bir platformdan onay alınması, tüketicinin başka bir yerde yeni bir geri ödeme yükümlülüğünü karşılayabilecek durumda olduğu anlamına gelmiyor. Sağlıklı bir değerlendirme, her alışverişi tek başına ele almak yerine toplam yükümlülükleri dikkate almalı.
Komisyonun davranış standartları, geri ödeme yükümlülüklerini karşılamakta zorlanması muhtemel tüketicilere kredi olanakları sunulmasını veya bu olanakların artırılmasını da yasaklıyor. Dolayısıyla sağlayıcıların sorumluluğu yalnızca hesap açıp açmamaya karar vermekle sınırlı değil; daha fazla kredi sağlamayı değerlendirdiklerinde de geçerli.
Bakanlık, birden fazla BNPL olanağının aynı anda kullanılmasının yüksek geri ödeme yükümlülüklerine yol açabileceği ve tüketicilerin mali durumunu bozabileceği uyarısında bulundu. Ancak parlamentoya sunulan açıklamalarda sağlayıcıların platformlar arasındaki tüm borçlanmaları nasıl görebildiği, yeni yükümlülüklerin ne kadar hızlı görünür hâle geldiği veya değerlendirmelerin uygulamada ne ölçüde tutarlı yapıldığı açıklanmıyor.
Tüketici Kredisi Yasası Sonrası Lisans Başvuru Takvimi
BNPL sağlayıcıları, 873 sayılı Yasa olarak da anılan 2025 Tüketici Kredisi Yasası kapsamına giriyor. Tüketici Kredisi Komisyonu; yönetişim, tüketicinin korunması ve sorumlu kredi verme dahil olmak üzere sağlayıcılar için asgari şartları belirleyen yetkilendirme ve davranış standartlarını yayımladı.
Bakanlık, sağlayıcıların komisyondan lisans alması gerektiğini söyledi. Başvurular 1 Haziran 2026’da açıldı ve mevcut sağlayıcılara başvurularını sunmaları için 30 Kasım 2026’ya kadar süre verildi. Komisyon, sağlayıcıların lisans şartlarını yerine getirmesine yardımcı olmak üzere onlarla görüşüyordu.
Açıklamaların ve düzenleyici tarihlerin sıralaması şöyle:
- 31 Aralık 2025: Ülke genelinde ödenmemiş BNPL finansmanı 4,9 milyar RM oldu.
- 31 Mart 2026: Ödenmemiş finansman 5,3 milyar RM’ye ulaştı; sekiz milyon aktif hesap sahibi vardı ve 181 milyon RM vadesi geçmişti.
- 1 Haziran 2026: Sağlayıcılar için lisans başvuru dönemi başladı.
- 30 Haziran 2026: Genç tüketicilerin ödenmemiş finansmanı 2,4 milyar RM’ye ulaştı; bunun 96,8 milyon RM’lik kısmı sorunlu veya ödenmemiş olarak sınıflandırıldı.
- 15 Temmuz 2026: Parlamento yanıtında önceki ülke geneli bakiyeler ve lisans düzenlemeleri ayrıntılandırıldı.
- 13 ve 14 Ekim 2026: Raporlarda gençlerin borçları ve itiraz edilen işlemler hakkındaki parlamento yanıtlarına yer verildi.
- 30 Kasım 2026: Mevcut sağlayıcıların lisans başvurularını sunmaları için son tarih.
Gençlere ilişkin yanıtın yayımlanma tarihi konusunda haberler farklılık gösteriyor. Bazıları yanıtın 13 Ekim Salı günü Parlamento’nun internet sitesinde yayımlandığını, bazıları ise 14 Ekim Çarşamba günü yayımlandığını veya yanıtlandığını belirtiyor. Raporlama dönemi ve 30 Haziran tarihli bakiye tutarlı.
Dolandırıcılık Şikâyeti Tahsilatı Otomatik Olarak Durdurmuyor
Pakatan Harapan üyesi ve Ipoh Timor milletvekili Lee Chuan How (Howard Lee olarak da biliniyor) tarafından yöneltilen ayrı bir parlamento sorusu, tüketicilerin izin vermediklerini söylediği işlemleri ele aldı. Lee, soruşturmalar tamamlanana kadar sağlayıcıların ödeme taleplerini, gecikme ücretlerini, hesap kısıtlamalarını ve borç tahsilatını geçici olarak durdurmasının zorunlu olup olmadığını sordu.
Bakanlık, 873 sayılı Yasa’nın da davranış standartlarının da bir itiraz iletildiğinde bu işlemlerin tümünün otomatik olarak askıya alınmasını öngörmediğini söyledi. Öncelikle işlemin izinsiz olup olmadığının belirlenmesi için soruşturma yürütülmesi gerekiyor.
Maliye Bakanlığı bu ayrımı yanıtında şöyle açıkladı:
Ne 2025 Tüketici Kredisi Yasası ne de komisyon tarafından yayımlanan standartlar böyle bir zorunluluk getiriyor; çünkü izinsiz bir işlem olup olmadığının belirlenmesi için itiraz edilen işlemlerin öncelikle soruşturulması gerekiyor,
Bu, resmî bir şikâyette bulunmanın ödeme taleplerinin veya gecikme ücretlerinin duracağına dair tek başına yasal güvence sağlamadığı anlamına geliyor. Bu durum, itiraz edilen işlemin geçerli olduğunun kanıtlandığı anlamına da gelmiyor; otomatik askıya alma zorunluluğunun bulunmaması, sağlayıcının soruşturma yükümlülüğünü ortadan kaldırmıyor.
Sağlayıcılar şikâyet ve itirazları adil, şeffaf ve hızlı biçimde ele almak zorunda. Bakanlık, 873 sayılı Yasa’ya veya davranış standartlarına uyulmamasının komisyon tarafından denetim ve yaptırım işlemleriyle sonuçlanabileceğini belirtti.
Hesap Dondurma ve Güvenlik Sorumluluğu
Davranış standartları, kimlik doğrulama ve çevrim içi işlemlerde uygun kimlik teyidi dahil olmak üzere izinsiz işlemleri azaltmaya yönelik güvenlik önlemleri alınmasını zorunlu kılıyor. Sağlayıcılar ayrıca tüketicilerin dolandırıcılık veya kimlik hırsızlığından şüphelenmeleri hâlinde kullanabilmeleri için “kill switch” olarak tanımlanan hesap dondurma özelliğini sunmalı.
Hesabı dondurmak ve tahsilatı askıya almak ayrı işlemler. Hesap kontrolü şüpheli kötüye kullanımla ilgiliyken, bakanlığın yanıtı bir itirazın mevcut olduğu ileri sürülen bakiye için tahsilatı otomatik olarak durdurmadığını açıkça ortaya koyuyor.
Bakanlık, sağlayıcıların sistemleri veya güvenlik kontrollerindeki aksaklıklardan kaynaklanan izinsiz işlemlerin yol açtığı kayıplardan tüketicilerin sorumlu tutulmayacağını söyledi. Bu nedenle şikâyetin sonucu açısından işlemin nasıl gerçekleştiğinin belirlenmesi önem taşıyor.
Tüketicilerin de parolalarını, kişisel kimlik numaralarını, tek kullanımlık şifrelerini ve hesap erişim bilgilerini kötüye kullanıma karşı koruma sorumluluğu bulunuyor. Bu yükümlülükler, sağlayıcıların güvenlik sorumluluklarının yerine geçmiyor; onlara ek olarak geçerli.
Yanıtlarda tüm soruşturmalar için geçerli ortak bir süre belirtilmiyor; şikâyet haklı bulunduğunda gecikme ücretlerinin geri alınıp alınmayacağı veya sorumluluk değerlendirilirken itiraz edilen ödemelerin nasıl ele alınacağı da açıklanmıyor. BNPL sağlayıcılarıyla ilgili dolandırıcılık şikâyetlerinin veya yaptırım işlemlerinin sayısı da paylaşılmıyor.
Bakanlık, sektörü ve tüketici koruma önlemlerinin etkinliğini izlemeyi sürdüreceğini söyledi. Belirtilen bir sonraki düzenleyici tarih, mevcut sağlayıcıların başvuru son günü olan 30 Kasım 2026. Bu tarih başvuruların sunulması için belirlenen son gün; tüm lisans kararlarının tamamlanacağı tarih olarak açıklanmadı.
Öne Çıkan Noktalar
- 30 yaş ve altındaki tüketiciler, 2026’nın ilk yarısında toplam 5,4 milyar RM tutarında 65,9 milyon BNPL işlemi yaptı.
- Bu grup ülke genelindeki işlem hacminin yüzde 37,9’unu, işlem tutarının ise yüzde 36,7’sini oluşturdu.
- Gençlerin ödenmemiş finansmanı 30 Haziran’da 2,4 milyar RM’ye ulaştı; bunun 96,8 milyon RM’lik, yani yüzde 4,0’lık kısmı sorunlu veya ödenmemiş olarak sınıflandırıldı.
- Sağlayıcılar finansmanı onaylamadan önce bankalardaki, diğer kredi kuruluşlarındaki ve yeni kredi başvurularındaki yükümlülükleri dikkate almalı.
- Bir işleme itiraz edilmesi, ödeme taleplerini, gecikme ücretlerini veya borç tahsilatını otomatik olarak durdurmuyor.
- Sağlayıcılar hesap dondurma kontrolleri sunmalı ve şikâyetleri adil ve hızlı biçimde soruşturmalı.
- Mevcut BNPL sağlayıcılarının Tüketici Kredisi Komisyonuna lisans başvurusu sunmak için 30 Kasım 2026’ya kadar süresi var.