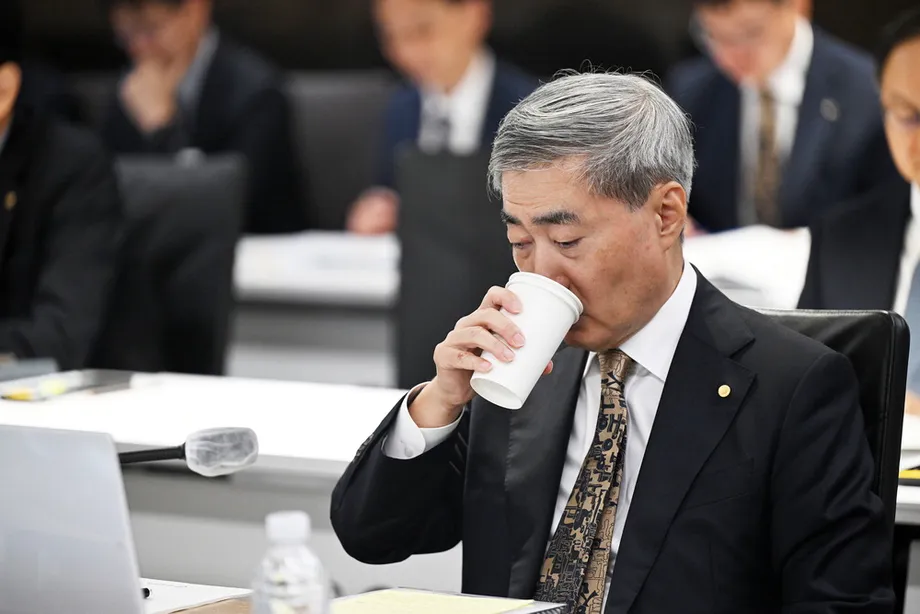
İki faiz artışının ardından öncelik enflasyonda
Kore Merkez Bankası Başkanı Shin Hyun-song, Güney Kore 22 Ekim 2026'daki politika toplantısına yaklaşırken yeni faiz artışlarının hâlâ gündemde olduğunu belirterek enflasyonun uzun süre merkez bankasının yüzde 2 hedefinin üzerinde kalacağı uyarısında bulundu. Temmuz ve ağustos aylarında yapılan 0,25'er puanlık artışların ardından politika faizi hâlihazırda yüzde 3 seviyesinde.
İçindekiler
- İki faiz artışının ardından öncelik enflasyonda
- Enflasyon göstergeleri gerçekte ne söylüyor?
- Politika takvimi ve yönlendirmelerin sınırları
- Shin neden erken harekete geçmenin daha az maliyetli olduğunu savunuyor?
- Yarı iletken patlaması daha geniş büyümeyi destekleyebilir mi?
- Bütçe tahmini güncellenmiş bir öngörü değil
- Konut piyasası riskleri ve kırılgan borçluların yükü
- Kaldıraçlı ETF uyarıları için özür
- Dijital ödemeler, gizlilik ve eksik yapay zekâ verileri
- İletişim de politika sınavının parçası
- Öne Çıkan Noktalar
Shin, 12 Ekim'de Seul'deki merkez bankası genel merkezinde düzenlenen parlamenter denetim oturumunda, başkent çevresinde yükselen konut fiyatlarına ve artan hanehalkı borcuna da dikkat çekerken bir sonraki kararın odağına enflasyonu koydu. Eylül ayında tüketici enflasyonu yüzde 2,9 oldu. Gıda ve enerji hariç enflasyon ise hazirandaki yüzde 2,5'ten yüzde 2,8'e yükseldi.
Oturumda, hükümetin önerdiği 2027 bütçesine ilişkin ayrıntılı bir tahmin de paylaşıldı: ekonomik büyümeye 0,5 puan, enflasyona ise 0,06 puanlık ek katkı. Bu hesaplamalar bankanın resmî tahminlerinden ayrı. Hükümet harcamaları ile para politikasındaki sıkılaşmanın birbirini zayıflatıp zayıflatmadığını değerlendirirken bu ayrım önem taşıyor.
Para politikasının görünümüne ilişkin soruları yanıtlayan Shin, yeni faiz artışlarında bankanın nasıl hareket edeceğini şöyle anlattı:
Enflasyon ve ekonomik eğilimleri, ayrıca finansal istikrar koşullarını yakından izleyerek ek faiz artışlarının zamanlamasına ve hızına karar vermeyi planlıyoruz.
Ekim ya da kasım ayında faiz artırma veya 0,50 puanlık daha büyük bir adım atma taahhüdünde bulunmadı. Mesajı daha sınırlıydı: Politikanın yönü olası ek sıkılaşmaya işaret ediyor, ancak bir sonraki karar toplantıda değerlendirilecek ekonomik verilere bağlı.
Enflasyon göstergeleri gerçekte ne söylüyor?
Eylül ayı enflasyon verileri, aynı fiyat tablosunun farklı yönlerini ortaya koyuyor. Yüzde 2,9'luk tüketici enflasyonu, hanehalkının satın aldığı geniş ürün ve hizmet sepetini kapsıyor. Gıda ve enerji hariç enflasyon yüzde 2,8 olurken, tarım ürünleri ve petrol ürünlerini dışarıda bırakan bir başka temel gösterge yüzde 2,7'ye yükseldi. Bunlar aynı ölçüme ilişkin çelişkili tahminler değil, farklı endeksler.
Gıda ve enerji hariç ölçüm, eylül ayında bankanın hedefinin 0,8 puan üzerindeydi; haziranda bu fark 0,5 puandı. Aradaki farkın açılması, Shin'in temel enflasyonu daha da yayılmadan kontrol altına almaya neden odaklandığını açıklamaya yardımcı oluyor.
Banka, tüketici enflasyonunun 2026'da ortalama yüzde 2,7, 2027'de ise yüzde 2,3 olmasını bekliyor. Ekim enflasyonunun da yüzde 3 civarında gerçekleşeceğini öngörüyor. Eylül ayında tüketici enflasyonu ile tarım ürünleri ve petrol ürünlerini hariç tutan endeks ağustos ayına göre gerilese de banka, geçen yılın fiyatlarıyla yapılan karşılaştırmaların devam eden baskıyı gizleyebileceği uyarısında bulundu.
Bu tür karşılaştırmalar baz etkisi olarak biliniyor. Yıllık enflasyon oranı kısmen bir yıl önce fiyatların ne kadar yüksek ya da düşük olduğuna bağlı. Bu nedenle yıllık orandaki düşüş, mevcut fiyat baskılarının aynı ölçüde hafiflediği anlamına gelmeyebilir.
Shin, petrol fiyatlarının ve artan maliyetlerin satış fiyatlarına yansımasının ilkbahardan yaza kadar önemli bir rol oynadığını kabul etti. Banka ayrıca son dönemdeki temel enflasyonu, uzun süren Orta Doğu krizinin yol açtığı arz kesintileriyle ilişkilendirdi. Şimdiki endişe, gelirlerdeki ve tüketimdeki iyileşmenin mevcut maliyetlere ek olarak talep baskısını artırabilmesi.
Politika takvimi ve yönlendirmelerin sınırları
Kararların sıralaması, ekim toplantısının neden önem taşıdığını gösteriyor. İki faiz artışı borçlanma maliyetlerini yükseltirken bankanın koşullu projeksiyonları yeni artışların mümkün olduğuna işaret ediyor:
- Temmuz 2026: Politika faizi yüzde 2,50'den yüzde 2,75'e yükseltildi.
- Ağustos 2026: İkinci artışla faiz yüzde 3,00'e çıktı.
- Eylül 2026: ABD Merkez Bankası politika faiz aralığını 0,25 puan artırarak yüzde 3,75 ila yüzde 4,00'a çıkardı.
- 12 Ekim 2026: Shin, bir sonraki kararda en önemli unsurun enflasyon olacağını milletvekillerine söyledi.
- 22 Ekim 2026: Kore Merkez Bankası para politikasına karar vermek üzere bir sonraki toplantısını yapacak.
- 26 Kasım 2026: Bir sonraki politika kararı toplantısı planlandı.
Banka, ağustos toplantısının ardından altı ay sonraki politika faizine ilişkin 21 koşullu projeksiyon yayımladı. Bunların 10'u yüzde 3,25, altısı yüzde 3,50 ve beşi yüzde 3,00 seviyesindeydi. Ortanca değer yüzde 3,25 oldu; 21 projeksiyonun 16'sı mevcut faizin üzerindeydi.
Bu projeksiyonlar ekim toplantısı için verilmiş bir taahhüt ya da oy değil. Shin, ağustostan bu yana yeni ekonomik verilerin geldiğini ve bunların yaklaşan karar toplantısında daha kapsamlı biçimde açıklanacağını söyledi.
Shin neden erken harekete geçmenin daha az maliyetli olduğunu savunuyor?
Shin, temmuz ve ağustos aylarındaki faiz artışlarını, finansal koşulların yönetilmesi daha güç hâle gelmeden zaman kazanmanın bir yolu olarak savundu. Eylül ayında ABD Merkez Bankası faiz artırmadan önce harekete geçmenin yetkililerin piyasa dalgalanmalarına yanıt vermesine yardımcı olduğunu ve ileride savunma amacıyla faiz artırma ihtiyacını azalttığını söyledi.
Merkez Bankası Başkanı, parlamenter denetim oturumunda politika değişikliğinin zamanlamasını şöyle anlattı:
Para politikamızın yönünü, diğer büyük ülkelerden biraz daha erken faiz artırımı olacak şekilde belirledik.
Şöyle de ekledi:
Bir miktar zaman kazandığımıza inanıyorum.
Shin, kurun istikrara kavuşmasına katkı sağlayan unsurlar arasında faiz artışlarını da saydı. Wonun değer kazanması, enerji dâhil ithal ürünlerin yurt içi maliyetini düşürerek hanehalkının satın alma gücü üzerindeki baskıyı hafifletebilir. Ayrıca, planlanan devlet tahvili ihracındaki azalmanın daha sakin koşullara katkısıyla Kore devlet tahvili getirilerinin önceki iki ila üç haftada görece istikrarlı olduğunu söyledi.
Arka arkaya yapılan artışların ne kadar sıra dışı olduğu konusunda haberler farklılık gösteriyor. Bir haberde Shin'in bu artışları eşi benzeri görülmemiş olarak nitelendirdiği aktarılırken, bir başka haberde bunların Ocak 2023'ten bu yana yapılan ilk ardışık artışlar olduğu belirtiliyor. Temmuz ve ağustos adımlarının tarihleri ve büyüklüğü haberlerde tutarlı; ancak geçmişe ilişkin daha geniş tanımlama aynı değil.
Başkanın savı, borçluların karşı karşıya olduğu anlık maliyeti ortadan kaldırmıyor. Bu, enflasyonun ya da piyasa baskısının güçlenip daha sert adımlar gerektirmesini beklemek yerine şimdi harekete geçmenin maliyetine ilişkin bir iddia.
Yarı iletken patlaması daha geniş büyümeyi destekleyebilir mi?
Kore Merkez Bankası, ekonomik büyümenin 2026'da yüzde 3,3, 2027'de yüzde 2,9 olacağını öngörüyor. Ulusal Meclise sunduğu raporda, güçlü yarı iletken ihracatının gelir koşullarını iyileştirdiğini ve bu faydanın tüketici harcamaları dâhil yurt içi talebe yayılmasının beklendiğini belirtti.
Bu beklenti faiz tartışmasının merkezinde yer alıyor. Milletvekilleri, yarı iletken sektöründe yoğunlaşan büyümeye karşılık faiz artırmanın diğer sektörleri zayıflatıp zayıflatmayacağını sordu. Shin, para politikasının ekonominin bütününü gözetmesi gerektiğini belirterek gelirlerdeki iyileşmenin çip sektörü dışına da yayılabileceğini savundu.
Banka, gayrisafi yurt içi gelir büyümesinin ilk çeyrekte yüzde 13,2, ikinci çeyrekte yüzde 15,7 olduğunu; 2025'in dördüncü çeyreğinde ise yüzde 3,5 seviyesinde kaldığını bildirdi. Gayrisafi yurt içi gelir, ekonomik faaliyetler yoluyla elde edilen geliri ölçüyor ve değişen ticaret koşullarının satın alma gücünü nasıl etkilediğini göstermeye yardımcı olabiliyor.
Shin ayrıca ayrı bir veriye, nominal GSYH'nin ikinci çeyrekte bir yıl öncesine göre yüzde 26,4 artmasına dikkat çekti. Nominal GSYH fiyat değişimlerini de içeriyor. Bu nedenle söz konusu oran, üretim hacminde yüzde 26,4'lük artış olarak yorumlanmamalı veya bankanın yıllık büyüme tahminiyle doğrudan karşılaştırılmamalı.
Banka, GSYH açığını, yani fiilî üretim ile ekonominin sürdürülebilir üretim kapasitesi tahmini arasındaki farkı yeniden hesaplıyor. Shin, bu farkın negatiften pozitife geçiş eşiğine yaklaştığını söyledi. Pozitif bir açık, fiyatlar üzerinde daha yüksek talep baskısına işaret edebilir; ancak Shin güncellenmiş bir rakam ya da bu geçişin ne zaman gerçekleşeceğine ilişkin tarih vermedi.
Bütçe tahmini güncellenmiş bir öngörü değil
Hükümetin önerdiği 2027 bütçesi, 93 trilyon wonluk ya da yüzde 12,8'lik artışla toplam 820,9 trilyon won tutarında. İktidardaki Halkın Gücü Partisi milletvekilleri Lee Jong-wook ve Park Soo-young, merkez bankası faiz artırırken kamu harcamalarını büyütmenin politika etkinliğini zayıflatıp zayıflatmayacağını ve ekonomik sıkıntıları artırıp artırmayacağını sordu.
Shin, mali genişlemenin kısa vadede talep ve fiyat baskısını artırabileceğini kabul etti. Ancak tahminine göre enflasyon üzerindeki ek etki 0,06 puan; GSYH büyümesine katkı ise 0,5 puan.
Bu tahminleri bankanın araştırma bölümü, BOK20 makroekonomik modelini kullanarak hazırladı. Hesaplamada geçmiş deneyimlere dayalı bir kamu tüketimi, yatırım ve transfer ödemeleri bileşimi varsayıldı. Dolayısıyla parlamento görüşmeleri sırasında bütçede yapılacak değişiklikler sonucu etkileyebilir.
Tahmin edilen etkiler bankanın ağustos ayı görünümüne doğrudan eklendiğinde, 2027 büyümesi yüzde 2,9 yerine yüzde 3,4'e; enflasyon ise yüzde 2,3 yerine yüzde 2,36'ya çıkar. Bu toplamlar, hesaplamayı göstermek için verilen örneklerdir; yeni resmî tahminler değildir. Bütçenin etkileri yayımlanan görünüme doğrudan dâhil edilmedi.
Mali genişleme ile para politikasındaki sıkılaşmanın birbirine ters yönde hareket edip etmediği sorusuna yanıt veren Shin, bankanın bu varsayımı sınadığını söyledi:
Bunun gerçekten bir uyumsuzluğa yol açıp açmadığını modellerle doğruluyoruz.
Shin, talebi hemen artıran harcamalarla ekonominin üretim kapasitesini zaman içinde yükselten yatırımlar arasında da ayrım yaptı. Transfer ödemelerinin mali çarpanının görece düşük olduğunu söyledi. Çarpan, kamu harcamalarındaki artışın ne kadar ek GSYH yarattığını gösteriyor; harcamanın türüne ve ödemeleri alanların parayı nasıl kullandığına bağlı.
Konut piyasası riskleri ve kırılgan borçluların yükü
Bankanın tek kaygısı enflasyon değil. Shin, Seul metropol bölgesinde yükselen konut fiyatlarını ve artan hanehalkı borcunu finansal dengesizlik kaynakları olarak gösterdi. Para politikası kararlarında bu risklerin yanı sıra fiyatların ve ekonomik faaliyetin de dikkate alınması gerektiğini söyledi.
Banka, finansal kurumların dayanıklılığı ve ülkenin dış ödeme yükümlülüklerini karşılama kapasitesinin desteğiyle finansal sistemin genel olarak istikrarlı olduğunu belirtti. Bu değerlendirme, kırılgan borçlular ve ekonominin diğer zayıf kesimleri için sorun yaşanabileceği ihtimalini dışlamadı.
Demokrat Parti milletvekili Ahn Do-geol, yüksek faizlerin hanehalkı, şirketler ve yurt içi talep üzerindeki maliyetini Shin'e sordu. Shin, kırılgan borçluların para politikasındaki sıkılaşmanın yükünü çektiğini kabul ederken düşük gelirli hanehalkının da fiyat artışlarından ağır biçimde etkilendiğini söyledi.
Yanıtı, enflasyonu ya da borçlanma maliyetlerini tek kaygı olarak ele almak yerine hedefli hükümet desteğine işaret ediyordu. Etkilenen gruplara yönelik diğer politika destekleri konusunda banka ile hükümetin birlikte çalışması gerektiğini söyledi.
Banka, destek kredilerini politika faizinden ayrı değerlendirdi. Ağustos ayında politika faizini artırırken kredi destek programının faizini yüzde 1,25'te tuttu ve selden etkilenen bölgelerdeki küçük ve orta ölçekli işletmelere özel destek sağladı. Banka, finansmana erişimi sınırlı bölgesel işletmelere desteği iyileştirmeyi ve programı ekonomik koşullara daha duyarlı hâle getirmeyi planlıyor.
Kaldıraçlı ETF uyarıları için özür
Denetim oturumu, bankanın yatırım risklerine ilişkin iletişiminde ayrı bir eksikliği de ortaya çıkardı. Demokrat Parti milletvekili Jung Sung-ho'nun sorusunu yanıtlayan Shin, tekil hisselere bağlı kaldıraçlı borsa yatırım fonlarının (ETF) piyasaya sunulması sırasında yeterli uyarı yapılmadığı için özür diledi.
Shin, bankanın kamuoyunu uyarma rolünü şöyle açıkladı:
Tek bir hisseye bağlı kaldıraçlı ETF'ler konusunda kamuoyunu yeterince uyarmadığımız için halktan özür diliyorum.
Bu fonlar, Samsung Electronics veya SK Hynix gibi belirli bir hissenin getirisinin iki katını izlemeyi hedefliyor. Yatırımın tek bir şirkete bağlı olması, o şirketin fiyat hareketlerini özellikle önemli kılıyor; kaldıraç ise kazançların yanı sıra kayıpları da büyütüyor. Dolayısıyla dayanak hissenin değer kaybetmesi, fonun izleme dönemi boyunca bu hareketin yaklaşık iki katı kadar zarara yol açabilir.
Shin, mayıs sonundaki bir basın toplantısı sırasında yerel borsa ve bellek yarı iletkenleri sektöründeki oynaklığı tam olarak kavrayamadıklarını söyledi. Hisse senetlerine yatırım yapmak için borçlanma konusunda genel ifadelerle konuşmuş, ancak uyarıların yetersiz olduğunu kabul etmişti.
Bankanın haziran ayındaki Finansal İstikrar Raporu, bu ürünlerin yerli yatırım parasının yurt dışına akmasını önlemeye ve yabancı yatırımı çekmeye yardımcı olabileceğini değerlendirmişti. Shin, bu değerlendirmenin o dönemin koşullarına uygun olmadığını söyledi. Özür, yatırım akışlarına olası faydalar ile yatırımcıların karşı karşıya olduğu riskler arasındaki farkı ortaya koyuyor; önceki değerlendirmede bu riskler yeterince aktarılmamıştı.
Dijital ödemeler, gizlilik ve eksik yapay zekâ verileri
Milletvekilleri ayrıca bankanın dijital para pilot projesi Project Hangang'ı inceledi. Reform Yeni Partisi milletvekili Lee Jun-seok, projenin bireyler için merkez bankası dijital parası uygulamaya koymak anlamına gelip gelmediğini ve işlem yönetiminin kişisel gizliliği tehdit edip edemeyeceğini sordu.
Shin, bankanın 2023'ten bu yana bireysel kullanıma yönelik bir merkez bankası dijital parasını değerlendirmediğini söyledi. Bunun yerine Project Hangang'ı, mevcut para yapısının kurumsal dijital para merkezinde dijital biçime dönüştürülmesi olarak tanımladı. Müşterilerle ticari bankalar ilgilenmeye devam edecek, merkez bankası ise bankalar arasındaki mutabakatı yürütecek.
Bu yapıda müşteri bilgilerini bankalar yönetiyor. Shin, düzenlemenin merkez bankasının kişisel verileri gözetlemesine imkân vermediğini savundu ve projede yapay zekâ bağlantılı tehditler dâhil siber saldırılara karşı birden fazla güvenlik önlemi bulunduğunu söyledi. Bunlar bağımsız bir güvenlik değerlendirmesinin bulguları değil, başkanın güvenceleriydi.
Banka, Project Hangang kapsamında gerçek işlemlerin yapılacağı ikinci aşamayı ve kamu hazinesi ödemelerinin gerçekleştirilmesine yönelik bir pilot uygulamayı sürdürüyor. Ayrı olarak, döviz piyasası temmuz ayından bu yana günün 24 saati faaliyet gösteriyor. Won cinsinden uluslararası ödeme ağı eylülde pilot faaliyete başladı; sistemin ocak 2027'de tam olarak devreye girmesi planlanıyor.
Oturumda ekonomik istatistiklerdeki bir eksiklik de gündeme geldi. Güney Kore, yılın ilk yarısında yazılım telif ödemelerindeki 8,9 milyar dolar dâhil olmak üzere fikri mülkiyet hizmetlerinde 6,4 milyar dolarlık açık verdi. Yurt dışındaki yapay zekâ abonelikleri yazılım ödemelerine dâhil, ancak banka bunları şu anda ayrı olarak belirleyemiyor. Bu nedenle 8,9 milyar dolarlık rakam yalnızca yapay zekâ aboneliklerine yapılan harcama olarak değerlendirilemez.
İletişim de politika sınavının parçası
Bir diğer anlaşmazlık, bankanın 3 Eylül'de yayımlanan Ağustos 2026 sonu döviz rezervlerine ilişkin açıklamasından uluslararası rezerv sıralamasını çıkarmasıyla ilgiliydi. Shin, gazetecilere önceden açıklama yapıldığını söyledi; ancak açıklamanın yayımlanmasına ilişkin haberde değişiklik ya da gerekçesi hakkında ayrıca önceden bildirim yapılmadığı belirtiliyor.
Shin, bu sıralamanın dış finansal sağlamlığı değerlendirmedeki yararına ilişkin iletişimin yetersiz kaldığını kabul etti ve sorunu düzelteceklerini söyledi. ETF'lerle ilgili özürle birlikte bu anlaşmazlık, denetim oturumunda bankanın yalnızca değerlendirmelerinin değil, bu değerlendirmeleri nasıl açıkladığının da ele alındığını gösteriyor.
Bir sonraki somut sınav 22 Ekim'de. Shin, bankanın ağustostan bu yana gelen yeni bilgileri o gün açıklayacağını söyledi. Denetim oturumunda yeni bir faiz artışı, bunun büyüklüğü ya da güncellenmiş GSYH açığı kamuoyuna açıklanmış değildi. Önerilen bütçede parlamentoda yapılacak değişiklikler de büyüme ve enflasyon üzerindeki tahmin edilen etkileri değiştirebilir.
Öne Çıkan Noktalar
- Temmuz ve ağustos aylarında yapılan 0,25 puanlık artışların ardından politika faizi yüzde 3 seviyesinde.
- Eylül ayında tüketici enflasyonu yüzde 2,9, gıda ve enerji hariç enflasyon yüzde 2,8 oldu; bu oran yüzde 2'lik hedefin üzerinde.
- Bir sonraki politika toplantıları 22 Ekim ve 26 Kasım 2026'da yapılacak.
- Banka, 2026'da yüzde 3,3, 2027'de yüzde 2,9 büyüme öngörüyor.
- Önerilen 2027 bütçesi büyümeye 0,5 puan, enflasyona 0,06 puan ekleyebilir; ancak bu tahminler güncellenmiş resmî öngörüler değil.
- Shin, Seul çevresindeki konut fiyatlarını ve hanehalkı borcunu finansal istikrar riskleri arasında saydı.
- Tekil hisselere bağlı kaldıraçlı ETF'ler konusunda yeterli uyarı yapılmadığı için özür diledi.
- Won cinsinden uluslararası ödeme ağının ocak 2027'de tam olarak faaliyete geçmesi planlanıyor.