2,2 katrilyon dongluk açık, proje finansmanını mercek altına alıyor
Ho Chi Minh City, 2026-2030 döneminde altyapı için 3,17 katrilyon dongdan fazla kaynağa ihtiyaç duyacağını, bütçesinin ise yaklaşık 975 trilyon dong sağlayabileceğini öngörüyor. Bu da toplamın yaklaşık yüzde 69’una karşılık gelen 2,195 katrilyon dongdan fazla kaynağın başka yerlerden bulunması gerektiği anlamına geliyor. 6-16 Ekim 2026 tarihleri arasında görüşe açılan belediye tahvili çerçevesi önerisi, Ho Chi Minh City’deki Vietnam Uluslararası Finans Merkezi üzerinden yeni bir finansman kanalı oluşturmayı amaçlıyor.
İçindekiler
- 2,2 katrilyon dongluk açık, proje finansmanını mercek altına alıyor
- Farklı tahminler açığın boyutunu ortaya koyuyor
- Banka kredileri, kalıcı fonlamadan daha hızlı büyüyor
- Kamu yatırımları iş hacmini, maliyetleri ve kredi talebi rekabetini artırıyor
- Yatırım ilgisinin artması, projelerin finanse edilebilir olacağını garanti etmiyor
- Proje tahvilleri, yatırımcıların nasıl geri ödeme alacağını açıkça göstermeli
- Ho Chi Minh City, borçlanmayı aşamalara yaymayı öneriyor
- Şehirlerin tahvil satabilmesini hazırlık düzeyi ve likidite belirleyecek
- Enerji finansmanı, alıcının ve sözleşmenin önemini ortaya koyuyor
- Yurtiçi tasarruflar için güvenilir yatırım kanalları gerekiyor
- Öne Çıkanlar
Şehrin karşı karşıya olduğu zorluk, Vietnam’ın daha geniş kapsamlı finansman sorununu yansıtıyor. Ulaştırma, enerji, lojistik, dijital altyapı ve iklim değişikliğine uyum yatırımları, 15-20 yıl veya daha uzun süre yatırıma bağlı kalabilecek kaynaklar gerektiriyor. Bankalar ise büyük ölçüde vadesi bir yıldan kısa mevduatlarla fonlanıyor. Daha uzun vadeli yatırım yapanların sermaye koyması için güvenilir gelir akışlarına, uygulanabilir sözleşmelere ve sorumlulukların açıkça paylaşılmasına ihtiyaç var.
Ulusal Meclis, 2026-2030 dönemi için 8,22 katrilyon dongluk kamu yatırımını onayladı. Ancak yalnızca kamu kaynaklarının tahsis edilmesi, bir demir yolu, enerji santrali veya sel önleme projesinin kalan finansmanını çekip çekemeyeceğini belirlemiyor. Belirleyici sorular geri ödemeyle ilgili: Kaynak nereden sağlanacak, ne ölçüde güvenilir olacak ve inşaat, talep ya da politika değişiklikleri planı aksattığında zararı kim üstlenecek?
Bu nedenle Vietnam’ın birbiriyle bağlantılı iki görevi var. On yıllar boyunca finansman sağlayabilecek yatırımcıları ve araçları geliştirmesi, aynı zamanda bu yatırımcıların değerlendirebileceği projeler hazırlaması gerekiyor. Tahvillerin vadesi kısa olursa, belirsiz gelirlere dayanırsa veya çoğunlukla yine bankalar tarafından satın alınırsa daha fazla tahvil ihraç etmek bankalar üzerindeki baskıyı hafifletmeye yetmeyecek.
Farklı tahminler açığın boyutunu ortaya koyuyor
Dünya Bankası'nın sermaye piyasaları raporu, Vietnam’ın yıllık altyapı finansmanı ihtiyacını yaklaşık 25 milyar dolar olarak tahmin ediyor. Bu, değerlendirme dönemindeki GSYH’nin yüzde 7’sine denk geliyor. Rapora göre hükümet ihtiyacın en fazla üçte ikisini karşılayabilir; diğer finansman kaynaklarından yıllık yaklaşık 8,3 milyar dolar bulunması gerekir. Yalnızca özel sektör altyapı projelerinin finansman ihtiyacının her yıl GSYH’nin yüzde 2 ila 4’üne karşılık geldiği tahmin ediliyor.
2025-2030 dönemindeki temel altyapı projelerine yönelik ayrı bir tahmin, yaklaşık 176 milyar doları kamu yatırımı olmak üzere toplam talebi 245 milyar dolar olarak ortaya koyuyor. Bu rakamlar, kamu yatırımları dışında yaklaşık 69 milyar dolarlık kaynak ihtiyacına ve yaklaşık yüzde 72’lik kamu payına işaret ediyor. Başka bir hesaplamada kamu kaynaklarının karşılama oranı yüzde 70 olarak veriliyor; bu da 73,5 milyar dolarlık bir açık anlamına geliyor.
Bu tahminlerin kapsamları, referans dönemleri ve varsayımları farklı. Dünya Bankası'nın yıllık değerlendirmesi, 2030’a kadar belirli projeler için hesaplanan sonraki dönem toplamıyla doğrudan karşılaştırılmamalı. Her iki değerlendirme de üzerinde uzlaşılmış tek bir ulusal finansman açığından ziyade, kamu kaynaklarını aşan önemli bir ihtiyaca işaret ediyor.
Bu ayrım, daha geniş kapsamlı ekonomik finansman açısından da önemli. Ulusal Finans ve Para Politikası Danışma Konseyi üyesi Can Van Luc, beş yıllık toplam yatırım ihtiyacını 38,5 katrilyon dong olarak tahmin ediyor; bunun yüzde 22’sinin devletten, yüzde 78’inin ise özel ve yabancı yatırımlardan gelmesini bekliyor. Bu tahmin yalnızca altyapıyı değil, ekonominin bütününü kapsıyor.
Banka kredileri, kalıcı fonlamadan daha hızlı büyüyor
Bankalara bağımlılık, farklı göstergelerde açıkça görülüyor. BIDV Ekonomik Araştırmalar Enstitüsü, finansmanın yaklaşık yüzde 50-51’inin kredilerden, yüzde 6,4’ünün hisse senedi piyasalarından, yüzde 7’sinin ise şirket tahvillerinden geldiğini tahmin ediyor. Can Van Luc’in verdiği dağılım biraz farklı: Banka kredilerinin payı yaklaşık yüzde 48, hisse senetleri ve şirket tahvillerinin toplam payı ise yaklaşık yüzde 15. Bunlar ayrı tahminler olsa da her ikisinde de bankalar finansman sisteminin yaklaşık yarısını oluşturuyor.
Temmuz 2026 sonu itibarıyla ödenmemiş kredi bakiyesinin 20,26 katrilyon dong olduğu ve 2025 sonuna göre yüzde 8,98 arttığı bildirildi. Orta ve uzun vadeli kaynaklar toplam fonlamanın yaklaşık yüzde 16’sını oluştururken bu vadelerdeki kredilerin ödenmemiş krediler içindeki payı yüzde 48,5’e ulaştı. Aradaki fark, kredilerin ne ölçüde kısa vadeli mevduatların yenilenmesine bağlı olduğunu gösteriyor.
Ağustos ayı kredi toplamlarına ilişkin haberlerde farklı rakamlar yer alıyor. Bir haberde 22 Ağustos itibarıyla 20,4 katrilyon dongluk kredi bakiyesi veriliyor; bu, 2025 sonundan bu yana yüzde 9,71’lik artışa karşılık geliyor. Başka bir haberde ağustos ayı için mevduatların 19,2 katrilyon dong olduğu belirtilirken kredi bakiyesi 20,1 katrilyon dong olarak veriliyor. Raporlama tarihleri ve kapsamları doğrudan karşılaştırılabilir bir seri oluşturmuyor; bu nedenle söz konusu rakamlar kredilerin gerilediğinin kanıtı olarak sunulmamalı.
Bankalar, mevduatların vadesinden daha uzun süreli kredileri düzenli olarak kullandırıyor. Bu uygulama, vade dönüşümü olarak biliniyor. Kaynakların çok büyük bölümü ilk yıllarda çok az nakit akışı sağlayan varlıklara bağlandığında risk artıyor. Asya Kalkınma Bankası'nda daha önce kıdemli ekonomist olarak görev yapan emekli ekonomist Cuong Nguyen, düzenlemelerdeki esnekliklerin acil fonlama kısıtlarını hafifletebileceğini, ancak bu temel uyumsuzluğu ortadan kaldırmayacağını savunuyor.
Kamu yatırımları iş hacmini, maliyetleri ve kredi talebi rekabetini artırıyor
Kamu yatırımlarında harcama, 2026’nın ilk dokuz ayında yaklaşık 643 trilyon donga ulaştı. Bu tutar, 1.000 trilyon dongu aşan planın yaklaşık yüzde 63’üne karşılık geliyor. Ulusal İstatistik Ofisi, aynı dönemde GSYH büyümesini yüzde 9,01 olarak açıkladı. Yılın tamamında çift haneli büyüme yakalanması için dördüncü çeyrekte büyümenin yüzde 12,5’in üzerine çıkması gerekecek.
An Binh Securities’in yatırım bankacılığı bölümünün direktörü ve menkul kıymetler iş kolunun direktör yardımcısı Nguyen The Minh, kamu yatırımlarını hızlandırmanın bu hedefi desteklemek için geriye kalan az sayıdaki yoldan biri olduğunu söyledi.
Minh, "Dolayısıyla yılın tamamında yüzde 10 büyümeyi yakalamanın kamu yatırımlarını hızlandırmaktan başka yolu yok. Bu yatırımlar kalan üç ayda itici güç olacak ve önemli katkı sağlayacak" dedi.
Müteahhitler açısından tablo daha az iç açıcı. Hoa Binh Construction Group Yönetim Kurulu Başkanı Le Viet Hai, şirketin iş yükünün bir yıl öncesine göre ikiye katlandığını ve 2027’de yüzde 50 daha artabileceğini, buna karşılık yükselen maliyetlerin kârları baskıladığını söyledi. Vietnam Müteahhitler Birliği Başkanı Nguyen Quoc Hiep, nitelikli işçilerin günlük ücretinin 700 bin ila 1 milyon dong arasında olduğunu, maliyet hesaplamalarında ise yaklaşık 350 bin dong öngörüldüğünü belirtti. Buna göre fiili ücretler, öngörülen düzeyin yaklaşık iki ila 2,9 katı.
Bu baskılar yalnızca inşaatı değil, finansmanı da etkiliyor. Yüksek maliyetler, proje gelir getirmeye başlamadan önce borçlanma ihtiyacını artırabilir. Altyapı yatırımları, banka finansmanı için imalat ve gayrimenkul sektörleriyle de rekabet ediyor. Minh, sermayenin geri dönüş süresini imalatta yaklaşık bir yıl, gayrimenkulde iki ila üç yıl, altyapıda ise beş ila 10 yıl olarak tahmin ediyor. Bu süreler, büyük varlıkların ihtiyaç duyabileceği daha uzun finansman vadelerinden ve işletme ömürlerinden farklı.
Yatırım ilgisinin artması, projelerin finanse edilebilir olacağını garanti etmiyor
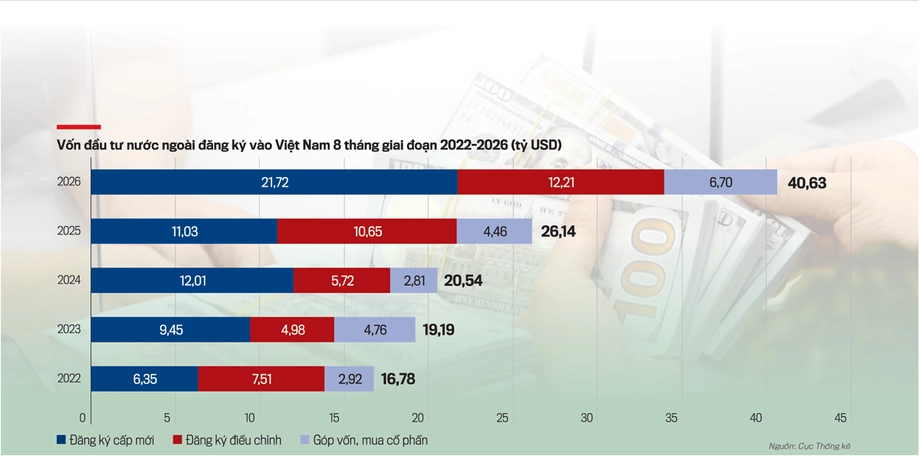
Doğrudan yabancı yatırım kayıtları, Ağustos 2026 sonu itibarıyla bir önceki yılın aynı dönemine göre yüzde 55,4 artarak 40,63 milyar dolara ulaştı. Yeni kayıtlı sermaye, 2.771 projede 21,72 milyar dolar oldu. Sermaye yüzde 96,8, proje sayısı yüzde 9,4 artarken proje başına ortalama yeni kayıtlı sermaye yaklaşık yüzde 80 yükseldi.
Bu veriler, yatırım taahhütlerinin büyüdüğüne işaret ediyor. Ancak kayıtlı yatırım, fiilen kullandırılan parayla ya da taahhüt edilmiş altyapı borcuyla aynı şey değil. Finansman sağlamadan önce kredi verenlerin sözleşmeleri, maliyetleri, beklenen gelirleri ve geri ödeme düzenlemelerini incelemesi gerekiyor.
FiinRatings'in, borsada işlem gören 19 altyapı ve enerji şirketini kapsayan araştırması, genişleme ile finansman araçları arasındaki farkı ortaya koyuyor. Şirketlerin toplam varlıkları 2017’deki 120 trilyon dongdan 2024’te 364 trilyon donga çıktı; böylece önceki toplamın üç katını biraz aştı. Banka kredilerinin varlıklardaki payı yüzde 33-36 aralığında kalırken tahvillerin payı yaklaşık yüzde 1’den yüzde 7’ye yükseldi. 2022-2024 döneminde varlıklar yaklaşık 50 trilyon dong artmasına rağmen tahvil finansmanı mutlak tutar olarak neredeyse hiç artmadı.
S&P Global Ratings'ten Abhishek Dangra, ilk önceliğin projenin toplam riskini azaltmak, ardından kalan riskleri bunları en iyi şekilde üstlenebilecek taraflara dağıtmak olduğunu söylüyor. VILAF kıdemli ortağı Tran Tuan Phong ise sözleşmeler riskleri açıkça paylaştırdığında ve gerekli resmî onaylar alındığında uluslararası finansmanın mümkün olduğunu belirtiyor. Her iki görüş de finansmana erişimi yalnızca para bulunabilirliğine değil, proje hazırlığına bağlıyor.
Proje tahvilleri, yatırımcıların nasıl geri ödeme alacağını açıkça göstermeli
Geleneksel şirket tahvillerinde geri ödeme, ihraççı şirketin ödeme gücüne bağlı. Proje tahvilleri ise belirli bir varlığın ürettiği nakit akışlarına dayanıyor ve bu varlık genellikle ayrı bir tüzel kişilik bünyesinde tutuluyor. Sözleşmeler ve hukuki düzenlemeler öngörüldüğü gibi işlerse bu ayrım, yatırımcıları proje sponsorunun işlerinin geri kalanındaki sorunlardan koruyabilir.
Dünya Bankası, altyapı proje tahvillerini anapara ve faiz ödemelerinin proje nakit akışlarından yapıldığı araçlar olarak tanımlıyor. Raporda, Vietnam’da bu tür ilk ihracın 2019’da büyük bir özel enerji projesi için çıkarılan, 10 yıl vadeli 679 milyon dolarlık tahvil olduğu belirtiliyor. Rapora göre, işletmedeki varlıkları yeniden finanse etmek, tamamlanma ve gelir risklerinin daha yüksek olduğu tamamen yeni inşaat projelerini finanse etmekten daha fazla fırsat sunabilir.
Bu modelin işlemesi için gelirlerin belirlenebilir, varlıkların ve sözleşme haklarının güvence altında olması, ödeme önceliklerinin ise açıkça tanımlanması gerekiyor. Yatırımcılar hangi yükümlülüklerin önce ödeneceğini ve nakdin başka işletmelere aktarılıp aktarılamayacağını bilmek ister. Bağımsız kredi notları ve garantiler, yatırımcıların belirli riskleri değerlendirmesine veya üstlenmesine yardımcı olabilir; ancak güvenilir bir geri ödeme planının yerini tutamaz.
Vietnam altyapısıyla bağlantılı çok sayıda tahvil hâlâ ana şirketler tarafından ihraç ediliyor, kredi notu taşımıyor ve iki ya da üç yılda vadeye ulaşıyor. Dünya Bankası, 2021 ve 2022’de şirket tahvillerinin ortalama vadesini 4,2 yıl, devlet tahvillerinin ortalama vadesini ise 12,7 yıl olarak veriyor. Bu rakamlar farklı tahvil gruplarını anlatıyor, ancak aynı soruna işaret ediyor: Şirket finansmanı çoğu zaman altyapı varlıkları gelir üretmeyi tamamlamadan sona eriyor.
Fiyatlama da bu uyumsuzluğu artırıyor. Şirket tahvillerinde genellikle 12 ay vadeli mevduatlar da dâhil olmak üzere banka mevduatlarına bağlı değişken faizler uygulanıyor. Bu nedenle yatırımcılar ve ihraççılar, banka fonlama koşullarındaki değişikliklere karşı kırılganlığını koruyor. Hindistan deneyimi bir karşılaştırma sunuyor: Yerleşik bazı yenilenebilir enerji projeleri, istikrarlı sözleşmeler ve üzerinde uzlaşılan fiyatlara bağlılık sayesinde artık 25 yıla kadar vadeli tahvil ihraç edebiliyor.
Ho Chi Minh City, borçlanmayı aşamalara yaymayı öneriyor
Ho Chi Minh City’nin taslağı, finans merkezi üzerinden çıkarılan belediye ve proje tahvillerini yerel yönetim tahvilleri olarak sınıflandıracak. Bu, yalnızca varlığın gelirlerine dayanan özel bir proje tahvilinden önemli ölçüde farklı: Anapara, faiz ve ilgili giderlerin zamanında ödenmesinden şehir sorumlu olacak.
Öneride, Kentsel Gelişim Yasası'nın 24. maddesinin 1. fıkrasının a bendine atıfta bulunuluyor ve taslak, 27 Haziran 2025 tarihli 222/2025/QH15 sayılı Ulusal Meclis kararıyla ilişkilendiriliyor. Dong veya serbestçe çevrilebilir yabancı para birimleriyle ihraç yapılmasına izin verilmesi, kaynakların ise yatırım ve çevre süreçlerini tamamlamış, onaylı projelerle sınırlandırılması öngörülüyor.
Finans merkezinin yürütme organı başkan yardımcısı Nguyen Huu Huan, orta vadeli bir program kapsamında birden fazla ihraç yapılmasını öneriyor. Ortak belgeler başlangıçta hazırlanacak; her ihraçta ise harcama ihtiyacı, borç geri ödeme kapasitesi ve piyasa koşulları dikkate alınacak. Şehir, belediye Halk Konseyi tarafından onaylanan sınırlar içinde zamanlamayı, tutarı, para birimini, vadeyi ve hedef piyasayı değiştirebilecek.
Taslak ayrıca programın her yıl güncellenmesine, mevcut tahvillerin ek ihraçlarına ve geri alım ile takas gibi borç yönetimi işlemlerine izin veriyor. Borçlanmanın borç, bütçe açığı ve geri ödeme sınırları içinde kalması gerekiyor. Yabancı para cinsinden ihraçlarda kur ve faiz değişimlerini yönetmeye yardımcı olan korunma araçları kullanılabilecek; ancak bu araçlar borçlanma riskini ortadan kaldırmıyor.
Temel tarihler ve süreç adımları şöyle:
- 27 Haziran 2025: Önerilen çerçevenin hukuki dayanaklarından biri olarak gösterilen 222/2025/QH15 sayılı kararın kabul edilmesi.
- 6-16 Ekim 2026: Ho Chi Minh City’nin karar taslağı için görüş alma dönemi.
- 7 Ekim 2026: Finans merkezi ile Uluslararası Finans Kurumu tarafından düzenlenen istişare toplantısı.
- Onayın ardından: Önerilen süreç kapsamında münferit ihraç planlarının hazırlanması, değerlendirilmesi ve onaylanması gerekecek.
Şehirlerin tahvil satabilmesini hazırlık düzeyi ve likidite belirleyecek
7 Ekim’deki istişare toplantısında Uluslararası Finans Kurumu kıdemli belediye finansmanı uzmanı Pavel Kochanov, olumsuz senaryolar da dâhil olmak üzere borçlanma vadesinin tamamını kapsayan finansal modellemeler yapılmasını önerdi. Yatırımcıların, geri ödeme için güvenlik payının yanı sıra şehirlerin gelirleri, harcamaları, likiditesi, mevcut borçları ve gelecekte ortaya çıkabilecek yükümlülükleri hakkında bilgiye ihtiyacı var.
Uluslararası Finans Kurumu baş yatırım yetkilisi Neeraj Gupta; fizibilite çalışmaları tamamlanmış, arazisi güvenceye alınmış, izinleri ve gerekli sözleşmeleri alınmış projelere öncelik verilmesini önerdi. Proje kaynakları kullanıma hazır olmadan borçlanılması, inşaatta hemen ilerleme sağlamadan finansman maliyetlerine yol açar. Metro projelerinde yolcu sayısı, saha düzenlemesi ve ödeme yükümlülükleri taraflar arasında açıkça paylaştırılmalı.
Hanoi, farklı bir belediye tahvili programı üzerinde çalışıyor. Vietcombank Genel Müdür Yardımcısı Bach Thanh Long, 2027-2030 dönemindeki potansiyel finansman ihtiyacını 150-200 trilyon dong olarak tahmin ediyor. Şehrin demir yolu planında toplam uzunluğu 979 kilometre olan 18 hat yer alıyor. Haziran ayında inşaatına başlandığı bildirilen beş hattın yatırım tutarı ise 1,3 katrilyon dongu aşıyor.
Vietcombank, farklı vade ve nominal değerlerin yanı sıra erken itfa imkânı ile piyasa koşullarına ve devlet tahvili getirilerine bağlı faiz oranları öneriyor. Ayrıca belediye tahvillerinin birinci seviye yüksek likiditeli varlık olarak değerlendirilmesini ve Devlet Bankası ile yapılacak işlemlerde kullanılmasını istiyor. Bunlar henüz doğrulanmış düzenleme değişiklikleri değil, öneriler. Amaç, tahvillerin elde tutulmasını ve alınıp satılmasını kolaylaştırmak; bu, tahvilleri yıllarca elinde tutmayı planlayan yatırımcılar için de önemli.
Enerji finansmanı, alıcının ve sözleşmenin önemini ortaya koyuyor
Asya Kalkınma Bankası Enstitüsü'nün yeşil finansman araştırması, elektrik fiyatlandırmasını, Vietnam Elektrik Kurumu'nun (EVN) kredi değerliliğini ve bankaların yeşil projeleri değerlendirme kapasitesindeki zayıflıkları finansmanın önündeki engeller olarak sıralıyor. Araştırmanın bulguları, EVN'nin 2018’deki BB kredi notu da dâhil olmak üzere geçmiş döneme ait; güncel bir kredi notu değerlendirmesi olarak yorumlanmamalı.
Ancak bu mekanizma, proje tasarımı açısından önemini koruyor. Yenilenebilir enerji varlığı güvenilir biçimde elektrik üretebilir; buna karşın alıcısı ödeme yapamıyorsa veya sözleşme fiyatları maliyetleri karşılamıyorsa borcunu ödemekte zorlanabilir. Araştırmada EVN’nin varlık ve borçları arasında da uyumsuzluk olduğu kaydediliyor: Varlıkların ömrü 25 yıla kadar çıkarken borçlarının yaklaşık yarısı beş yıldan kısa vadeli kredilerden oluşuyor.
Araştırmada, Ho Chi Minh City’nin 11 proje için 15 yıl vadeli 523,5 milyar dongluk tahvil çıkardığı erken dönem yeşil tahvil pilotu anlatılıyor. Ba Ria Vung Tau’nun ise beş yıl vadeli 80 milyar dongluk tahvil çıkarmayı planladığı belirtiliyor. Araştırma ayrıca resmî yeşil tahvil piyasasının gelişmesinin önünde hukuki kurallar, raporlama standartları ve bağımsız değerlendirme kapasitesindeki eksikliklerin bulunduğunu bildiriyor. Bir tahvilin yeşil olarak etiketlenmesi tek başına kredi kalitesini göstermez.
Yurtiçi tasarruflar için güvenilir yatırım kanalları gerekiyor
BIDV, Vietnam’ın tasarruf oranını GSYH’nin yaklaşık yüzde 37’si olarak tahmin ediyor; ancak bu paranın büyük bölümü banka mevduatlarında kalıyor. Yatırım ve emeklilik fonlarının varlıkları 2026’nın ilk çeyreğinde 835 trilyon dongu aşarken gönüllü ek emeklilik fonları, dört lisanslı şirketin yönettiği yedi fonda yalnızca yaklaşık 2,21 trilyon dong bulunduruyordu.
HSBC Finansal Kurumlar Bankacılığı Direktörü Ta Thi Tue Anh, hayat sigortası şirketlerinin 30 milyar dolardan fazla varlık yönettiğini, ancak uygun uzun vadeli yatırım araçlarından yoksun olduğunu tahmin ediyor. Rakamın resmî olmadığını özellikle belirtiyor. HSC Yönetim Kurulu Başkanı Johan Nyvene ise günlük işlem hacminin yüzde 85-90’ını yerli bireylerin oluşturduğunu söylüyor; bu da yerli kurumsal yatırımcı tabanının sınırlı derinliğini ortaya koyuyor.
Dünya Bankası, sermaye piyasası reformlarının 2030’a kadar çoğunlukla şirketlere yönelik 78 milyar dolardan fazla yeni fon ve yatırım çekebileceğini tahmin ediyor. Bu, taahhüt edilmiş altyapı finansmanı değil, koşullara bağlı bir potansiyel. Bankanın önerileri yatırımcıları ve araçları birlikte ele alıyor; emeklilik, sigorta ve yatırım fonlarının geliştirilmesini de kapsıyor.
Hukuki değişiklikleri de vaatlerden dikkatle ayırmak gerekiyor. Değiştirilen kamu-özel sektör ortaklığı kurallarının, proje şirketlerinin geçmiş dönem mali tabloları olmadan özel tahvil ihracı yapmasına imkân tanıdığı bildiriliyor. Ağustos 2025’te yayımlanan bir haberde, halka açık ihraç ve derhâl borsada işlem görmeye olanak tanıyacak ek bir kararnamenin beklendiği belirtilmişti; burada bu düzenlemenin daha sonra ne aşamaya geldiği açıklanmıyor. Maliye Bakan Yardımcısı Nguyen Duc Chi, Menkul Kıymetler Yasası değişikliklerinin Ekim 2026’da Ulusal Meclis’e sunulmasının planlandığını söyledi.
Banka likiditesindeki değişiklikler ayrı bir seçenek sunuyor. Circular 50/2026’nın, kredi-mevduat tavanını 1 Ekim 2028’de başlayacak bir takvim kapsamında yüzde 85’ten yüzde 95’e çıkardığı; likidite koşullarına bağlı olarak daha erken uygulamaya geçilebileceği bildiriliyor. Bankaların kredi kullandırma sınırlarının gevşetilmesi, onlarca yıl boyunca altyapı riski taşımak isteyen yatırımcılar yaratmaz. Gerçek bir çeşitlendirme için bankalar dışındaki alıcılara, güvenilir proje gelirlerine ve garantiler ile bütçe desteğine ilişkin sorumlulukların şeffaf biçimde tanımlanmasına ihtiyaç var.
Öne Çıkanlar
- Ho Chi Minh City’nin altyapı ihtiyacı 2026-2030 döneminde 3,17 katrilyon dongu aşıyor; şehir bütçesi bunun yaklaşık yüzde 31’ini karşılıyor.
- Belediye tahvili çerçevesi hâlâ bir öneri; görüş alma süreci 6-16 Ekim 2026 için planlandı.
- Vietnam’ın altyapı finansmanı tahminlerinin kapsamı farklı olsa da kamu finansmanının ötesinde önemli ihtiyaçlar bulunduğuna tutarlı biçimde işaret ediyor.
- Mevduat vadeleriyle altyapının finansman ihtiyacı arasında büyük bir uyumsuzluk olmasına rağmen bankalar başlıca finansman kanalı olmayı sürdürüyor.
- Proje tahvilleri için belirlenebilir gelirler, uygulanabilir sözleşmeler, açık ödeme öncelikleri ve tanımlı risk paylaşımı gerekiyor.
- Uygun varlıkların ve yatırımcı korumalarının birlikte geliştirilmesi koşuluyla emeklilik fonları, sigorta şirketleri ve yatırım fonları daha uzun vadeli kaynak sağlayabilir.