Düzenleyici kurum satışların Ocak 2027’ye kadar durdurulmasını emretti
Japonya Finansal Hizmetler Ajansı, denetim, müşteri koruması ve yönetim gözetiminde ciddi aksaklıklar tespit etmesinin ardından Prudential Life Insurance ve Gibraltar Life Insurance şirketlerine 13 Ekim 2026’dan 31 Ocak 2027’ye kadar sigorta pazarlaması yapmayı ve yeni sözleşme imzalamayı durdurma emri verdi.
İçindekiler
- Düzenleyici kurum satışların Ocak 2027’ye kadar durdurulmasını emretti
- Mali tutarlar neden farklı?
- Skandal nasıl gelişti?
- Kişisel ilişkiler şirket denetiminin dışında kaldı
- Gibraltar ve ana şirket için ayrı tespitler
- Tazminat incelemeleri, ödeme yapıldığı anlamına gelmiyor
- Disiplin işlemleri 157 çalışana uzanıyor
- Ücret ve şube reformları satış teşviklerini hedefliyor
- Müşteri takibi genişliyor ancak veri riskleri sürüyor
- Satışların yeniden başlaması için neler yapılmalı?
- Öne Çıkanlar
9 Ekim’deki karar, Prudential Life müşterilerini ilgilendiren ve 30 yılı aşkın sürede 5,2 milyar yen, yaklaşık 33 milyon dolar tutarındaki hileli veya uygunsuz işlemlere ilişkin bağımsız soruşturmanın yayımlanmasının ardından geldi. Düzenleyici kurum, sigorta şirketlerinin ana kuruluşu Prudential Holdings of Japan’a da kurumsal yönetimini ve bağlı şirketler üzerindeki denetimini iyileştirme emri verdi.
FSA’nın idari emirleri, üç şirketin de 30 Kasım 2026’ya kadar iyileştirme planlarını sunmasını gerektiriyor. Kurum, iki sigorta şirketinden kapsamlı soruşturmalar yürütmelerini, müşterilere uygun tazminat ödemelerini, disiplin işlemleri uygulamalarını ve satış yönetimi ile ücretlendirme sistemlerini değiştirmelerini istiyor. Ayrıca mevcut ve eski yöneticilerin sorumluluğunun belirlenmesini de şart koşuyor.
Askıya alma kararı, sigorta şirketlerinin faaliyetlerinin tamamen durdurulması anlamına gelmiyor. Sigorta ödemeleri ve diğer haklar dâhil mevcut sözleşmelere yönelik hizmetler sürecek. Kurum, Prudential Life’ın faaliyet lisansını iptal etmedi ve verdiği emirlerde, sigortalıların korunması için gerekli gördüğü durumlarda münferit istisnalara izin verdi.
Prudential Life, yeni satışları şubat ayında zaten gönüllü olarak durdurmuştu. Zorunlu askıya alma kararı, şirketin bu gönüllü duraklama için açıkladığı 5 Kasım bitiş tarihini aşıyor. Askıya alma kararının 31 Ocak’ta sona ermesi, satışların fiilen ne zaman yeniden başlayacağını belirlemiyor: Şirketin, soruşturmacıların ve düzenleyici kurumun tespit ettiği aksaklıkları gidermesi gerekiyor.
Mali tutarlar neden farklı?
Skandalla ilgili, her biri soruşturmanın farklı bir değerlendirmesini veya aşamasını anlatan çeşitli parasal tutarlar açıklandı. Bu tutarlar, teyit edilmiş kayıpların veya ödenmiş tazminatların birbirinin yerine kullanılabilecek ölçüleri olarak değerlendirilmemeli.
8 Ekim’de açıklanan soruşturma sonuçlarında, hileli veya uygunsuz müşteri işlemlerinin tutarı 5,2 milyar yen olarak belirtildi. Soruşturmayla ilgili başka bir haberde, mağdurların bildirdiği kayıpların 6,1 milyar yenin üzerinde olduğu aktarıldı. Şirketin ayrı bir açıklamasında ise görevdeki ve eski 157 çalışanın, 676 müşteriyi ilgilendiren yaklaşık 4,34 milyar yenlik teyit edilmiş dolandırıcılık olaylarına karıştığı belirtildi.
Bu tutarlar, incelenen işlemlerin değerini, müşterilerin bildirdiği kayıpları ve teyit edilmiş olarak tanımlanan dolandırıcılık vakalarını birbirinden ayırıyor. Birbirlerine eklenemezler ve bildirilen bir kayıp otomatik olarak tazminat ödeneceği anlamına gelmez. Ödenecek nihai tutar, her bir vakanın ayrı ayrı incelenmesine bağlı.
Skandalın boyutu, Prudential Life’ın müşterilerden usulsüz biçimde alınan yaklaşık 3,1 milyar yeni tespit ettiğini açıkladığı ocak ayındaki ilk duyurudan bu yana büyüdü. Daha ayrıntılı bir haberde bu ilk tutar 3,14 milyar yen olarak verilmiş; 1991 ile 2025 arasında görevdeki ve eski 107 çalışanın 503 müşteriyi etkilediği belirtilmişti. Ekim ayında açıklanan 5,2 milyar yenlik işlem tutarı, daha geniş bir usulsüzlük yelpazesini kapsayan sonraki soruşturmaya rağmen, ilk açıklanan 3,14 milyar yenlik tutardan yaklaşık 2,06 milyar yen, yani yüzde 66 daha fazla.
Müşteri sayıları da farklılık gösteriyor. Prudential Life’ın 16 Ocak vakalarına ilişkin ekim ayındaki resmî açıklamasında, daha önceki haberde belirtilen 503 kişi yerine 498 kişi yer alıyor. Şirket açıklamasında bu farkı izah etmiyor. Her iki sayı da sonradan başvuru veya bilgi talebinde bulunan kişilerin tamamını kapsamıyor.
Skandal nasıl gelişti?
Düzenleyici kurumun kararı, aylar boyunca artan şikâyetlerin, tazminat incelemelerinin ve denetimlerin ardından geldi. Prudential Life’ın ilk açıklaması, dönemin başkanı Kan Mabara’nın istifasına ve FSA’nın ocak ayının sonlarında denetim başlatmasına yol açtı.
Öne çıkan gelişmeler şu tarihlerde yaşandı:
- 16 Ocak 2026: Prudential Life, görevdeki ve eski 100’den fazla çalışanı ve müşterilerden alınan yaklaşık 3,1 milyar yeni ilgilendiren usulsüzlükleri açıkladı.
- 10 Şubat: Şirket, başlangıçta 9 Mayıs’ta sona ermesi planlanan yeni satışları gönüllü olarak durdurma kararını uygulamaya koydu.
- 22 Nisan: Şirket, yaklaşık 700 zarar bildirimi ve bilgi talebi aldığını açıkladı; satışlara verilen arayı 5 Kasım’a kadar uzattı.
- 7 Ekim: Belirli müşteri toplantılarını kaydetmek ve yapay zekâyla özetler hazırlamak üzere kurulan sistem faaliyete geçti.
- 8 Ekim: Prudential Life bağımsız soruşturmanın sonuçlarını yayımladı, tazminat, disiplin ve reformlara ilişkin güncellemeleri duyurdu.
- 9 Ekim: FSA, askıya alma ve iyileştirme emirlerini açıkladı.
- 13 Ekim-31 Ocak 2027: Sigorta pazarlaması ve yeni sözleşme imzalanmasına yönelik zorunlu askıya alma kararı iki sigorta şirketi için de geçerli.
Nisan ayında açıklanan yaklaşık 700 bildirim ve bilgi talebi, 10 Şubat’ta duyurulan yaklaşık 300 sayısının iki katından fazlaydı. Bunların yaklaşık 70’i Gibraltar Life’la ilgiliydi; bu da şikâyetlerin ekim ayındaki emirlerden çok önce Prudential Life’ın ötesine yayıldığını gösteriyordu.
Düzenleyici kurum, satışlara gönüllü olarak ara verilmesinin denetim sorunlarını çözmediği sonucuna vardı. Prudential Life’ta bazı satış çalışanları, ara sırasında uygulanan kısıtlamalara aykırı olarak satış müdürlerinin onayı olmadan müşterilerle iletişime geçti. Müşterilerden usulsüz biçimde para alınmasına ilişkin vakalar da askıya alma başladıktan sonra ortaya çıkmaya devam etti.
Kişisel ilişkiler şirket denetiminin dışında kaldı
Soruşturma ve düzenleyici kurumun tespitleri, sorunun tek tek çalışanların ötesine uzandığını ortaya koyuyor. Prudential Life, ücretleri tamamen performansa bağlı olan ve genellikle çalışma saatleri ile yerlerini belirlemekte serbest bırakılan, Life Planner olarak bilinen satış çalışanlarıyla faaliyet gösteriyordu.
Şubeler kendi satış çalışanlarını işe alıyor ve büyüdükçe önemli ölçüde bağımsızlık kazanıyordu. FSA’ya göre, birbirini izleyen yönetim ekipleri riskleri ele almak için tekrar tekrar fırsat buldu ancak satışlara öncelik vermek amacıyla bu modeli korudu. Genel merkez, şubelere müdahale etmekte isteksiz hâle gelirken bazı usulsüzlük vakalarına şube müdürleri ve diğer satış yöneticileri de karıştı.
Prudential Life’ın 8 Ekim tarihli reform açıklamasında, bağımsız komitenin çalışanlarla müşteriler arasındaki özel ilişkilerin, yöneticilerin ve genel merkezin neler olup bittiğini görmesini zorlaştırdığı sonucuna vardığı belirtiliyor. Uygunsuz para transferleri ve sigortayla ilgisi olmayan yatırım teklifleri, tespit edilmeden tekrar tekrar sürdürülebiliyordu.
Sorunlar arasında kişisel borç verme ve alma, sigortayla ilgisi olmayan yatırım teklifleri, müşteriye uygun olmayan sigorta satışları ve poliçe değişiklikleri yer aldı. FSA ayrıca satışların müşteri taleplerine uygun olup olmadığının ve gerekli bilgilerin müşterilere sunulup sunulmadığının kontrol edilmediğini tespit etti.
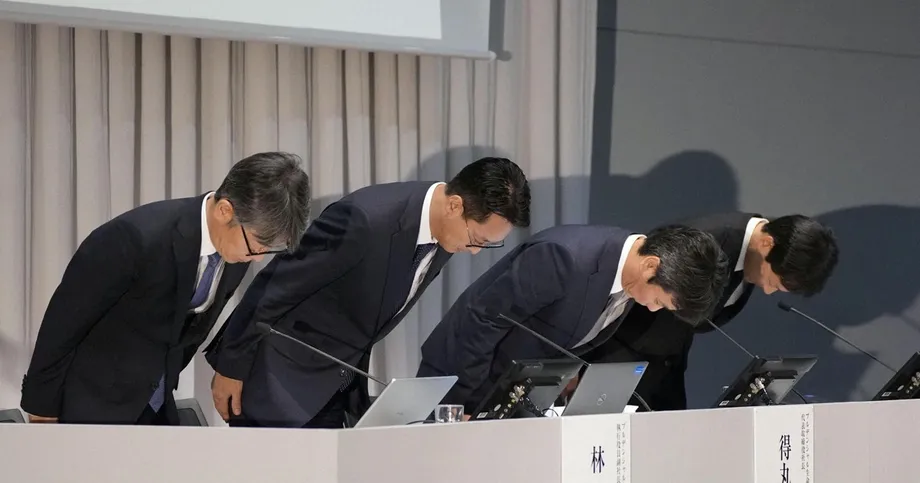
Prudential Life Başkanı Hiromitsu Tokumaru, 8 Ekim’deki basın toplantısında yönetimin hem usulsüzlüklere hem de bunların sürmesine katkıda bulunduğunu kabul etti.
"Güvenin temelini sarstığımızın bilincindeyiz," diyen Tokumaru, "Sorun belirli çalışanlardan değil, usulsüzlüklere yol açan ve durumun uzamasına neden olan yönetim biçiminden kaynaklandı," ifadelerini kullandı.
Gibraltar ve ana şirket için ayrı tespitler
Gibraltar Life için de aynı askıya alma tarihleri belirlendi ancak FSA, şirketin faaliyetlerine özgü tespitleri ayrıca açıkladı. Prudential Life’tan farklı olarak Gibraltar, kendi Life Plan Danışmanlarının yanı sıra bağımsız acenteler üzerinden de satış yapıyor.
Düzenleyici kurum, Gibraltar’ın 2001’de faaliyetlerine başlamasının ardından benzer bir işe alım, eğitim ve satış modelini benimsediğini söyledi. İşe alımda, çoğu kez mevcut kişisel çevreleri aracılığıyla hızla satış yapabilecek çalışanlara öncelik veriliyordu. Bu yaklaşım, yöneticilerin ve genel merkezin yeterince izleyemediği müşteri ilişkilerinin oluşmasına yol açtı.
FSA’ya göre Gibraltar yönetimi, satışlara ve müşterilerle kurulan özel ilişkilere bağlı ödüllendirme sisteminin sorunlarını fark etti ancak köklü değişikliklerin çalışanların ayrılmasına ve iş performansının düşmesine yol açmasından çekindi. Yöneticilerin ücretleri ve değerlendirmeleri de büyük ölçüde işe alım performanslarına ve ekiplerinin satışlarına bağlıydı; bu da sorunlu davranışlara müdahale etme isteklerini zayıflatıyordu.
Ana şirketin aksaklıkları daha kapsamlıydı. Prudential Holdings of Japan’ın sigorta iştiraklerini denetlemesi gerekiyordu ancak FSA, iştiraklerin bağımsızlığına aşırı önem verdiğini, raporları faaliyetleri derinlemesine incelemek yerine şeklen kontrol ettiğini ve yeterli uyum kaynakları sağlamadığını tespit etti.
İç denetim düzenlemeleri de yetersiz kaldı. Denetim kaynakları merkezileştirilmiş olsa da iştiraklerden geçici olarak görevlendirilen çalışanlar kendi eski şirketlerini denetlemeyi sürdürdü; bu da grup genelindeki incelemeleri kısıtladı. Kurum ayrıca iç denetimin önemini küçümseyen yönetim açıklamaları ve davranışları tespit etti.
Sigorta şirketlerine yönelik askıya alma ve iyileştirme emirleri, Japonya Sigorta İşletmeleri Kanunu’nun 132. maddesinin 1. fıkrası uyarınca verildi. Ana şirkete yönelik iyileştirme emri ise 271-29. maddenin 1. fıkrasına dayanılarak çıkarıldı. FSA, yalnızca şirketin bulgularını kabul etmekle yetinmeyip kendi denetimlerine ve kanunen zorunlu tutulan raporlara ek olarak bağımsız soruşturmadan da yararlandı.
Tazminat incelemeleri, ödeme yapıldığı anlamına gelmiyor
Prudential Holdings of Japan tarafından kurulan bağımsız Müşteri Tazminat Komitesi, tazminat ödenmesinin gerekip gerekmediğine ve ödenecek tutara karar veriyor. İlerlemeyi değerlendirirken incelemenin tamamlanmasıyla ödeme yapılması arasındaki fark önem taşıyor.
Prudential Life, 16 Ocak’ta açıklanan vakalardaki 498 kişinin 492’si için incelemelerin tamamlandığını, bu tanımlı grupta altı incelemenin sürdüğünü belirtti. Buna göre kişilerin yaklaşık yüzde 98,8’inin incelemesi tamamlanmıştı. Açıklama, 16 Eylül 2026 tarihli tazminat ilerleme güncellemesine atıfta bulunuyor ancak incelemenin tamamlanması, müşteriye tazminat ödendiği anlamına gelmiyor.
Daha kapsamlı bir haberde, Gibraltar Life müşterileri de dâhil 1.345 müşterinin başvurusunun komite tarafından değerlendirildiği ve 676’sına tazminat ödenmesinin onaylandığı belirtildi. İncelemesi süren vaka sayısı açıklanmadı. Bu rakamlar, Prudential Life’ın ocak ayında açıkladığı vakalardaki 498 kişiden farklı bir grubu kapsıyor.
Aynı dikkat nisan ayındaki güncelleme için de geçerli. 17 Nisan itibarıyla 259 müşteriyi kapsayan ve 1,7 milyar yen tutarındaki tarama ve tazminat süreçleri tamamlanmıştı ancak şirket, bu grupta tazminat ödenmesi uygun bulunmayan müşterilerin de yer aldığını belirtti. Dolayısıyla 1,7 milyar yen, mağdurlara ödenen para olarak tanımlanamaz.
Tokumaru, satışların yeniden başlamasından önce tazminat ödemeleri ve disiplin işlemlerine öncelik verilmesi gerektiğini söyledi.
"Mağdurlara tazminat ödemeyi ve sorumlular hakkında disiplin işlemi uygulamayı, satışları yeniden başlatmanın asla önüne koymayacağız," dedi.
Disiplin işlemleri 157 çalışana uzanıyor
Ayrıntılı disiplin rakamları, görevdeki ve eski satış çalışanlarından oluşan 157 kişilik toplamı açıklamaya yardımcı oluyor. Prudential Life, ocak ayındaki vakalara karışan 146 kişiyi belirledi ve bu gruba yönelik işlemleri Nisan 2026’ya kadar tamamladı.
Bu 146 kişiden 53’ü işten çıkarıldı veya istifaya çağrıldı, 68’i uzaklaştırıldı, 25’i ise uyarı, kınama veya başka yaptırımlarla karşılaştı. Rakamlar, eski çalışanlara uygulanan eşdeğer yaptırımları da içeriyor. Ayrı vakalarda 11 çalışan daha işten çıkarıldı veya istifaya çağrıldı.
Prudential Financial’ın başvurusu da bu dağılımı yineliyor. 53 ile 11 toplandığında, işten çıkarılan veya istifaya çağrılanların sayısı 64 oluyor. Bazı haberlerde 64 kişinin tamamı işten çıkarılmış gibi aktarılıyor ancak resmî açıklamada her iki ayrılma biçimi de yer alıyor.
Tokumaru, Başkan Yardımcısı Yasuhiro Akiyama ve Başkan Yardımcısı Kuniyoshi Hayashi, üç ay boyunca aylık ücretlerinin yüzde 30’unu gönüllü olarak iade edecek. Tokumaru, önleyici tedbirleri tamamlamak için görevinde kalmayı planladığını belirtti.
Ücretlerin iade edilmesi, yönetimin hesap verebilirliğine yönelik adımların yalnızca bir bölümü. Şirket, mevcut ve eski yöneticilerle ilgili kararların dış uzman görüşleri ve yönetim kurulu süreçlerine tabi olduğunu belirtiyor. FSA, eski yöneticiler de dâhil olmak üzere sorumluluğun açıklığa kavuşturulmasını açıkça şart koşuyor.
Ücret ve şube reformları satış teşviklerini hedefliyor
Prudential Life, 2027’de asgari garantili maaş uygulamasına geçmeyi planlıyor. Önerilen sisteme göre aylık ücret belirlenen bir tutarın altına düşerse şirket aradaki farkı karşılayacak. Garantili tutar henüz açıklanmadı.
Plan ayrıca mevcut poliçelere hizmet vermekten elde edilen ücret payını yüzde 5’in altından yaklaşık yüzde 20’ye çıkarıyor. Açıklanan oranlara göre bu, önceki payın dört katından fazla olacak. Yeni sözleşme komisyonları dört yıl yerine yedi yıla yayılarak ödenecek; değerlendirmelerde poliçelerin devamlılığı, mevzuata uyum ve satış kalitesi de dikkate alınacak.
Bu değişiklikler, hemen yeni satış yapma baskısını azaltmayı ve müşterilerle uygun ilişkilerin sürdürülmesine daha fazla önem vermeyi amaçlıyor. Ancak özellikle FSA’nın önceki tedbirlerin ertelendiği veya yeterince sınanmadığı yönündeki tespitleri göz önüne alındığında, yalnızca bu değişikliklerin duyurulmuş olması etkili olduklarını kanıtlamıyor.
Satış yöneticilerinin ücretlendirmesi de değişecek. Temel maaşın payı yaklaşık yüzde 30 olacak, ücret ile işe alınan kişi sayısı arasındaki doğrudan bağ kaldırılacak ve yöneticiler gözetim görevlerine yoğunlaşabilmek için genellikle kendileri sigorta satmayacak.
Şirket, 139 şubesini yeni bir yapı kapsamında 40 ila 50 şubeye düşürmeyi planlıyor. Bu, yaklaşık yüzde 64 ila yüzde 71’lik bir azalma anlamına geliyor. Mevcut 30 şubenin kapatılması planlanırken yedi pilot şube 1 Kasım 2026’da faaliyete geçecek. Yeni yönetim kadrolarında şube yönetimi, birden fazla ekibin denetlenmesi ve satış çalışanlarının gözetimi için sorumluluklar ayrı ayrı belirlenecek.
Müşteri takibi genişliyor ancak veri riskleri sürüyor
Prudential Life, satış çalışanları için günlük faaliyet raporları uygulamasını başlattı ve yaklaşık 4.000 satış çalışanına kurumsal yönetim eğitimi verdi. Ayrıca çalışanlardan, paraların uygunsuz biçimde kullanılmasına karışmadıklarına dair beyan aldı. Gerektiğinde çalışanların rızasıyla kredi bilgilerini ve vergi beyannamelerini gönüllü olarak talep edebilir.
Nisan ayında başlatılan Müşteri Destek Ortağı programı, müşterilerin ilişkilerini yalnızca satış çalışanlarıyla sınırlı bırakmayıp doğrudan genel merkezle iletişim kurmalarını sağlıyor. Ekim ayındaki açıklamaya göre ekipte 51 kişi bulunuyordu; 2027 mali yılından itibaren ekibin genişletilmesi planlanıyor.
7 Ekim’de başlatılan toplantı kayıt sistemi, müşterilerin onayıyla belirli toplantıları kaydediyor ve yapay zekâ kullanarak özetler hazırlıyor. Sistem, mevcut sözleşmelerle ilgili belirlenmiş görüşmelerin yanı sıra kapsam dahilindeki satış ve hizmet toplantılarını da kaydediyor. Şirket, etkileşimleri görünür kılmayı ve müşteri korumasına ilişkin sorunları daha erken tespit etmeyi amaçladığını belirtiyor.
Müşteri bilgileri ayrıca ele alınması gereken bir konu. FSA, eski satış çalışanlarının bilgileri usulsüz biçimde şirket dışına çıkardığını ve benzer vakalara yönelik soruşturmaların zayıf kaldığını tespit etti. Prudential Life’ta ayrıca önceki işlerden edinilen kişisel bilgilerin usulsüz biçimde sisteme aktarılmış ve kullanılmış olabileceği belirlendi.
Gibraltar’da da işten ayrılan çalışanların müşteri iletişim bilgilerini yanlarında götürmesiyle ilgili benzer riskler vardı. Toplantıların kaydedilmesi görüşmelerin izlenebilirliğini artırıyor ancak bilgilerin nasıl toplandığı, bunlara nasıl erişildiği veya bilgilerin şirket dışına nasıl çıkarıldığı sorunlarını tek başına çözmüyor. Prudential Life, bilgi denetimlerini güçlendirdiğini ve şirket tarafından verilen akıllı telefonlara geçiş yaptığını belirtiyor.
Satışların yeniden başlaması için neler yapılmalı?
30 Kasım iyileştirme planı teslim tarihi Prudential Life, Gibraltar Life ve bu şirketlerin holding şirketi için geçerli. Her iki sigorta şirketinin de iyileştirme planları ve uygulamaları, sigorta veya kurumsal yönetim alanında uzman dış uzmanlar tarafından incelenmeli.
Üç şirket de her üç ayda bir ilerleme raporu sunmalı. İlk rapor için referans tarihi Şubat 2027’nin sonu. Raporların takip eden ayın 15’ine kadar verilmesi gerekiyor; buna göre ilk planlanan teslim tarihi 15 Mart 2027.
Ödenecek toplam tazminat, çözüme kavuşmamış başvuruların tam sayısı ve eski yöneticiler hakkında alınacak ek kararlar henüz netleşmedi. Prudential Life, uygunsuz sigorta pazarlaması şüphesi bulunan vakaları incelemeyi de sürdürüyor. Şirketin açıkladığı yaklaşıma göre yalnızca şirket standartlarını karşıladığı teyit edilen çalışanların satış yapmasına izin verilecek; ancak bu yaklaşımın artık düzenleyici kurumun askıya alma kararı çerçevesinde uygulanması gerekiyor.
Skandalın ticari maliyeti şimdiden büyük. Prudential, nisan ayında skandalın ABD’deki ana şirketin konsolide görünümüne göre kârı 550 milyon dolar azaltabileceğini belirtti. Ayrıca önceki yıla kıyasla poliçe iptallerinin arttığını bildirdi. Bu tahmin, müşteri kayıplarından ve tazminat tutarlarından ayrı.
Temel ölçüt, değiştirilen ücret, şube yönetimi ve müşterilerle doğrudan iletişim uygulamalarının, önceki denetimlerin yetersiz kaldığı alanlarda etkili gözetim sağlayıp sağlamayacağı. FSA’nın emirleri, uygulamaya geçirildiğine ve ilerlemenin sürdüğüne dair kanıt sunulmasını gerektiriyor; böylece denetim, satışların resmen askıya alındığı dönemin ötesine uzanıyor.
Öne Çıkanlar
- Prudential Life ve Gibraltar Life, 13 Ekim 2026’dan 31 Ocak 2027’ye kadar sigorta pazarlamasını ve yeni sözleşme imzalamayı durdurmalı.
- Soruşturmada 5,2 milyar yen tutarında hileli veya uygunsuz işlem tespit edildi; bildirilen kayıp ve teyit edilmiş dolandırıcılık rakamları farklı ölçütlere dayanıyor.
- Sigorta ödemeleri ve diğer haklar dâhil mevcut poliçelere yönelik hizmetler sürecek.
- Prudential Life, işten çıkarılan veya istifaya çağrılan 64 kişi de dâhil olmak üzere görevdeki ve eski 157 çalışan hakkında disiplin işlemi uyguladı.
- 2027 için planlanan reformlar arasında asgari garantili ücret, poliçelere hizmet vermekten daha fazla ücret alınması ve daha uzun komisyon ödeme süreleri bulunuyor.
- Üç şirketin de 30 Kasım’a kadar iyileştirme planlarını sunması ve düzenli ilerleme raporları vermesi gerekiyor.
- Ödenecek nihai tazminat tutarı ve satışların fiilen ne zaman yeniden başlayacağı henüz belirlenmedi.