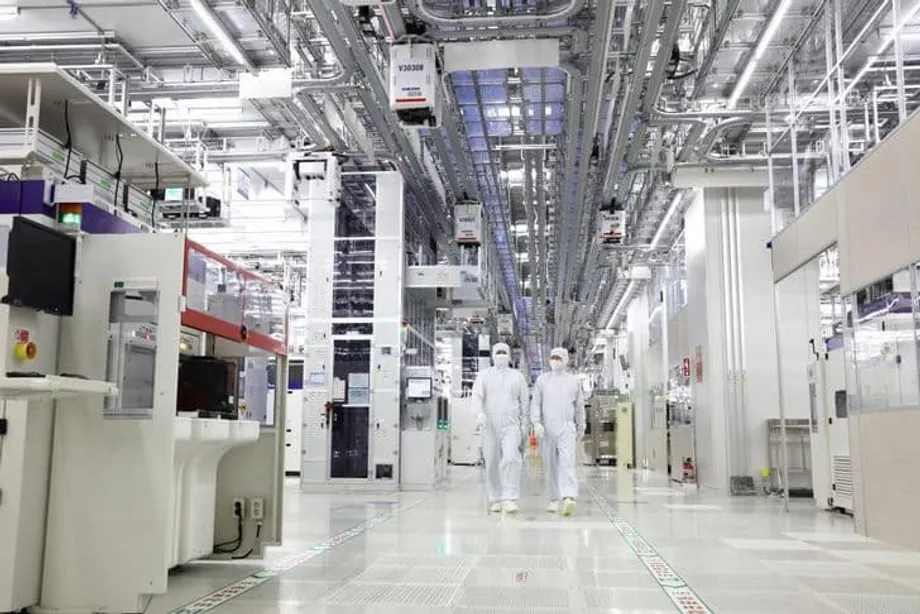
Rekor Çip Kârları, Yavaşlayan Ekonomik Temelle Bir Arada
Güney Kore ekonomisi 2026'nın ilk çeyreğinde bir önceki çeyreğe göre yüzde 1,7, geçen yılın aynı dönemine göre yüzde 3,6 büyüyerek 2025'in sonlarındaki daralmayı tersine çevirdi. Yapay zekâ bağlantılı talebin yarı iletken satışlarını artırmasıyla Samsung Electronics ve SK hynix rekor kâr açıklarken Kospi borsa endeksi 6.400 puanı aşarak tüm zamanların en yüksek seviyesine çıktı.
İçindekiler
- Rekor Çip Kârları, Yavaşlayan Ekonomik Temelle Bir Arada
- Potansiyel Büyüme Neden Sürekli Düşüyor?
- İki Pazar ve Dar Bir Ürün Yelpazesi
- Washington ile Pekin Arasında Kalan Fabrikalar
- Orta Doğu'daki Aksaklık Güney Kore İmalatına Ulaşıyor
- Acil Petrol Tedariki Kısmi Rahatlama Sağlıyor
- On İhracat Sektörü Daralıyor
- Samsung'daki İş Uyuşmazlıkları Yeni Bir Risk Yaratıyor
- Reform Planları Kısa Vadeli Teşvikin Ötesine Geçiyor
- Tedarik Çeşitlendirmesinde 2030 Hedefi
- Öne Çıkanlar
Bilgi teknolojisi ürünleri ile küresel veri merkezlerine ve akıllı telefonlara gönderilen bellek çiplerinin öncülüğünde ihracat yüzde 5,1 arttı. İmalat sanayisinin gayrisafi yurt içi hasılası yüzde 3,9 yükseldi. Bu veriler, ihracat ekonomisinin geri kalanının büyük bölümü zorlanırken yarı iletken sektörünün mevcut toparlanmayı ne denli güçlü biçimde sürüklediğini gösteriyor.
26 Nisan 2026 itibarıyla temel ekonomik kaygı, bu güçlü performans ile Güney Kore'nin sürdürülebilir büyüme kapasitesindeki zayıflama arasındaki uçurum. Ekonomik İşbirliği ve Kalkınma Örgütü (OECD), ülkenin potansiyel büyüme oranının 2025'teki yüzde 1,92 seviyesinden 2026'da yüzde 1,71'e gerilemesini, 2027'de ise yüzde 1,57'ye düşmesini bekliyor.
Samsung ve SK hynix, yapay zekâ altyapısı kurmaya yönelik küresel hamleden yararlanıyor. Güney Kore borsası ve şirket kârları da bu talebi yansıtıyor. Ancak ekonomi, performansı teknoloji harcamalarına, jeopolitik kısıtlamalara ve tüketici talebindeki değişimlere bağlı olarak yön değiştirebilecek tek bir sektöre giderek daha fazla bel bağlıyor.
Küresel konferanslarda Güney Kore'nin yapay zekâ çağındaki konumu kutlanıyor. Ancak piyasalardaki rekor seviyelere enerji güvenliği, sanayi çeşitliliği ve üretim kapasitesinde büyüyen zayıflıklar eşlik ediyor. Kısa vadeli büyüme ile uzun vadeli gerileme aynı anda yaşanıyor. Yarı iletken patlamasının ülkenin daha derindeki ekonomik sorunlarını neden çözmediğini anlamak için her iki eğilimi de kavramak gerekiyor.
Potansiyel Büyüme Neden Sürekli Düşüyor?
OECD'nin projeksiyonları, Güney Kore'nin potansiyel büyüme oranında 2012'deki yüzde 3,63 seviyesinden 2026'da yüzde 1,71'e uzanan uzun vadeli düşüşü ortaya koyuyor. 2027'nin dördüncü çeyreğinde çeyreklik oranın yüzde 1,52'ye gerilemesi bekleniyor.
Potansiyel büyüme, ekonomi; çalışanları, sermayesi ve diğer kaynakları enflasyona yol açmadan tam kapasiteyle kullanırken sürdürülebilir biçimde ne kadar hızlı büyüyebileceğini ölçer. Talepteki ani artışlar gerçekleşen büyümeyi keskin biçimde yükseltebilir. Potansiyel büyüme ise ekonominin zaman içinde daha fazla üretim yapmayı sürdürme kapasitesiyle ilgilidir.
Dolayısıyla Güney Kore'nin ilk çeyrekteki toparlanması, daha uzun vadeli farklı bir eğilimle, yani ekonominin temel kapasitesindeki zayıflamayla birlikte yaşanıyor. Bellek çiplerine yönelik güçlü siparişler üretim ve ihracatı bugün artırabilirken ekonomi genelinde verimlilik ve kaynak kullanımı ivme kaybetmeye devam ediyor.
ABD karşılaştırma imkânı sunuyor. Güney Kore, potansiyel büyüme bakımından 2023'ten bu yana dünyanın en büyük ekonomisinin gerisinde. İki ülke arasındaki fark o yıl 0,03 yüzde puandı. Farkın 2027'ye kadar 0,38 yüzde puana çıkması bekleniyor. Bu açılma, yatırımcılar Güney Kore borsasını rekor seviyelere taşırken ülkenin geride kaldığına işaret ediyor.
İki Pazar ve Dar Bir Ürün Yelpazesi
Güney Kore Merkez Bankası, ülkenin yarı iletken ihracatında alışılmadık ölçüde yüksek oynaklık tespit etti. Kore'nin çip ihracatındaki oynaklık, büyük ölçüde Çin ve ABD'ye bağımlılık ile akıllı telefon ve veri merkezi sunucularında yoğunlaşma nedeniyle Tayvan'ın 1,9, Japonya'nın ise 2,7 katı.
2022'de Güney Kore'nin yarı iletken ihracatının yüzde 55'i Çin'e, yüzde 7'si ise ABD'ye gitti. Kore çiplerinin yüzde 60'tan fazlası nihayetinde mobil cihazlara ve veri merkezi altyapısına giriyor. Bu yoğunlaşma, ülkenin ihracat gelirlerini tüketici elektroniğine yönelik talebe ve bulut bilişim harcamalarına yakından bağlıyor.
Bu nedenle Çin'deki ekonomik yavaşlamalar ve ABD'li teknoloji devlerinin veri merkezi yatırımlarını azaltma kararları, Kore ihracatında orantısız büyüklükte düşüşlere yol açabilir. Az sayıda müşteri ve kullanım alanına bağımlılık, sektörün dalgalanmalarının diğer sektörler tarafından telafi edilmesini zorlaştırıyor.
Kore Katolik Üniversitesi ekonomi profesörü Yang Jun-seok, ilk çeyrek verilerinin ekonominin başka alanlarındaki zayıflığı gizlediği uyarısında bulundu:
İlk çeyrekteki büyüme büyük ölçüde yarı iletkenlerden kaynaklandı ve diğer sektörlerdeki zayıflığı gizledi. Yapay zekâ balonuna ilişkin kaygılar sürerken çiplere yönelik küresel talep zayıflarsa Kore ekonomisinin geneli ciddi bir şokla karşılaşabilir.
Tayvan, elektrikli araç bataryaları ve ev aletleri gibi alanlarda kullanılan bellek dışı çiplerden oluşan daha dengeli bir ürün yelpazesine sahip. Japonya ise teknoloji tabanını çeşitlendirdi. Güney Kore'nin belirli pazarlara yönelik bellek çiplerinde yoğunlaşması, ülkeyi yapay zekâ altyapısındaki mevcut büyümeye karşı özellikle savunmasız bırakıyor.
Analistler, yapay zekâda model eğitiminden çıkarım aşamasına geçildikçe yatırım döngüsünü sürdürmenin zorlaşabileceği uyarısında bulundu. Çıkarım, eğitilmiş bir modelin yanıt üretmek veya bir görevi yerine getirmek için kullanılması sürecidir. Güney Kore'nin maruz kalacağı risk, bu geçişin ürettiği çiplere yönelik talebi nasıl değiştireceğine büyük ölçüde bağlı.
Washington ile Pekin Arasında Kalan Fabrikalar
ABD'nin CHIPS ve Bilim Yasası, Çin'deki teknoloji yatırımlarına katı sınırlamalar getirdi. Çin'in ABD'li çip üreticisi Micron Technology'ye yönelik misilleme tedbirleri, her iki pazarda da faaliyet gösteren Koreli üreticiler üzerindeki baskıyı artırdı.
Samsung Electronics ve SK hynix, küresel bellek çipi üretimine birlikte hâkim; ancak ikisi de Çin'deki büyük üretim tesislerine bağımlı. SK hynix, DRAM çiplerinin yaklaşık yarısını Wuxi fabrikasında üretiyor. DRAM, bir cihaz çalışırken bilgileri depolayan bellek türüdür. Samsung'un Xian tesisi ise küresel NAND flash üretiminin yüzde 40'ını gerçekleştiriyor. NAND flash, güç kesildiğinde de bilgileri saklayan bellek türüdür.
Bu fabrikalar, ihracat kontrol kuralları uyarınca artık muafiyet gerektiren ABD menşeli teknolojilere dayanıyor. Bu izinlere bağımlılık, tesislerin uzun vadeli geleceğine ilişkin belirsizlik yaratıyor ve büyük bir üretim tabanını Güney Kore dışında alınan kararların etkisine açık hâle getiriyor.
Güney Kore'nin gelişmiş yarı iletken üretimi için gereken nadir toprak girdilerinin yüzde 47,5'i de Çin'den geliyor. Pekin'in 2023'te galyum ve germanyum ihracatına getirdiği kısıtlamalar, malzeme tedarik zincirlerini bir politika aracı olarak kullanmaya istekli olduğunu gösterdi. Nadir topraklara bağımlılığın yanı sıra galyum ve germanyum da tedarik baskısının bir başka kaynağı.
Koreli şirketler birbiriyle çelişen taleplerle karşı karşıya: Çin'e ileri teknoloji transferlerini kısıtlayan ABD öncülüğündeki tedbirlere uyarken en büyük yarı iletken ihracat pazarına erişimi korumak. Üretim tesisleri, müşterileri ve malzeme tedarikçileri onları anlaşmazlığın her iki tarafına da bağlıyor.
Orta Doğu'daki Aksaklık Güney Kore İmalatına Ulaşıyor
Güney Kore enerjisinin yüzde 84'ünü ithal ediyor ve petrolünün yaklaşık yüzde 70'i Hürmüz Boğazı'ndan geçiyor. İran'ın bu kritik deniz geçişini hâlen abluka altında tutması, Seul'ü acil ham petrol tedarik etmeye zorlarken artan girdi maliyetleri imalat sanayisinin rekabet gücünü tehdit ediyor.
Yarı iletken üretimi büyük miktarda enerji gerektiriyor; dolayısıyla bu aksaklık, ülkenin toparlanmasını destekleyen sektöre de ulaşıyor. Enerji fiyatlarının yükselmesi çip üretim maliyetlerini artırırken temel tedarikteki kesintiler fabrika faaliyetlerini baskı altına alabilir.
Güney Kore, brom ihtiyacının yüzde 97,5'ini de İsrail'den karşılıyor. Çip üretiminde kullanılan brom, bölgesel çatışmayı yakıtın yanı sıra malzeme tedariki açısından da kaygı verici kılıyor. Bu yoğunlaşma, üreticileri üretim zincirlerinin bir başka temel halkasındaki aksaklıklara açık bırakıyor.
Japonya, 1970'lerdeki petrol şoklarının ardından enerji kaynaklarını çeşitlendirdi ve stratejik rezervler oluşturdu. Güney Kore ise acil durumlarda başvurabileceği seçenekleri sınırlı, fiilen bir enerji adası konumunda. İthal yakıta bağımlılığı, zaten yurt dışındaki yarı iletken müşterilerine bel bağlayan ekonominin dış kaynaklı kırılganlıklarını artırıyor.
Cumhurbaşkanı Lee Jae Myung'un istikrarlı enerji arzı, sanayi rekabet gücü ve ilerici sosyal gündemi için gereken kamu kaynakları arasında denge kurması gerekiyor. Acil yakıt sübvansiyonları, konut ve sosyal yardım reformları için ayrılan kaynakları kullanıyor. Yenilenebilir enerjiye geçişin rahatlama sağlaması ise yıllar alacak.
Acil Petrol Tedariki Kısmi Rahatlama Sağlıyor
Hükümet mayıs ayı için 74,62 milyon varil ham petrol temin etti ve ABD ile Afrika'dan ithalatı artırarak Orta Doğu petrolüne bağımlılığı yüzde 69'dan yüzde 56'ya indirdi. Böylece bölgenin payı 13 yüzde puan azaldı.
Bu ham petrol alımlarına rağmen nafta ve rafinajın sonraki aşamalarında elde edilen ürünlerdeki kıtlık endişe kaynağı olmaya devam ediyor. Nafta, sanayi hammaddesi olarak kullanılan bir petrol ürünüdür; sonraki aşama ürünleri ise petrolün ilerleyen işleme süreçlerinde elde edilir. Ham petrol tedarik etmekle fabrikaların ihtiyaç duyduğu ürünleri güvenceye almak birbiriyle bağlantılı, ancak ayrı ayrı ele alınması gereken işlerdir.
Mayıs ayındaki sevkiyatlar acil bir ihtiyacı karşılıyor. Güney Kore'nin daha kapsamlı sınaması, sanayiyi korurken ve yurt içi reformlar için gereken bütçe kaynaklarını muhafaza ederken aksaklıklara maruziyeti azaltmak. Enerji maliyetleri bu hedefleri doğrudan birbirine bağlıyor: Yakıt kullanıcılarına destek, başka harcamalarla rekabet ederken pahalı yakıt üreticileri baskı altına alıyor.
On İhracat Sektörü Daralıyor
Yarı iletken satışları hızla artarken Güney Kore'nin 15 öncü ihracat sektöründen 10'u daralıyor. Çelik, petrokimya, ekran ve ikincil batarya sektörleri gerileme yaşayan alanlar arasında. Bu sektörlerdeki zayıflık, çip sektörünün başarısının ülke büyümesi açısından neden bu kadar merkezi hâle geldiğini açıklıyor.
Çin'in fiyat rekabeti; makine, çelik ve petrokimya sektörlerinde Güney Kore'nin konumunu aşındırıyor. Bu sektörler, ekonominin diğer bölümleri zayıfladığında daha önce destek sağlıyordu. Birkaç köklü sektör aynı anda baskı altındayken ülkenin çip sektöründeki gerilemeyi dengeleyecek ihracat gücü kaynağı azalıyor.
Sanayi yapısına, chaebol olarak bilinen aile kontrollü holdingler hâkim. Bu holdingler kaynakları yerleşik sektörlerde yoğunlaştırırken orta ölçekli yenilikçi şirketlerin önünü kesiyor. Bu durum, ekonominin uyum sağlama ve büyümeyi sürdürebilecek daha geniş bir şirket yelpazesi geliştirme kapasitesini sınırlıyor.
Kore Sanayi Ekonomisi ve Ticaret Enstitüsü, ihracat büyümesinin 2026'da yüzde 16,6 olmasını, 2027'de ise yüzde 4,7'ye yavaşlamasını bekliyor. Öngörülen yavaşlama, talebin istikrar kazanmasını ve baz etkisini yansıtıyor. Baz etkisi, bir önceki yılın sonucunun sonraki yılın yüzde cinsinden artışının ne kadar büyük göründüğünü değiştirmesi demek: Özellikle güçlü geçen bir yılın ardından aynı büyüme oranını yakalamak zorlaşır.
Samsung'daki İş Uyuşmazlıkları Yeni Bir Risk Yaratıyor
Samsung Electronics, Güney Kore'nin en büyük işvereni ve ihracatın başlıca itici güçlerinden biri. Şirketteki iş uyuşmazlıkları, tek bir sanayi devine bağımlılığın ekonomide aksaklıkların yayılmasına nasıl yeni bir kanal açabileceğini gösteriyor.
Uzun süren grevler veya üretim kesintileri Samsung'un üretimini etkileyerek kısa sürede ekonominin geneline yansıyabilir. Bu durum, yarı iletken sektörünün hâlihazırda karşı karşıya olduğu yurt dışı talep, ticaret kısıtlamaları ve enerji baskılarına ülke içinden kaynaklanan bir belirsizlik daha ekliyor.
Sejong Üniversitesi işletme profesörü Kim Dae-jong, Güney Kore'nin çiplere bağımlılığına çözüm bulmak için yapısal reforma ihtiyaç duyduğunu savundu:
Neredeyse tamamen yarı iletkenlerin öncülük ettiği bir ekonomi sürdürülebilir değildir. Çip döngüsüyle bağlantılı dış risklerin yanı sıra Samsung Electronics'te süren iş uyuşmazlıkları da şirketin üretimini olumsuz etkileyebilir ve ekonominin geneline darbe vurabilir.
Samsung'un önemi, ekonomideki yoğunlaşma sorununu gözler önüne seriyor. Ülkenin ihracat gelirlerini artıracak kadar büyük bir şirket, üretimdeki bir aksaklığı da ekonominin geneline yayabilir. Çeşitlendirme, hem Güney Kore'nin sattığı ürünlerin hem de büyümeyi destekleyen şirketlerin yelpazesiyle ilgili.
Reform Planları Kısa Vadeli Teşvikin Ötesine Geçiyor
Lee yönetimi altı öncelikli reform alanı belirledi: düzenlemeler, finans, kamu hizmetleri, emeklilik, eğitim ve çalışma hayatı. Maliye Bakanı Koo Yoon-cheol ile Güney Kore Merkez Bankası Başkanı Shin Hyun-song, kısa vadeli teşvikler yerine yapısal değişikliklerle büyüme potansiyelini artırmak üzere eşgüdümlü politika adımları atacaklarını taahhüt etti.
Shin, göreve başlama töreninde yaptığı konuşmada, yavaşlayan büyümeye çözüm getirecek reformları ilerletmek için merkez bankasının daha etkin bir rol üstlenmesi gerektiğini söyledi. Politika odağında, kısa vadeli büyümeyi yönetmenin yanı sıra ekonominin üretim ve uyum kapasitesini geliştirmek yer alıyor.
İlerleme şimdilik sınırlı. Parlamento, chaebol denetimini pekiştiren şirketin kendi hisselerinin iptal edilmesine yönelik tedbirleri onayladı. Şirketin kendi hisseleri, bir şirketin elinde tuttuğu hisselerdir. Bu tedbirler, şirket denetim yapısının bir bölümünü ele alırken yönetimin daha kapsamlı reform gündemi ekonomik yaşamın çeşitli alanlarına yayılıyor.
Güney Kore, MSCI'den gelişmiş piyasa statüsü almak için girişimlerini sürdürüyor ancak henüz bu statüyü elde edemedi. Endeks sağlayıcıları, para biriminin yeterince serbestçe çevrilememesini ve piyasa şeffaflığının yetersizliğini gerekçe gösteriyor. Para biriminin çevrilebilirliği, paranın serbestçe değiştirilebilmesini; şeffaflık ise piyasalar ve işleyişleri hakkında açık bilgilere erişimi ifade ediyor.
Bu engeller, çeşitlendirmeyi finanse etmeye yardımcı olabilecek küresel sermaye girişlerini sınırlıyor. Dolayısıyla hükümetin reform gündemi, yurt içindeki şirket yapılarıyla uluslararası yatırımcıların Kore piyasalarına yatırım yaparken karşılaştığı koşulları birbirine bağlıyor.
Tedarik Çeşitlendirmesinde 2030 Hedefi
Hükümet, Çin'den sağlanan sanayi malzemelerine bağımlılığı 2030'a kadar yüzde 70'ten yüzde 50'ye indirmeyi hedefliyor. Yurt içi üretimi ve alternatif tedarik zincirlerini desteklemek için 55 trilyon wonun üzerinde kaynak ayırma taahhüdünde bulundu. Hedef, 20 yüzde puanlık bir azalmaya karşılık geliyor.
ABD, Japonya ve Tayvan'la birlikte Chip 4 ittifakına katılmak, tedarik güvenliğini ortaklaşa sağlamanın yollarından biri. Seul, Tokyo'nun girişimi coşkuyla benimsemesine kıyasla temkinli bir tutum izliyor. Bu yaklaşım, büyük pazarlar arasındaki konumunun yarattığı baskıları yansıtıyor.
Yönetim, temel hammaddeleri güvenceye almak için Japonya ve Singapur'la ortak tedarik seçeneklerini de değerlendiriyor. Ortak alımlar, yurt içi üretim ve alternatif tedarikçilerle birlikte tedarik seçeneklerini genişletme çabasının bir parçası olacak.
Güney Kore'nin mevcut görünümü; güçlü yarı iletken gelirlerini daha zayıf büyüme kapasitesi, daralan ihracat sektörleri ve yurt dışı pazarlar, enerji ve malzemelere yoğunlaşmış bağımlılıkla bir arada barındırıyor. Mayıs ayındaki acil ham petrol tedariki ile 2030 malzeme hedefi, çözüm çabasının farklı aşamalarına işaret ediyor. Amaç, çiplerden elde edilen kazanımları korurken ekonomi genelinde daha güvenilir büyüme kaynakları oluşturmak.
Öne Çıkanlar
- Güney Kore'nin GSYH'si 2026'nın ilk çeyreğinde bir önceki çeyreğe göre yüzde 1,7, geçen yılın aynı dönemine göre yüzde 3,6 büyüdü.
- OECD, potansiyel büyümenin 2025'teki yüzde 1,92'den 2026'da yüzde 1,71'e, 2027'de ise yüzde 1,57'ye düşmesini öngörüyor.
- 2022'de Kore'nin yarı iletken ihracatının yüzde 55'i Çin'e gitti; Kore çiplerinin yüzde 60'tan fazlası nihayetinde mobil cihazlara ve veri merkezlerine giriyor.
- ABD'nin teknoloji kısıtlamaları ve Çin'le gerilimler, Çin'de büyük üretim tesisleri bulunan üreticileri tehdit ediyor.
- Güney Kore enerjisinin yüzde 84'ünü ithal ediyor ve Orta Doğu'daki aksaklıklar nedeniyle mayıs ayı için 74,62 milyon varil ham petrol temin etti.
- 15 öncü ihracat sektöründen 10'u daralıyor. İhracat büyümesinin 2026'da yüzde 16,6'dan 2027'de yüzde 4,7'ye yavaşlaması bekleniyor.
- Hükümet altı alanda yapısal reform yürütüyor ve Çin'den sağlanan sanayi malzemelerine bağımlılığı 2030'a kadar yüzde 50'ye indirmeyi hedefliyor.